আপনার বাড়ির বীমা কি আপনার বৈদ্যুতিক গাড়িকে রক্ষা করে?
এই পেজটি শেয়ার করুন
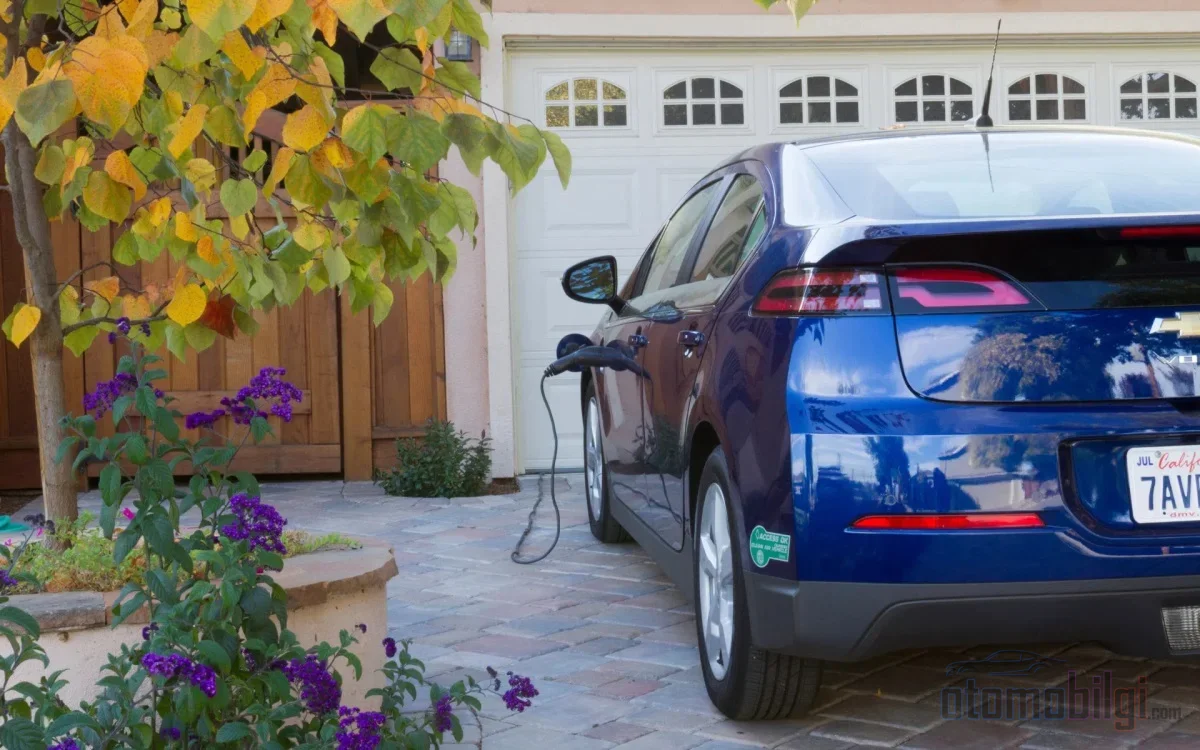
Kural olarak evinizin duvarına monte ettiğiniz wallbox, aracınızın değil binanın parçasıdır: standart bir kasko onu kapsamaz, koruması konut poliçesine yazılan teminatlarla sağlanır. Aracın kendisi şarj sırasında zarar görürse yine kasko devreye girer; şarj ünitesinin kendi hasarında ise doğru adres ev sigortanızdır. Aşağıda hangi durumda hangi poliçenin ödediğini ve poliçe yenilerken kontrol etmeniz gerekenleri bulacaksınız.
Öne Çıkanlar
- Wallbox, sigorta açısından binaya ait sabit tesisat unsurudur; bedeli araç poliçesine değil konut poliçesine yazılmalıdır.
- Kara Araçları Kasko Genel Şartları'nda şarj ünitesini kapsayan bir hüküm yoktur; teminat ancak özel şartlarla gelir.
- Kısa devre yangına dönüşmezse temel yangın teminatı ödemez; elektronik cihaz teminatı gereklidir.
- Ortak otoparka kurulum, 23 Temmuz 2024 tarihli bakanlık yazısıyla kat maliklerinin salt çoğunluğu ile mümkün.
- Şebeke kaynaklı voltaj hasarında zarar tarihinden itibaren on iş günü içinde dağıtım şirketine talep yapılabilir.
Ev Sigortası Wallbox'ı Neden Kapsar, Kasko Neden Kapsamaz?
Sorunu mühendislik mantığıyla iki değişkene indirgemek işe yarar: ekipman nereye monte edilmiş ve poliçede hangi sigortalı kıymet tanımlanmış. Duvara sabitlenen, binanın elektrik tesisatına bağlanan bir şarj ünitesi araç için kullanılsa bile araca ait donanım sayılmaz. Bu yüzden ünitenin bedeli konut poliçesine yazılır. Yazılmadıysa hasar anında eksik sigorta kuralı uygulanır ve tazminat oranlanarak ödenir; yani hasar kısmen karşılanır, kısmen size kalır.
Kasko tarafında tablo daha nettir. Kara Araçları Kasko Sigortası Genel Şartları'nda şarj, elektrikli araç ve batarya kavramlarına dair bir düzenleme bulunmaz; kapsam, ekipmanın araç üzerinde bulunmasını şart koşar. Duvarda asılı duran ünite bu tanımın dışında kalır. Bazı şirketler elektrikli araçlara özel kasko paketlerinde üniteyi ek teminat olarak sunar, ama bu genel kural değil, şirketin kendi özel şartları ve kloz düzenlemeleriyle gelen bir istisnadır.
Her ev tipi şarj ünitesi için zorunlu ve tek tip bir sigorta da yoktur. Koruma, poliçedeki sigortalı kıymet tanımına, ek klozlara ve istisnalara bağlıdır. Bu yüzden aynı cihaz, iki farklı konut poliçesinde bambaşka sonuçlar doğurabilir.
Hangi Hasar Kimin Cebinden Çıkar? Senaryo Senaryo Kapsam
Pratikte karşılaşacağınız hasar tiplerini sınırlı sayıda senaryoya toplamak mümkündür. Aşağıdaki tablo, her senaryoda kural olarak hangi poliçenin devreye girdiğini gösteriyor:
| Hasar senaryosu | Kural olarak ödeyen |
|---|---|
| Kısa devre yangına dönüştü, bina ve eşya zarar gördü | Konut poliçesinin yangın teminatı |
| Kısa devre üniteyi bozdu, yangın çıkmadı | Elektronik cihaz teminatı (temel yangın teminatı ödemez) |
| Yıldırım isabeti üniteye zarar verdi | Konut poliçesinin temel yıldırım teminatı |
| Şebeke kaynaklı voltaj dalgalanması cihazı bozdu | Elektronik cihaz teminatı; kusur yoksa dağıtım şirketine talep |
| Ünite kendi kendine bozuldu | Hiçbir poliçe ödemez; üretici/satıcı garantisi |
| Aracın kendisi şarj sırasında yandı | Kasko (tam kaskolarda yangın ana teminatlardandır) |
| Kapalı garajdaki ünite çarpma veya kötü niyetle zarar gördü | Elektrikli araç kaskosundaki özel şarj ünitesi teminatı (limitli) |
En çok yanılgıya düşürülen nokta ikinci satırdır: temel yangın teminatı, yangın çıkarmadan oluşan elektrik hasarlarını kapsamaz. Kısa devre, topraklama hatası veya voltaj iniş-çıkışı sonucu oluşan zararlar genel şartlarda teminat dışıdır. Ancak aynı kısa devre yangına dönüşürse, çıkan yangının bina ve eşyada yaptığı hasar teminat kapsamına girer. Yani riskin sonucu, hangi poliçenin konuşacağını belirler.
Elektronik Cihaz Teminatı Ne Kadar Güvenlik Sağlar?
Wallbox için konut poliçesindeki en geniş güvence, elektronik cihaz teminatıdır. Bu teminat kısa devre, yüksek voltaj, yangın, hırsızlık, su ve rutubet gibi ani ve beklenmedik zararları kapsayabilir. Bazı konut sigortalarında elektrikli araç şarj üniteleri ve akıllı ev cihazları bu teminat altında değerlendirilir.
Ama iki teknik detayı poliçenizde aramanız gerekir. Birincisi, bazı poliçeler elektronik cihaz teminatını ev içindeki cihazlarla sınırlar; garajdaki veya açık otoparktaki ünite bu tanımın dışında kalabilir. İkincisi, cihaz yaşı üst sınırı konabilir; birkaç yıllık ünite için tazminatta amortisman uygulanması bu sınıra bağlıdır. Ünite bedelini ve kurulum masrafını poliçeye yazdırmak, eksik sigorta oranlamasını önlemenin en basit yoludur.
Elektrikli Araç Kaskoları Şarj Ekipmanına Ne Vaat Ediyor?
Kural kaskonun duvardaki üniteyi kapsamaması yönünde olsa da, elektrikli araçlara özel kasko paketleri bu kurala istisna getirmeye başladı. Şirketler arasındaki limit ve kapsam farkları ciddi boyutta, o yüzden paketi fiyata göre değil teminat listesine göre seçmek gerekir. Örnek uygulamalardan bazıları:
- Bir şirketin elektrikli araç kaskosunda kapalı garajdaki duvar tipi şarj ünitesi veya indüksiyon plakası, kazaen çarpma ya da kötü niyetli hareket sonucu zarar görürse 45.000 TL limitle karşılanıyor; şarj kablosunun zararı ve çalınması ise polis tutanağı şartıyla 15.000 TL limitle güvence altında.
- Başka bir şirketin elektrikli kaskosunda duvar tipi şarj cihazının arıza ve kaza kaynaklı zararları, şarj kablosu ve adaptör zararı ile çalınması kapsam içinde; duvar kutusu ve indüksiyon plakası için kemirgen hasarı dahi teminata dâhil.
- Bir başka şirket, hatalı şarj teminatı adı altında, konutta kurulu duvar tipi şarj ünitesinin yol açtığı durumlarda aracı koruyan bir teminat sunuyor.
Prizden kullanılan taşınabilir şarj cihazları duvar tipi ünite teminatına girmez; bunlar şarj kablosu ve adaptör teminatı altında değerlendirilir. Sattığınız veya kiraladığınız evde kalan duvar ünitesini ise kablo gibi görmemek gerekir.
Apartmanda ve Sitede Duvar Box: কার পলিসি, কার সিদ্ধান্ত?
আপনার নিজের পার্কিং এলাকায় স্থাপন করলে
নিজের প্রয়োজনের জন্য বাড়িতে স্থাপিত, অবাণিজ্জিক চার্জিং ইউনিটের জন্য চার্জিং নেটওয়ার্কে সংযুক্ত হওয়া বা লাইসেন্সের কোনো বাধ্যবাধকতা নেই। ডিভাইসের মূল্য আপনি পরিশোধ করে থাকলে আপনার আবাসন পলিসির সামগ্রী ও ডিভাইস কভারেজে অন্তর্ভুক্ত করে নেন। আপনি ভাড়াটিয়া এবং ইউনিটটি আপনার মাধ্যমে স্থাপিত হলে মূল্যটি আপনার সামগ্রী কভারেজেই থাকে; বৈদ্যুতিক সংস্থাপনের অংশ হলে বাড়িওয়ালার ভবন পলিসিও প্রাসঙ্গিক হতে পারে। এই পরিস্থিতিতে লিখিত সম্মতি ও মালিকানা প্রোটোকল ভবিষ্যতে দুই পক্ষকেই বড় কোনো বিরোধ থেকে রক্ষা করে।
সাধারণ পার্কিংয়ে স্থাপন করলে
পরিবেশ, নগরায়ণ ও জলবায়ু পরিবর্তন মন্ত্রণালয়ের 23 জুলাই 2024 তারিখের এবং 9936676 নম্বরের পত্রের মাধ্যমে, লাইসেন্স বা নির্মাণের প্রয়োজন নেই এমন চার্জিং স্টেশনগুলো সাধারণ এলাকায় নির্মাণের পরিধিতে ধরা হয় না; এর ফলে সাধারণ পার্কিংয়ে স্থাপন অধিকারীদের সংখ্যাগরিষ্ঠ সম্মতিতে সম্ভব হয়েছে। নিয়মবহির্ভূত স্থাপন শুধু মামলার ঝুঁকি তৈরি করে না, বীমা সুরক্ষাকেও বিপদে ফেলে: অননুমোদিত বা ত্রুটিপূর্ণ মাউন্টিং থেকে সৃষ্ট ক্ষতিগুলো বীমার বাইরে থেকে যেতে পারে।
সাধারণ এলাকায় থাকা ইউনিটগুলোর সুরক্ষা হলো সাইট বা ম্যানেজমেন্ট পলিসির বিষয়। এই ক্ষেত্রে প্রচলিত অনুশীলন এখনো সুস্থিত হয়নি; কিছু পলিসি সাধারণ এলাকার ডিভাইস ভবনের বীমার আওতায় কভার করে, কিছু আলাদা কভারেজ দাবি করে। বিদেশের উদাহরণগুলোতেও বীমাকারীদের এই বিষয়ে ভিন্ন ভিন্ন অভিমুখ রয়েছে। আপনি যদি সাইট ম্যানেজমেন্ট হন, তাহলে প্রথমেই স্পষ্ট করে নেওয়া যে কোন পলিসিতে ডিভাইসটি কোন বীমাকৃত মূল্য হিসেবে লেখা আছে, এটিই আপনার একমাত্র প্রতিরক্ষা রেখা। বাণিজ্জিক প্রতিষ্ঠানগুলোর জন্য চার্জিংয়ের সময় তৃতীয় পক্ষকে হওয়া শারীরিক ক্ষতি এবং ভূমিকম্প, বন্যা, শিলাবৃষ্টির মতো দুর্যোগকে কভার করে এমন বিশেষ চার্জিং স্টেশন পণ্যও রয়েছে।
ক্ষতির সময় অনুসরণীয় পথ ও দাবির সময়সীমা
ক্ষতির দিনে মাথায় আসবে প্রথম প্রশ্নটি হলো: ত্রুটির কারণ কী? ইউনিটটি নষ্ট করা জিনিসটি যদি গ্রিড-সংশ্লিষ্ট কোনো ভোল্টেজ সমস্যা হয় এবং আপনার কোনো দোষ না থাকে, তাহলে বিতরণ গ্রিড-জনিত সরঞ্জাম ক্ষতির জন্য ক্ষতির তারিখ থেকে দশ কার্যদিবসের মধ্যে বিতরণ সংস্থার কাছে দাবি করতে পারেন। এই সময়সীমা সীমিত হওয়ায় ত্রুটি নির্ধারণ বিলম্বিত না করে করানো অত্যন্ত গুরুত্বপূর্ণ।
চার্জিংয়ের সময় গাড়ি ও ইউনিট উভয়ই ক্ষতিগ্রস্ত হলে দুটি আলাদা ফাইল খোলা যেতে পারে: গাড়ির ক্ষতি ক্যাসকো থেকে, ইউনিটের ক্ষতি আবাসন পলিসি থেকে। তবে একই ক্ষতির জন্য দু'বার ক্ষতিপূরণ পাওয়া যায় না; দুটি পলিসি একে অপরের বিকল্প নয়। আগুন চার্জিং ইউনিট বা ভবনের বৈদ্যুতিক সংস্থাপন থেকে সৃষ্ট হলে, প্রস্তুতকারক ও মাউন্টিং প্রতিষ্ঠানের মধ্যকার দায় বিভাজনও ফাইলে প্রাসঙ্গিক হয়।
ডকুমেন্টেশন ক্ষতিপূরণের গতিকে সরাসরি প্রভাবিত করে। ইনভয়েস, সিরিয়াল নম্বর, মাউন্টিং ফর্ম এবং টেকনিশিয়ানের অনুমোদনপত্র সংরক্ষণ করুন। ওয়ারেন্টি মেয়াদের ত্রুটিগুলো বীমার বিষয় নয়; প্রথম যোগাযোগের ঠিকানা হওয়া উচিত প্রস্তুতকারক বা বিক্রেতার ওয়ারেন্টি।
পলিসি নবায়নের সময় পরীক্ষা তালিকা
বার্ষিক নবায়ন সময়কালই আপনার wallbox বীমায় প্রথমবার পরিচিত করানোর বা বর্তমান সুরক্ষা পর্যালোচনার সবচেয়ে স্বাভাবিক সময়। নীচের ছয়টি পয়েন্ট, পলিসিতে স্বাক্ষর করার আগে জিজ্ঞাসা করার উচিত এমন প্রশ্নগুলোর সারসংক্ষেপ:
- কভারেজের পলিসিতে সঠিক নাম কী, এবং সেই নামের অধীনে wallbox সংজ্ঞায়িত কি?
- বীমাকৃত স্থানের সংজ্ঞা কি আপনার বন্ধ গ্যারেজ এবং খোলা পার্কিং এলাকা অন্তর্ভুক্ত করে?
- ইউনিটের মূল্য এবং ইনস্টলেশন খরচ কি পলিসিতে লেখা হয়েছে?
- ইলেকট্রনিক ডিভাইস কভারেজে কি ডিভাইসের বয়সের সর্বোচ্চ সীমা আছে?
- ইনস্টলেশন অনুমোদিত প্রযুক্তিবিদ দ্বারা করানোর শর্ত কি নির্ধারিত হয়েছে?
- তৃতীয় পক্ষের আর্থিক দায়বদ্ধতার কভারেজ আছে কি এবং তার সীমা কি পর্যাপ্ত?
সারসংক্ষেপ: সঠিক প্রশ্ন ক্যাসকো নাকি আবাসন, তা নয়
এই লেখার মূল উপসংহারটি একটি বাক্যে ধরা যায়: সঠিক প্রশ্ন হল কোন পলিসি ভালো তা নয়, বরং আপনার ঝুঁকি কোন পলিসিতে সংজ্ঞায়িত তা। স্ট্যান্ডার্ড ক্যাসকো দেয়ালের ইউনিটটি কভার করে না; মৌলিক অগ্নিকাণ্ড কভারেজ আগুন ধরায়নি এমন বৈদ্যুতিক ক্ষতির ক্ষতিপূরণ দেয় না। এই দুটি ফাঁক ইলেকট্রনিক ডিভাইস কভারেজ এবং ইলেকট্রিক যানবাহনের ক্যাসকোতে বিশেষ চার্জিং সরঞ্জামের কভারেজ দিয়ে পূরণ করা হয়। আপনার ইউনিটটি তার মূল্যসহ পলিসিতে লেখানো, ইনস্টলেশন অনুমোদিত প্রযুক্তিবিদের মাধ্যমে করানো এবং নথিপত্র সংরক্ষণ করা - প্রযুক্তিগতভাবে নেওয়া যায় এমন সবচেয়ে কার্যকর তিনটি পদক্ষেপ। বাকিটা হল, ক্ষতি ঘটলে দুটি ফাইলের মধ্যের সীমানাটি আপনার জন্য নয়, বরং আগে থেকেই আপনার পক্ষে আঁকা থাকা।
উৎসসমূহ
- Wallbox ক্ষতিতে ক্যাসকো নাকি আবাসন?
- ঘরোয়া চার্জিং ইউনিটের বীমা: আবাসন কভারেজ
- EV ধরনের ইলেকট্রিক যানবাহনের চার্জার নষ্ট হলে কি ক্যাসকো ক্ষতিপূরণ দেয়?
- Yuvam আবাসন বীমা
- ইলেকট্রিক যানবাহনের ক্যাসকো
- পরিবেশবান্ধব চার্জিং স্টেশনের বীমা
- অ্যাপার্টমেন্ট ও আবাসন কমপ্লেক্সে ইলেকট্রিক যানবাহনের চার্জিং ইউনিটের বিস্তার
- ইলেকট্রিক যানবাহনের বীমা: ট্রাফিক, ক্যাসকো ও ব্যাটারি
- সাইট ও অ্যাপার্টমেন্টে ইলেকট্রিক চার্জিং স্টেশন স্থাপনের শর্তাবলী