Czy Twoje ubezpieczenie domu chroni Twój samochód elektryczny?
Udostępnij tę stronę
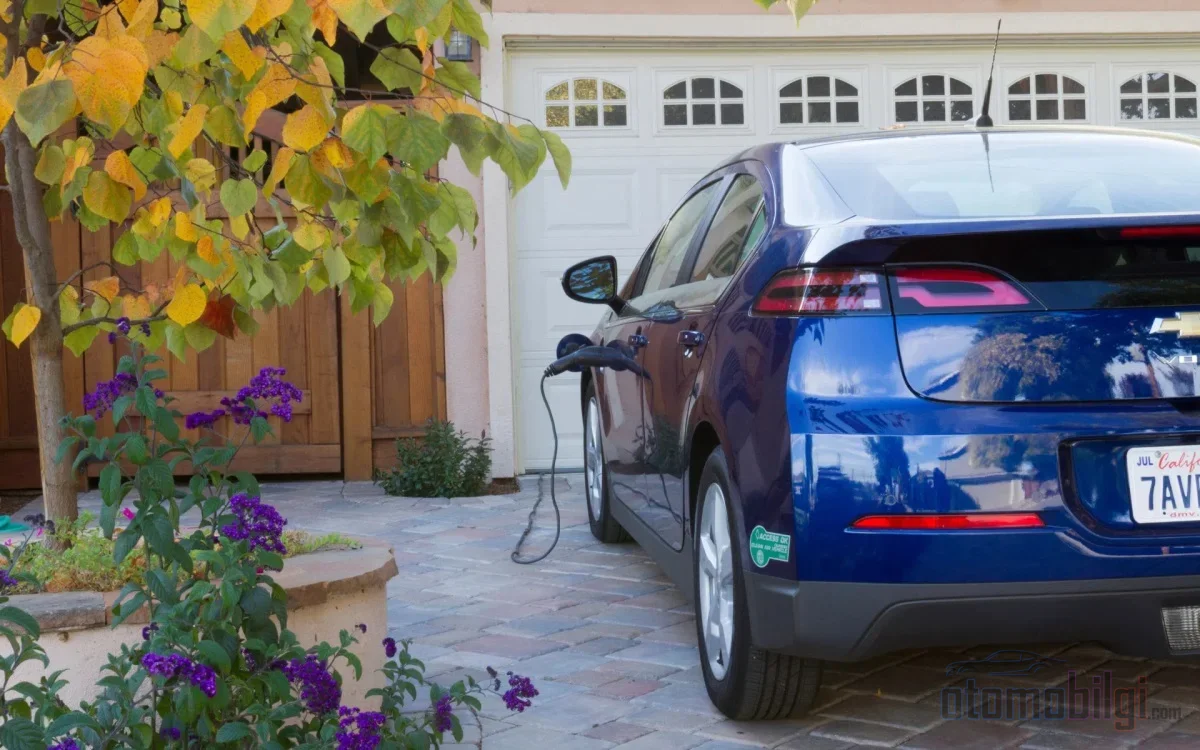
Z zasadą jako reguła, wallbox zamontowany na ścianie Twojego domu jest częścią budynku, a nie pojazdu: standardowe autocasco go nie obejmuje, a ochronę zapewniają gwarianty zapisane w polisie mieszkaniowej. Jeśli sam pojazd ulegnie uszkodzeniu podczas ładowania, do akcji wchodzi autocasco; jeśli natomiast uszkodzeniu ulega sama ładowarka, właściwym adresem jest Twoje ubezpieczenie domu. Poniżej znajdziesz, która polisa płaci w jakiej sytuacji oraz co sprawdzić przy odnawianiu polisy.
Najważniejsze informacje
- Wallbox z punktu widzenia ubezpieczenia jest elementem stałej instalacji budynku; jego wartość należy wpisać do polisy mieszkaniowej, a nie do polisy pojazdu.
- W Ogólnych Warunkach Ubezpieczenia Autocasco Pojazdów Samochodowych nie ma klauzuli obejmującej ładowarkę; ochrona możliwa jest wyłącznie na podstawie szczególnych warunków.
- Jeśli zwarcie nie przerodzi się w pożar, podstawowe ubezpieczenie od ognia nie płaci; niezbędne jest ubezpieczenie urządzeń elektronicznych.
- Montaż na wspólnym parkingu jest możliwy za zgodą zwykłej większości właścicieli lokali, zgodnie z pismem ministerstwa z 23 lipca 2024.
- Przy uszkodzeniu napięciowym pochodzącym z sieci roszczenie do spółki dystrybucyjnej można zgłosić w ciągu dziesięciu dni roboczych od daty szkody.
Dlaczego Ubezpieczenie Domu Obejmuje Wallboxa, a Autocasco Nie?
Sprowadzenie problemu do dwóch zmiennych za pomocą logiki inżynierskiej się sprawdza: gdzie zamontowano urządzenie i jaki ubezpieczony przedmiot zdefiniowano w polisie. Ładowarka przymocowana do ściany i podłączona do instalacji elektrycznej budynku, nawet jeśli służy pojazdowi, nie jest wyposażeniem pojazdu. Dlatego wartość urządzenia wpisuje się do polisy mieszkaniowej. Jeśli tego nie zrobiono, w momencie szkody stosuje się regułę niedoubezpieczenia i odszkodowanie wypłacane jest proporcjonalnie; czyli szkoda zostaje pokryta częściowo, a reszta obciąża Ciebie.
Po stronie autocasco sytuacja jest bardziej jednoznaczna. W Ogólnych Warunkach Ubezpieczenia Autocasco Pojazdów Samochodowych nie ma przepisów dotyczących ładowania, pojazdów elektrycznych ani baterii; zakres obejścia uzależniony jest od obecności urządzenia w pojeździe. Urządzenie wiszące na ścianie mieści się poza tą definicją. Niektóre firmy oferują urządzenie jako dodatkowe ubezpieczenie w pakietach autocasco dla pojazdów elektrycznych, ale to nie reguła ogólna, lecz wyjątek wynikający ze szczególnych warunków i klauzul danej firmy.
Nie istnieje też obowiązkowe ani jednolite ubezpieczenie dla domowych ładowarek. Ochrona zależy od definicji ubezpieczonego przedmiotu w polisie, dodatkowych klauzul i wyłączeń. Dlatego to samo urządzenie może dać zupełnie inne skutki w dwóch różnych polisach mieszkaniowych.
Która Szkode Kosztuje Kogo Kieszeni? Scenariusz Scenariusz Zakres
W praktyce możliwe jest zebranie typów szkód, z którymi się spotkasz, w ograniczonej liczbie scenariuszy. Poniższa tabela pokazuje, która polisa co do zasady wchodzi w grę w każdym scenariuszu:
| Scenariusz szkody | Kto co do zasady płaci |
|---|---|
| Zwarcie przerodziło się w pożar, budynek i mienie ucierpiały | Ubezpieczenie od ognia w polisie mieszkaniowej |
| Zwarcie uszkodziło urządzenie, pożaru nie było | Ubezpieczenie urządzeń elektronicznych (podstawowe ubezpieczenie od ognia nie płaci) |
| Uderzenie pioruna uszkodziło urządzenie | Podstawowe ubezpieczenie od uderzenia pioruna w polisie mieszkaniowej |
| Wahania napięcia z sieci uszkodziły urządzenie | Ubezpieczenie urządzeń elektronicznych; brak wady - roszczenie do firmy dystrybucyjnej |
| Urządzenie zepsuło się samo z siebie | Żadna polisa nie płaci; gwarancja producenta/sprzedawcy |
| Sam pojazd spłonął podczas ładowania | Autocasco (w pełnych autocasco ogień jest jednym z głównych ryzyk) |
| Urządzenie w zamkniętym garażu uszkodzone przez uderzenie lub akt wandalizmu | Specjalne ubezpieczenie stacji ładowania w autocasco pojazdów elektrycznych (z limitem) |
Miejscem wprowadzającym w błąd najczęściej jest drugi wiersz: podstawowe ubezpieczenie od ognia nie obejmuje uszkodzeń elektrycznych powstałych w wyniku pożaru. Szkody powstałe w wyniku zwarcia, błędu uziemienia lub wahań napięcia są wyłączone z ochrony zgodnie z warunkami ogólnymi. Jeśli jednak to samo zwarcie przerodzi się w pożar, szkody wyrządzone przez pożar w budynku i mieniu podlegają ochronie. Innymi słowy, skutek ryzyka decyduje o tym, która polisa się wypowie.
Jaką Ochronę Zapewnia Ubezpieczenie Urządzeń Elektronicznych?
Najszerszą ochroną dla wallboxa w polisie mieszkaniowej jest ubezpieczenie urządzeń elektronicznych. To ubezpieczenie może obejmować nagłe i nieoczekiwane szkody takie jak zwarcie, wysokie napięcie, pożar, kradzież, woda i wilgoć. W niektórych polisach mieszkaniowych stacje ładowania pojazdów elektrycznych i inteligentne urządzenia domowe są objęte tym ubezpieczeniem.
Ale w swojej polisie powinieneś sprawdzić dwie kwestie techniczne. Po pierwsze, niektóre polisy ograniczają ubezpieczenie urządzeń elektronicznych do urządzeń znajdujących się w domu; urządzenie w garażu lub na otwartym parkingu może wykraczać poza tę definicję. Po drugie, można ustalić górny limit wieku urządzenia; od tego limitu zależy zastosowanie amortyzacji przy odszkodowaniu dla kilkuletniego urządzenia. Najprostszym sposobem uniknięcia niedoubezpieczenia jest wpisanie do polisy ceny urządzenia i kosztów instalacji.
Co Autocasco Pojazdów Elektrycznych Obiecuje Sprzętowi Ładowania?
Chociaż zasada mówi, że autocasco nie obejmuje urządzenia naściennego, dedykowane pakiety autocasco dla pojazdów elektrycznych zaczęły wprowadzać wyjątki od tej zasady. Różnice w limitach i zakresie między firmami są znaczne, dlatego pakiet należy wybierać według listy ubezpieczeń, a nie według ceny. Oto niektóre przykładowe rozwiązania:
- W autocasco jednej firmy naścienna stacja ładowania lub płyta indukcyjna w zamkniętym garażu, uszkodzona w wyniku przypadkowego uderzenia lub aktów wandalizmu, jest pokrywana do limitu 45 000 TL; uszkodzenie i kradzież kabla ładującego są chronione do limitu 15 000 TL pod warunkiem sporządzenia protokołu policyjnego.
- W elektrycznym autocasco innej firmy w zakresie są szkody naściennego ładowarki spowodowane awarią i wypadkiem, szkody i kradzież kabla ładującego oraz adaptera; naścienna skrzynka i płyta indukcyjna objęte są szkodami powodowanymi przez gryzonie.
- Jeszcze inna firma oferuje ubezpieczenie pod nazwą ochrony przed nieprawidłowym ładowaniem, które chroni pojazd w sytuacjach spowodowanych przez naścienną stację ładowania zainstalowaną w domu.
Przenośne ładowarki używane z gniazdka nie są objęte ubezpieczeniem urządzenia naściennego; są one traktowane w ramach ubezpieczenia kabla ładującego i adaptera. Naściennego urządzenia pozostawionego w domu sprzedanym lub wynajętym nie należy traktować jak kabla.
Wallbox w mieszkaniu i na osiedlu: Czyja Polisa, Czyja Decyzja?
Jeśli instalujesz na własnym miejscu parkingowym
Dla niekomercyjnych ładowarek instalowanych w domu na własne potrzeby nie ma obowiązku podłączania do sieci ładowania ani posiadania licencji. Jeśli to Ty zapłaciłeś za urządzenie, możesz doliczyć je do ubezpieczenia mienia i urządzeń w polisie mieszkaniowej. Jeśli jesteś najemcą i to Ty zleciłeś instalację, koszt pozostaje w Twoim ubezpieczeniu mienia; a jeśli urządzenie zostało włączone do instalacji budynku, może pojawić się także polisa budynkowa właściciela. W takiej sytuacji pisemna zgoda i protokół własności uchronią w przyszłości obie strony przed poważnym sporem.
Jeśli instalujesz na wspólnym parkingu
Zgodnie z pismem Ministerstwa Środowiska, Urbanistyki i Zmian Klimatu z dnia 23 lipca 2024 o numerze 9936676 stacje ładowania niewymagające pozwolenia ani budowy nie są traktowane jako inwestycja budowlana na terenach wspólnych; dzięki temu instalacja na wspólnym parkingu stała się możliwa bezwzględną większością głosów właścicieli lokali. Nieprawidłowa instalacja rodzi nie tylko ryzyko procesu sądowego, ale także zagraża ochronie ubezpieczeniowej: szkody powstałe w wyniku nieautoryzowanego lub błędnego montażu mogą zostać wyłączone z ubezpieczenia.
Ochrona urządzeń na terenie wspólnym natomiast należy do polisy osiedla lub zarządcy. Praktyka w tym obszarze nie jest jeszcze ukształtowana; niektóre polisy obejmują urządzenie na terenie wspólnym w ramach ubezpieczenia budynku, inne wymagają odrębnej ochrony. Nawet w przykładach zagranicznych ubezpieczyciele mają różne podejścia do tej kwestii. Jeśli jesteś zarządcą osiedla, wcześniejsze wyjaśnienie, w której polisie i jako jaka ubezpieczona wartość wpisane jest urządzenie, to Twoja jedyna linia obrony. Dla przedsiębiorstw istnieją także specjalne produkty ubezpieczenia stacji ładowania obejmujące szkody wyrządzone osobom trzecim podczas ładowania oraz klęski żywiołowe, takie jak trzęsienie ziemi, powódź czy grad.
Postępowanie w razie szkody i terminy roszczeń
Pierwsze pytanie, jakie przychodzi do głowy w dniu szkody, brzmi: jaka jest przyczyna awarii? Jeśli to, co uszkodziło urządzenie, to problem z napięciem po stronie sieci i nie ponosisz winy, możesz zgłosić szkody w sprzęcie spowodowane siecią dystrybucyjną do firmy dystrybucyjnej w ciągu dziesięciu dni roboczych od daty szkody. Ponieważ ten termin jest ograniczony, kluczowe znaczenie ma niezwłoczne ustalenie przyczyny awarii.
Jeśli podczas ładowania uszkodzeniu uległy zarówno samochód, jak i urządzenie, można otworzyć dwa oddzielne wnioski: szkoda samochodu z ubezpieczenia autocasco, a szkoda urządzenia z polisy mieszkaniowej. Jednak za tę samą szkodę nie można otrzymać dwukrotnego odszkodowania; dwie polisy nie są sobą nawzajem. Jeśli pożar pochodził ze stacji ładowania lub instalacji budynku, kwestia odpowiedzialności między wspólnotą mieszkaniową a firmą montażową pojawia się w ubezpieczeniu od ognia.
Dokumentacja bezpośrednio wpływa na szybkość wypłaty odszkodowania. Zachowaj fakturę, numer seryjny, formularz montażowy oraz certyfikat uprawnień technika. Awarie w okresie gwarancji nie są sprawą ubezpieczenia; pierwszym adresem, do którego należy się zwrócić, powinna być gwarancja producenta lub sprzedawcy.
Lista kontrolna przy odnowieniu polisy
Okres corocznego odnowienia to najbardziej naturalny moment, aby po raz pierwszy zgłosić swoją ładowarkę wallbox do ubezpieczenia lub przejrzeć obecną ochronę. Poniższe sześć punktów podsumowuje pytania, które warto zadać przed podpisaniem polisy:
- Jaka jest pełna nazwa ubezpieczenia w polisie i czy wallbox jest zdefiniowany pod tą nazwą?
- Czy definicja miejsca objętego ochroną obejmuje zamknięty garaż i parking otwarty?
- Czy cena urządzenia i koszty instalacji zostały wpisane do polisy?
- Czy w ubezpieczeniu urządzeń elektronicznych istnieje górny limit wieku urządzenia?
- Czy przewidziano warunek, że instalacja musi być wykonana przez autoryzowanego technika?
- Czy istnieje ubezpieczenie odpowiedzialności cywilnej wobec osób trzecich i czy limit jest wystarczający?
Podsumowanie: Właściwe pytanie brzmi: autocasco czy ubezpieczenie mieszkania - to nie to samo
Główny wniosek z tego tekstu mieści się w jednym zdaniu: właściwe pytanie to nie to, która polisa jest lepsza, lecz w której polisie zdefiniowane jest Twoje ryzyko. Standardowe autocasco nie obejmuje urządzenia zamontowanego na ścianie; podstawowa ochrona przeciwpożarowa nie pokrywa uszkodzeń elektrycznych, które nie spowodowały pożaru. Te dwie luki wypełniają ubezpieczenie urządzeń elektronicznych oraz specjalna ochrona sprzętu ładowania w ubezpieczeniu pojazdów elektrycznych. Wpisanie urządzenia do polisy wraz z jego wartością, zlecenie instalacji autoryzowanemu technikowi i przechowywanie dokumentacji to trzy najskuteczniejsze możliwe posunięcia. Reszta polega na tym, aby granica między dwiema sprawami była z góry wyznaczona dla Ciebie, a nie przez Ciebie, gdy dojdzie do szkody.
Źródła
- Szkoda wallboxa: autocasco czy ubezpieczenie mieszkania?
- Ubezpieczenie domowej stacji ładowania: zakres ochrony mieszkaniowej
- Czy autocasco pokrywa awarię ładowarki pojazdu elektrycznego (EV)?
- Ubezpieczenie mieszkaniowe Yuvam
- Elektrikli Ara
- Ubezpieczenie ekologicznej stacji ładowania
- Upowszechnianie stacji ładowania pojazdów elektrycznych w blokach i osiedlach
- Ubezpieczenie pojazdów elektrycznych: OC, autocasco i bateria
- Warunki instalacji elektrycznych stacji ładowania na osiedlach i w blokach