Защищает ли ваша жилищная страховка ваш электромобиль?
Поделиться этой страницей
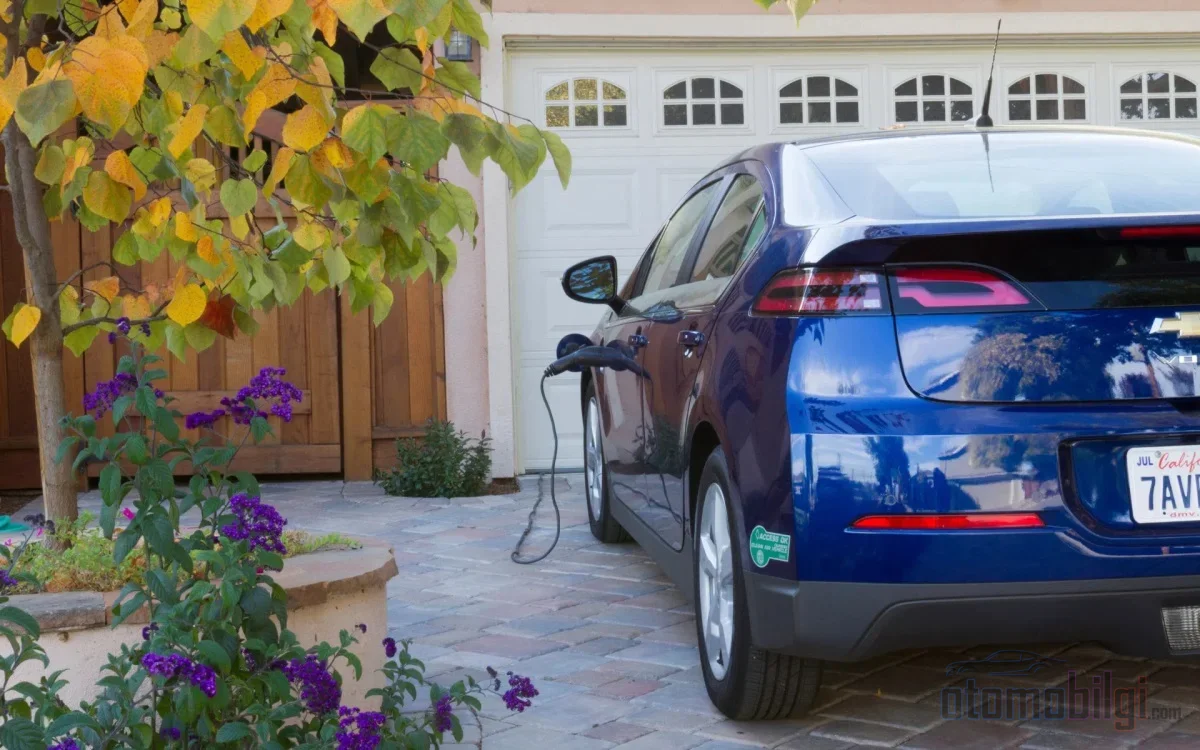
По общему правилу настенный зарядный бокс (wallbox), который вы монтируете на стене своего дома, является частью здания, а не вашего автомобиля: стандартный каско его не покрывает, защита обеспечивается покрытиями, вписанными в жилищный полис. Если сам автомобиль пострадает во время зарядки, вступает в действие каско; при повреждении самой зарядной станции правильный адрес - ваш жилищный полис. Ниже вы найдете, какой полис что оплачивает в каком случае и что нужно проверить при продлении полиса.
Основные положения
- Wallbox с точки зрения страхования - это стационарный элемент электропроводки здания; его стоимость следует вписывать не в полис автомобиля, а в жилищный полис.
- В Общих условиях страхования каско наземных транспортных средств нет положения, охватывающего зарядную станцию; покрытие возможно только по особым условиям.
- Если короткое замыкание не перешло в пожар, базовое огневое покрытие не выплачивает; требуется покрытие электронных устройств. необходимо.
- Установка на общей парковке возможна согласно письму министерства от 23 июля 2024 года большинством голосов всех собственников.
- При повреждении из-за скачка напряжения в сети в течение десяти рабочих дней с даты ущерба можно подать требование дистрибьюторской компании.
Почему жилищная страховка покрывает wallbox, а каско - нет?
Полезно свести проблему к двум переменным с помощью инженерной логики: куда смонтировано оборудование и какой застрахованный объект определен в полисе. Зарядная станция, закрепленная на стене и подключенная к электропроводке здания, не считается оборудованием автомобиля, даже если используется для него. Поэтому стоимость станции вписывается в жилищный полис. Если этого не сделано, в момент ущерба применяется правило неполного страхования, и возмещение выплачивается пропорционально; то есть ущерб покрывается частично, а частично остается за вами.
В отношении каско картина яснее. В Общих условиях страхования каско наземных транспортных средств нет положений о понятиях зарядки, электромобиля и батареи; охват требует нахождения оборудования на самом автомобиле. Устройство, висящее на стене, в это определение не попадает. Некоторые компании предлагают станцию в качестве дополнительного покрытия в специальных каско-пакетах для электромобилей, но это не общее правило, а исключение, действующее на основе собственных особых условий и оговорок компании.
Для каждой домашней зарядной станции нет ни обязательной, ни единой страховки. Защита зависит от определения застрахованного объекта в полисе, дополнительных оговорок и исключений. Поэтому одно и то же устройство в двух разных жилищных полисах может дать совершенно разные результаты.
Какой ущерб из чьего кармана? Охват по сценариям
На практике типы ущерба, с которыми вы можете столкнуться, можно свести к ограниченному числу сценариев. Приведенная ниже таблица показывает, какой полис по общему правилу вступает в действие в каждом сценарии:
| Сценарий ущерба | По общему правилу оплачивает |
|---|---|
| Короткое замыкание перешло в пожар, здание и имущество повреждены | Огневое покрытие жилищного полиса |
| Короткое замыкание повредило станцию, пожара не было | Покрытие электронных устройств (базовое огневое покрытие не выплачивает) |
| Удар молнии повредил станцию | Базовое покрытие молнии жилищного полиса |
| Скачок напряжения в сети повредил устройство | Покрытие электронных устройств; при отсутствии дефекта - требование к дистрибьюторской компании |
| Станция вышла из строя сама по себе | Никакой полис не покрывает; гарантия производителя/продавца |
| Сам автомобиль сгорел во время зарядки | Каско (в полном каско пожар является одним из основных покрытий) |
| Устройство в закрытом гараже повреждено в результате столкновения или умышленных действий | Специальное покрытие зарядного устройства в каско для электромобилей (с лимитом) |
Больше всего заблуждений вызывает вторая строка: базовое покрытие от пожара не покрывает электрические повреждения, возникшие в результате пожара. Повреждения в результате короткого замыкания, ошибки заземления или перепадов напряжения согласно общим условиям не покрываются. Однако если то же короткое замыкание приводит к пожару, ущерб, причинённый возникшим пожаром зданию и имуществу, входит в покрытие. Иными словами, результат риска определяет, какой полис будет говорить.
Насколько надёжно покрытие электронных устройств?
Для Wallbox самое широкое покрытие в жилищном полисе - это покрытие электронных устройств. Оно может покрывать внезапные и непредвиденные повреждения, такие как короткое замыкание, высокое напряжение, пожар, кража, вода и влага. В некоторых жилищных страховках зарядные устройства для электромобилей и устройства умного дома рассматриваются в рамках этого покрытия.
Но в вашем полисе нужно проверить два технических момента. Во-первых, некоторые полисы ограничивают покрытие электронных устройств устройствами внутри дома; устройство в гараже или на открытой парковке может не подпадать под это определение. Во-вторых, может быть установлен предельный возраст устройства; для устройства возрастом в несколько лет применение амортизации при возмещении зависит от этого ограничения. Самый простой способ избежать недострахования - внести в полис стоимость устройства и расходы на установку.
Что каско для электромобилей обещает зарядному оборудованию?
Хотя правило состоит в том, что каско не покрывает настенное устройство, специальные каско-пакеты для электромобилей начали делать исключения из этого правила. Различия между компаниями по лимитам и покрытию весьма значительны, поэтому пакет следует выбирать не по цене, а по списку покрытий. Вот некоторые примеры практики:
- В каско для электромобилей одной компании, если настенное зарядное устройство или индукционная панель в закрытом гараже повреждены в результате случайного столкновения или умышленных действий, 45 000 TL покрывается с лимитом; повреждение и кража зарядного кабеля покрываются при условии наличия полицейского протокола 15 000 TL с лимитом.
- В электрическом каско другой компании повреждения настенного зарядного устройства из-за неисправности и аварии, повреждение зарядного кабеля и адаптера, а также их кража входят в покрытие; для настенного блока и индукционной панели даже повреждение грызунами включено в покрытие.
- Ещё одна компания предлагает покрытие под названием «покрытие при неисправной зарядке», защищающее автомобиль в ситуациях, вызванных настенным зарядным устройством, установленным в жилище.
Портативные зарядные устройства, используемые от розетки, не входят в покрытие настенных устройств; они рассматриваются в рамках покрытия зарядного кабеля и адаптера. Настенное устройство, оставшееся в проданной или сданной в аренду квартире, не следует рассматривать как кабель.
Wallbox в многоквартирном доме и на участке: чей полис, чьё решение?
Если вы устанавливаете его на своей парковочном месте
Для домашних, некоммерческих зарядных устройств, установленных для собственных нужд, нет обязательного подключения к зарядной сети или лицензирования. Если вы оплатили стоимость устройства, его можно включить в страховое покрытие имущества и приборов вашего жилищного полиса. Если вы арендатор и установка устройства выполнена по вашей инициативе, стоимость остается в вашем имущественном покрытии; если оно включено в инфраструктуру, может встать вопрос и о полисе здания собственника. В этом случае письменное согласие и протокол о собственности защитят обе стороны от серьезных споров в будущем.
Если вы устанавливаете на общей парковке
Согласно письму Министерства окружающей среды, градостроительства и изменения климата от 23 июля 2024 года за номером 9936676 зарядные станции, не требующие лицензии или строительства, не считаются частью строительных работ в общих зонах; благодаря этому установка на общей парковке стала возможной при согласии большинства собственников помещений. Ненадлежащая установка не только создает риск судебного иска, но и ставит под угрозу страховую защиту: ущерб, возникший из-за несанкционированного или неправильного монтажа, может остаться вне страхового покрытия.
Защита устройств в общей зоне является предметом полиса жилого комплекса или управления. Практика в этой области еще не устоялась: некоторые полисы покрывают устройство в общей зоне в рамках страхования здания, другие требуют отдельного покрытия. Даже в зарубежных примерах страховщики имеют разные подходы к этому вопросу. Если вы управляющий жилого комплекса, ваша единственная линия защиты - заранее уточнить, в каком полисе и в качестве какого застрахованного объекта указано устройство. Для коммерческих предприятий существуют и специальные продукты по зарядным станциям, покрывающие телесные повреждения третьих лиц при зарядке, а также стихийные бедствия, такие как землетрясение, наводнение и град.
Порядок действий при страховом случае и сроки подачи претензий
Первый вопрос, который приходит в голову в день ущерба: какова причина неисправности? Если устройство повредила проблема с напряжением в сети и вашей вины нет, вы можете предъявить претензию распределительной компании за ущерб оборудованию из-за распределительной сети в течение десяти рабочих дней с даты ущерба. Поскольку этот срок ограничен, критически важно своевременно провести диагностику неисправности, не откладывая.
Если при зарядке пострадали и автомобиль, и устройство, можно открыть два отдельных дела: ущерб автомобилю - по каско, ущерб устройству - по жилищному полису. Однако за один и тот же ущерб двойная компенсация не выплачивается; два полиса не заменяют друг друга. Если пожар произошел из-за зарядного устройства или проводки здания, в деле также встает вопрос разграничения ответственности между производителем и монтажной компанией.
Документирование напрямую влияет на скорость выплаты компенсации. Сохраните счет, серийный номер, монтажную форму и квалификационное удостоверение техника. Неисправности в течение гарантийного срока не являются предметом страхования; первым адресом обращения должна быть гарантия производителя или продавца.
Контрольный список при продлении полиса
Годовой период продления - самое естественное время, чтобы впервые представить ваш wallbox страховщику или пересмотреть имеющуюся защиту. Следующие шесть пунктов обобщают вопросы, которые следует задать перед подписанием полиса:
- Каково точное название покрытия в полисе и определен ли wallbox под этим названием?
- Включает ли определение застрахованного места ваш закрытый гараж и открытую парковку?
- Стоимость блока и расходы на установку внесены в полис?
- Есть ли верхний предел возраста устройства в покрытии электронных устройств?
- Предусмотрено ли условие, что установка должна быть выполнена авторизованным техником?
- Есть ли покрытие гражданской ответственности перед третьими лицами и достаточен ли лимит?
Итог: Правильный вопрос - не «каско или дом», а «какое именно»
Главный вывод этой статьи укладывается в одно предложение: правильный вопрос не в том, какой полис лучше, а в том, в каком полисе определён ваш риск. Стандартное каско не покрывает блок на стене; базовое покрытие от пожара не оплачивает ущерб от электричества, не вызвавший возгорания. Эти два пробела заполняются покрытием электронных устройств и специальным покрытием зарядного оборудования в каско электромобиля. Внесение вашего блока в полис с указанием его стоимости, установка авторизованным техником и хранение документов - это три самых эффективных шага, которые технически возможны. Остальное - это то, что граница между двумя делами при наступлении ущерба заранее проведена не вместо вас, а для вас.
Источники
- Ущерб настенной зарядной станции: каско или дом?
- Страхование домашней зарядной станции: покрытие жилья
- Если зарядное устройство электромобиля типа EV выходит из строя - оплатит ли каско?
- Страхование жилья «Ювам»
- КАСКО для электромобилей
- Страхование экологичных зарядных станций
- Распространение зарядных устройств для электромобилей в жилых комплексах и многоквартирных домах
- Страхование электромобиля: ОСАГО, КАСКО и батарея
- Условия установки электрических зарядных станций в жилых комплексах и многоквартирных домах