¿Su seguro de hogar protege su coche eléctrico?
Comparte esta página
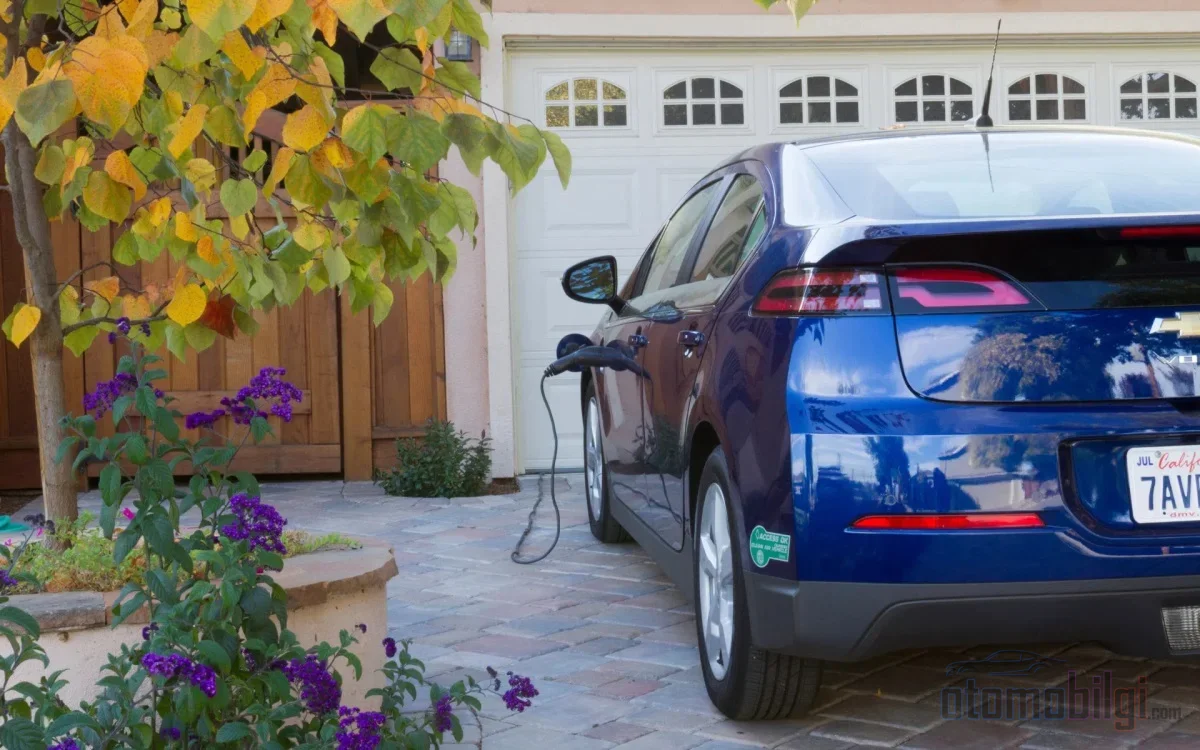
Como regla general, el wallbox que monta en la pared de su casa es parte del edificio, no del vehículo: un seguro de daños estándar no lo cubre, y su protección se brinda mediante las coberturas incluidas en la póliza de vivienda. Si el vehículo sufre daños durante la carga, entra en juego el seguro de daños; si la unidad de carga sufre daños por sí misma, la dirección correcta es su seguro de hogar. A continuación encontrará qué póliza paga en cada caso y qué debe verificar al renovar su póliza.
Lo más destacado
- El wallbox, a efectos del seguro, es una instalación fija perteneciente al edificio ; su valor debe figurar en la póliza de vivienda, no en la póliza del vehículo.
- En las Condiciones Generales del Seguro de Daños para Vehículos Terrestres no existe ninguna disposición que cubra la unidad de carga; la cobertura solo llega mediante condiciones especiales.
- Si el cortocircuito no se convierte en incendio, la cobertura básica de incendio no paga; se necesita la cobertura de dispositivos electrónicos .
- La instalación en un aparcamiento común es posible con la carta ministerial de fecha 23 de julio de 2024 mediante la mayoría simple de los propietarios.
- En caso de daño por voltaje de la red, se puede presentar una reclamación a la empresa distribuidora dentro de los diez días hábiles a partir de la fecha del daño.
¿Por qué el Seguro de Hogar Cubre el Wallbox y el Seguro de Daños No?
Reducir el problema a dos variables con lógica de ingeniería resulta útil: dónde está montado el equipo y qué bien asegurado se ha definido en la póliza. Una unidad de carga fijada a la pared y conectada a la instalación eléctrica del edificio no se considera equipamiento del vehículo, aunque se use para el coche. Por eso el valor de la unidad se incluye en la póliza de vivienda. Si no se ha incluido, en el momento del daño se aplica la regla de infraseguro y la indemnización se paga de forma prorrateada; es decir, el daño se cubre parcialmente y la otra parte corre de su cuenta.
En el lado del seguro de daños el panorama es más claro. En las Condiciones Generales del Seguro de Daños para Vehículos Terrestres no se encuentra ninguna regulación sobre los conceptos de carga, vehículo eléctrico y batería; la cobertura exige que el equipo esté a bordo del vehículo. La unidad colgada en la pared queda fuera de esa definición. Algunas compañías ofrecen la unidad como cobertura adicional en paquetes de seguro de daños específicos para vehículos eléctricos, pero esto no es una regla general, sino una excepción que llega mediante las condiciones especiales y cláusulas de cada compañía.
Tampoco existe un seguro obligatorio y uniforme para cada unidad de carga doméstica. La protección depende de la definición del bien asegurado en la póliza, de las cláusulas adicionales y de las exclusiones. Por eso el mismo dispositivo puede producir resultados totalmente diferentes en dos pólizas de vivienda distintas.
¿Qué Daño Sale del Bolsillo de Quién? Alcance Escenario por Escenario
En la práctica, es posible agrupar los tipos de daño que encontrará en un número limitado de escenarios. La siguiente tabla muestra qué póliza entra en juego como regla general en cada escenario:
| Escenario de daño | Quién paga como regla general |
|---|---|
| El cortocircuito se convirtió en incendio, el edificio y los bienes sufrieron daños | La cobertura de incendio de la póliza de vivienda |
| El cortocircuito dañó la unidad, no hubo incendio | Cobertura de dispositivos electrónicos (la cobertura básica de incendio no paga) |
| Un rayo dañó la unidad | La cobertura básica de rayo de la póliza de vivienda |
| Una fluctuación de voltaje de la red dañó el dispositivo | Cobertura de dispositivos electrónicos; si no hay defecto, reclamación a la empresa distribuidora |
| La unidad se averió por sí sola | No paga ninguna póliza; garantía del fabricante/vendedor |
| El propio vehículo se incendió durante la carga | Seguro a todo riesgo (el incendio es una de las coberturas principales en las pólizas a todo riesgo) |
| La unidad del garaje cerrado sufrió daños por un golpe o por mala fe | Cobertura especial de la unidad de carga en el seguro a todo riesgo de vehículos eléctricos (con límite) |
El punto que genera mayor confusión es la segunda línea: la cobertura básica de incendio no cubre los daños eléctricos derivados de un incendio. Los daños causados por un cortocircuito, una falla de puesta a tierra o fluctuaciones de voltaje quedan fuera de cobertura según las condiciones generales. Sin embargo, si ese mismo cortocircuito se convierte en un incendio, el daño que el incendio cause al edificio y a los bienes entra dentro de la cobertura. Es decir, el resultado del riesgo determina qué póliza habla.
¿Cuánta Seguridad Ofrece la Cobertura de Dispositivos Electrónicos?
Para el wallbox, la mayor garantía en la póliza de vivienda es la cobertura de dispositivos electrónicos. Esta cobertura puede incluir daños súbitos e inesperados como cortocircuitos, alto voltaje, incendio, robo, agua y humedad. En algunos seguros de vivienda, las unidades de carga de vehículos eléctricos y los dispositivos del hogar inteligente se evalúan bajo esta cobertura.
Pero hay dos detalles técnicos que debe buscar en su póliza. Primero, algunas pólizas limitan la cobertura de dispositivos electrónicos a los aparatos dentro de la casa; la unidad del garaje o del estacionamiento abierto puede quedar fuera de esta definición. Segundo, se puede establecer una edad máxima del dispositivo; la aplicación de amortización en la indemnización para una unidad de varios años depende de este límite. La forma más sencilla de evitar una infrasegur proporcional es hacer que el valor de la unidad y el costo de instalación queden escritos en la póliza.
¿Qué Prometen los Seguros a Todo Riesgo de Vehículos Eléctricos Respecto al Equipo de Carga?
Aunque la regla es que el todo riesgo no cubra la unidad de pared, los paquetes de seguro a todo riesgo especiales para vehículos eléctricos han empezado a introducir excepciones a esta regla. Las diferencias de límite y cobertura entre empresas son considerables, por lo que hay que elegir el paquete según la lista de coberturas y no según el precio. Algunos ejemplos de aplicaciones:
- En el seguro a todo riesgo de vehículos eléctricos de una empresa, si la unidad de carga mural o la placa de inducción del garaje cerrado sufre daños por una colisión accidental o un acto de mala fe 45.000 TL se cubre con ese límite; el daño y robo del cable de carga quedan garantizados con la condición de atestado policial con un límite de 15.000 TL .
- En el seguro a todo riesgo eléctrico de otra empresa, están cubiertos los daños de la unidad de carga mural por fallas y accidentes, el daño y robo del cable de carga y del adaptador; para la caja mural y la placa de inducción incluso el daño por roedores está incluido en la cobertura.
- Otra empresa, bajo el nombre de cobertura de carga defectuosa, ofrece una cobertura que protege el vehículo en situaciones causadas por la unidad de carga mural instalada en la vivienda.
Los cargadores portátiles usados desde el enchufe no entran en la cobertura de unidad mural; estos se evalúan bajo la cobertura de cable de carga y adaptador. La unidad mural que queda en la casa que vende o alquila no debe considerarse como un cable.
Wallbox en el Edificio y el Complejo: ¿De Quién es la Póliza, Quién Decide?
Si la instala en su propio espacio de estacionamiento
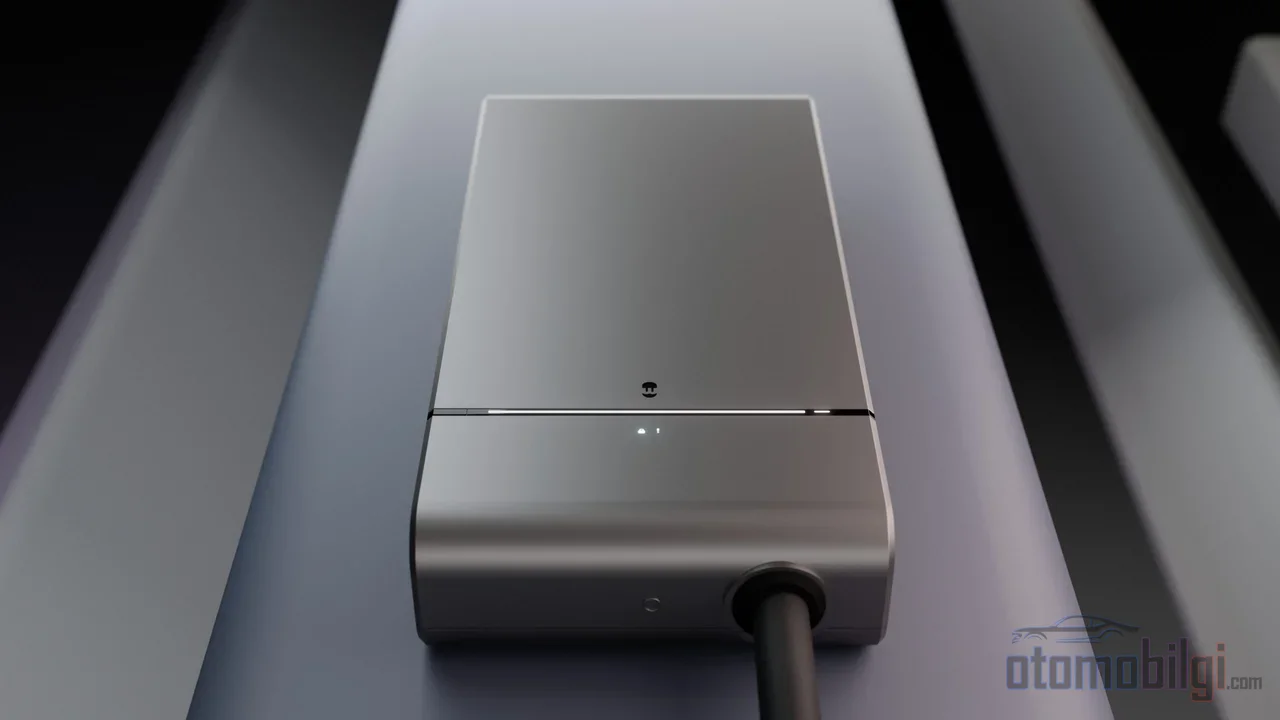
No existe obligación de conexión a la red de carga ni de licencia para las unidades de carga domésticas, no comerciales e instaladas para uso propio. Si usted pagó el precio del dispositivo, puede incluirlo en las coberturas de bienes y equipos de su póliza de vivienda. Si es inquilino y usted encargó la instalación de la unidad, el precio queda dentro de su cobertura de bienes; si está integrado en la instalación, también puede entrar en juego la póliza de edificio del propietario. En ese caso, una aprobación por escrito y un acta de propiedad protegen a ambas partes de un gran conflicto futuro.
Si lo instala en un aparcamiento común
Con la carta del Ministerio de Medio Ambiente, Urbanismo y Cambio Climático de fecha 23 de julio de 2024 y número 9936676, las estaciones de carga que no requieren licencia ni construcción no se consideran dentro del ámbito de obra; gracias a ello, la instalación en aparcamientos comunes pasó a ser posible con la mayoría simple de los propietarios. Una instalación irregular no solo genera riesgo de demanda, sino que también compromete la garantía del seguro: los daños derivados de un montaje no autorizado o defectuoso pueden quedar fuera del seguro.
La protección de las unidades en zonas comunes es asunto de la póliza del complejo o de la administración. La práctica en este ámbito aún no está consolidada; algunas pólizas cubren el dispositivo en zona común dentro del seguro del edificio, otras exigen una cobertura aparte. Incluso en ejemplos del extranjero los aseguradoras tienen enfoques diferentes sobre este tema. Si usted es la administración del complejo, aclarar desde el principio en qué póliza y como qué bien asegurado está registrado el dispositivo es su única línea de defensa. Para empresas comerciales también existen productos especiales de estación de carga que cubren los daños corporales causados a terceros durante la carga y desastres como terremoto, inundación o granizo.
Qué hacer en caso de daño y plazos de reclamación
La primera pregunta que surgirá el día del daño es: cuál es la causa de la avería? Si lo que dañó la unidad fue un problema de voltaje de la red y usted no tiene culpa, puede reclamar a la empresa distribuidora los daños en equipos originados por la red de distribución dentro de los diez días hábiles a partir de la fecha del daño. Como este plazo es limitado, es de importancia crítica hacer el diagnóstico de la avería sin demora.
Si durante la carga se dañaron tanto el vehículo como la unidad, pueden abrirse dos expedientes separados: el daño del vehículo por el seguro de todo riesgo y el de la unidad por la póliza de vivienda. Sin embargo, no se percibe una indemnización dos veces por el mismo daño; las dos pólizas no son sustitutas una de otra. Si el incendio se originó en la unidad de carga o en la instalación del edificio, en el expediente también surge el reparto de responsabilidad entre el fabricante y la empresa instaladora.
La documentación afecta directamente a la rapidez de la indemnización. Guarde la factura, el número de serie, el formulario de montaje y el certificado de habilitación del técnico. Las averías dentro del período de garantía no son asunto del seguro; la primera instancia debe ser la garantía del fabricante o del vendedor.
Lista de comprobación al renovar la póliza
El período de renovación anual es el momento más natural para presentar su wallbox por primera vez al seguro o revisar su protección actual. Los siguientes seis puntos resumen las preguntas que deben hacerse antes de firmar la póliza:
- Cuál es el nombre exacto de la cobertura en la póliza, el wallbox está definido bajo ese nombre?
- La definición de lugar asegurado incluye su garaje cerrado y el aparcamiento al aire libre?
- ¿El precio de la unidad y los gastos de instalación quedaron escritos en la póliza?
- ¿En la cobertura de dispositivos electrónicos hay una edad máxima para el dispositivo?
- ¿Se estipula la condición de que la instalación sea realizada por un técnico autorizado?
- ¿Existe cobertura de responsabilidad civil frente a terceros y su límite es suficiente?
Resumen: La pregunta correcta es Kasko o de hogar, no cuál
La conclusión principal de este artículo cabe en una sola frase: la pregunta correcta no es cuál póliza es mejor, sino en cuál póliza está definido su riesgo. El kasko estándar no cubre la unidad montada en la pared; la cobertura básica de incendio no paga un daño eléctrico que no provoque incendio. Estos dos vacíos se cubren con la cobertura de dispositivos electrónicos y la cobertura de equipos de carga especiales del kasko de vehículos eléctricos. Registrar su unidad en la póliza con su precio, encargar la instalación a un técnico autorizado y guardar los documentos son las tres jugadas más eficientes que se pueden hacer técnicamente. Lo demás consiste en que, cuando llegue el siniestro, la frontera entre ambos expedientes ya haya quedado trazada de antemano a su favor.
Fuentes
- ¿Kasko o de hogar ante un daño del wallbox?
- Seguro de la unidad de carga doméstica: cobertura del seguro de hogar
- SI EL CARGADOR DEL VEHÍCULO ELÉCTRICO TIPO EV SE AVERÍA, ¿Paga el kasko?
- Seguro de Vivienda Yuvam
- Seguro de Casco para Vehículos Eléctricos
- Seguro de Estación de Carga Ecológica
- Generalización de las unidades de carga de vehículos eléctricos en edificios y urbanizaciones
- Seguro de Vehículo Eléctrico: Tráfico, Casco y Batería
- Condiciones de instalación de estaciones de carga eléctrica en urbanizaciones y edificios