Mercedes-Benz USA, 3분기에 럭셔리 SUV로 성장세를 기록했다
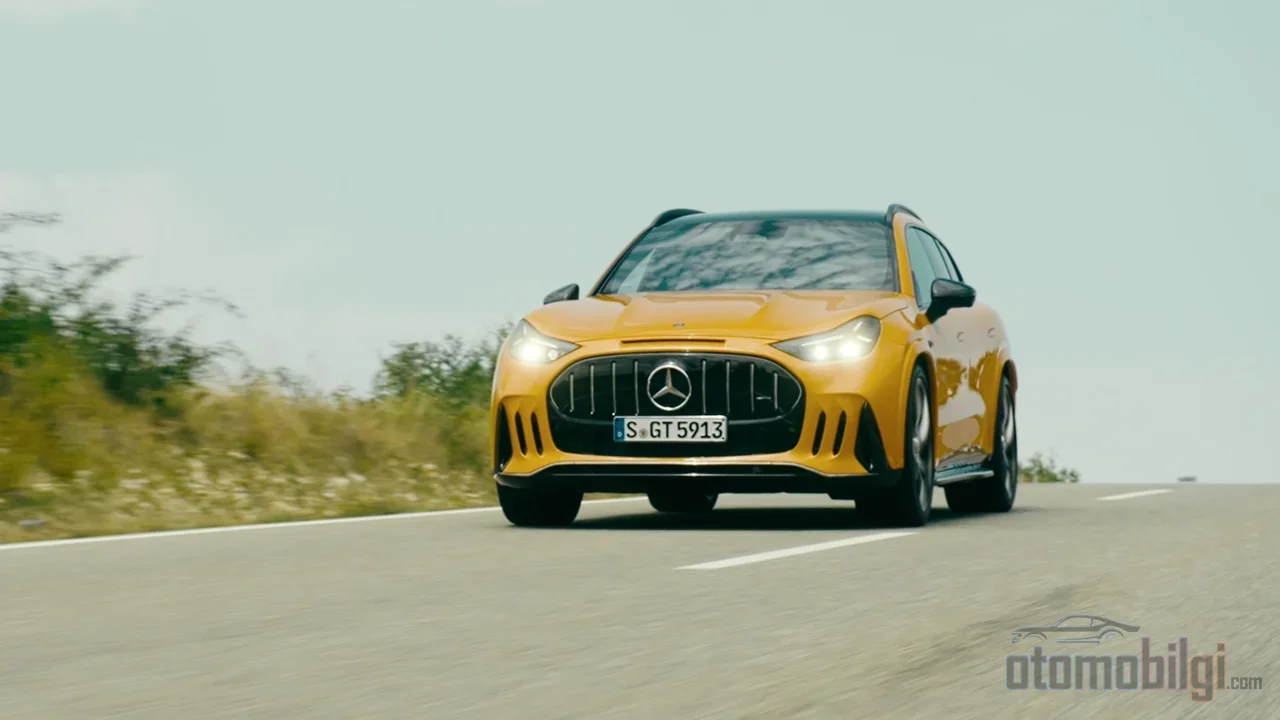
이 페이지 공유하기
Mercedes-Benz USA는 2026년 3분기에 승용차 76,200대를 소매 판매했으며, 이는 지난해 같은 기간 대비 4% 증가에 해당합니다. 밴 인도분까지 포함하면 총 판매량은 85,800대에 달했습니다. 성장을 이끈 동력은 브랜드의 핵심 SUV 라인업과 톱엔드(Top-End)라 불리는 초고급 세그먼트였습니다. 하지만 상황이 보이는 것만큼 화려하지는 않습니다. 연초부터 지금까지 승용차 판매는 여전히 1% 뒤처져 있습니다.
주요 하이라이트
- 3분기에 76,200 대의 승용차, 밴 포함 시 85,800 소매 판매
- 승용차 연간 기준 4%, 전체적으로 3% 증가
- S-클래스 분기에 47%, E-클래스 39% 성장
- 코어 세그먼트는 분기에 12% 증가했으며, 수요의 중심에는 SUV가 있습니다
- 연초부터 누적된 승용차 판매는 여전히 1% 감소 중이며, BMW는 선두를 유지했습니다
숫자가 말해주는 것: 3분기의 구체적인 그림
MBUSA의 2026년 10월 7일자 공식 보도자료에 따르면 승용차 판매는 76,200대에 달했으며, 직전 분기 대비로도 2% 증가했습니다. 즉, 3개월 기간 안에서도 상승세가 이어지고 있습니다. 밴 부문에서는 9,600대의 인도가 분기별 및 연간 기준 모두 1%의 완만하지만 꾸준한 성장을 보여주고 있습니다.
| 세그먼트 | 2026년 3분기 | 분기 변화 | 연간 변화 | 연초 대비(YTD) |
|---|---|---|---|---|
| 승용차 | 76,200 | +2% | +4% | 221,200 (1%) |
| 밴 | 9,600 | +1% | +1% | 27,500 (0%) |
| 합계 | 85,800 | +2% | +3% | 248,700 (1%) |
먼저 한 가지를 분명히 짚고 넘어가겠습니다. 이 수치들은 모두 잠정 데이터이며, 공식 출처에서도 이 점을 명확히 언급하고 있습니다. 확정 보고서가 발표되면 소폭의 수정이 있을 수 있습니다. 자동차 판매 보고서에서는 늘 그래왔던 일이며, 30년 동안 분기 보도자료를 읽어온 사람으로서 저는 이를 일상적인 신중 조치로 받아들입니다.
SUV와 톱엔드: 성장을 견인한 두 세그먼트
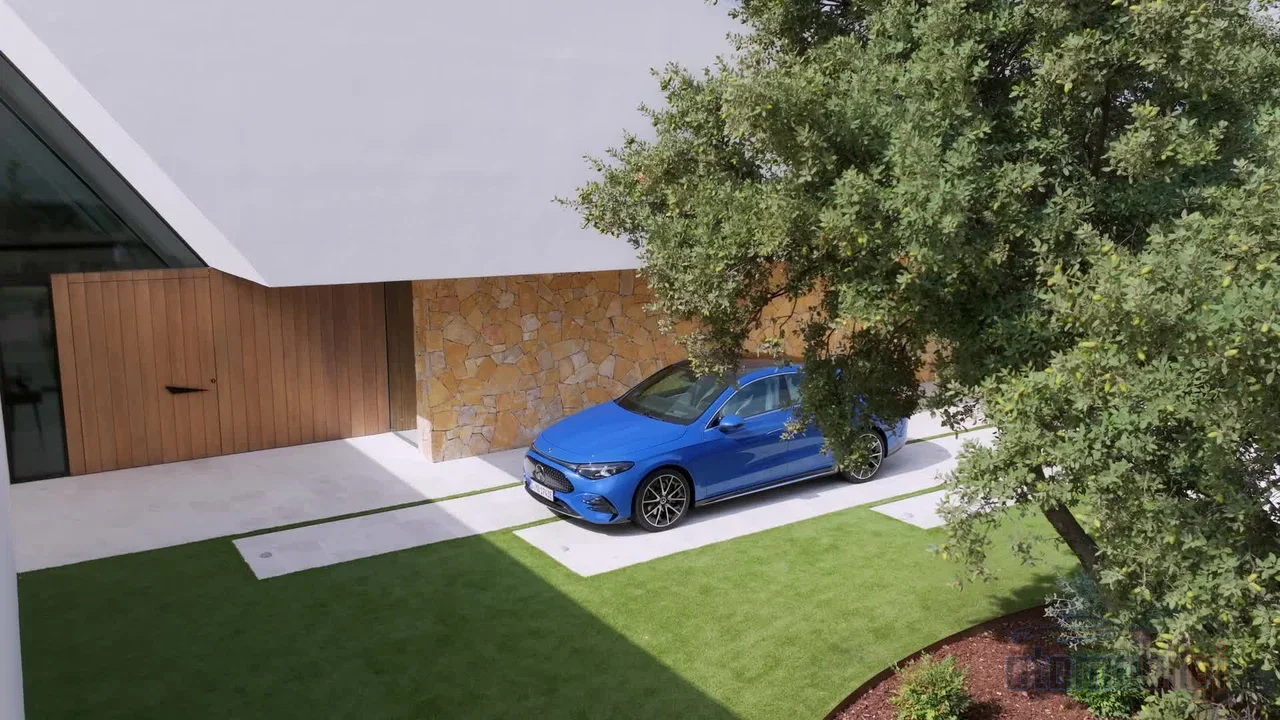
이번 분기의 진짜 이야기는 세그먼트 분포에 숨어 있습니다. 코어 세그먼트, 즉 C-클래스 와 E-클래스 패밀리의 모든 파생 모델과 EQE 및 EQE SUV 는 분기에 12% 증가를 기록했습니다. 연초부터 지금까지는 5%의 증가가 누적된 상태입니다. 공식 발표에서 이 수요를 직접적으로 Mercedes-Benz SUV와 연결한 것은 우연이 아닙니다. GLE는 두 자릿수 연간 성장을 이어가고 있으며, 앨라배마주 터스칼루사 공장에서 생산되고 있다는 점은 물류와 관세 측면에서 미국 시장에 자연스러운 이점을 제공합니다. GLC 역시 가장 판매량이 많은 모델 중 하나로서의 지위를 유지하며 긍정적인 연초 대비(YTD) 상승세를 이어가고 있습니다.
톱엔드 쪽은 더욱 흥미롭습니다. AMG, Maybach, G-클래스, S-클래스, GLS, EQS 및 EQS SUV 로 구성된 이 초고급 세그먼트에서는 강한 수요가 이어졌습니다. S-클래스는 분기에 단독으로 47% 증가를 기록했으며, 새로운 S-클래스 세단 출시 이후 나타난 이 급증은 딜러 자리에서 오랫동안 쌓여 있던 대기 고객층이 결실을 맺었음을 보여줍니다. Mercedes-Maybach 판매는 연초부터 지금까지 21% 증가한 상태입니다. 보급형 세그먼트는 3개월간 3%로 완만한 증가를 보였으며, 이 증가의 대부분은 GLA 의 분기별 63% 급등에서 나왔습니다.
E-클래스도 별도로 강조할 필요가 있습니다: 39%의 분기별 증가는 모델의 제품 주기 중반 단계에서 기대 이상의 성과입니다. 이 일의 베테랑들은 압니다; 모델의 페이스리프트 연도에 일어난 판매 급등은 깔끔한 제품 믹스와 결합되면 분기별 그림을 혼자서도 바꿀 수 있습니다.
경영진의 메시지: SUV 패밀리와 신제품 물결
MBUSA 사장 겸 CEO Adam Chamberlain은 성장이 딜러 네트워크와 함께 이루어졌으며, 폭넓고 다재다능한 SUV 패밀리의 매력과 Top-End 라인업의 힘이 이번 결과에 반영되었다고 강조했습니다. 미국에 들어온 신제품들 - 새로운 GLE, 새로운 GLS 그리고 새로운 S-클래스 - 은 향후 기간 동안 모멘텀을 지속시킬 차량으로 지목되었습니다. 이는 전형적인 분기 보도자료 메시지이지만, 이번에는 구체적인 모델 런칭이 뒷받침되고 있습니다.
Mercedes-Benz Group AG 경영이사회의 Mathias Geisen이 공유한 글로벌 그림도 퍼즐을 완성합니다. Mercedes-Benz Cars는 회사 역사상 최고의 분기별 전기차 판매를 기록했으며, 전기차 GLC 의 판매량은 2분기 대비 세 배로 늘었습니다. 중국을 제외한 자동차 판매는 2026년에 세 분기 연속 증가를 기록했습니다. 새로운 전기 모델들 - 전기차 GLC, CLA, GLB 그리고 GLA - 은 유럽에서 올해 남은 기간 동안 완판되었으며, 주문 대기는 2027년까지 이어지고 있습니다. 전동화 부문에서 그룹 전체의 승용차 및 밴 BEV 판매는 52% 증가했습니다. 이것은 단순한 미국 이야기가 아니라, 전 세계적으로 공급이 수요를 따라가지 못하는 시기입니다.
미국의 증가, 글로벌 감소와 어떻게 조화를 이루는가?
Mercedes-Benz Group은 3분기에 전 세계적으로 491,700대의 자동차와 밴을 판매했습니다. 이 수치는 전 분기 대비 4%, 전년 동기 대비 6% 낮습니다. 연초부터 누적 판매량은 1,503,200대에 도달했으며 역시 6%의 감소를 기록했습니다. 감소의 무게중심은 중국 시장의 위축입니다.
즉, 미국의 4% 증가는 글로벌 그림과 대조되는 예외입니다. 하나의 브랜드가 두 개의 서로 다른 지역에서 이토록 크게 갈리는 성과를 보이는 것은 우연이 아닙니다: 미국에서는 제품 믹스 - 현지 생산 SUV, 새로워진 S-클래스, 강한 밴 수요 - 가 올바른 방향으로 정렬되어 있습니다. 반면 중국에서는 현지 경쟁의 압박이 오랫동안 독일 프리미엄 제조업체들의 계산을 어렵게 만들고 있습니다. 미국 시장에서의 이번 회복이 얼마나 구조적인 것이고 얼마나 신제품 물결의 일회성 효과인지는 향후 두 분기 동안 명확해질 것입니다.
BMW는 리더십을 놓지 않습니다: 시장의 큰 그림
Mercedes 입장에서 4% 증가는 반가운 소식이지만, 미국 럭셔리 시장의 왕좌는 바뀌지 않았습니다. BMW는 3분기에 100,210대 판매(3.4% 증가)로 리더십을 유지했으며, Lexus는 93,056대(1.6% 증가)로 2위를 차지했습니다. Mercedes의 성장 속도가 경쟁사보다 높아 보이지만, 절대 판매량 격차는 여전히 상당한 수준입니다.
이 표의 뒤에는 장기적인 전략 논의가 자리하고 있습니다. Mercedes는 미국에서 수년간의 부진 이후 이 십 년의 끝무렵에 연간 400,000대의 소매 판매에 도달하고 럭셔리 브랜드 사이에서 1위 자리로 돌아가는 것을 목표로 하고 있습니다. 그러나 Top-End 중심, 즉 AMG와 Maybach를 중심으로 상향 이동하는 제품 전략은 판매량이 더 많고 진입 가격이 보다 합리적인 럭셔리 세그먼트에서 점유율 하락을 초래한다는 이유로 비판받고 있습니다. 이 비판이 근거 없는 것은 아닙니다. 판매량을 기본적인 일상용 SUV에서 확보해야 한다는 평가는 Mercedes가 엔트리 레벨 모델에 새로운 플랫폼으로 대응하고 있다는 관찰과 맞물립니다. GLA의 63% 분기 대비 증가도 바로 이 지점에서 의미를 갖습니다. 브랜드는 상위 세그먼트의 마진 스토리를 유지하면서도 하단에서 판매량의 문을 열어보는 데 성공한 것으로 보입니다.
2026년의 절반을 장식한 균형
올해 1분기 MBUSA는 총 78,500대의 소매 판매를 기록했습니다: 승용차 70,000대(3% 감소)와 밴 8,500대(6% 감소)로 전체적으로 3% 감소였습니다. 그 시점에도 강점은 있었습니다: GLC와 미국에서 생산된 GLE 및 GLS의 판매는 22% 이상 증가했고 승용차 판매의 61%를 차지했습니다. G-시리즈는 16%, SL은 47%, Maybach는 22% 증가했으며, GLE는 19%, GLC는 17%를 기록하며 두 자릿수의 모멘텀을 이어갔습니다. 새로운 CLA에 대한 관심은 높았지만 생산은 주로 유럽 수요를 충족하는 데 투입되고 있었습니다.
이러한 맥락에서 3분기의 회복은 놀라운 일이 아니라 연속된 흐름의 한 지점입니다. 2026년 내내 내수 생산 SUV와 Top-End 모델이 브랜드의 중추를 이루었습니다. 달라진 것은 1분기의 소폭 감소가 3분기에는 긍정적인 연간 증가로 전환되었다는 점입니다. 하지만 공식 누적 수치를 보면 여전히 마이너스 1%대에 있습니다. 즉, 3분기 동안 확보한 모멘텀이 아직 연초 몇 달간의 손실을 완전히 만회하지는 못한 것입니다. 오랜 습관을 버리는 것은 쉽지 않습니다. 럭셔리 구매자는 분기별 등락보다 장기적인 약속에 더 큰 비중을 두며, Mercedes 앞에 놓인 과제는 이러한 일관성을 4분기로도 이어가는 것입니다.
향후 주시해야 할 포인트
- 새로운 GLE, GLS 및 S-시리즈가 4분기 인도에 미치는 영향: 출시 효과의 크기가 여기서 측정될 것입니다.
- 연초 대비 1%의 적자가 연말까지 플러스로 전환될지 여부.
- 전기차 GLC의 모멘텀이 미국 시장에 얼마나 빠르게 반영될지. 유럽에서는 주문 대기 기간이 2027년까지 이어지고 있는데, 이 사례가 참고가 됩니다.
- BMW와의 판매량 격차가 좁혀지는 추세. 400,000대 판매 목표의 현실성이 이에 달려 있습니다.
요약하면, Mercedes-Benz USA는 3분기에 올바른 제품을 올바른 타이밍으로 시장에 선보였고 그 대가를 수치로 확인했습니다. 럭셔리 시장의 판매량 계층과 수익 계층 사이를 오가는 이 전략의 지속 가능한 성공 여부는 단일 분기가 아니라 연간 전체와 다가오는 신제품 물량의 인도 성과에서 드러날 것입니다. 현재는 예비 데이터에 불과하며, 확정된 그림을 위해서는 마지막 분기를 기다려야 합니다.