Pourquoi l'assurance tous risques d'une voiture hybride est-elle plus chère ?
Partagez cette page
L'assurance casco des voitures hybrides est généralement 15 à 25 % plus chère que leurs équivalents essence ; la raison principale est la valeur marchande élevée du véhicule, le coût du pack batterie, l'obligation de passer par un service agréé et les délais d'approvisionnement en pièces détachées. En bref, l'assureur calcule un coût moyen de sinistre plus élevé pour un véhicule hybride, et cette différence se répercute directement sur notre prime. Nous examinerons ci-dessous, étape par étape, les composantes concrètes de cette différence, les problèmes que vous pourriez rencontrer en cas de sinistre et les moyens efficaces de réduire votre prime.
Points clés
- La prime d'assurance casco des hybrides est estimée 15 à 25 % plus élevée que celle des modèles essence.
- Le coût du pack batterie hybride varie sur le marché américain entre environ 1 000 et 6 000 USD .
- La durée légale maximale de réparation pour une voiture particulière est de 45 jours ouvrés.
- La garantie batterie n'est généralement pas standard en Turquie ; elle nécessite une garantie supplémentaire ou une clause spécifique.
- Ne pas utiliser la police pour les petits sinistres est le moyen le plus simple de préserver la réduction pour absence de sinistre.
Pourquoi l'assurance casco des véhicules hybrides est-elle plus chère ? Quatre raisons concrètes
L'élément le plus déterminant de la prime casco est la valeur marchande du véhicule. L'assureur calcule le montant maximum qu'il devra verser en cas de sinistre sur la base de la valeur du véhicule ; plus cette valeur augmente, plus le risque qu'il assume est grand. Comme les modèles hybrides sont vendus plus cher que leurs équivalents essence, le point de départ de la prime est plus élevé. Ce n'est pas une politique spécifique de la compagnie d'assurance à votre encontre, mais une logique de tarification indexée sur la valeur.
Le deuxième facteur est la batterie elle-même. Le pack batterie haute tension est la pièce la plus chère du véhicule et la plus grande incertitude pour l'assureur lors de l'expertise après un accident. En cas de panne de batterie, le coût de remplacement peut même dépasser la totalité de la valeur du véhicule sur le marché de l'occasion. Ce risque conduit à une tarification plus détaillée des assurances des véhicules électriques et hybrides par rapport aux véhicules traditionnels.
Restrictions de réparation et expertise de la main-d'œuvre
Le nombre de services capables d'intervenir sur le système haute tension d'un véhicule hybride est limité. Du point de vue de l'assurance, cela signifie que les sinistres ne peuvent être réparés que dans des services agréés et spécialisés, ce qui augmente donc le coût de la main-d'œuvre. Les primes casco des marques et modèles dont les pièces et le coût de service sont élevés et la main-d'œuvre difficile sont plus élevées que celles des autres véhicules de la même gamme de prix. Les régulateurs d'assurance étrangers citent le même trio : valeur élevée du véhicule, pièces nécessitant une expertise et coût de réparation/remplacement de la batterie.
Délais d'approvisionnement des pièces
Les pièces spécifiques aux hybrides ne sont pas en stock chez tous les concessionnaires ; les délais d'approvisionnement peuvent s'allonger pour des composants comme le module de batterie, l'onduleur ou le convertisseur DC-DC. Le cadre légal est clair : selon le Règlement sur les Services Après-Vente, la durée maximale de réparation pour les voitures particulières, les camionnettes et les motos est de 45 jours ouvrés. Mais pour l'assureur, une longue durée de réparation signifie un coût de véhicule de remplacement et des frais d'exploitation. Ces postes indirects entrent également dans le calcul de la prime.
Exclusions relatives à la batterie dans les polices
Voici le point le plus trompeur : même si votre prime d'assurance tous risques est élevée, la batterie peut ne pas être automatiquement couverte. En Turquie, la garantie batterie n'est généralement pas standard ; elle est ajoutée par une garantie supplémentaire ou une clause au contrat. Le chargeur et les câbles de recharge sont également exclus de la couverture, mais peuvent être ajoutés sur demande. Des couvertures supplémentaires comme la « garantie de protection de la batterie » font particulièrement grimper les prix de l'assurance tous risques des véhicules neufs. De plus, la perte d'autonomie et de capacité due au vieillissement naturel de la batterie ainsi que les rappels du fabricant sont exclus de l'assurance tous risques ; ils relèvent de la garantie du fabricant.
Où en sont les prix de l'assurance tous risques en 2026 ?
2026 est qualifiée d'année de transformation pour l'assurance tous risques : l'essor des véhicules électriques, le passage à une période de primes personnalisées et la généralisation des pratiques de réparation mineure se démarquent. Les prix de l'assurance tous risques des véhicules neufs se situent en moyenne dans une fourchette de 15 000 à 45 000 TL ; selon le profil du conducteur, un écart de 20 à 40 % sur ces montants doit être considéré comme normal. Les principaux facteurs qui augmentent les primes sont la hausse des prix des véhicules, les taux de change et la montée des coûts des pièces de rechange.
| Véhicule | Fourchette tous risques neuf 2026 |
|---|---|
| Toyota Corolla 1.6 Vision | 17 000 – 22 000 TL |
| BMW X3 | 29 000 – 34 000 TL |
| Togg T10X | 32 000 – 37 000 TL |
| Tesla Model Y | 33 000 – 38 000 TL |
La leçon du tableau est claire : la prime évalue le risque batterie en même temps que la valeur de marché. Les assurances des modèles électriques dotés d'un grand pack batterie peuvent dépasser celles de leurs équivalents à moteur à combustion interne au même prix. Quant au montant assuré lui-même, il est déterminé pour tous les véhicules, hybrides compris, selon la liste officielle des valeurs d'assurance mise à jour mensuellement ; la même liste est utilisée pour le neuf et l'occasion.
Qu'attendre pour un propriétaire d'hybride en cas de sinistre ?
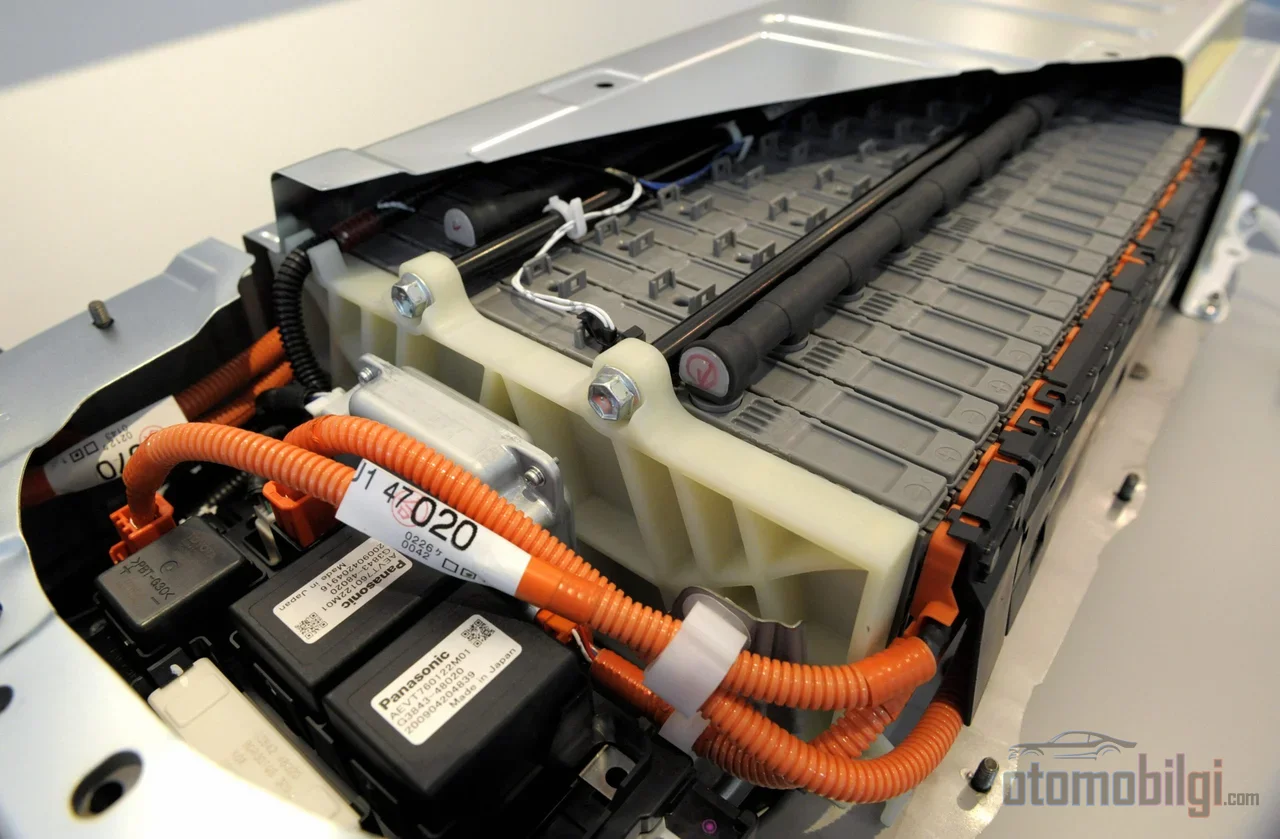
Le processus en cas de sinistre est en grande partie le même que pour les autres véhicules, mais deux variables supplémentaires entrent en jeu avec un hybride. La première, le contrôle du système haute tension lors de l'expertise : en cas d'impacts sur la zone du pare-chocs avant, le châssis ou la partie inférieure, il est examiné séparément si le boîtier de la batterie a été affecté. La seconde, la réparation ne pouvant être effectuée que dans des services certifiés haute tension ; cela peut prolonger la durée de réparation et le besoin d'un véhicule de remplacement.
Si un remplacement de batterie est en jeu, le tableau est plus délicat. Un nouveau pack batterie hybride est proposé dans une large fourchette selon le marché et le modèle ; sur le marché américain, ce montant varie entre environ 1 000 et 6 000 USD Les batteries reconditionnées offrent un coût initial plus faible mais présentent une incertitude quant aux performances et à la durée de vie ; le choix de l'option approuvée dans un dossier de sinistre dépend des conditions du contrat.
Il faut ici clarifier la frontière entre la garantie du fabricant et l'assurance tous risques. En Turquie, les garanties de batterie haute tension des véhicules hybrides et électriques varient selon la marque, mais se situent généralement 8 ans environ. Toyota propose également la Garantie Prolongée de Batterie Hybride : pour les hybrides de plus de 4 ans/85 000 km et de moins de 10 ans, si le véhicule passe avec succès le Contrôle du Système Hybride, la garantie batterie est prolongée jusqu'à 1 an/15 000 km prolongée. Les données des services confirment que les batteries hybrides Toyota peuvent durer 12-15 ans en usage réel. En bref, le vieillissement de la batterie relève de la garantie, pas de l'assurance casco ; le casco, lui, prend en charge les dommages liés aux accidents. Même après expiration de la garantie, le fabricant ou l'importateur est légalement tenu de fournir des services d'entretien et de réparation pendant toute la durée de vie du véhicule.
Points à surveiller lors du contrôle technique, des relevés de dommages et des requêtes tramer
Lors de l'achat d'une hybride d'occasion ou du renouvellement d'une police, trois points de contrôle sont essentiels. Premièrement, l'historique de la batterie : le fait que le remplacement, la réparation ou les opérations de garantie de la batterie soient documentés est un avantage tant pour le prix que pour la sécurité. Il est indispensable que le rapport d'expertise mentionne clairement l'état de santé de la batterie, la couverture de garantie et les exclusions ; les conditions de transfert de garantie et d'exclusion varient selon le véhicule.
Deuxième point : la requête des relevés de dommages. Avec la plaque d'immatriculation ou le numéro de châssis, vous pouvez consulter l'historique du casco, l'historique des dommages, le statut de propriété et les informations sur les pièces remplacées via e-Devlet, la page de recherche web du SBM, le centre d'appel Alo Hasar au 118 90 ou par SMS au 5664. Les frais de consultation peuvent varier selon les canaux ; privilégier les canaux officiels (e-Devlet et SBM) est la voie la plus sûre tant pour le coût que pour l'exactitude.
Troisièmement, la réduction sans sinistre : commençant à 30% la première année sans sinistre, la réduction peut atteindre 65% au fil des ans. Vous pouvez transférer le droit à réduction sans sinistre acquis avec votre véhicule précédent vers votre nouvelle hybride. De plus, les mini-réparations (réparation de rayures et de petits bosses) n'annulent pas votre bonus sans sinistre. Les hybrides sont très demandées sur le marché de l'occasion en Turquie ; cela laisse penser que l'impact du relevé tramer sur la valeur de revente du véhicule n'est pas inférieur à celui des véhicules à essence.
Comment réduire la prime d'assurance casco hybride
Vous ne pouvez pas totalement éliminer l'écart de prime ; mais il existe des éléments que vous pouvez contrôler. Voici ceux qui font directement la différence sur votre police :
- Protégez votre bonus sans sinistre : N'utilisez pas la police pour de petits dommages comme des rayures ou de petits bosses ; chaque utilisation réduit votre réduction l'année suivante.
- Envisagez une casco avec franchise : En prenant à votre charge 1 à 2% du dommage, vous pouvez obtenir une réduction de prime importante.
- Revoyez l'option de service : L'option "service spécial agréé" réduit la prime ; l'option "service agréé uniquement" l'augmente. Pour une hybride, prenez cette décision en tenant compte du risque lié à la batterie.
- Réduction multi-polices : Regroupez vos polices d'assurance auto, habitation et santé auprès de la même compagnie ; souscrire le casco le jour même de l'immatriculation offre également un avantage.
- Retirez les garanties inutiles : Éliminez les garanties supplémentaires que vous n'utilisez pas ; dans les premières années, envisagez l'alternative du mini casco plutôt que du casco complet.
- Utilisez le profil conducteur : La déclaration d'un conducteur unique, la réduction professionnelle et les équipements de sécurité comme l'immobilizer ou un dispositif de suivi réduisent la prime.
Concernant la garantie de protection de la batterie, établissez le rapport coût-bénéfice en fonction de l'âge du véhicule : sur un véhicule jeune encore sous garantie, cette garantie est dans la plupart des cas un coût inutile ; sur un véhicule dont la garantie est expirée et au kilométrage élevé, en revanche, l'augmentation de la prime peut être considérée comme une assurance contre un éventuel dommage à la batterie.
Existe-t-il une assurance casco spéciale pour les hybrides, et pour qui est-elle pertinente ?
Non, un produit d'assurance casco distinct n'est pas nécessaire pour un véhicule hybride ; la police standard traite l'hybride selon le même processus que les autres types de véhicules. La différence apparaît dans le prix de la police et dans les garanties supplémentaires. Pour un acheteur en phase de décision, la formule pratique est la suivante : lors de la demande de devis de prime, comparez avec le même ensemble de garanties, demandez par écrit si la garantie batterie est standard ou supplémentaire, et lors d'un achat d'occasion, vérifiez impérativement l'état de santé de la batterie indiqué dans le rapport d'expertise ainsi que les conditions de transfert de garantie. L'écart de prime, évalué conjointement avec l'économie de carburant de l'hybride et sa demande sur le marché de l'occasion, aboutit dans la plupart des scénarios à un bilan équilibré ; l'important n'est pas de payer l'écart aveuglément, mais de savoir pour quels éléments vous payez.
Sources
- Les facteurs qui augmentent le plus la prime d'assurance casco en 2026
- Guide de l'assurance casco pour les voitures hybrides
- Prix de l'assurance casco pour véhicules neufs 2026
- Quels sont les facteurs déterminants du prix de l'assurance casco et les garanties ?
- Que couvre l'assurance casco d'un véhicule hybride ? Guide des garanties
- Contrôle du système hybride Toyota et garantie de la batterie hybride
- Quand un véhicule hybride est-il logique ? - Guide de décision 2026
- Combien de temps dure la batterie d'un véhicule hybride ?
- Assurance véhicule électrique 2026 : Guide de la garantie batterie
- Electric Vehicle Insurance Rates – NAIC
- Hybrid Battery Replacement Cost – AutoZone
- Règlement des services après-vente
- Interrogation des informations de police et de sinistre casco – e-Devlet
- Interrogation via le Web – SBM
- Assurance casco 2026 : Qu'attendre pour les propriétaires de véhicules ?
- Que faut-il vérifier lors de l'achat d'un véhicule hybride d'occasion ?