Que se passe-t-il lorsque votre véhicule est déclaré épave ?
Partagez cette page
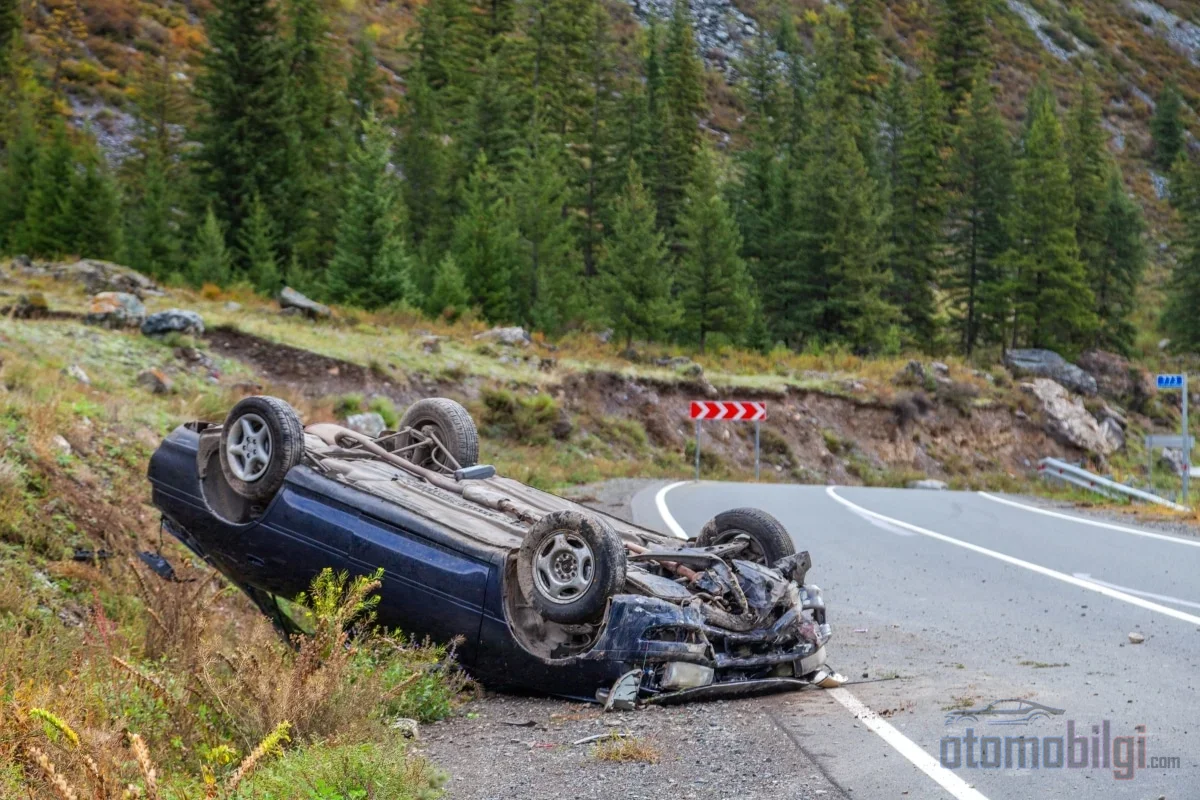
La décision de perte totale (pert) est une décision de dommage total prise lorsque le coût de réparation du véhicule dépasse sa valeur de marché ; à partir de ce moment, le processus passe par le rapport d'expertise, le calcul de l'indemnisation, le montant de l'épave (sovtaj) et les démarches d'immatriculation. L'assurance effectue le paiement en déduisant la valeur de l'épave de la valeur de marché, et le sort du véhicule -cession ou conservation chez l'assuré- se trouve au centre de ce calcul. Le guide ci-dessous présente dans l'ordre les étapes à suivre, de la prise de décision jusqu'à la restitution de la plaque d'immatriculation.
Points clés
- En pratique, le seuil de perte totale est fixé lorsque le coût de réparation dépasse 50 %-70 % de la valeur de marché.
- La formule de paiement est simple : valeur de marché - valeur de l'épave (sovtaj).
- La limite de dommages matériels 2026 de l'assurance responsabilité civile est de 400 000 TL par véhicule.
- L'assureur est tenu de payer au plus tard 45 jours après réception des documents.
- En cas de perte totale complète, une demande de dépréciation ne peut pas être ajoutée ; le paiement couvre la totalité de la valeur du véhicule.
Qui prend la décision de perte totale et selon quels critères ?
Autrefois, il existait l'idée que la compagnie d'assurance pouvait seule déclarer "ce véhicule est une perte totale" ; aujourd'hui, la situation est plus claire. La décision de perte totale est évoquée à la suite de la déclaration de sinistre, par le rapport établi par l'expert en assurance chargé de l'examen. L'expert détermine la valeur de marché en tenant compte de la marque et du modèle du véhicule, de son année de mise en circulation, de son kilométrage, de son niveau d'équipement et de l'état du marché de l'occasion ; il évalue le coût de réparation par rapport à cette valeur.
Le critère repose sur la même mesure : lorsque le coût de réparation dépasse la limite de réparation économique du véhicule, celui-ci est déclaré perte totale. Selon les décisions de la Cour de cassation, le dépassement de 50 % à 70 % du coût de réparation par rapport à la valeur de marché est jugé suffisant pour la perte totale ; dans les règlements internes des compagnies d'assurance, c'est généralement un seuil de 70 % ou plus qui est utilisé. Il existe donc une étroite différence d'interprétation entre le seuil de la compagnie et la jurisprudence des tribunaux, et l'assuré doit le savoir : la déclaration de perte totale par l'assurance n'engage pas automatiquement le propriétaire du véhicule.
Types de perte totale : totale, réparation et récupérable
Chaque décision de perte totale n'aboutit pas au même résultat. Vous pouvez être confronté à trois situations distinctes :
- Perte totale (dommage complet) : Le coût de réparation dépasse la valeur de marché ; le véhicule est soit mis à la casse, soit conservé par l'assuré après déduction de la valeur de l'épave.
- Perte totale-réparation (lourdement endommagé) : La réparation est économiquement possible ; après réparation, le véhicule peut revenir sur la route avec la mention "lourdement endommagé" à l'immatriculation.
- Perte totale récupérable : Le propriétaire du véhicule accepte le montant de l'épave et répare lui-même le véhicule ; la mention "perte totale enregistrée" demeure sur la carte grise et la valeur de revente chute considérablement.
Lisez impérativement le rapport d'expertise pour connaître le type d'évaluation de votre véhicule ; les démarches officielles à suivre varient selon cette classification.
Comment l'indemnisation est-elle calculée : valeur de marché et épave
Le calcul de l'indemnisation de la perte totale repose sur une soustraction à deux postes : le montant à verser s'obtient en déduisant de la valeur de marché du véhicule la valeur de l'épave -dite valeur de casse dans le langage courant-. Par exemple, pour un véhicule d'une valeur de marché de 800 000 TL dont la valeur d'épave est de 100 000 TL , le montant que l'assurance versera sera de 700 000 TL'est. La différence entre le montant payé après la valeur vénale et ce qui reste au propriétaire du véhicule peut, si nécessaire, faire l'objet d'une réclamation au titre du solde de l'indemnité d'épave.
Pour déterminer la valeur vénale, les assureurs se basent généralement sur la liste des valeurs casco de l'Association turque des assurances ; mais cette liste n'est pas contraignante. La Cour de cassation exige la détermination de la valeur réelle du marché via un expert. Il existe également une jurisprudence claire du côté du coût de réparation : le montant est calculé sur la base des prix des pièces d'origine sans remise, TVA incluse. Comme le savent ceux qui exercent ce métier depuis de longues années, le montant de sauvetage déterminé par enchères fermées dans les réseaux de partenaires conventionnés de l'assureur peut également être contesté devant les tribunaux ; la Cour de cassation prend en compte la valeur réelle du marché de la casse, et non le prix obtenu par la société auprès de son réseau.
Le véhicule est-il transféré à l'assurance ou reste-t-il avec vous ?
Lorsqu'un véhicule est déclaré épave, vous avez deux options, et le plus simple est de voir par un exemple laquelle vous est favorable :
- Option A - Valeur vénale totale et transfert : L'assurance paie la valeur vénale totale, prend en charge le véhicule avec sa carte grise et vous le vendez comme épave. Exemple : pour un véhicule dont la valeur sans dommage est de 950.000 TL le paiement est de 950.000 TL et le véhicule passe à l'assurance.
- Option B - Le véhicule reste avec vous : Seule la différence est payée, en déduisant l'épave de la valeur vénale. Dans le même exemple, si l'épave vaut 180.000 TL le montant que vous recevez est de 770.000 TL et le véhicule reste chez vous.
La deuxième option est logique si vous envisagez d'utiliser vous-même les pièces de valeur d'un véhicule dont le moteur et la transmission sont intacts ; la première si vous préférez ne conserver aucun lien avec le véhicule. Tenez compte du fait que, si vous gardez le véhicule, la mention « épave enregistrée » restera sur la carte grise et affectera sa valeur sur le marché de l'occasion.
Différence d'indemnisation entre l'assurance casco et l'assurance responsabilité civile automobile
La police qui indemnisera est déterminée selon la répartition des torts. L'assurance casco couvre les dommages, le vol et les dégâts de catastrophe naturelle de votre propre véhicule, sans égard à la faute, dans la limite de la somme assurée prévue au contrat. L'assurance responsabilité civile obligatoire ne couvre que le préjudice de la partie adverse, dans le cadre des limites légales. En cas d'accident unilatéral sans faute de personne, la seule police applicable est la casco ; le vol n'est couvert que par l'assurance casco.
Si votre véhicule non couvert par une casco est déclaré épave, le tableau est simple mais amer : si vous êtes fautif à 100 %, le préjudice vous incombe. Si la faute est attribuée à l'autre partie, vous pouvez réclamer votre préjudice auprès de son assurance responsabilité civile. Les limites 2026 de l'assurance responsabilité civile sont les suivantes :
| Type de préjudice | Par véhicule | Par accident |
|---|---|---|
| Dommages matériels | 400.000 TL | 800.000 TL |
| Dommages corporels | 800.000 TL | 4.000.000 TL |
Si votre préjudice dépasse la limite, la partie excédentaire est réclamée à l'exploitant ou au conducteur fautif. En cas de partage des torts, la part correspondant à votre propre faute reste à votre charge.
Processus et paiement : quels documents, où s'adresser ?
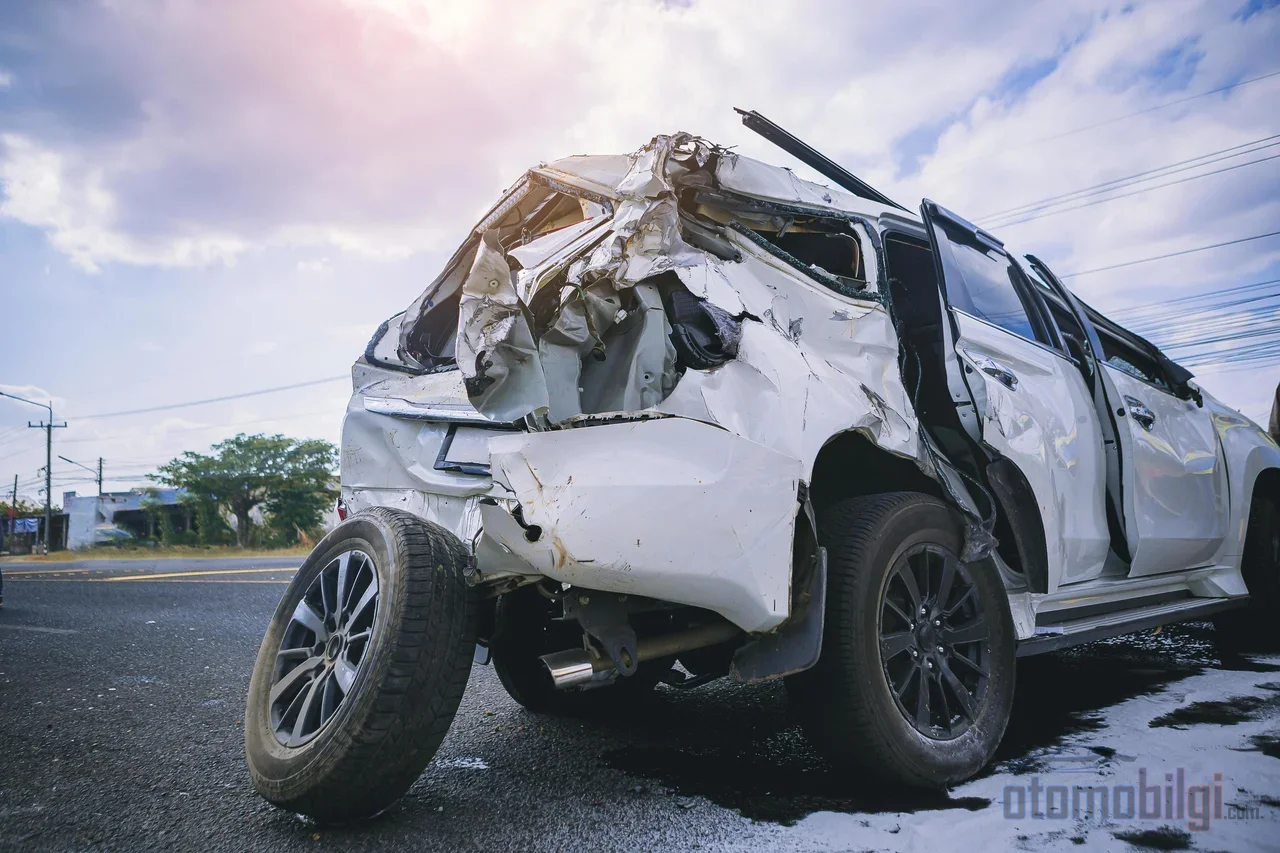
Après l'accident, au plus tard dans un délai de 5 jours ouvrés vous devez déclarer le sinistre à votre assurance. Vient ensuite l'expertise ; la décision d'épave se forge sur la base de ce rapport. Les documents généralement requis pour la demande sont les suivants :
- Constat amiable d'accident
- Photocopie de la carte grise du véhicule
- Photocopie du permis de conduire
- Rapport d'expertise ou rapport d'expert
- Informations de la police d'assurance
Une fois les documents parvenus à l'assurance, la société est tenue de terminer l'examen et d'annoncer le montant de l'indemnité au plus tard dans un délai de 15 jours ; le délai de paiement effectif est quant à lui, selon le Code de commerce turc, au maximum de 45 jours. En cas de dépassement de ces délais, il faut rester vigilant : le délai de prescription est de deux ans pour les demandes d'assurance tous risques comme pour les demandes d'assurance responsabilité civile, et en matière de responsabilité civile, une limite de dix ans s'applique en tout état de cause. Une demande écrite à l'assurance interrompt la prescription ; une action en justice ou un arbitrage l'interrompt définitivement.
Recours en cas d'indemnisation trop faible par l'assurance
Obtenez d'abord un rapport d'expert indépendant et présentez une contestation écrite à l'assurance ; une mise en demeure officialise cette démarche. Si aucun accord n'est trouvé, vous pouvez saisir la Commission d'arbitrage des assurances ou déposer une action en indemnisation de la différence d'épave devant le tribunal de commerce de première instance ; l'action est introduite comme action en créance indéterminée et la demande peut être augmentée par voie de complément d'instance. La question de savoir si le souscripteur doit être considéré comme un consommateur, et donc si le dossier relève du tribunal de la consommation, est débattue dans la pratique ; à ce stade, l'assistance d'un avocat vous facilite la tâche.
Radiation, plaques d'immatriculation et formalités de carte grise
Après le paiement viennent les formalités officielles, et il existe ici deux voies d'immatriculation distinctes. Lors de la radiation du retrait de la circulation effectuée à la demande du propriétaire du véhicule, l'obligation de taxe annuelle est suspendue ; si le véhicule est réparé, il peut repartir sur la route. Lors de la radiation pour mise à la casse, le véhicule ne peut plus circuler et l'obligation de taxe annuelle prend définitivement fin ; si les conditions sont remplies, le remboursement de la taxe sur les véhicules est possible et le moteur ainsi que la boîte de vitesses peuvent être utilisés comme pièces de rechange.
Ne négligez pas les détails : les dettes de taxe annuelle et les amendes de circulation antérieures à la radiation ne sont pas annulées et doivent être payées au préalable. Pour les véhicules brûlés, inondés ou ayant perdu l'intégrité de leur châssis, la mise à la casse peut être obligatoire ; sinon, l'annulation de l'immatriculation et une amende administrative entrent en jeu.
Peut-on réclamer la perte de valeur et le préjudice lié à la privation de véhicule en cas d'épave ?
Pour un véhicule totalement épave, une demande de perte de valeur ne peut pas être formée en plus ; car l'indemnité d'épave couvre déjà toute la valeur du véhicule. La perte de valeur peut être réclamée après réparation pour les véhicules lourdement endommagés réparés dans le cadre épave-réparation. En revanche, une indemnité de privation de véhicule peut être réclamée sur un véhicule épave : pour cette période qui dure en moyenne 45 à 90 jours en considérant ensemble le processus d'assurance et l'acquisition d'un nouveau véhicule, une somme calculée sur la base du coût journalier d'un véhicule de remplacement peut être demandée. Avec la réglementation entrée en vigueur le 1er juillet 2026, une demande distincte pour la perte de valeur n'est plus nécessaire non plus ; le titulaire du droit qui effectue une demande de dommage matériel peut transmettre sa demande dans le même dossier.
Dernier mot sur le processus d'épave
Bien que le processus de véhicule irrécupérable semble chaotique au premier abord, c'est une tâche gérable une fois que l'on connaît l'ordre des étapes : déclaration du sinistre, rapport d'expertise, négociation sur la valeur de marché et le devis, paiement et enfin les formalités d'immatriculation. Votre atout le plus puissant est de savoir lire le rapport d'expertise et de contester la valeur de marché. Lorsque vous décidez si le véhicule restera en votre possession ou sera transféré à l'assurance, examinez ensemble le montant du devis et l'effet que la mention "véhicule irrécupérable enregistré" aura sur le marché de l'occasion ; avec des décennies d'expérience, nous vous le disons : l'erreur la plus coûteuse dans cette affaire, c'est de signer sans lire le document.
Sources
- Procès en indemnisation pour véhicule épave 2026 : épave, valeur de marché et différence
- Qu'est-ce que l'indemnité pour véhicule épave ?
- Indemnité pour véhicule épave
- Diminution de valeur et privation de jouissance pour véhicule épave 2026
- Différence entre assurance dommages et assurance responsabilité civile - FAQ TSB
- Que faire si votre véhicule est déclaré épave ?
- Gestion du processus de sinistre
- Quels sont les droits de la victime si le véhicule est déclaré épave lors d'un accident de la circulation
- La diminution de valeur du véhicule en questions-réponses