輸入自動車の扉が開いたとき、トルコの自動車産業は何をしたのか?
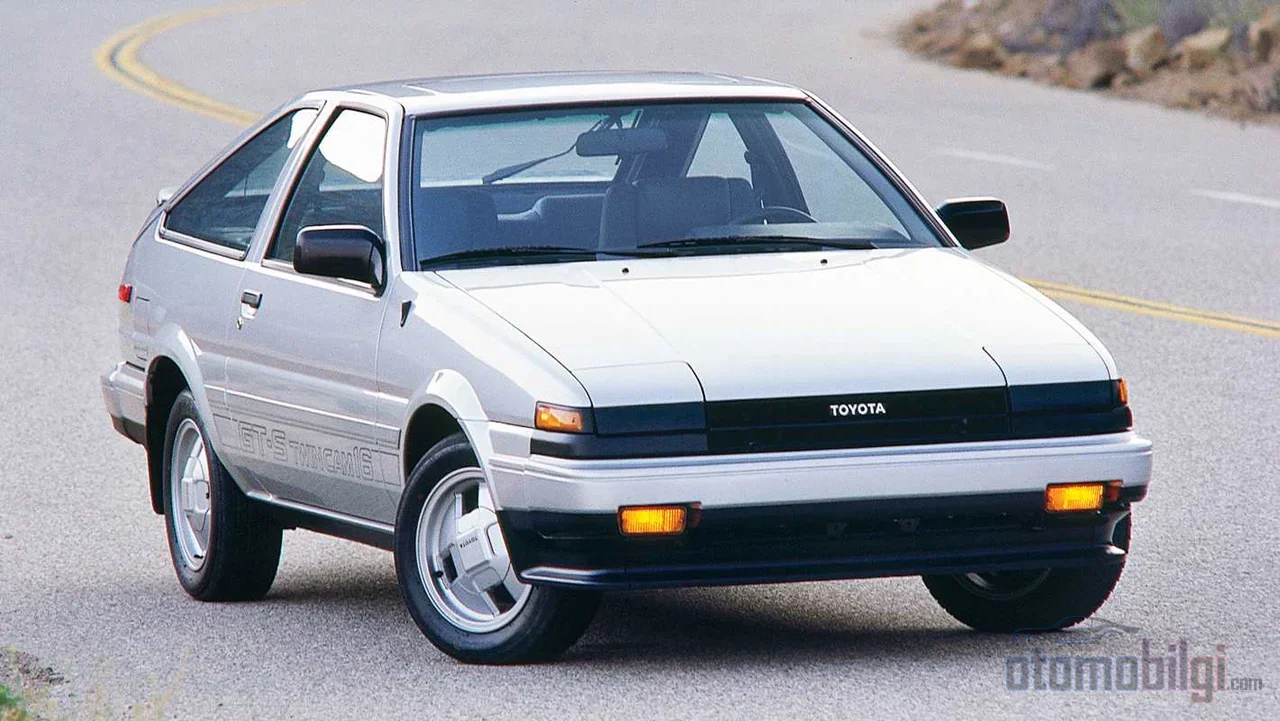
このページを共有する
1986年まで自動車のトルコへの輸入は行われていませんでした.その年に門が開かれたとき、Oyak RenaultやTofaş这样的国内メーカーは競争と真っ向から向き合いましたが、崩壊することはなく、むしろ輸出とモデルの多様化に方向転換して変革を遂げました.これがこの変革の物語です.
ハイライト
- 自動車輸入 1986年まで 禁止されていました.輸入車のコストは車両価格の約 4倍 に達することがあったからです.
- トルコの自動車生産は 1980年の67,817台から 台 1990年には239,015台 に増加しました.
- 輸入車の市場シェアは 1997年に23%に達しました.
- Tofaşの初の輸出は Murat 124 によるエジプト向けでした.
- 今日、トルコを生産拠点として利用している 250社以上の グローバルサプライヤーが存在します.
想像してみてください.長年わずか2、3のモデルから選ぶしかなかったのに、ある朝目覚めると世界中のあらゆる自動車が玄関前にある.まさに車のゴスペル的な瞬間ですよね.では工場は何をしたのか?パニックになって閉鎖したのか?いいえ.この記事でお話しするのはまさにそれです. 輸入の開放はトルコの自動車産業を殺さず、姿を変えさせたのです.
すべては1980年1月24日の決定から始まった
まず舞台を整えましょう.1980年以前のトルコでは、経済政策の名は「輸入代替」でした.外国製品の入手を難しくして、すべて自国で作ろうという政策です.良いアイデアに見えますが、自動車分野ではこれが長年「工場ではなく組立ライン」を意味していました.国は建国以来、自動車を生産する代わりに組立に慣れていました.部品は外部から届き、私たちはただネジを締めて出荷するだけでした.
1980年1月24日の決定は この状況を覆しました.通貨は32.7%切り下げられ、日々のレート公示に移行し、経済における国家の役割は縮小されました.最も重要なのは、輸入代替戦略が棚上げされ、輸出主導の成長モデルに取って代わったことです.結果が物語っています.輸出総額は 1980年に29億ドル でしたが、 1983年には59億ドル に跳ね上がりました.
ここで少し立ち止まって考えてみましょう.もしあなたが、閉ざされた経済の中で長年守られてきた工場を経営していて、門が開かれたら最初に何をしますか?価格を下げるのか、品質を上げるのか、それとも輸出に走るのか?トルコのメーカーは実際にそのすべてを行いました.ただし、その前に一つの障害がありました.
輸入自動車の門はなぜ、どのように1986年に開かれたのか?
実は、ほとんど知られていない詳細があります.1月24日の決定の後でも、自動車輸入はすぐには始まりませんでした. 1986年まで、トルコへの自動車輸入は行われませんでした. なぜか?非常にシンプルですが、それでいて衝撃的な理由があります.関税と追加コストのために、自動車を輸入するコストはその車両の輸入価格の約 4倍 に達していたのです.つまり、海外で100単位かかる車は、トルコでは400単位になっていました.こんな制度では誰も輸入しませんでした.門は技術的には開いていたのに、計算がどうしても合わなかったのです.
1986年になり、輸入車が本当にトルコ市場に参入し始めました.これは国内メーカーにとって初の本格的なストレステストでした.買い手はもうショールームで数車種ではなく、世界のさまざまなブランドの中から選ぶことになったのです.そして、どうなったと思いますか?生産は崩壊せず、 むしろ拡大しました:トルコの自動車生産は、 1980年の67,817台から 、 1990年には239,015台に 達しました.これは約3.5倍の増加です.競争がこの業界を目覚めさせました.
Oyak、Tofaş、そしてその他:競争に打ち勝つための戦略
モデルの多様化
80年代まで内需中心で生産してきた体制は、輸入の開放により画一的な生産では生き残れないことを悟りました.その答えが、モデルラインナップの拡大でした.TofaşやOyak Renaultなどの大手メーカーは、さまざまなセグメントの車を提供し始め、単一モデルで市場を維持する時代は終わりを迎えました.すでにその基盤は深く、 1968年に設立されたOyak-Renault やTofaşなどの工場は、組み立てから本格的な製造産業への移行の産物でした.Anadolなどのモデルも、自動車生産がトルコで産業規模に移行した時代の象徴でした.
輸出への転換
2つ目の戦略は、1月24日の精神を自動車産業に適用すること、つまり海外に売ることでした.ここでの転換点となったのはTofaşで、最初の輸出は Murat 124 によってエジプトへ行われ、これはトルコ自動車産業にとって本当に重要な第一歩でした.工場はもはやトルコの車庫だけでなく、近隣諸国の道路ことも考えるようになったのです.
この2つの戦略の効果は90年代にさらに拡大しました.関税障壁はさらに下がり、EUとの貿易や投資が加速しました.その結果が次の表です:
| 期間 | 何が変わったのか? |
|---|---|
| 1980年以前 | 輸入代替、主に組み立て産業 |
| 1980-1986 | 輸出主導型モデルだが、自動車輸入はなし |
| 1986 | 自動車輸入が開始 |
| 1980-1990 | 生産は67,817台から239,015台へ増加 |
| 1997-1998 | 輸入車の市場シェアは23%、その後21% |
| 1999 | 国内生産は8%減、輸入は176%増 |
国内部品産業は関税撤廃後にどう生き残ったのか?
さて、物語の主役である部品(下請け)産業のあまり知られていない側面に移りましょう.90年代まで、この業界は2つのものに支えられていました:トルコ資本と技術ライセンスの力、そして関税障壁による保護です.日常的な例えで考えてみましょう.補助輪をつけて自転車に乗る子供のようなものでした.安全ではあるものの、どこかで本当の道から遠ざけてしまう安全性でした.
関税障壁がなくなると補助輪は外され、部品産業は直接競争にさらされました.しかも相手はトルコ国内の競合だけではありません.同じ時期、世界の自動車業界でも革命が起きていました.日本の生産システムである「リーン生産方式」のアプローチは、90年代半ば頃から欧米のメーカーに採用され始めました.より少ない無駄、より厳しい品質、より厳選されたサプライヤー選定.つまり、トルコの部品メーカーに課せられた基準は、国内だけでなくグローバル規模で高まっていったのです.
その結果は?業界は試練を乗り越え、強くなりました.大手メーカーにおける国内部品の使用率は、 1960年代には15% 付近では、今日一部の車両で %90を超えています.つまり、自動車の10部品のうち9つが現在トルコで生産できるようになっているのです.90年代末に実施された完成車メーカーと部品産業の現地調査では、部品産業から 91社 が回答しており、これだけでも業界がどれほど組織化されているかがわかります.そして地理も物語っています.部品産業も完成車産業と同様に、最もマルマラ地方、特に ブルサの工場周辺に集中していました.
90年代末:関税同盟、危機、そして波乱の10年
90年代は単なる成長の物語ではありませんでした.それは浮き沈みの激しいジェットコースターのような十年でした.関税同盟のプロセスはEUとの貿易と投資を取り込み競争を活性化させましたが、その同じ競争は危機の時期には苦しみをもたらし、90年代末はまさに激動の時期でした. 1999年には国内生産が%8減少した一方で、輸入は%176増加しました - アジア発の世界的な混乱の影響もありました.輸入車のシェアは 1997年に%23に達し、1998年には%21に後退しました.国内工場はこの圧力のもとで、効率性と輸出志向を毎年少しずつ高めていかなければなりませんでした.要するに、生き残ったのは油断しなかった者たちだったのです.
そのプロセスは私たちを世界の生産拠点にしたのか?
それがその岐路であり、今日の状況です.80-90年代の追い風がなければ、今日のトルコの自動車産業は存在しませんでした.今日トルコは、ゼロから車を設計・開発し、製造し、バリューチェーンの最終段階まで進めることができる生産拠点です. 250社以上の 世界的サプライヤーがトルコを生産拠点として利用しています.2025年のデータでは、自動車生産において世界で 12位、ヨーロッパで 5位 にランクされ、共和国史上最高の自動車輸出が記録されました.業界は 190以上の国と自由地域へ 輸出を行っており、部品産業だけの輸出でも 100億ドル の水準に達しています.ブルサの2つの大規模工場では1日に 1,276台の自動車 が生産され、平均 767台 が輸出されています.15歳の学生としてこれを読むと、本当に鳥肌が立ちます.
しかしコインの裏側もあり、誇張せずに伝えなければなりません.業界内では「生産拠点であるだけでは、私たちの国の可能性と蓄積にとって不十分であり、我が国が『完成車産業』の役割を担えるようになる必要がある」という評価が長年語られてきました.つまり、世界の車を私たちが作るが、名前は他人のもののままでいいのか?この議論はToggによって新たな層を獲得しました: 「DevrimからToggへ続く61年の夢」 という枠組みはまさにこれを物語っています.Toggの出資構造では最近変動があり、VestelとAnadoluグループの出資撤退が上場企業への開示で報告されました.一方でTofašの陣営では動きが続いています.競争当局はTofaş/Stellantisの買収取引に条件付きで承認を与え、Tofaşは2026年前半に輸出を年間 %127増の3.94万台 へと拡大しました.
扉が開かれたとき、私たちは実際に何を学んだのか?
要約しよう.ただ、暗記した決まり文句ではなく.輸入の自由化は滅亡の物語ではなく、試練の物語だった.1月24日の決定は国の経済的な針路を輸出へと向けさせ、1986年に開かれた輸入の扉は国内メーカーにモデルの多様化と海外市場への進出を促し、関税障壁の撤廃は部品産業を保護の乳から離れさせ、グローバルな規模へと押し上げた.1999年のような苦しい年もあったが、1980年に67,817台だった生産台数が1990年には239,015台に達したことは、この過程の方向性を示していた.今日、ヨーロッパで5番目に大きなモーター車両生産国であることの種は、あの年に蒔かれたのだ.この物語の次の章はどうなると思う? 完全な「基幹産業」になるのか、それとも生産拠点としてのアイデンティティが深まるのか? 私は前者を強く信じているから、メモさえもそれに基づいて取っている.
出典
- 自動車産業セクター – İSO
- 先進自動車産業における親-下請企業関係 – Atila Bedir、DPT 1999
- トルコの先導的かつ成長する製造セクター: 自動車 – O. Yaşar
- 自動車部品サプライヤーセクターレポート2023 – TÜBİTAK
- トルコにおける自動車産業のセクター分析 – Y. İçingür
- トルコ自動車セクターへの外国人直接投資 – D.Ö. Sevinecek、Uludağ大学
- 1月24日決定
- 1月24日決定はトルコの物語の方向性を変えた – Anadolu Agency
- 1980-2006年期間のトルコの対外貿易政策
- 沿革 – Tofaş
- 自動車セクターにおける競争 – 競争機構
- Tofaş/Stellantis買収取引の承認 – 競争機構
- 自動車セクター – Invest in Türkiye
- トルコ自動車セクターがグローバル生産拠点に – TRT Haber
- トルコ自動車産業レポート – Uludağ輸出業者組合
- 自動車業界でトルコは何をすべきか? – H. Suat Tuncel
- DevrimからToggへと続く61年間の夢 – Anadolu Agency
- Toggからの離脱が正式に発表された
- ブルサは自動車生産と輸出におけるトルコの牽引役に – Anadolu Agency
- Tofaş上半期決算(2026年第1四半期)
- トルコ自動車産業
- 自動車セクターのトルコ経済へのマクロ経済的貢献 – A.K. Başbuğ