وقتی درهای خودروهای وارداتی باز شد، خودروسازی ترکیه چه کرد؟
این صفحه را به اشتراک بگذارید
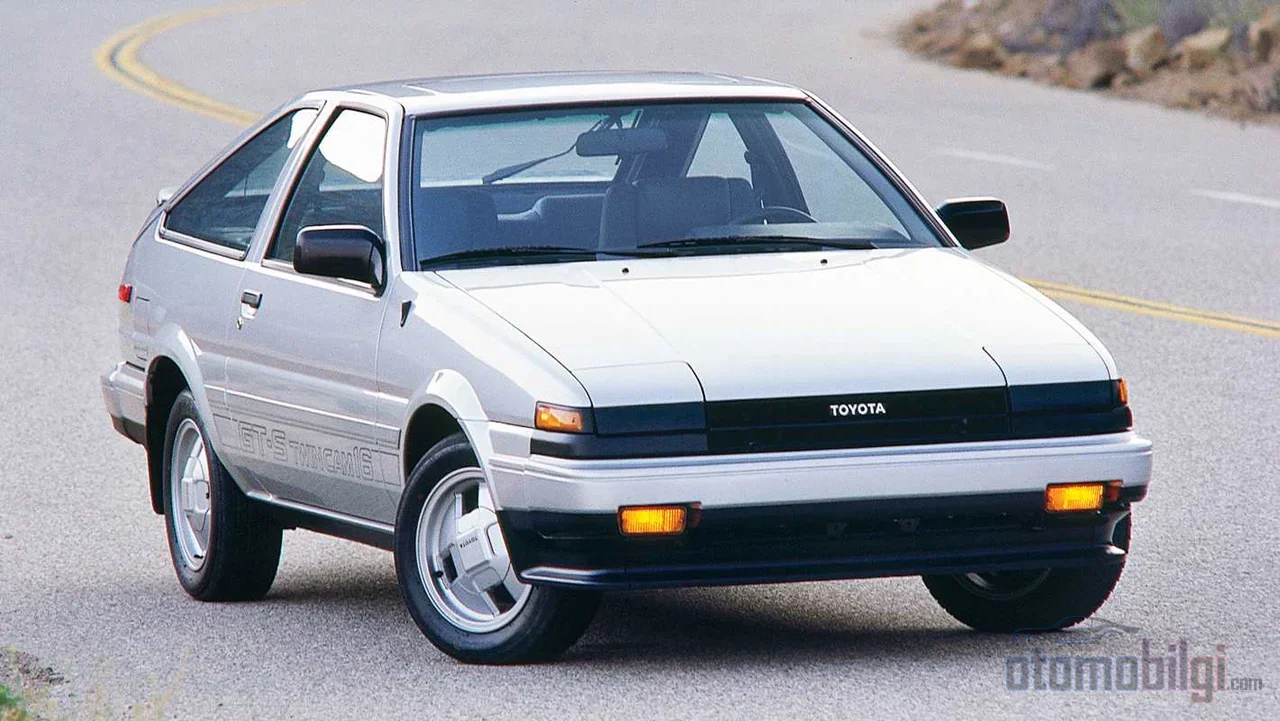
تا سال 1986 هیچ وارداتی خودرو به ترکیه انجام نمیشد؛ وقتی آن سال درها باز شد، تولیدکنندگان داخلی مانند Oyak Renault و Tofaş با رکابت روبهرو شدند اما فرو نریختند، بلکه برعکس با روی آوردن به صادرات و تنوعبخشی به مدلها دگرگون شدند. این داستان همان تحول است.
نکات برجسته
- واردات خودرو تا سال 1986 ممنوع بود؛ زیرا هزینه وارد کردن یک خودروی وارداتی به حدود 4 برابر قیمت خود خودرو میرسید.
- تولید خودروی ترکیه از 67,817 دستگاه در سال 1980 به 239,015 دستگاه در سال 1990 رسید.
- سهم بازار خودروهای وارداتی در سال 1997 به 23% رسید.
- اولین صادرات Tofaş با خودروی Murat 124 به مصر انجام شد.
- امروز بیش از 250 تامینکننده جهانی از ترکیه به عنوان پایگاه تولیدی خود استفاده میکنند.
تصور کنید: سالها فقط میتوانستید از میان دو سه مدل انتخاب کنید، سپس یک روز صبح از خواب بیدار شدید و تمام خودروهای دنیا پشت در خانهتان بودند. یک لحظهی کاملاً بهشتی برای عاشقان خودرو، اینطور نیست؟ حالا کارخانهها چه کردند؟ از ترس بسته شدند؟ نه. دقیقاً همین چیزی است که در این مقاله میخواهم روایت کنم: باز شدن واردات، خودروسازی ترکیه را نکشت، بلکه آن را دگرگون کرد.
همه چیز با تصمیمهای 24 ژانویه 1980 آغاز شد
ابتدا صحنه را ترسیم کنیم. در ترکیه پیش از 1980، نام اقتصاددان حاکم «جایگزینی واردات» بود: خرید کالای خارجی را دشوار کنیم، همه چیز را خودمان بسازیم. به نظر ایدهی خوبی میرسید اما در بخش خودروسازی این یعنی سالها «خط مونتاژ، نه کارخانه». این کشور از بدو تاسیس به جای تولید خودرو، به مونتاژ آن عادت کرده بود؛ قطعات از خارج میآمدند و ما فقط پیچومهره میبستیم و راهی جاده میشدیم.
تصمیمهای 24 ژانویه 1980 این تصویر را وارونه کرد. واحد پول 32.7 درصد ارزش از دست داد، اعلام نرخ ارز روزانه آغاز شد و سهم دولت در اقتصاد کاهش یافت. مهمتر از همه: راهبرد جایگزینی واردات کنار گذاشته شد و جایش را به مدل رشد مبتنی بر صادرات داد. نتیجه خودش حرف زد - در حالی که کل صادرات در سال 1980، 2.9 میلیارد دلار بود، در سال 1983 به 5.9 میلیارد دلار جهش یافت.
حالا کمی مکث کنیم و بپرسیم: اگر به جای شما بودید و سالها یک کارخانه را در اقتصادی بسته مدیریت میکردید، با باز شدن درها اول چه میکردید؟ کاهش قیمت، ارتقای کیفیت، یا هجوم به سمت صادرات؟ تولیدکنندگان ترکیه در واقع هر سه را با هم انجام دادند - اما پیش از آن یک مانع وجود داشت.
چرا و چگونه درهای واردات خودرو در 1986 باز شد؟
و اما جزئیاتی که بسیاری نمیدانند: حتی پس از تصمیمهای 24 ژانویه، واردات خودرو بلافاصله آغاز نشد. تا سال 1986 هیچ خودرویی به ترکیه وارد نشد. چرا؟ دلیلی بسیار ساده اما در عین حال چشمگیر: به دلیل تعرفههای گمرکی و هزینههای اضافی، هزینه وارد کردن یک خودرو به حدود 4 برابر قیمت وارداتی همان خودرو میرسید. یعنی خودرویی که در خارج 100 واحد هزینه داشت، در ترکیه به 400 واحد میرسید. در چنین سیستمی کسی اصلاً واردات نمیکرد؛ در به طور فنی باز بود اما حساب و کتاب هرگز جور درنمیآمد.
با آغاز سال 1986، خودروهای وارداتی واقعاً شروع به ورود به بازار ترکیه کردند. این اولین آزمون استرس واقعی برای تولیدکنندگان داخلی بود. دیگر خریدار نه چند مدل محدود در شوروم، بلکه بین برندهای مختلف جهان انتخاب میکرد. و حدس بزنید چه شد؟ تولید فرو نریخت، بلکه اوج گرفت: تولید خودرویی ترکیه در سال 1980 برابر 67.817 دستگاه بود، در حالی که در سال 1990 به 239.015 دستگاه رسید - یعنی حدوداً 3.5 برابر افزایش. رقابت، صنعت را بیدار کرد.
اویاک، توفاش و دیگران: راهبردهای ماندگاری در برابر رقابت
تنوعبخشی به مدلها
ساختاری که تا دهه 80 با نگاه به بازار داخلی تولید میکرد، با گشایش واردات دریافت که با تولید یکنواخت نمیتواند دوام بیاورد. پاسخ: گسترش دامنه مدلها. تولیدکنندگان اصلی مانند توفاش و اویاک رنو شروع به ارائه خودرو در بخشهای مختلف کردند؛ دوره حفظ بازار با یک مدل به پایان میرسید. ریشههای این شرکتها از قبل عمیق بود - اویاک-رنو که در سال 1968 تأسیس شد و کارخانههایی مانند توفاش، محصول گذار از مونتاژ به صنعت تولید کامل بودند. مدلهایی مانند آنادول نیز نماد دورهای بودند که تولید خودرو در ترکیه به مقیاس صنعتی ارتقا یافت.
روی آوردن به صادرات
راهبرد دوم، کاربست روحیه 24 ژانویه در صنعت خودرو بود: فروش به خارج. نقطه عطف در اینجا توفاش بود؛ نخستین صادرات با خودروی مورات 124 به مصر انجام شد و این برای صنعت خودروسازی ترکیه واقعاً یک نخست مهم بود. کارخانهها دیگر فقط به گاراژهای ترکیه فکر نمیکردند، بلکه به جادههای کشورهای همسایه نیز میاندیشیدند.
تأثیر این دو راهبرد در دهه 90 چند برابر شد. موانع گمرکی بیشتر فرو ریخت، تجارت و سرمایهگذاری با اتحادیه اروپا شتاب گرفت. نتیجه در این جدول است:
| دوره | چه چیزی تغییر کرد؟ |
|---|---|
| قبل از 1980 | جایگزینی واردات، صنعت عمدتاً مونتاژی |
| 1980-1986 | مدل مبتنی بر صادرات، اما بدون واردات خودرو |
| 1986 | شروع واردات خودرو |
| 1980-1990 | تولید از 67.817 به 239.015 دستگاه رسید |
| 1997-1998 | سهم بازار خودروهای وارداتی 23 و سپس 21 درصد |
| 1999 | تولید داخلی 8 درصد کاهش و واردات 176 درصد افزایش یافت |
صنعت قطعات داخلی چگونه با برداشته شدن تعرفههای گمرکی سرپا ماند؟
اکنون به سراغ قهرمان داستان اما جنبه کمتر شناختهشدهاش برویم: صنعت قطعات (یدکی). تا دهه 90 این صنعت بر دو چیز تکیه داشت: سرمایه ترکیهای و قدرت لیسانسهای فناوری، بهعلاوه حمایت موانع گمرکی. آن را با تشبیهی از زندگی روزمره تصور کنیم: آنها مانند کودکی بودند که با چرخ کمکی دوچرخهسواری میکند. امن، اما نوعی ایمنی که در جایی مانع از رسیدن تو به راه واقعی میشد.
با برداشته شدن موانع گمرکی، چرخها باز شد و صنعت قطعات مستقیماً وارد رقابت شد. افزون بر این، رقابت نه فقط با رقبای داخل ترکیه بود - در همان دوره در صنعت خودروسازی جهان نیز انقلابی جریان داشت. رویکرد «سازمان ناب» سیستم تولید ژاپن در اواسط دهه 90 توسط تولیدکنندگان غربی پذیرفته شد؛ اتلاف کمتر، کیفیت سختگیرانهتر و انتخاب دقیقتر تأمینکنندگان. یعنی میلهای که پیش روی تولیدکننده قطعات ترکیه قرار میگرفت نه فقط محلی، بلکه در مقیاس جهانی بالا میرفت.
نتیجه؟ صنعت به چالش کشیده شد و قوی بیرون آمد. نسبت استفاده از قطعات داخلی در تولید اصلی در دهه 1960 15 درصد در حوالی آن، امروزه در برخی خودروها از 90 درصد فراتر می رود. یعنی از هر ده قطعه یک خودرو، نُه قطعه اکنون در ترکیه قابل تولید است. در یک مطالعه میدانی صنایع جانبی و اصلی که در اواخر دهه 90 انجام شد، از صنایع جانبی 91 شرکت پاسخ داده بودند - همین امر نشان می دهد که این بخش چقدر سازمان یافته است. و جغرافیا هم سخن می گوید: صنایع جانبی مانند صنایع اصلی بیشترین تراکم را در مرمره و به ویژه در حوالی کارخانه های بورسا داشتند.
اواخر دهه 90: اتحادیه گمرکی، بحران ها و یک دهه پرنوسان
دهه 90 فقط داستان رشد نبود؛ بیشتر شبیه یک قطار شهربازی با فراز و نشیب بود. فرآیند اتحادیه گمرکی تجارت و سرمایه گذاری با اتحادیه اروپا را درون خود جای داد و رقابت را جان بخشید، اما همان رقابت در دوره های بحران سخت می گذشت، و اواخر دهه 90 دقیقاً دوره ای کاملاً پرنوسان بود: در سال 1999 تولید داخلی 8 درصد کاهش یافت در حالی که واردات 176 درصد افزایش یافت - با تأثیر نوسانات جهانی ناشی از آسیا. سهم خودروهای وارداتی در سال 1997 به 23 درصد رسیده و در سال 1998 به 21 درصد کاهش یافته بود. کارخانه های داخلی تحت این فشار ناچار بودند هر سال بهره وری و گرایش صادراتی خود را اندکی بیشتر افزایش دهند. به طور خلاصه، آنهایی دوام آوردند که آسوده نمی خوابیدند.
آیا آن فرآیند ما را به پایگاه تولید جهانی تبدیل کرد؟
این همان نقطه عطف و تصویر امروز است. اگر فشار دهه های 80 و 90 نبود، صنعت خودروی امروز ترکیه هم وجود نداشت. امروزه ترکیه قطبی تولیدی است که می تواند از صفر خودرو طراحی و توسعه دهد، تولید کند و تا مراحل پایانی زنجیره ارزش پیش ببرد. بیش از 250 تأمین کننده جهانی ترکیه را به عنوان پایگاه تولیدی خود استفاده می کنند. بر اساس داده های سال 2025، در تولید وسایل نقلیه موتوری در جهان در رتبه 12 و در اروپا در رتبه 5 قرار داریم و بالاترین صادرات خودرویی تاریخ جمهوری ثبت شده است. این بخش به بیش از 190 کشور و منطقه آزاد صادرات می کند؛ تنها صادرات صنایع جانبی نیز در حدود 10 میلیارد دلار است. در دو کارخانه بزرگ بورسا روزانه 1.276 خودرو تولید می شود که به طور میانگین 767 دستگاه آن صادر می شود. وقتی این را به عنوان یک دانش آموز 15 ساله می خوانم واقعاً پوست تنم سیخ می شود، واقعاً.
اما روی دیگر سکه هم وجود دارد و باید بدون اغراق آن را بازگو کنیم. مدت هاست درون این بخش این ارزیابی مطرح می شود که "تنها یک پایگاه تولیدی بودن برای کشوری با این پتانسیل و اندوخته کافی نیست؛ کشور ما باید بتواند نقش 'صنایع اصلی' را بر عهده بگیرد". یعنی خودروهای دنیا را ما بسازیم اما نام ها از آن دیگران باشد؟ این بحث با Togg لایه جدیدی یافت: چارچوب "رویایی 61 ساله از Devrim تا Togg" دقیقاً همین را روایت می کند. در ساختار شراکتی Togg اخیراً تغییراتی رخ داده است؛ خروج Vestel و گروه آنادولو از شراکت به بورس شرکت ها گزارش شده است. از سوی دیگر در جبهه Tofaş نیز تحرکات ادامه دارد: سازمان رقابت به عملیات تملک Tofaş/Stellantis با تعهداتی مجوز مشروط داد و Tofaš در نیمه اول سال 2026 صادرات خود را با افزایش سالانه 127 درصد به 39.4 هزار دستگاه رساند.
وقتی درها باز شد، در واقع چه آموختیم؟
خلاصهاش میکنم، اما با جملههای از بر حفظشده نه. باز شدن واردات داستان یک نابودی نبود، داستان یک امتحان بود. تصمیمهای ۲۴ ژانویه قطبنمای اقتصادی کشور را به سمت صادرات چرخاند؛ دروازه وارداتی که در ۱۹۸۶ گشوده شد، تولیدکننده داخلی را به تنوعبخشی مدلها و بازارهای خارجی راند؛ برداشته شدن دیوارهای گمرکی، صنعت قطعهسازی را از شیر محافظتگرایی باز گرفت و به مقیاس جهانی رساند. سالهای سختمانند ۱۹۹۹ نیز تجربه شد، اما رشد تولید از ۶۷۸۱۲ واحد در ۱۹۸۰ به ۲۳۹۰۱۵ در ۱۹۹۰، جهت این فرآیند را نشان میداد. بذرهای جایگاه امروزمان بهعنوان پنجمین تولیدکننده بزرگ وسایل نقلیه موتوری اروپا، در همان سالها کاشته شد. به نظرت فصل بعدی این داستان چه خواهد بود - یک «صنعت مادر» کامل، یا عمیقتر شدن هویت پایگاه تولید؟ من آنقدر به مورد اول ایمان دارم که حتی یادداشتهایم را هم بر همان اساس نگه میدارم.
منابع
- صنعت خودرو - ISO
- روابط صنایع اصلی و جانبی در صنایع پیشرفته خودروسازی - آتیلا بدیر، دبیرخانه برنامهریزی دولت، 1999
- بخش پیشرو و رو به رشد تولیدی ترکیه: خودروسازی - او. یاشار
- گزارش بخش قطعات صنایع جانبی خودروسازی 2023 - TUBITAK
- تحلیل بخشی صنعت خودروسازی در ترکیه - ی. ایچینگور
- سرمایهگذاری مستقیم خارجی در بخش خودروسازی ترکیه - د.ا. سونجینچک، دانشگاه اولوداغ
- تصمیمات 24 ژانویه
- تصمیمات 24 ژانویه مسیر داستان ترکیه را تغییر داد - خبرگزاری آناتولی
- سیاستهای تجاری خارجی ترکیه در دوره 1980 تا 2006
- تاریخچه - Tofas
- رقابت در بخش وسایل نقلیه موتوری - سازمان رقابت
- مجوز واگذاری Tofas/Stellantis - سازمان رقابت
- بخش خودروسازی - سرمایهگذاری در ترکیه
- ترکیه در حال تبدیل شدن به پایگاه تولید جهانی در بخش خودروسازی است - اخبار TRT
- گزارش صنعت خودروسازی ترکیه - اتحادیههای صادرکنندگان اولوداغ
- ترکیه در خودروسازی چه باید بکند؟ - ح. سوات تونجل
- رویای 61 ساله از Devrim تا Togg - خبرگزاری آناتولی
- جدایی در Togg رسماً اعلام شد
- بورسه لوکوموتیو ترکیه در تولید و صادرات خودرو شد - خبرگزاری آناتولی
- نتایج نیمه اول سال Tofas (1H26)
- صنعت خودروسازی ترکیه
- سهم کلان اقتصادی بخش خودروسازی در اقتصاد ترکیه - ا.ک. باشبوغ