Apakah Asuransi Rumah Anda Melindungi Mobil Listrik Anda?
Bagikan Halaman Ini
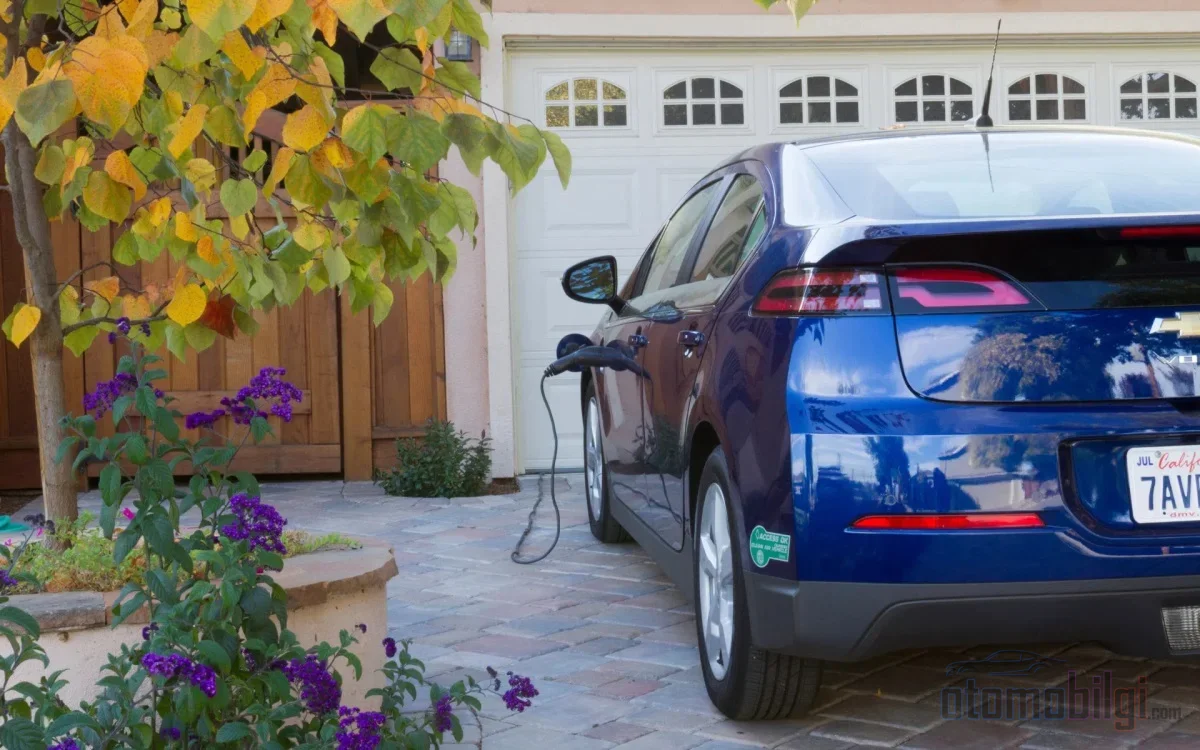
Sebagai aturan, wallbox yang Anda pasang di dinding rumah merupakan bagian dari bangunan, bukan kendaraan Anda: asuransi ALL risk standar tidak mencakupnya, perlindungannya disediakan melalui jaminan yang tercantum dalam polis perumahan. Jika kendaraan itu sendiri rusak saat pengisian daya, asuransi kendaraan yang berlaku; jika unit pengisi daya mengalami kerusakan sendiri, alamat yang tepat adalah asuransi rumah Anda. Di bawah ini Anda akan menemukan polis mana yang membayar dalam kondisi apa dan apa yang perlu Anda periksa saat memperbarui polis.
Sorotan
- Wallbox, dari segi asuransi merupakan elemen instalasi tetap milik bangunan; biayanya harus dicantumkan dalam polis perumahan, bukan polis kendaraan.
- Ketentuan Umum Asuransi Kendaraan Bermotor tidak memiliki pasal yang mencakup unit pengisi daya; jaminan hanya hadir dengan syarat-syarat khusus.
- Jika korsleting tidak berubah menjadi kebakaran, jaminan kebakaran dasar tidak membayar; jaminan perangkat elektronik diperlukan.
- Pemasangan di area parkir bersama dimungkinkan dengan suara mayoritas pemilik unit berdasarkan surat kementerian tertanggal 23 Juli 2024.
- Untuk kerusakan tegangan yang berasal dari jaringan, klaim dapat diajukan ke perusahaan distribusi dalam 10 hari kerja sejak tanggal kerugian.
Mengapa Asuransi Rumah Mencakup Wallbox, Sedangkan Asuransi Kendaraan Tidak?
Menyederhanakan masalah menjadi dua variabel dengan logika teknik akan berguna: ke mana peralatan dipasang dan harta yang diasuransikan mana yang didefinisikan dalam polis. Unit pengisi daya yang dipasang di dinding dan terhubung ke instalasi listrik bangunan, meskipun digunakan untuk kendaraan, tidak dianggap sebagai peralatan kendaraan. Karena itu, nilai unit dicantumkan dalam polis perumahan. Jika tidak dicantumkan, aturan asuransi kurang berlaku saat terjadi kerugian dan ganti rugi dibayar secara proporsional; artinya kerugian ditanggung sebagian, dan sebagian lagi menjadi tanggungan Anda.
Di sisi asuransi kendaraan, situasinya lebih jelas. Ketentuan Umum Asuransi Kendaraan Bermotor tidak memuat pengaturan mengenai konsep pengisian daya, kendaraan listrik, dan baterai; cakupannya mensyaratkan peralatan tersebut berada di atas kendaraan. Unit yang tergantung di dinding berada di luar definisi ini. Beberapa perusahaan menawarkan unit tersebut sebagai jaminan tambahan dalam paket asuransi khusus kendaraan listrik, tetapi ini bukan aturan umum, melainkan pengecualian yang datang dengan syarat khusus perusahaan dan ketentuan kloz-nya sendiri.
Tidak ada juga asuransi wajib dan seragam untuk setiap unit pengisi daya rumah. Perlindungan bergantung pada definisi harta yang diasuransikan dalam polis, kloz tambahan, dan pengecualian. Karena itu, perangkat yang sama dapat menghasilkan hasil yang sangat berbeda dalam dua polis perumahan yang berbeda.
Kerusakan Mana yang Keluar dari Kantong Siapa? Skenario Cakupan Skenario
Dalam praktiknya, jenis kerusakan yang akan Anda temui dapat dikelompokkan ke dalam sejumlah terbatas skenario. Tabel berikut menunjukkan, sebagai aturan, polis mana yang berlaku di setiap skenario:
| Skenario kerusakan | Yang membayar sebagai aturan |
|---|---|
| Korsleting berubah menjadi kebakaran, bangunan dan barang rusak | Jaminan kebakaran polis perumahan |
| Korsleting merusak unit, tidak ada kebakaran | Jaminan perangkat elektronik (jaminan kebakaran dasar tidak membayar) |
| Sambaran petir merusak unit | Jaminan petir dasar polis perumahan |
| Lonjakan tegangan dari jaringan merusak perangkat | Jaminan perangkat elektronik; jika tidak ada cacat, klaim ke perusahaan distribusi |
| Unit rusak dengan sendirinya | Tidak ada polis yang membayar; garansi produsen/penjual |
| Kendaraan terbakar saat pengisian daya | Asuransi kendaraan komprehensif (pada paket komprehensif, kebakaran adalah jaminan utama) |
| Unit di garaje tertutup rusak akibat tabrakan atau tindakan jahat | Jaminan khusus unit pengisian pada asuransi kendaraan listrik (dengan batas) |
Titik yang paling sering menyesatkan adalah baris kedua: jaminan kebakaran dasar tidak mencakup kerusakan listrik yang timbul akibat kebakaran. Kerusakan akibat korsleting, kesalahan pembumian, atau naik-turunnya tegangan tidak termasuk dalam jaminan menurut syarat umum. Namun jika korsleting yang sama berubah menjadi kebakaran, kerusakan yang ditimbulkan kebakaran tersebut pada bangunan dan barang-barang termasuk dalam cakupan jaminan. Artinya, akibat dari risiko itulah yang menentukan polis mana yang akan berbicara.
Seberapa Besi Jaminan Perangkat Elektronik Memberikan Keamanan?
Untuk wallbox, perlindungan terluas dalam polis hunian adalah jaminan perangkat elektronik. Jaminan ini dapat mencakup kerusakan mendadak dan tak terduga seperti korsleting, tegangan tinggi, kebakaran, pencurian, air, dan kelembapan. Pada beberapa asuransi hunian, unit pengisian kendaraan listrik dan perangkat rumah pintar dinilai di bawah jaminan ini.
Tetapi ada dua detail teknis yang perlu Anda periksa dalam polis Anda. Pertama, beberapa polis membatasi jaminan perangkat elektronik hanya pada perangkat di dalam rumah; unit di garaje atau tempat parkir terbuka dapat berada di luar definisi ini. Kedua, dapat ditetapkan batas usia perangkat; penerapan penyusutan pada kompensasi untuk unit berumur beberapa tahun bergantung pada batas ini. Mencantumkan harga unit dan biaya pemasangan dalam polis adalah cara paling sederhana untuk mencegah penghitungan asuransi yang kurang.
Apa yang Ditawarkan Asuransi Kendaraan Listrik untuk Peralatan Pengisian?
Meskipun aturannya condong ke arah tidak mencakup unit di dinding oleh asuransi komprehensif, paket asuransi komprehensif khusus kendaraan listrik mulai memberikan pengecualian terhadap aturan ini. Perbedaan batas dan cakupan antar perusahaan sangat signifikan, jadi paket harus dipilih berdasarkan daftar jaminan, bukan berdasarkan harga. Beberapa contoh penerapannya:
- Pada asuransi kendaraan listrik salah satu perusahaan, unit pengisian tipe dinding atau pelat induksi di garaje tertutup yang rusak akibat tabrakan tidak sengaja atau tindakan jahat ditanggung dengan batas 45.000 TL; kerusakan dan pencurian kabel pengisian dijamin dengan batas 15.000 TL dengan syarat ada berita acara polisi.
- Pada asuransi listrik perusahaan lain, kerusakan unit pengisian tipe dinding akibat kerusakan dan kecelakaan, kerusakan kabel pengisian dan adaptor, serta pencuriannya termasuk dalam cakupan; untuk kotak dinding dan pelat induksi, bahkan kerusakan hewan pengerat pun termasuk dalam jaminan.
- Perusahaan lain, dengan nama jaminan pengisian yang keliru, menawarkan jaminan yang melindungi kendaraan dalam situasi yang ditimbulkan oleh unit pengisian tipe dinding yang terpasang di hunian.
Perangkat pengisian portabel yang digunakan dari colokan tidak termasuk dalam jaminan unit tipe dinding; perangkat ini dinilai di bawah jaminan kabel pengisian dan adaptor. Unit dinding yang tertinggal di rumah yang Anda jual atau sewakan tidak boleh dianggap seperti kabel.
Wallbox di Apartemen dan Kompleks Perumahan: Poliçe Siapa, Keputusan Siapa?
Jika Anda memasangnya di area parkir pribadi Anda sendiri
Untuk unit pengisian yang dipasang di rumah untuk keperluan pribadi dan bersifat non-komersial, tidak ada kewajiban penyambungan ke jaringan pengisian atau perizinan. Jika Anda yang membayar harga perangkatnya, Anda dapat mencatatnya pada jaminan barang dan perangkat dalam polis hunian Anda. Jika Anda penyewa dan Anda yang memasang unit tersebut, nilainya tetap berada dalam jaminan barang milik Anda; jika unit tersebut telah terintegrasi dengan instalasi gedung, polis gedung milik pemilik properti juga dapat menjadi perhatian. Dalam situasi ini, persetujuan tertulis dan berita acara kepemilikan akan melindungi kedua pihak dari perselisihan besar di kemudian hari.
Jika Anda memasangnya di parkir bersama
Melalui surat 23 Juli 2024 nomor 9936676 dari Kementerian Lingkungan Hidup, Perencanaan Kota, dan Perubahan Iklim, stasiun pengisian yang tidak memerlukan izin maupun konstruksi tidak dihitung sebagai bagian dari lingkup konstruksi di area bersama; berkat hal ini, pemasangan di parkir bersama menjadi dimungkinkan dengan suara mayoritas pemilik unit. Pemasangan yang tidak sesuai prosedur tidak hanya menimbulkan risiko gugatan, tetapi juga membahayakan perlindungan asuransi: kerugian yang timbul dari pemasangan tanpa izin atau yang keliru dapat tidak ditanggung oleh asuransi.
Perlindungan unit di area bersama adalah subjek polis kompleks atau manajemen. Penerapan di bidang ini belum sepenuhnya mapan; sebagian polis menanggung perangkat di area bersama dalam lingkup asuransi gedung, sebagian lainnya meminta jaminan terpisah. Bahkan dalam contoh-contoh di luar negeri, para asuradur memiliki pendekatan yang berbeda dalam hal ini. Jika Anda adalah manajemen kompleks perumahan, memperjelas sejak awal dalam polis mana dan sebagai nilai berasuransi mana perangkat tersebut tercatat adalah satu-satunya garis pertahanan Anda. Untuk usaha komersial, tersedia juga produk stasiun pengisian khusus yang mencakup kerugian jasmani pada pihak ketiga selama pengisian serta bencana seperti gempa bumi, banjir, dan hujan es.
Langkah yang Harus Diambil Saat Kerugian Terjadi dan Batas Waktu Klaim
Pertanyaan pertama yang akan terlintas pada hari kejadian kerugian adalah: apa penyebab kerusakannya? Jika yang merusak unit tersebut adalah masalah tegangan dari jaringan listrik dan Anda tidak memiliki kesalahan, Anda dapat mengajukan klaim atas kerusakan peralatan akibat jaringan distribusi kepada perusahaan distribusi dalam sepuluh hari kerja sejak tanggal kerugian. Karena batas waktu ini terbatas, penting untuk melakukan penentuan kerusakan tanpa menunda.
Jika selama pengisian baik kendaraan maupun unit mengalami kerusakan, dapat dibuka dua berkas terpisah: kerusakan kendaraan dari asuransi all-risk, kerusakan unit dari polis hunian. Namun, untuk kerugian yang sama tidak dapat menerima kompensasi dua kali; dua polis bukanlah pengganti satu sama lain. Jika kebakaran bersumber dari unit pengisian atau instalasi gedung, pembagian tanggung jawab antara produsen dan perusahaan pemasangan juga akan dibahas dalam berkas tersebut.
Dokumentasi secara langsung memengaruhi kecepatan kompensasi. Simpan faktur, nomor seri, formulir pemasangan, dan surat keterangan kompetensi teknisi. Kerusakan dalam masa garansi bukanlah subjek asuransi; alamat pengajuan pertama seharusnya adalah garansi produsen atau penjual.
Daftar Periksa Saat Memperbarui Polis
Periode pembaruan tahunan adalah waktu yang paling tepat untuk memperkenalkan wallbox Anda kepada asuransi untuk pertama kalinya atau meninjau kembali perlindungan Anda yang sudah ada. Enam butir berikut merangkum pertanyaan yang harus diajukan sebelum menandatangani polis:
- Apa nama persisnya jaminan dalam polis, dan apakah wallbox didefinisikan di bawah nama tersebut?
- Apakah definisi lokasi yang diasuransikan mencakup garasi tertutup dan parkir terbuka Anda?
- Apakah harga unit dan biaya pemasangan telah dicantumkan dalam polis?
- Apakah jaminan perangkat elektronik memiliki batas usia perangkat?
- Apakah ada syarat bahwa pemasangan harus dilakukan oleh teknisi resmi?
- Apakah ada jaminan tanggung jawab hukum pihak ketiga dan apakah limitnya memadai?
Ringkasan: Pertanyaan yang Tepat Bukan Asuransi Kendaraan atau Properti
Kesimpulan utama dari tulisan ini dapat diringkas dalam satu kalimat: pertanyaan yang tepat bukanlah polis mana yang lebih baik, melainkan risiko Anda didefinisikan di dalam polis yang mana. Asuransi kendaraan komprehensif standar tidak mencakup unit yang terpasang di dinding; jaminan kebakaran dasar tidak membayar kerusakan listrik yang tidak menimbulkan kebakaran. Dua celah ini diisi oleh jaminan perangkat elektronik dan jaminan peralatan pengisian khusus dalam asuransi kendaraan listrik. Mencantumkan unit Anda beserta harganya dalam polis, memasangnya melalui teknisi resmi, dan menyimpan dokumen-dokumennya adalah tiga langkah paling efektif yang dapat dilakukan secara teknis. Sisanya adalah memastikan bahwa batas antara dua berkas klaim telah digambar sebelumnya untuk kepentingan Anda, bukan melawan Anda saat kerugian terjadi.
Sumber
- Kerusakan Wallbox: Asuransi Kendaraan atau Properti?
- Asuransi Unit Pengisian Rumah Tangga: Cakupan Properti
- JIKA ALAT PENGISIAN KENDARAAN LISTRIK JENIS EV RUSAK, Apakah Asuransi Kendaraan Membayar?
- Yuvam Asuransi Properti
- Asuransi Kendaraan Listrik
- Asuransi Stasiun Pengisian Ramah Lingkungan
- Perluasan unit pengisian kendaraan listrik di apartemen dan kompleks perumahan
- Asuransi Kendaraan Listrik: Lalu Lintas, Komprehensif, dan Baterai
- Syarat Pemasangan Stasiun Pengisian Listrik di Kompleks Perumahan dan Apartemen