Mengapa Asuransi Kendaraan Mobil Listrik Dihitung Berbeda dari Mobil Bensin?
Bagikan Halaman Ini
Kasko mobil listrik dihitung berbeda dari mobil bensin; karena premi adalah hasil perkalian dari tiga variabel yang ditanggung penanggung asuransi - biaya kerusakan, frekuensi kerusakan, dan lama perbaikan - dan ketiga komponen ini pada kendaraan listrik berbeda dari kendaraan bensin. Baterai adalah bagian termahal dari kendaraan; perbaikannya hanya dapat dilakukan di bengkel resmi, pasokan suku cadang lama, dan bahkan benturan kecil pun memerlukan pemeriksaan menyeluruh terhadap sistem tegangan tinggi. Hasilnya: untuk dua kendaraan dengan nilai kasko yang sama, risiko - dan karenanya preminya - dihitung dengan formula yang berbeda dibandingkan kendaraan bensin.
Sorotan Utama
- Baterai saja bisa mencapai hingga 40% dari nilai kendaraan; inilah penentu utama premi kasko.
- Di Turki, penggantian baterai untuk model kelas masuk dan menengah berada pada kisaran 30.000 - 100.000 TL; pada model berkapasitas tinggi lebih mahal lagi.
- Kendaraan 100% listrik mendapat diskon premi 10 % pada asuransi lalu lintas; perbedaan harga yang sesungguhnya ada di sisi kasko.
- Diskon bebas klaim diberikan kepada pribadi, bukan kendaraan; setelah polis berakhir, biasanya dapat dialihkan dalam 2-3 bulan.
- Benturan pada bagian bawah bodi dapat mengecualikan kerusakan baterai dalam kasko standar; pengecualian polis harus dibaca secara tertulis.
Mengapa kasko kendaraan listrik dihitung berbeda dari kendaraan bensin?
Premi kasko terbentuk dari cara penanggung asuransi menghitung risiko: seberapa sering kendaraan ini mengalami kerusakan, berapa biaya setiap kerusakan, dan berapa lama kendaraan tidak dapat digunakan selama perbaikan? Pada kendaraan listrik, jawaban atas ketiga pertanyaan ini berbeda dari kendaraan bensin. Pada sisi biaya perbaikan, unsur paling kritis adalah baterai tegangan tinggi; bahkan benturan kecil pada bagian bawah bodi pun dapat mewajibkan paket baterai melewati pemeriksaan menyeluruh. Kerusakan sederhana yang terlihat pada bumper depan memerlukan kalibrasi radar sensor tabrakan dan memperbesar komponen biaya tenaga kerja.
Titik pembeda kedua adalah ekosistem perbaikan. Jumlah bengkel yang dapat menangani baterai dan sistem tegangan tinggi terbatas; kompetensi ini menaikkan biaya tenaga kerja. Waktu pengadaan suku cadang dapat berada di atas kendaraan bensin, dan semakin lama kendaraan menunggu perbaikan, semakin besar risiko yang ditanggung penanggung asuransi. Bahkan dengan nilai kasko yang sama, perbedaan ekosistem ini sudah cukup untuk membuat risiko - dan premi - dihitung secara berbeda.
Nilai kasko itu sendiri juga ditentukan secara mekanis: yang menjadi acuan adalah daftar nilai kasko yang diperbarui setiap bulan oleh Türkiye Sigorta Birliği. Daftar ini mencakup nilai rata-rata pasar bekas berdasarkan usia dan model kendaraan; tidak memuat rincian untuk jarak tempuh, riwayat klaim, atau kondisi kosmetik. Karena itu, penawaran untuk kendaraan yang sama dapat berubah dari bulan ke bulan; membandingkan penawaran dalam bulan yang sama adalah metode yang tepat.
Kriteria yang menentukan premi: baterai, tenaga, dan pilihan pertanggungan
Pada penawaran kasko kendaraan listrik, ditambahkan beberapa kriteria khusus EV di atas komponen-komponen yang Anda lihat pada kendaraan bensin. Selain merek dan model, kapasitas baterai dan tenaga motor (kW) merupakan masukan dalam perhitungan premi; ek teminat pilihan Anda - jaminan baterai, jaminan unit pengisi daya tipe dinding (wallbox), jaminan siber - dan preferensi pembebasan berpengaruh langsung pada harga. Riwayat bebas klaim Anda menentukan diskon dengan logika yang sama seperti pada kendaraan bensin.
Harga asuransi kendaraan komprehensif median yang dikumpulkan dari polis riil pada awal tahun 2026 menunjukkan bagaimana kriteria-kriteria ini tercermin di lapangan:
| Kendaraan (tahun model) | Bebas klaim | Premi asuransi komprehensif median |
|---|---|---|
| Tesla Model Y 2025 | 0% | 18.461 TL |
| Togg T10X 2023 | 0% | 26.006 TL |
| MG4 | 30% | 23.939 TL |
| VW ID.4 | 30% | 19.592 TL |
| BYD Atto 3 | 40% | 18.624 TL |
| Dacia Spring | 40% | 15.822 TL |
| Citroën e-C3 | 60% | 12.815 TL |
| Hyundai Ioniq 5 | 60% | 21.224 TL |
Tabel ini mengungkapkan dua logika dengan jelas. Pertama, kendaraan yang tetap berada di segmen mahal meskipun memiliki diskon bebas klaim yang lebih tinggi bisa memiliki premi yang lebih mahal daripada kendaraan di segmen murah; nilai kendaraan dan biaya baterai dapat mengalahkan tingkatan diskon. Kedua, di antara dua kendaraan dengan tingkat bebas klaim yang serupa dapat terjadi selisih puluhan ribu lira; sumber perbedaan itu sebagian besar adalah nilai pertangungan asuransi dan ekspektasi biaya perbaikan.
Tabel internasional juga menunjukkan arah yang sama: Dengan data tahun 2024, biaya rata-rata baterai baru telah mencapai 7.235 £; di AS, asuransi EV tahunan rata-rata sekitar 49% lebih tinggi daripada kendaraan bensin. Tidak semuanya selisih premi, tetapi melihat selisih dasar berguna untuk pengelolaan ekspektasi.
Bagaimana kerusakan baterai dicakup dalam polis, pengecualian mana yang kritis?
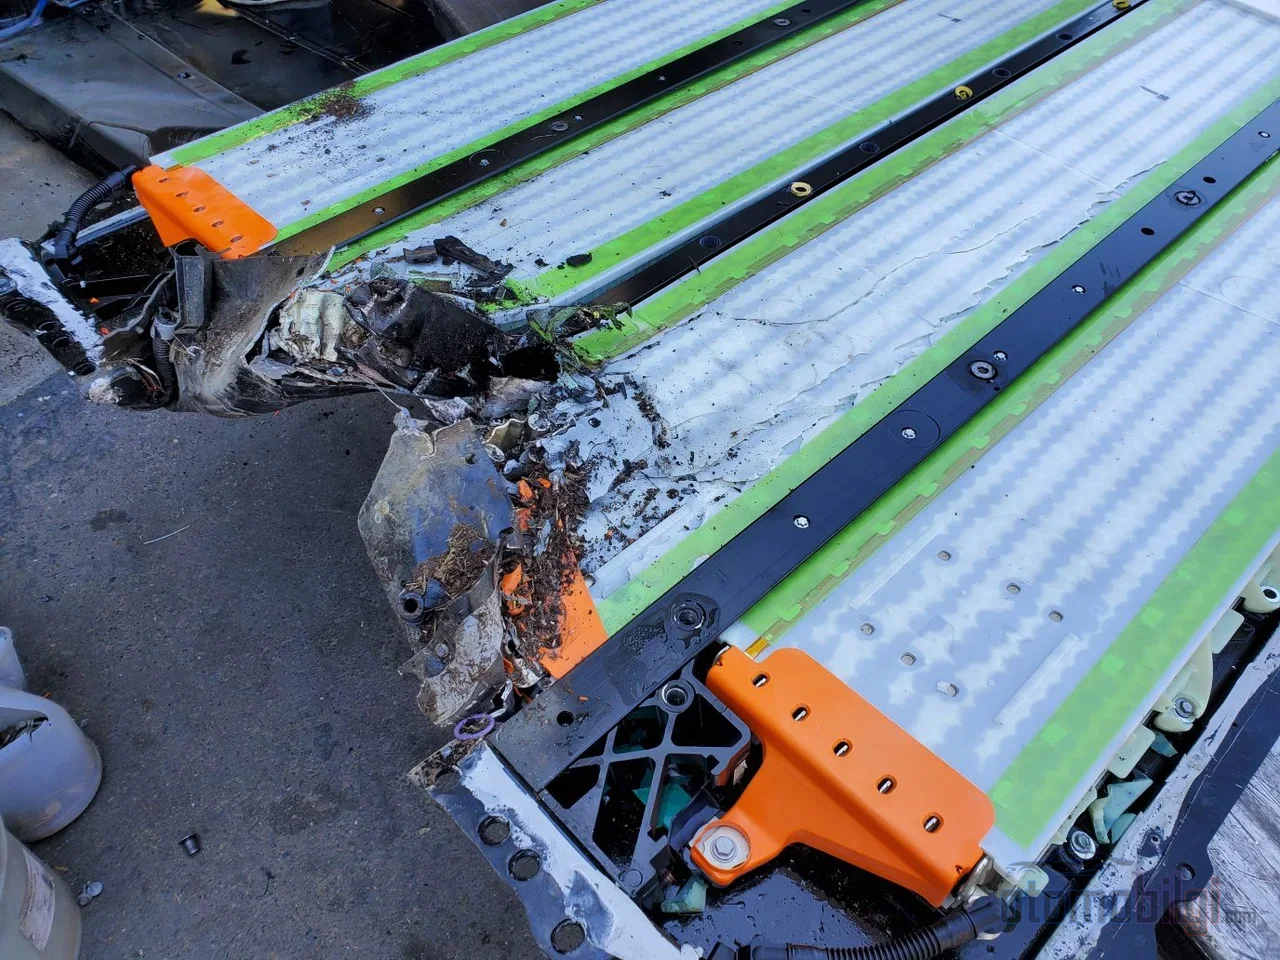
Jaminan baterai tidak standar di setiap polis - ini adalah titik yang paling sering salah dalam asuransi komprehensif kendaraan listrik. Beberapa polis hanya menanggung kerusakan baterai pada risiko tertentu (seperti tabrakan, kebakaran, banjir); asuransi komprehensif standar dapat mengecualikan kerusakan baterai akibat benturan pada bagian bawah bodi. Karena ini justru salah satu risiko yang paling realistis dalam penggunaan di dalam kota, Anda perlu membaca bentuk tertulis klausul pengecualian sebelum menandatangani polis.
Syarat kedua yang perlu diperhatikan adalah aturan servis resmi: perbaikan atau penggantian baterai harus dilakukan di servis resmi agar dapat dihitung dalam cakupan jaminan. Intervensi yang dilakukan di servis yang tidak berkompeten akan membiayakan Anda sendiri. Judul ketiga adalah batas antara asuransi komprehensif dan garansi pabrikan: kerusakan baterai akibat kecelakaan, pencurian kabel pengisi daya, atau kerusakan tegangan tinggi akibat banjir adalah urusan asuransi komprehensif; penurunan kesehatan baterai (SOH) di bawah ambang garansi dan cacat produksi adalah urusan garansi pabrikan. Skema garansi yang umum di Türkiye adalah 8 tahun/160.000 km; pada beberapa merek masa berlakunya diperpanjang hingga 10 tahun, dan satu merek memberikan garansi dengan syarat 8 tahun/200.000 km dan SOH 70%.
Ada juga contoh jaminan tambahan yang patut dihargai: beberapa perusahaan menjamin kerusakan dan pencurian kabel pengisi daya hingga 15.000 TL dengan syarat menyertakan berita acara polisi. Poli yang mencakup layanan pengisian dayani mobile dapat menyediakan pengisian sekitar 20-30 menit bagi kendaraan yang mogok di jalan, dengan jangkauan hingga 80 km, sekali setahun. Pertanyaan antara memperbaiki atau mengganti masih menjadi tanda tanya yang besar; dalam pengalaman internasional, dalam banyak kasus mengganti baterai bisa lebih murah daripada memperbaikinya; ini merupakan faktor yang mendorong ekspektasi biaya kerusakan dan premi ke atas.
Pada asuransi lalu lintas, keadaannya berbalik arah
Dalam premi asuransi lalu lintas wajib, jenis bahan bakar bukan penentu; premi dihitung berdasarkan tingkatan. Bahkan, kendaraan 100% listrik mendapat potongan premi 10% pada asuransi lalu lintas. Meskipun kenaikan premi maksimum sebesar 1,5% mulai berlaku pada Oktober 2026, potongan bagi kendaraan listrik tetap dipertahankan. Dalam contoh Bursa, pada kategori mobil-listrik, premi maksimum untuk tingkat 1 adalah 39.299 TL, sementara pada tingkat 8 jumlah ini turun menjadi 8.361 TL.
Karena perbedaan harga dapat terjadi antar perusahaan untuk tingkatan yang sama, membandingkan beberapa penawaran pada periode perpanjangan masih merupakan alat penghematan yang bermakna. Pada sisi bantuan jalan juga ada detail khusus untuk EV: biaya bantuan jalan dapat meningkat pada kendaraan yang memerlukan truk derek dengan platform datar; ada baiknya menanyakan apakah cakupan bantuan jalan dalam polis Anda sesuai untuk kendaraan tegangan tinggi.
Alih kendaraan dan diskon bebas klaim: asuransi pergi bersama siapa?
Hal yang paling sering disalahpahami saat menjual kendaraan adalah diskon bebas klaim. Aturannya jelas: diskon bebas klaim diberikan bukan pada kendaraan, melainkan pada orang yang menggunakannya. Jika kendaraan diganti dengan kendaraan baru atas nama orang yang sama, diskon dapat dipindahkan ke polis baru; namun jika kendaraan dialihkan ke orang lain (kecuali pasangan), diskon tidak ikut pergi bersamanya. Peraturan tidak mengatur hak pemindahan wajib untuk kendaraan kedua; beberapa perusahaan menciptakan diskon melalui pengaturan seperti tangga diskon 30% pada akhir perpanjangan bebas klaim pertama di asuransi kendaraan menyeluruh.
- Alihkan diskonnya: Jika kendaraan baru dibeli atas nama orang yang sama, mintalah agar diskon bebas klaim dipindahkan ke polis baru; ini biasanya dapat dilakukan dalam 2-3 bulan sejak berakhirnya polis.
- Alihkan polis yang ada: Pada saat penjualan, harus diberitahukan kepada perusahaan asuransi agar polis kendaraan menyeluruh yang berlaku mengikuti kendaraan; sebaliknya, jaminan dan kewajiban premi akan tetap tidak jelas.
- Periksa asuransi lalu lintas: Asuransi lalu lintas wajib tetap berlaku bersama kendaraan; pemilik baru menanggung tanggung jawab perpanjangan.
- Siapkan dokumen: Mulai 1 November 2025, agar dapat menggunakan asuransi saat terjadi kerusakan, SIM tipe lama harus sudah diperbarui.
Pada sisi penurunan nilai juga perhatikan kalendernya: mulai 1 Juli 2026, periode baru dimulai dalam pembayaran klaim penurunan nilai kendaraan dan masa tenggang 2 tahun sejak tanggal kecelakaan berlaku untuk klaim penurunan nilai.
Cara menurunkan premi: muafiyet, telematik dan pemilihan jaminan yang tepat
Cara menurunkan premi asuransi kendaraan menyeluruh kendaraan listrik adalah adaptasi logika kendaraan bensin untuk EV. Kanal yang paling efektif adalah sebagai berikut:
- Polis dengan pembebasan: Anda setuju untuk menanggung sendiri kerugian hingga jumlah tertentu; premi turun secara signifikan.
- Pilihan bengkel mitra: Polis yang memiliki bengkel mitra dengan kompetisi tegangan tinggi menawarkan keunggulan baik dari segi harga maupun waktu.
- Diskon telematik / berkendara sesuai aturan: Produk yang memberikan diskon premi berdasarkan data berkendara juga diterapkan pada kendaraan listrik (EV).
- Pemberitahuan parkir tertutup: Melaporkan kondisi parkir kendaraan dengan benar bekerja menguntungkan Anda dalam penetapan harga risiko.
- Pemangkasan jaminan: Hapus jaminan tambahan yang tidak Anda gunakan; namun jaminan baterai dan kabel pengisian jangan dilepaskan meskipun hanya sebagai pos terakhir.
Saat membeli kendaraan listrik bekas, proses asuransi pun ditulis ulang dari awal: meminta laporan kondisi baterai (SOH) dari bengkel resmi memudahkan baik keputusan pembelian maupun proses penawaran comprehensive (kasko). Keseimbangan antara harga dan jaminan juga perlu dibaca dengan jujur: asuransi comprehensive kendaraan listrik mungkin terlihat mahal pada pandangan pertama; namun jika memperhitungkan biaya perbaikan tinggi yang akan Anda hadapi saat terjadi kerusakan dan jaringan bengkel khusus yang terbatas, sebagian besar selisih tersebut adalah harga dari risiko yang nyata. Ada juga harapan ke depan: sejumlah eksekutif industri berpendapat bahwa dengan kemajuan kemampuan berkendara otonom dan mekanisme kontrol pada kendaraan listrik, asuransi akan menjadi lebih murah seiring waktu; diperkirakan perusahaan asuransi akan semakin banyak memasukkan ke harga mereka data bahwa jumlah komponen bergerak yang lebih sedikit dan sistem pendukung berkendara yang canggih mengurangi frekuensi kecelakaan.
Yang perlu dilakukan sebelum memutuskan pembelian: daftar periksa praktis
- Periksa secara tertulis risiko apa saja yang dicakup jaminan baterai dalam polis serta pengecualian risiko bawah (alt darbe).
- Tanyakan syarat bengkel resmi untuk penanganan baterai serta batas kabel pengisian/pencurian.
- Pastikan cakupan bantuan jalan sesuai untuk EV, termasuk derek berbak datar.
- Karena daftar nilai asuransi comprehensive diperbarui setiap bulan, bandingkan penawaran dalam periode yang sama.
- Untuk kendaraan bekas, minta laporan SOH dari bengkel resmi; catat jadwal pemindahan diskon bebas klaim ke kendaraan baru.
Asuransi kendaraan listrik bukanlah salinan mahal dari asuransi kendaraan bensin; melainkan sebuah penghitungan terpisah yang disusun untuk profil risiko yang berbeda. Pengemudi yang menerima bobot baterai, keterbatasan ekosistem perbaikan, dan waktu penyediaan suku cadang, lalu membaca polis sesuai hal tersebut, akan mendapatkan jaminan yang tepat sekaligus premi yang wajar.
Sumber
- Harga Asuransi Comprehensive Kendaraan Listrik 2026: Bagaimana Cara Menurunkannya?
- Segera Dapatkan Penawaran untuk Harga Asuransi Comprehensive Kendaraan Listrik
- Hal yang Perlu Anda Ketahui Sebelum Mengambil Asuransi Comprehensive Kendaraan Listrik
- Arsip Daftar Nilai Asuransi Comprehensive - Türkiye Sigorta Birliği
- Asuransi Comprehensive Kendaraan Listrik
- Asuransi Trafik Kendaraan Listrik 2026
- Asuransi Trafik Wajib untuk Kendaraan Listrik
- Harga Batas Atas Asuransi Trafik Terkini
- Diskon Bebas Klaim
- Hal yang Perlu Anda Ketahui tentang Diskon Bebas Klaim
- Diskon bebas klaim asuransi All Risk saat pembelian kendaraan baru
- Tarif Asuransi Kendaraan Listrik - NAIC
- Bandingkan Penawaran Asuransi Mobil Listrik
- Asuransi Mobil Listrik pada 2026
- Umur Baterai dan Biaya Penggantian pada Kendaraan Listrik
- Era Baru dalam Penurunan Nilai Kendaraan dan Pembayaran Klaim
- Apakah Kendaraan Listrik Bekas Layak Dibeli?
- Asuransi All Risk Kendaraan Listrik: Kerusakan Baterai dan Jaminan Khusus