كيف يتم تحقيق التعويض من تأميم الطرف الآخر؟
شارك هذه الصفحة
إذا كنت الطرف غير المخطئ في الحادث وأردت تحصيل التعويض من تأمين الزيارات الإلزامي للسائق المخطئ، فعليك أولاً تقديم طلب كتابي لشركة التأمين، ثم انتظار رد الشركة خلال مدة أقصاها 15 يوماً، وفي حال الرفض يلزم اللجوء إلى لجنة التحكيم التأميني أو المحكمة. وإذا سُلمت الوثائق كاملة، يُدفع مبلغ الضرر عادةً خلال 8 أيام عمل. فيما يلي أشرح هذه العملية خطوة بخطوة، من نموذج المركبة الأبيض إلى طرق الاعتراض.
النقاط البارزة
- التقدم إلى شركة التأمين شرط لرفع الدعوى؛ والمدة القانونية لرد الشركة 15 يوماً.
- في عام 2026، تغطية الضرر المادي لكل مركبة 400.000 ليرة ولكل حادث 800.000 ليرة.
- في حال اكتمال الوثائق، يتم الدفع خلال 8 أيام عمل .
- التقادم: سنتان من تاريخ العلم بالضرر 2 سنة، وفي كل الأحوال 10 سنوات من تاريخ الحادث 10 سنوات.
- لم يعد تحصيل التعويض يتم إلا عبر المؤمَّن له نفسه أو محاميه.
كيفية تحصيل التعويض من تأمين الطرف الآخر: إطار العملية
لنوضح أولاً التمييز الأساسي. تأمين الكسكو لمركبتك يغطي ضررك أنت؛ أما تأمين الزيارات الإلزامي للطرف الآخر (ZMSS) فيضمن مسؤولية الطرف المخطئ. إذا كنت غير مخطئ أو أقل خطأً في الحادث، فمن حقك أن تطلب قيمة ضررك مباشرةً من مؤمِّن الزيارات الخاص بالطرف الآخر. هذا هو الحق المباشر في رفع الدعوى المكفول بالمادة 97 من قانون المرور على الطرق، وقد تم تعزيزه أيضاً بمبادئ محكمة النقض.
هناك تفصيل بالغ الأهمية في استعمال هذا الحق: يتعين على المتضرر تقديم طلب كتابي لشركة التأمين قبل رفع الدعوى. يسمى هذا في القانون "شرط الدعوى القابل للاستكمال"؛ ويمكن للمحكمة أن تتيح استكمال النقص خلال المدة، لكن أضمن طريقة هي إتمام الطلب كاملاً قبل اللجوء إلى باب المحكمة. وبعد أن تتلقى الشركة طلبك، يجب عليها خلال مدة أقصاها 15 يوماً إما أن تدفع أو ترد كتابياً بالرفض. إذا انقضت المدة دون رد أو كان الرد رفضاً، أصبح طريق الدعوى أو التحكيم مفتوحاً أمامك.
نقطة أخرى يجب معرفتها وهي نظام المسؤولية هنا. في تأمين الزيارات، يُكلَّف مشغّل المركبة بمسؤولية مطلقة، أي مسؤولية الخطر. ولا يعفى المشغّل من المسؤولية إلا بإثبات القوة القاهرة أو الخطأ الجسيم للمتضرر أو لشخص ثالث. وبالتالي فإن الخلافات حول توزيع الخطأ تهم مبلغ التحصيل مباشرةً: في حال وجود خطأ مشترك، يُخفَّض التعويض بنسبة خطأك؛ والطرف المخطئ بنسبة 100% لا يمكنه المطالبة.
كيفية تعبئة محضر تحديد الحادث ونموذج المركبة الأبيض؟
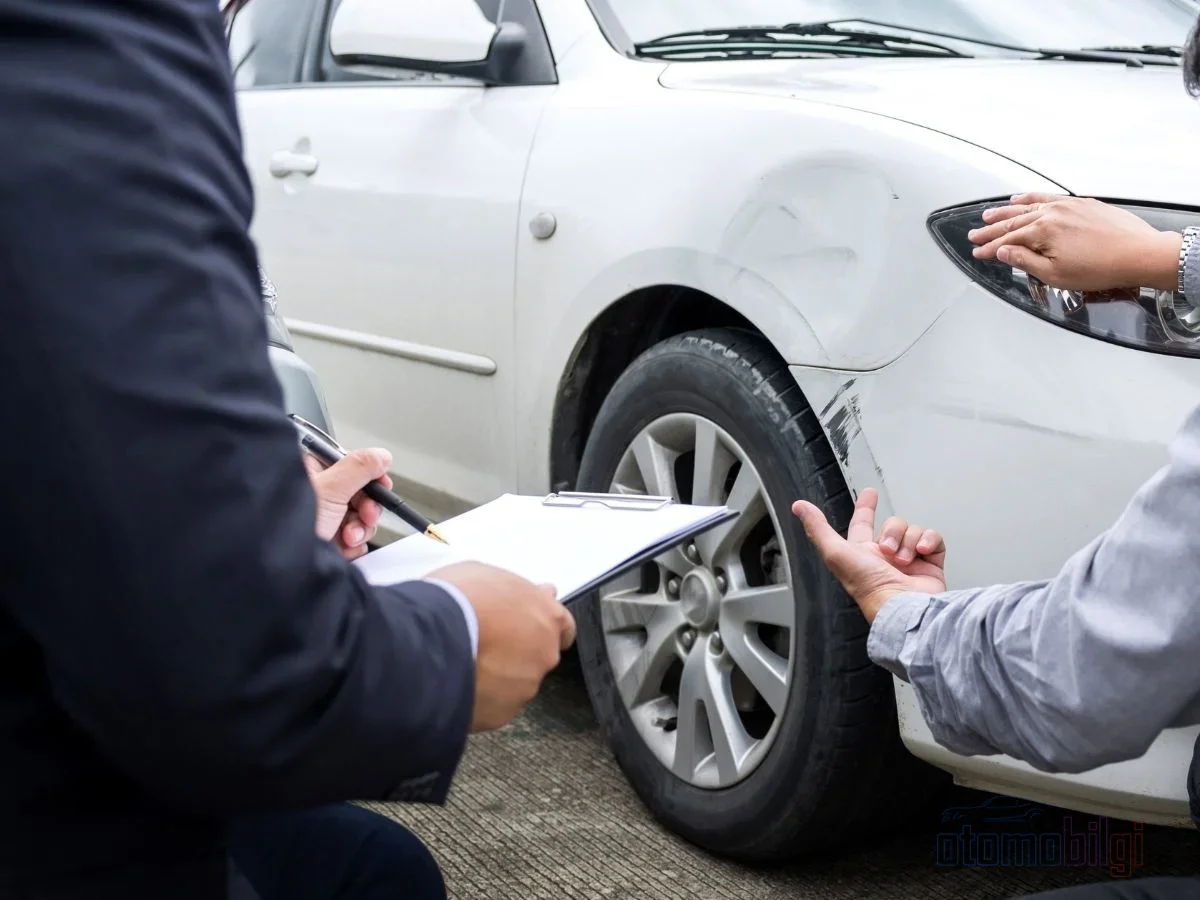
تبدأ العملية في مكان الحادث. إذا كان الضرر مادياً فقط وكان الطرفان متفقين، يمكنك تحرير "محضر تحديد الحادث بين السائقين المتورطين في الحادث" دون استدعاء الشرطة. هذه الوثيقة، المعروفة شعبياً باسم نموذج السيارة الأبيض أو محضر الاتفاق، هي أساس ملف التأمين وتُحرَّر عبر النموذج الرسمي لـ SBM. في السابق كنا ننتظر لساعات بجانب السيارة المتضررة، بانتظار الشرطة؛ أما اليوم فيمكن لسائقين التقاط بضع صور بالهاتف وتعبئة المحضر معاً والانصراف في طريقهما. هذه تسهيل كبير عملياً.
ما يجب الانتباه إليه في المحضر
- يُكتب في الجزء العلوي تاريخ الحادث ووقته ومكانه؛ ويُدخل لكلتا السيارتين رقم اللوحة، الماركة والموديل، مالك الوثيقة، اسم السائق، رقم رخصة القيادة ورقم البوليصة.
- تُرمَّز السيارات في النموذج بحرفي A وB؛ الخانة رقم 10 مخصصة لرأي السائقين، والخانة رقم 11 لوصف الحادث.
- لا يعبئ المحضر إلا الأشخاص المتورطين في الحادث؛ ولا يُدرج فيه الغير. وفي حال وجود شهود عيان يُضاف اسمهم وبيانات التواصل.
- الرسومات التخطيطية والصور التي توضح كيفية حدوث الضرر تسهّل عليك عملية الفحص اللاحقة.
اجعل قراءة المحضر قبل التوقيع عادة لديك. محضر لا يعكس الحقيقة في تقسيم الخطأ قد يخفض تعويضك مباشرة. علاوة على ذلك، المحضر المحرَّر بشكل مخالف للحقيقة يقع في نطاق تزوير المستندات الرسمية وله جزاءات جنائية. أما في الحوادث التي يحدث فيها إصابة فلا يُستخدم هذا الطريق؛ بل تُستدعى الشرطة أو الدرك ويُحرَّر المحضر رسمياً.
فتح ملف الضرر: ما المستندات المطلوبة وما المدد؟
يجب عليك بعد الحادث إبلاغ شركة تأمين الطرف الآخر بالضرر بدءاً من تاريخ علمك به خلال 5 أيام عمل يمكنك تقديم الإخطار هاتفياً أيضاً، لكن النصيحة المكتسبة من سنوات الخبرة هي اعتماد الكتابة: فالبريد الإلكتروني أو الطلب الموثق يقطع جذور جدال "أخبرتكم ولم تبلغوا" مستقبلاً.
بعد الإخطار يُفتح الملف بالمستندات المطلوبة. في تأمين المرور يُطلب عادةً محضر تحديد الحادث أو المحضر الرسمي، ونسخ من رخصة السائق ووثيقة المركبة، ورخصة القيادة، وشهادة الإبراء الذمي، والمستندات المتعلقة بالضرر. وهنا تفصيل تقني مهم: وفق نموذج الإعلام الصادر عن TMTB، الجهة المكلفة من الشركة، في حال وجود مستندات ناقصة يُطلب استكمال المستند الناقص دون فتح الملف؛ ولا تبدأ المدة القانونية بالعمل إلا بعد اكتمال المستندات. أي أن الملف الذي يُماطَل به بمستندات ناقصة يربط قدميك أنت.
إذا اكتملت المستندات، فإن مدة فحص الشركة 15 يوماً كحد أقصى، ويُدفع مبلغ الضرر خلال 8 أيام عمل لا تخلط بين هذا وتأمين الكاسكو: في الكاسكو تكون مدة السداد القانونية 10 أيام عمل بعد اكتمال المستندات، و45 يوماً كحد أقصى من تاريخ الإخطار. ولأن هذه الصفحة تتحدث عن المبلغ الذي سيحصل عليه الطرف غير المخالف من تأمين الطرف الآخر، فإن الرقم المعتمد هو 8 أيام عمل. أما إذا تدخل طلب مستندات ناقصة أو عملية اعتراض، فلسوء الحظ قد تمتد هذه المدة لأشهر.
ماذا تفعل إذا خفّضت شركة التأمين التعويض أو رفضته؟
يجب الإشارة إلى أن العرض الأولي من الشركات يأتي في الغالب أقل من الخسارة الفعلية؛ فبنود مثل فقدان القيمة والعجز عن العمل كثيراً ما تُغفل أو تُحسب ناقصة مع مكوناتها. ومن أسباب الرفض يمكن ذكر تقييم العيوب في المحضر، ونقص المستندات، والأسباب الخارجة عن نطاق الوثيقة. ليس كل رفض صائباً قانونياً.
الخطوة الأولى هي طلب سبب الرفض كتابياً. إذا كان السبب لا يتوافق مع شروط الوثيقة، فاعترض على الشركة كتابياً؛ فكثير من الملفات تُصحح في هذه المرحلة. إذا لم يتم الحصول على نتيجة، فأمامك بابان:
- لجنة التحكيم التأميني: أسرع بشكل واضح من المحكمة؛ فاللجنة تصدر قرارها عادة خلال 4-6 أشهر. القرارات تحت حدود مالية معينة نهائية، وما فوقها يذهب إلى هيئة محكمي الاعتراض. شرط أن تكون الشركة عضواً في نظام التحكيم؛ وكبرى شركات تأمين المرور في تركيا أعضاء فيه.
- الدعوى القضائية: المحكمة المختصة ضد شركة التأمين هي المحكمة التجارية الابتدائية؛ أما الدعوى ضد السائق والمشغّل فتُرفع في المحكمة المدنية الابتدائية. المحكمة المختصة جهةً هي محل إقامة المدعى عليه، أو مركز شركة التأمين أو فرعها، أو مكان الحادث؛ والقانون يتيح رفع دعوى ضد المؤمِّن في أربعة أماكن مختلفة.
لا تنسَ طلب سبب الرفض كتابياً وإضافته إلى ملف دعواك؛ فهذا يقوّي موقفك في إثبات المطلوب. أما بخصوص الوساطة، فآلية عملها هي: دعاوى حوادث المرور المبنية على الفعل غير المشروع لا تخضع كقاعدة عامة للوساطة الإلزامية؛ لكن إذا كانت الدعوى موجهة ضد شركة التأمين، فقد تتحول الوساطة إلى شرط لرفع الدعوى نظراً لكونها طلباً مالياً ذا طبيعة تجارية.
كم يستغرق التحصيل وما هي الحدود المعمول بها؟
في ملف خالٍ من المشكلات يكون الجدول كالتالي: الإخطار خلال 5 أيام عمل، رد الشركة خلال 15 يوماً على الأكثر، والدفع خلال 8 أيام عمل بعد اكتمال المستندات. أي في أفضل الأحوال يكون مالك في حسابك خلال بضعة أسابيع. وإذا تدخلت مستندات ناقصة أو فحص الخبير أو عملية اعتراض، تطول المدة؛ فيجب أن تحسب على مسار التحكيم من أربعة إلى ستة أشهر، وعلى مسار المحكمة آجالاً أطول.
| البند | المدة / الحد (2026) |
|---|---|
| إخطار الحادث | 5 أيام عمل من تاريخ العلم |
| مدة رد المؤمِّن | 15 يوماً على الأكثر |
| الدفع (بعد اكتمال المستندات) | 8 أيام عمل |
| تغطية الأضرار المادية | 400.000 ليرة لكل مركبة، و800.000 ليرة لكل حادث |
| المصاريف الصحية والعجز والوفاة | 3.600.000 ليرة لكل شخص |
| التقادم | سنتان / وفي كل الأحوال 10 سنوات |
تُحدَّث حدود التغطية سنوياً بمعدل إعادة التقييم؛ ويتغير الحد الإجمالي للمصاريف الصحية لكل حادث حسب فئة المركبة. لذلك من المفيد التحقق من الحدود السارية في تاريخ إصدار وثيقتك. وتحذير آخر: الأضرار التي تتجاوز حد تأمين الطرف الآخر لا يغطيها تأمين المرور؛ وعليك برفع دعوى منفصلة ضد المشغّل والسائق لاستدراك الفارق.
خذ التقادم على محمل الجد أيضاً. في تعويضات تأمين المرور، المدة هي سنتان من تاريخ علمك بالمضرَّر عليه وبالضرر والتعويض، وفي كل الأحوال عشر سنوات من تاريخ الحادث. إذا شكّل الحادث جريمةً تحمل مدة تقادم عقوبات أطول مثل الإيذاء أو القتل نتيجة الخطأ، تُطبَّق تلك المدة. اللجوء إلى شركة التأمين أو رفع دعوى قضائية أو اللجوء إلى التحكيم يقطع مدة التقادم؛ استخدم حقك الأول بدلاً من ترك ملفك معلقاً.
المرحلة الجديدة: مَن يتولى تحصيل التعويض، وما هي قنوات الشكوى؟
هناك أمر مهم تغيّر في السنوات الأخيرة. بموجب تعميم مجلس رقابة التأمين، أصبح متابعة التعويض وتحصيله لا يجريان إلا من المؤمَّن له نفسه أو عن طريق محاميه. يمكن تلخيص التاريخ كالتالي: قديماً كانت شركات استشارات الأضرار تتجاوز اسم المتضرر وتحصّل التعويضات، وتقتطع حصصاً كبيرة كعمولة؛ أما الآن فهذا الباب مغلق، وقد أعلن مؤسسة قطاع التأمين رسمياً أنه لا يقبل هذه الوساطات. وهناك أيضاً قناة إبلاغ عن شركات استشارات الأضرار غير القانونية عبر اتحاد نقابة المحامين. إذا كنت ستمنح توكيلاً لشخص آخر، فمن الضروري، من أجل سلامة أموالك وملفك، أن يكون محامياً فعلاً.
هل المحامي إلزامي؟ لا؛ في الملفات ذات الأضرار المادية والمبالغ المنخفضة نسبياً يمكنك متابعة الإجراءات بنفسك. لكن في الملفات ذات المبالغ الكبيرة أو التي تنطوي على إصابات أو وفاة، وعند الحاجة إلى الاعتراض على نسبة الخطأ أو على بنود مثل فقدان القيمة، فإن الدعم المهني هو الواقع العملي للأمر. ومن بين قنوات الشكوى تبرز: شكوى التأمين عبر منصة CIMER، ونموذج الشكوى الخاص بمؤسسة القطاع، وبالطبع لجنة التحكيم في التأمين. تذكّر: حتى إذا تحقق الصلح في حالة الإيذاء الناتج عن الخطأ، يبقى حقك في المطالبة بالتعويض من التأمين قائماً بموجب قرار إلغاء المحكمة الدستورية.
للتلخيص: املأ نموذج الحادث (صور الحادث البيضاء) بشكل صحيح، وأبلغ عن الضرر خلال 5 أيام عمل، وسلّم المستندات كاملة، وانتظر الرد خلال 15 يوماً؛ وفي حال الرفض أو الصمت، قدّم اعتراضاً كتابياً، ثم اللجوء إلى التحكيم أو الدعوى القضائية. طالما لم تخترق هذا الترتيب، فإن تحصيل مستحقاتك من تأمين المرور الخاص بالطرف الآخر هو أمر أكثر قابلية للتنبؤ بكثير مما يبدو على الورق.
المصادر
- دليل قانون حوادث المرور والتعويض 2026
- دعوى تعويض حادث المرور 2026: الحقوق المادية والمعنوية والتأمينية
- الحصول على المال من شركة التأمين بعد حادث المرور (2026)
- نموذج محضر تحديد الحادث KTT - SBM
- نموذج إعلام المتضرر TMTB
- كيفية تعبئة محضر تحديد الحادث
- إجراءات الأضرار
- متى يتم دفع تعويض تأمين المرور خلال كم يوم
- إعلان مهم من TSB
- مرحلة جديدة في تحصيل تعويضات التأمين
- تقديم الشكاوى والمتابعة في مجال التأمين
- إعلان Barobirlik رقم 2021/38
- التسوية والتعويض بعد حادث المرور
- ماذا تفعل إذا لم تدفع شركة التأمين
- رفع دعوى ضد شركة التأمين في حوادث المرور