ما هي الخطوات عندما تتحرك سيارتك ببطء (تصبح "بَرت")؟
شارك هذه الصفحة
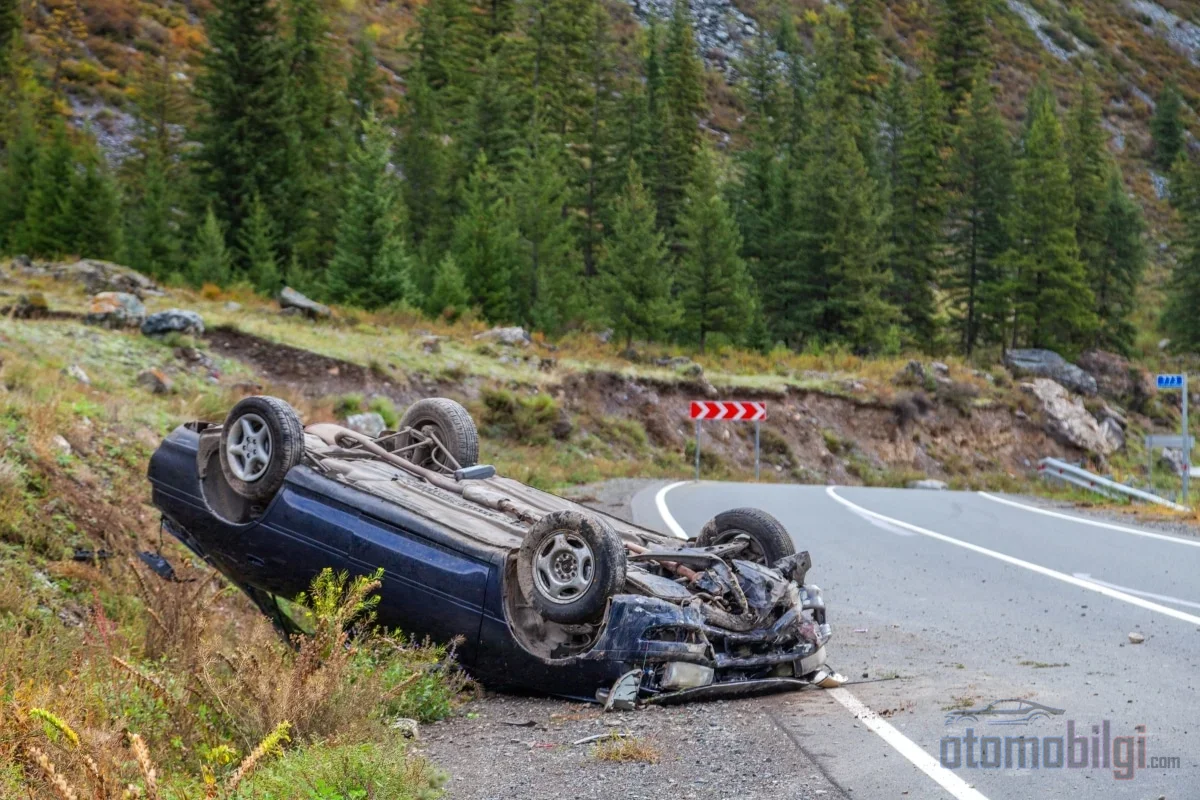
قرار الضرر الكلي (Pert) هو قرار الضرر الكلي الصادر عندما تتجاوز تكلفة إصلاح المركبة قيمتها السوقية؛ وبعد هذه المرحلة يمضي المسار عبر تقرير الخبير، وحساب التعويض، وقيمة الخردة (السوفطاج)، وإجراءات التسجيل. تدفع شركة التأمين المبلغ بعد خصم قيمة الخردة من القيمة السوقية، ويبقى مصير المركبة -تحويلها أو بقاؤها لدى المؤمن له- في صميم هذا الحساب. يتناول الدليل التالي الخطوات التي يجب عليك اتباعها بالترتيب، من صدور القرار وحتى إعادة لوحة المركبة.
أبرز النقاط
- يُعتبر حد الضرر الكلي عمليًا هو تجاوز تكلفة الإصلاح للقيمة السوقية بنسبة %50-%70 .
- معادلة الدفع بسيطة: القيمة السوقية − قيمة الخردة (السوفطاج).
- يبلغ حد الأضرار المادية لتأمين المرور لعام 2026 لكل مركبة 400000 ليرة تركية.
- يلتزم المؤمِّن بالدفع خلال مدة أقصاها 45 يومًا بعد وصول المستندات.
- في الضرر الكلي التام لا يمكن المطالبة أيضًا بفقدان القيمة؛ إذ يشمل الدفع القيمة الكاملة للمركبة.
من يصدر قرار الضرر الكلي وبأي معيار؟
كانت سابقًا هناك فكرة بأن شركة التأمين وحدها تستطيع أن تقول "هذه المركبة ضرر كلي"، أما اليوم فالصورة أوضح. يأتي قرار الضرر الكلي على هيئة تقرير يعدّه خبير التأمين الذي يجري الفحص بعد الإبلاغ عن الضرر. يحدد الخبير القيمة السوقية بأخذ بعين الاعتبار ماركة المركبة وموديلها وسنة الصنع وعدد الكيلومترات ومستوى التجهيزات وحالة سوق السيارات المستعملة؛ ويقيس تكلفة الإصلاح بناءً على هذه القيمة.
يستند المعيار إلى المقياس نفسه: عندما تتجاوز تكلفة الإصلاح الحد الاقتصادي لإصلاح المركبة، تُعتبَر المركبة ضررًا كليًا. في قرارات محكمة النقض، يُعد تجاوز تكلفة الإصلاح %50-%70 من القيمة السوقية كافيًا لاعتبار الضرر كليًا؛ بينما تستخدم لوائح شركات التأمين الداخلية عادةً نسبة %70 وأعلى كحد فاصل. أي أن هناك فرقًا ضيقًا في التفسير بين حد الشركة ذاتها ومذهب المحاكم، ومن يخوض هذا المسار يجب أن يعلم ذلك: إعلان التأمين الضرر الكلي لا يلزم مالك المركبة تلقائيًا.
أنواع الضرر الكلي: تام وإصلاحي وقابل للاسترداد
ليس كل قرار ضرر كلي يؤدي إلى النتيجة نفسها. قد تواجه ثلاث حالات مختلفة:
- ضرر كلي تام (خسارة كاملة): تجاوزت تكلفة الإصلاح القيمة السوقية؛ إما أن تُفرَّز المركبة كخردة أو تبقى لدى المؤمن له بعد خصم قيمة السوفطاج.
- ضرر كلي إصلاحي (أضرار جسيمة): الإصلاح ممكن اقتصاديًا؛ يمكن للمركبة بعد إصلاحها العودة إلى الطريق بتسجيل يحمل عبء "أضرار جسيمة".
- ضرر كلي قابل للاسترداد: يتقبع مالك المركبة قيمة السوفطاج ويقوم بإصلاحها بنفسه؛ يبقى في وثيقة التسجيل عبء "ضرر كلي مسجّل" وتنخفض قيمتها في السوق المستعمل بشكل كبير.
احرص على قراءة نوع تقييم مركبتك من تقرير الخبير حتمًا؛ فالإجراءات الرسمية التي ستتبعها تتغير وفق هذا التصنيف.
كيف يُحسب التعويض: القيمة السوقية والسوفطاج
يتكون حساب تعويض الضرر الكلي من عملية طرح من بندين: المبلغ الذي سيُدفع يُحدد بخصم قيمة السوفطاج -المعروفة لدى العامة بقيمة الخردة- من القيمة السوقية للمركبة. فمثلًا إذا كانت قيمة سوقية لمركبة تبلغ 800000 ليرة تركية وقيمة الحطام 100000 ليرة تركية فإن المبلغ الذي سيدفعه التأمين هو 700000 ليرة تركية. وبعد تحديد القيمة السوقية، يمكن المطالبة بالفرق بين المبلغ المدفوع وما يتبقى لصاحب المركبة، عند الاقتضاء، كتعويض إجمالي خسارة عن الباقي.
في تحديد القيمة السوقية، تعتمد شركات التأمين عادة على قائمة قيم التأمين الشامل الصادرة عن اتحاد التأمين التركي؛ إلا أن هذه القائمة ليست ملزمة. وتطلب محكمة النقض تحديد القيمة السوقية الفعلية عبر الخبير. وهناك اجتهاد واضح أيضاً في جانب تكلفة الإصلاح: تُحسب التكلفة على أساس أسعار القطع الأصلية دون خصم ووبما يشمل ضريبة القيمة المضافة. وكما يعلم من هم في هذا المجال منذ سنوات طويلة، فإن سعر المزاد المحدد عبر تجمعات الشركات المتعاقدة مع شركة التأمين هو أيضاً موضوع قابل للنقاش أمام المحكمة؛ إذ تعتمد محكمة النقض على القيمة الفعلية في سوق الخردة وليس السعر الذي تحصل عليه الشركة من التجمع.
هل تُحوَّل المركبة إلى التأمين أم تبقى معك؟
عندما تُعتبر المركبة خسارة كلية، أمامك خياران، وأسهل طريقة لمعرفة أيهما في صالحك هي المثال:
- الخيار A - القيمة السوقية الكاملة والتحويل: يدفع التأمين القيمة السوقية الكاملة، وتستلم المركبة مع وثيقة التسجيل وتبيعها كمخردة. مثال: القيمة بدون ضرر 950.000 TL ففي مركبة قيمتها، يكون المبلغ المدفوع 950.000 TL وتنتقل المركبة إلى التأمين.
- الخيار B - تبقى المركبة لديك: يُدفع الفرق بعد خصم قيمة المخردة فقط من القيمة السوقية. في المثال نفسه، إذا كانت قيمة المخردة 180.000 TL فالمبلغ الذي تحصل عليه 770.000 TL وتبقى المركبة لديك.
إذا كنت تفكر في استخدام القطع القيمة بنفسك في مركبة يعمل محركها وعلبة نقل الحركة بشكل سليم، فالخيار الثاني منطقي؛ وإذا كنت تفضل ألا يبقى لك أي ارتباط بالمركبة فالأول. ضع في الحسبان أنه عند إبقاء المركبة لديك ستبقى عبارة "خسارة كلية مسجلة" في وثيقة التسجيل وأن هذا سيؤثر على قيمتها في السوق المستعملة.
الفرق في التعويض بين التأمين الشامل وتأمين المرور
تُحدَّد أي وثيقة ستدفع حسب حالة الخطأ. يغطي التأمين الشامل أضرار مركبتك وسرقتها وأضرار الكوارث الطبيعية دون النظر إلى الخطأ، وبحدود مبلغ التأمين المنصوص عليه في الوثيقة. أما تأمين المرور الإلزامي فيدفع ضرر الطرف الآخر فقط، ويُحدَّد المبلغ بالحدود القانونية. في حادث أحادي الجانب لا خطأ فيه لأحد، الوثيقة الوحيدة التي تتدخل هي التأمين الشامل؛ والسرقة مشمولة أيضاً بضمان التأمين الشامل فقط.
إذا تعرضت مركبة بدون تأمين شامل لخسارة كلية، فالصورة بسيطة لكنها مريرة: إذا كنت مخطئاً بنسبة 100% فالخسارة عليك. وإذا أُسند الخطأ للطرف الآخر، فيمكنك المطالبة بخسارتك من تأمين المرور الخاص بالطرف الآخر. حدود تأمين المرور لعام 2026 هي كما يلي:
| نوع الخسارة | لكل مركبة | لكل حادث |
|---|---|---|
| الأضرار المادية | 400.000 TL | 800.000 TL |
| الأضرار الجسدية | 800.000 TL | 4.000.000 TL |
إذا تجاوزت خسارتك الحد، فإن الجزء الزائد يُطالَب به من المشغّل المسؤول أو السائق. وفي حال تقاسم الخطأ، يبقى الجزء المناسب لنسبتك من الخطأ عليك.
الإجراءات والتعويض: بأي مستند وإلى أين نذهب؟
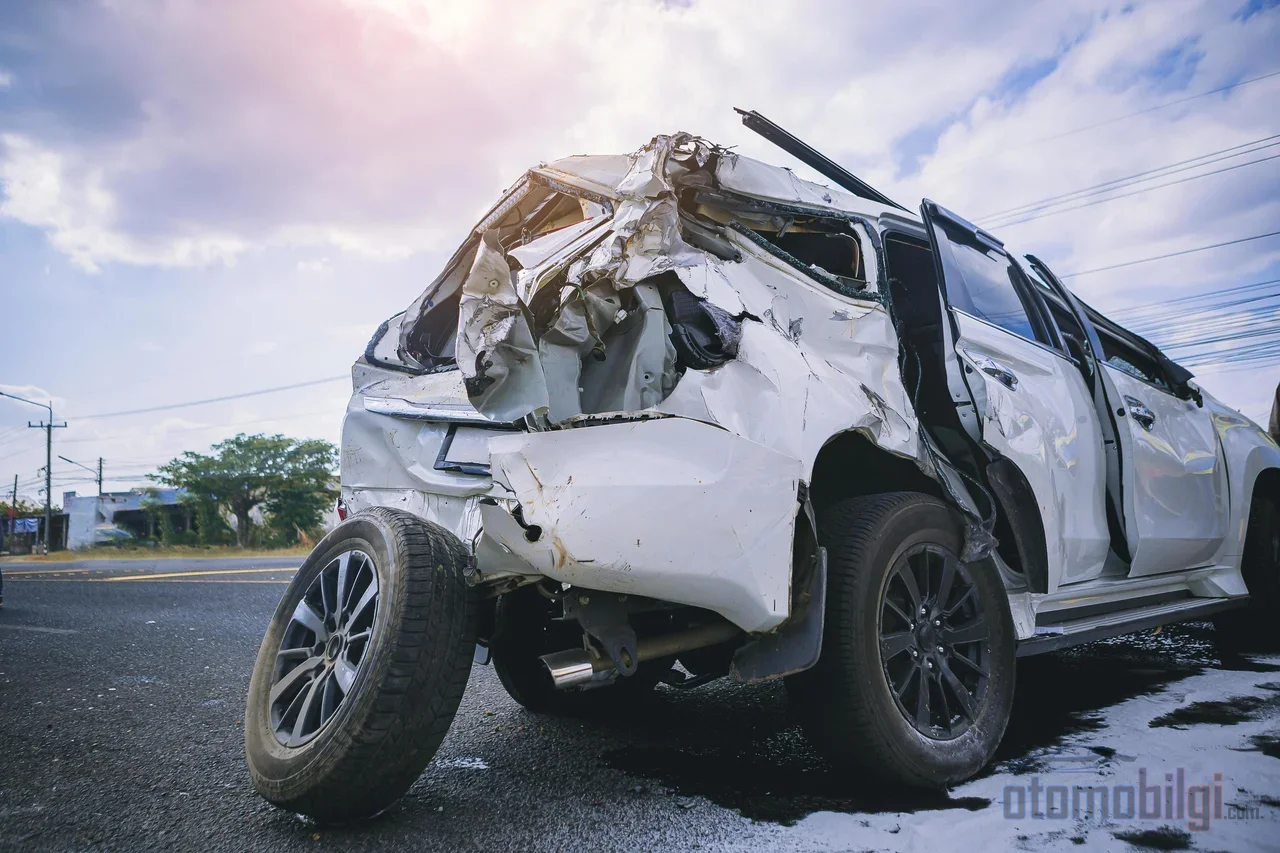
بعد الحادث، وفي موعد أقصاه 5 أيام عمل يجب عليك تقديم إشعار بالخسارة لشركة التأمين الخاصة بك. بعد ذلك تأتي معاينة الخبير، ويتم تحديد قرار الخسارة الكلية بناءً على هذا التقرير. المستندات المطلوبة عادةً في الطلب هي:
- محضر تحديد الحادث
- نسخة من رخصة سير المركبة
- نسخة من رخصة القيادة
- تقرير الفحص أو تقرير الخبير
- معلومات وثيقة التأمين
بعد وصول المستندات إلى شركة التأمين، يلتزم الشركة بإكمال الفحص وإبلاغ مبلغ التعويض في موعد أقصاه 15 يوماً أما مدة الدفع الفعلي فهي وفق قانون التجارة على الأكثر 45 يوماً. عند تجاوز هذه المدد يجب التصرف بحذر: مدة التقادم في مطالبات التأمين الشامل وفي مطالبات تأمين المرور سنتان، وفي تأمين المرور يسري حد عشر سنوات في كل الأحوال. الطلب الكتابي إلى شركة التأمين يوقف مدة التقادم؛ أما الدعوى أو التحكيم فيقطعها.
طرق الاعتراض إذا دفعت شركة التأمين مبلغاً منخفضاً
أولاً احصل على تقرير خبير مستقل وقدم اعتراضاً كتابياً لشركة التأمين؛ وإنذار الضمانة يجعل هذه العملية رسمية. إذا لم يتم التوصل إلى اتفاق، يمكنك اللجوء إلى لجنة التحكيم التأميني أو رفع دعوى تعويض عن فرق الخسارة الكلية في محكمة التجارة الابتدائية؛ وتُرفع الدعوى كدعوى دين غير محدد ويمكن زيادة المطالبة عن طريق التحسين. أما مسألة ما إذا كان المؤمِّن له يُعد مستهلكاً، وبالتالي ما إذا كانت الملف سيذهب إلى محكمة المستهلك، فهي محل جدل في التطبيق؛ وعند هذه النقطة يساعدك دعم المحامي في إنجاز أمرك.
إجراءات إلغاء التسجيل ولوحة الرقم ورخصة السير
بعد انتهاء الدفع يحين وقت الإجراءات الرسمية، وهناك طريقان مختلفان للتسجيل. في التسجيل بإلغاء الطريق السحب من المرور الذي يتم بطلب مالك المركبة، يُعلَّق الالتزام الضريبي؛ وإذا أُصلحت المركبة يمكنها العودة إلى الطريق من جديد. أما في تسجيل التحويل إلى خردة
فلا يمكن للمركبة العودة إلى الطريق مرة أخرى، وينتهي الالتزام الضريبي نهائياً؛ وإذا توفرت الشروط فمن الممكن استرداد ضريبة القيمة المضافة، ويمكن استخدام المحرك وناقل الحركة كقطع غيار.
لا تتجاهل التفاصيل: الديون الضريبية ومخالفات المرور السابقة على التسجيل لا تُلغى، بل يجب دفعها أولاً. قد يكون تحويل المركبات المحترقة أو الغارقة في المياه أو التي فقدت سلامة هيكلها إلى خردة إلزامياً؛ وإلا فسيأتي إلغاء التسجيل والغرامة الإدارية على رأس الأجندة.
هل يمكن المطالبة بفقدان القيمة وحرمان المركبة في حالة الخسارة الكلية؟ لا يمكن المطالبة بفقدان القيمة للمركبة التي تعرضت لخسارة كلية؛ لأن تعويض الخسارة الكلية يغطي بالفعل كامل قيمة المركبة. أما فقدان القيمة فيمكن المطالبة به بعد الإصلاح في المركبات المتضررة بشدة التي أُصلحت ضمن نطاق الخسارة الجزئية. في المقابل يمكن المطالبة ببدل حرمان المركبة في حالة الخسارة الكلية: بالنسبة لهذه الفترة التي تستغرق في المتوسط 45-90 يوماً
عند النظر في عملية التأمين وتوفير مركبة جديدة معاً، يمكن طلب المبلغ المحسوب على أساس الإيجار اليومي لمركبة بديلة. وبموجب التنظيم الذي دخل حيز التنفيذ في 1 يوليو 2026، لا يلزم تقديم طلب منفصل لفقدان القيمة؛ فيمكن لمالك الحق الذي قدم طلب الأضرار المادية توجيه مطالبته في نفس الملف.
قد تبدو عملية سيارة الخسارة الكاملة (pert) فوضوية للوهلة الأولى، لكنها عمل يمكن إدارته بمجرد معرفة الترتيب: الإخطار بالضرر، تقرير الخبير، التفاوض على القيمة السوقية والتقدير، الدفع، وأخيراً إجراءات التسجيل. أقوى ورقة بين يديك هي قراءة تقرير الخبير ومعرفة كيفية الاعتراض على القيمة السوقية. وعند اتخاذ قرار بشأن بقاء السيارة لديك أم تحويلها لشركة التأمين، فكّر في مبلغ التقدير وتأثير قيد "خسارة كاملة مسجلة" في السوق المستعمل معاً؛ ونقولها بخبرة عقود من التجربة: أغلى خطأ في هذا العمل هو التوقيع دون قراءة الورقة.
المصادر
- دعوى تعويض المركبة الكليّة (Pert) 2026: الخردة، القيمة السوقية والفرق
- ما هي قيمة المركبة الكليّة؟
- قيمة المركبة الكليّة
- فقدان قيمة المركبة الكليّة والحرمان 2026
- الفرق بين تأمين الحوادث والتأمين الإلزامي ضد الحوادث - الأسئلة الشائعة لاتحاد شركات التأمين التركي
- ماذا يجب أن تفعل إذا أصبحت مركبتك كليّة الخسارة؟
- إدارة عملية الأضرار
- ما هي حقوق المتضرر إذا أصبحت مركبته كليّة الخسارة في حادث مروري؟
- فقدان قيمة المركبة عبر الأسئلة والأجوبة