Où vont les batteries de voitures électriques en fin de vie ?
Partagez cette page
Les batteries de voitures électriques ne finissent pas à la poubelle lorsque la durée de vie du véhicule est terminée : celles dont la capacité est encore suffisante entament une seconde vie dans le stockage d'énergie stationnaire, tandis que les autres sont retransformées en matières premières, avec un taux de récupération du lithium, du nickel et du cobalt pouvant atteindre 95 %. Mais ces deux voies sont-elles toutes aussi brillantes qu'on le raconte ? C'est justement la question qu'il faut se poser.
Points clés
- En 2026, dans le monde entier plus de 120 GWh de batteries de VE terminent leur vie automobile.
- Les batteries de seconde vie sont environ 30 à 70 % moins chères que les batteries neuves ; mais l'économie résidentielle reste marginale.
- Dans le recyclage hydrométallurgique, le lithium est récupéré à 95 %, le cobalt à 95 %, le nickel à 97 %. est récupéré.
- Dans l'UE, à partir du 18 février 2027, les batteries de plus de 2 kWh porteront un passeport numérique de batterie. porteront.
- La capacité de seconde vie devrait atteindre 330 à 350 GWh d'ici 2030.
Où va la batterie après sa sortie du véhicule ?
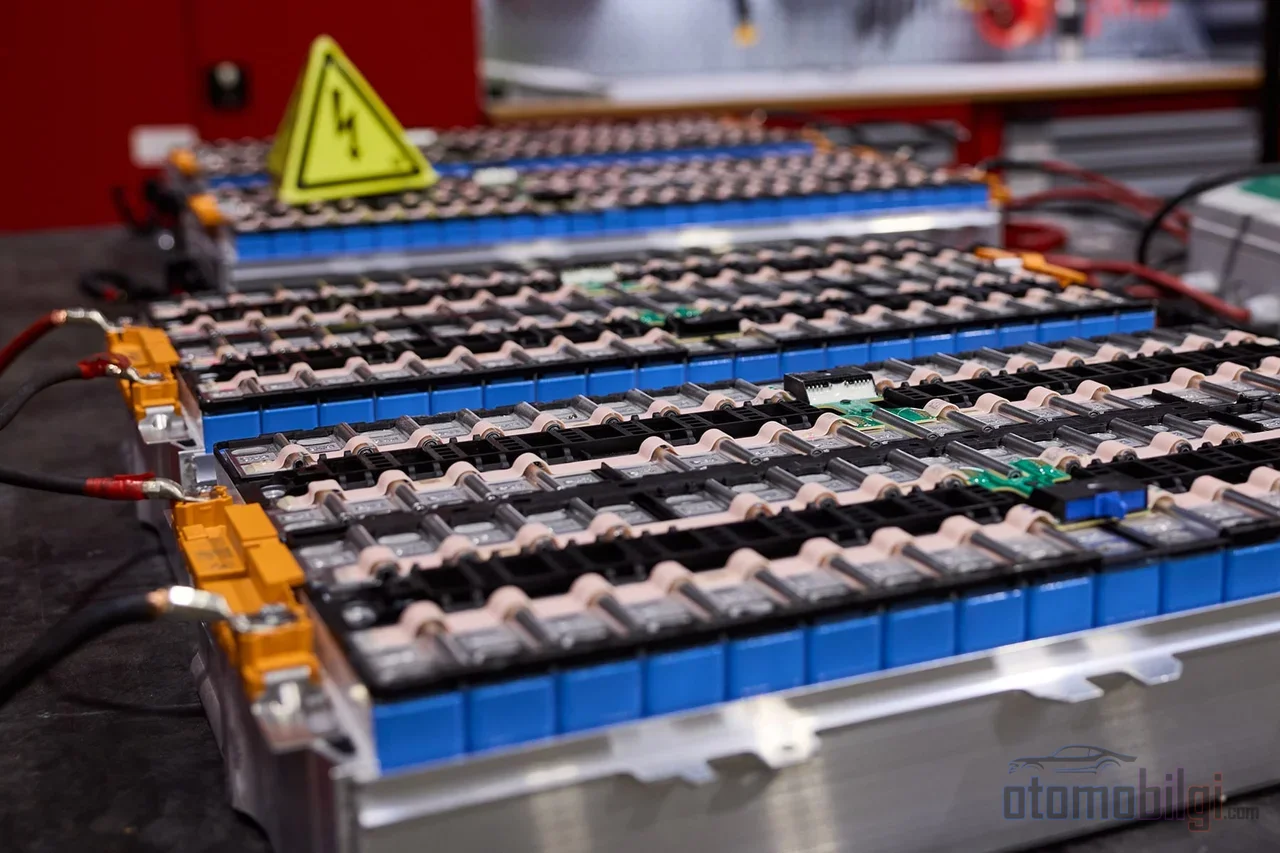
D'abord, un fait essentiel : une batterie de VE perd au maximum 2,3 % de sa capacité par an en moyenne. Autrement dit, après dix ans, elle a encore confiance en elle, mais elle n'offre plus ses performances d'origine pour une voiture. La limite du secteur se situe généralement à 70 à 80 % de santé (SoH) : les packs au-dessus de ce seuil peuvent être rénovés et rester dans le véhicule, ceux en dessous empruntent l'une des deux voies principales : la seconde vie, c'est-à-dire le stockage stationnaire pour la maison, les infrastructures de télécommunication, les micro-réseaux ou les stations de recharge ; ou bien le recyclage des matériaux.
Pensez-y ainsi : lorsque la batterie de votre téléphone tombe à 80 %, vous ne l'enterrez pas, elle fonctionne encore. Vous pouvez poser ce téléphone sur votre table de nuit comme réveil, ou le démonter pour en séparer les pièces de valeur. Les batteries font face exactement au même dilemme. Et le volet économique de ce dilemme n'est pas aussi simple qu'on le présente.
Le volume, lui, fait peur. En 2026, à l'échelle mondiale, plus de 120 GWh de batteries terminent leur vie automobile et plus de la moitié de ces packs ont encore une capacité utilisable de 70 à 80 %. En 2035, l'offre de batteries retirées devrait dépasser 300 GWh. Il faut bien mettre toute cette énergie quelque part - la question est de savoir quelle voie fonctionne réellement.
La promesse de la seconde vie : pourquoi la remise de 50 % ne suffit-elle pas partout ?
Sur le papier, la seconde vie reste séduisante. Le prix de vente d'une batterie reconditionnée varie entre 44 et 180 USD/kWh, tandis qu'une batterie de VE neuve se situe à un niveau de 150 à 250 USD/kWh. Il y a donc un avantage de 30 à 70 %. Les études de simulation montrent une réduction du coût de stockage (LCOS) de 40 % par rapport aux systèmes à batteries neuves. Pour un pack LFP retiré avec 80 % de capacité et exploité jusqu'à 50 %, la valeur accessible est d'environ 116 USD/kWh. Dans les applications commerciales et industrielles, la valeur actuelle de l'investissement est généralement positive. Pour un pack moyen, le coût de reconditionnement au niveau du pack est dans le cas de la Tesla Model S d'environ 12 USD/kWh ; mais si l'on descend au niveau du module, ce chiffre grimpe à environ 41 USD/kWh. Cette différence dit à elle seule à quel point le travail est mécanique et coûteux.
Alors pourquoi n'y a-t-il toujours pas d'explosion ? Voilà le côté pessimiste. L'évaluation mondiale des VE réalisée en 2026 par l'Agence Internationale de l'Énergie indique que la réutilisation des batteries de VE pour le stockage d'énergie reste difficile en raison des exigences de sécurité et de garantie. Un organisme indépendant d'efficacité énergétique souligne également que le plus grand obstacle est clairement le coût. Dans la littérature évaluée par les pairs, deux goulots d'étranglement techniques se distinguent : des diagnostics avancés des batteries sont nécessaires et il n'existe toujours pas de normes ouvertes pour le partage des informations de conception et d'état du pack. L'incertitude concernant les performances, la fiabilité et la sécurité limite sérieusement le marché.
L'occasion éclipsée par les batteries neuves bon marché
Le vrai coup vient d'ailleurs : les batteries neuves elles-mêmes deviennent rapidement moins chères. En 2026, le prix des cellules devrait passer sous la barre des 100 USD/kWh . Imagine : tu dois diagnostiquer un pack d'occasion, le réparer, fournir une garantie - puis tu découvres que les cellules neuves coûtent presque le même prix. Une réalité bien connue dans le secteur est la suivante : pour des raisons de simplicité opérationnelle, les vendeurs choisissent souvent silencieusement le recyclage direct même si le réemploi a de la valeur. C'est exactement là que se situe l'écart entre la promesse et la pratique. Côté résidentiel, l'économie reste déjà marginale ; là où tout cela a du sens, c'est dans le stockage commercial et industriel à grande échelle.
Quelle quantité de métal est réellement récupérée lors du recyclage ?
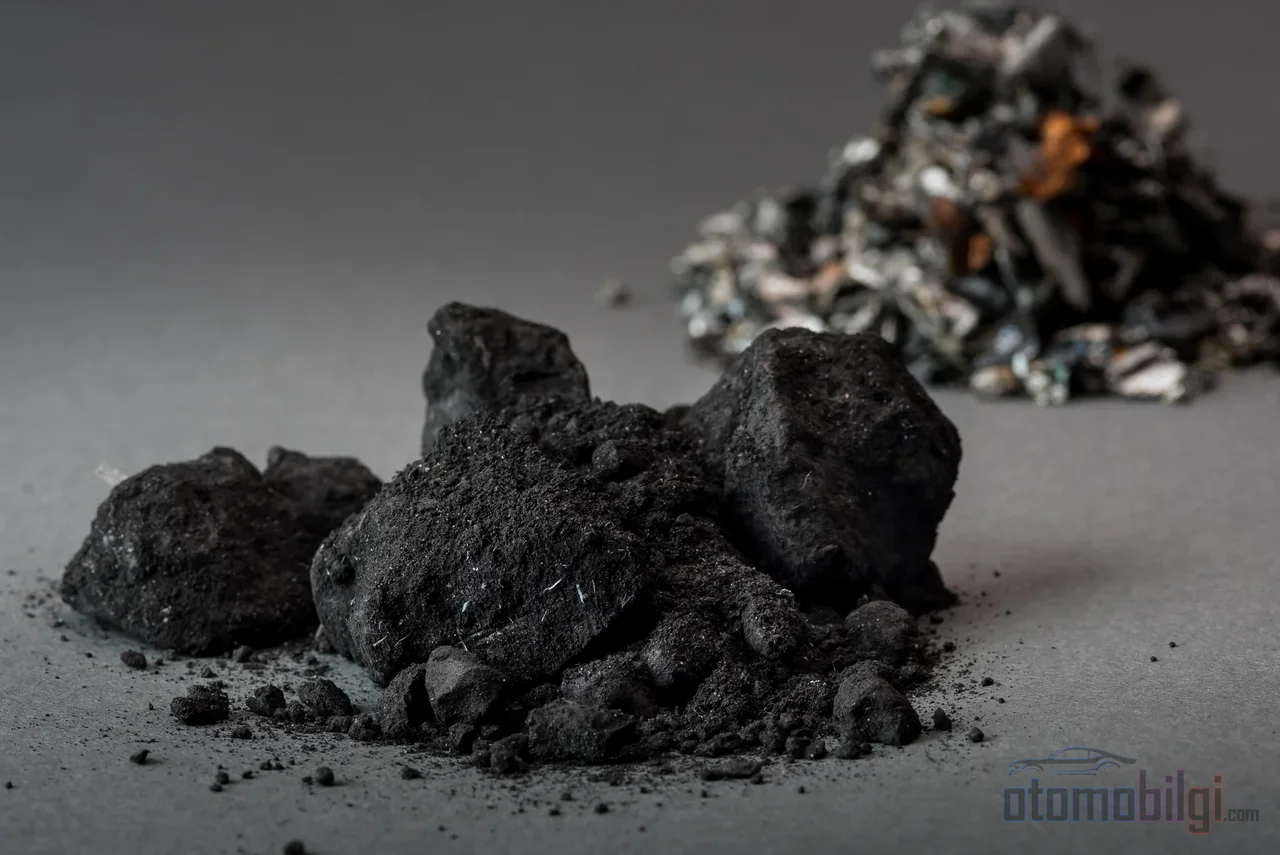
Les chiffres du recyclage sont quant à eux vraiment impressionnants. Grâce au traitement hydrométallurgique, c'est-à-dire la méthode de séparation des métaux par solutions chimiques, le lithium est récupéré à 95 %, le cobalt à 95 %, le nickel à 97 % ; l'hydrométallurgie représente déjà environ 70 % de la capacité mondiale de recyclage. Dans certaines études, le taux de récupération, nickel et lithium inclus, peut atteindre 98 %. En laboratoire, un rendement de lixiviation supérieur à 99 % et une récupération de 90 % pour le lithium-cobalt ont été rapportés. La référence de comparaison est claire : en Amérique du Nord, environ 99 % des batteries plomb-acide sont déjà recyclées. C'est l'objectif du lithium-ion.
Et ce n'est pas seulement une histoire d'environnement. Par rapport à l'extraction primaire, les matériaux recyclés peuvent réduire les émissions de gaz à effet de serre jusqu'à 75 % ; le recyclage hydrométallurgique peut réduire l'empreinte carbone de la production de cellules de 39 %. Une synthèse passant en revue 113 articles indique également que la seconde vie des batteries réduit les émissions de 25 à 56 % . N'oublions pas non plus le prix : pour les batteries de forte puissance, le coût total de recyclage, avant déduction du crédit des métaux récupérés, est de 10 à 15 USD/kg (environ 60 à 90 USD/kWh). Le recyclage n'est donc pas gratuit, mais quand la valeur des métaux est élevée, les comptes peuvent s'équilibrer.
Trois méthodes, trois soucis différents
- Pyrométallurgie : Établie et efficace ; mais elle perd le lithium. Une méthode centenaire ne s'adapte pas parfaitement à la nouvelle chimie.
- Hydrométallurgie : Récupération plus élevée, moins d'énergie, moins de carbone ; mais elle nécessite davantage d'étapes de traitement et des produits chimiques dangereux.
- Recyclage direct : Il promet de réutiliser le matériau sans endommager la structure de la cathode - mais la commercialisation reste encore limitée. Même lors d'une conférence Fraunhofer datée de 2026, le recyclage direct se positionne comme une méthode complémentaire aux procédés établis du futur, autrement dit il n'est nullement question de les remplacer.
Il y a aussi la question de la chimie. Les packs NMC/NCA contenant du cobalt et du nickel récompensent le recyclage grâce à la valeur de leurs métaux. En revanche, les packs LFP ne contiennent pas ces métaux précieux ; c'est pourquoi le recyclage du LFP est économiquement moins attrayant, tandis qu'il se prête mieux à une seconde vie. Autrement dit, il n'existe pas de « seule bonne voie » - c'est la chimie de la batterie qui détermine elle-même la fin la plus logique pour elle.
Après 2030 : le cycle des matières premières se refermera-t-il ?
C'est le long terme qui rend le sujet vraiment intéressant. Selon le Forum économique mondial, l'offre des principales matières premières de batteries devra d'ici 2030 être multipliée par 4 pour le cobalt et, chiffre incroyable, par 24 pour le nickel de classe 1. Le centre de recherche commun de l'UE prévoit quant à lui que la Chine continuera d'être le principal fournisseur de matières premières de qualité batterie après 2030. Le fait qu'environ 70 % du cobalt provienne d'un seul pays (la République démocratique du Congo) crée également un risque pour la chaîne d'approvisionnement et l'approvisionnement éthique. C'est précisément là que réside la promesse de la seconde vie : réduire la pression minière face à la projection d'une demande de lithium multipliée par 40 d'ici 2040.
Les règles non écrites arrivent aussi. Le règlement européen sur les batteries impose d'ici 2031 aux nouvelles batteries une teneur obligatoire de 16 % de cobalt, 6 % de lithium, 6 % de nickel ; en 2036, ces taux passent à 26 % de cobalt et 12 % de lithium. Les objectifs de récupération sont également clairs : d'ici 2027, 90 % pour le cobalt, le cuivre, le plomb et le nickel, et 50 % pour le lithium ; en 2031, le lithium passe aussi à 80 %. Du côté américain, le tableau est différent : il n'existe pas de réglementation fédérale complète, la structure est axée sur les incitations et le crédit IRA exige qu'à partir de 2026, 70 % de la valeur des minéraux critiques soit extraite et transformée ou recyclée aux États-Unis ou dans un partenaire de libre-échange. Le contenu recyclé compte dans ce seuil - autrement dit, le recyclage n'est plus seulement une politique environnementale, mais une politique industrielle.
Pourquoi les chiffres du marché ne concordent-ils pas ?
Pour être honnête, les estimations de la taille du marché du recyclage lithium-ion diffèrent considérablement. La raison de cette contradiction réside dans la différence de définition : certains analystes ne comptent que les packs de VE, d'autres l'ensemble du marché lithium-ion, d'autres encore ne prennent en compte qu'une région spécifique.
| Estimation | 2026 (milliards USD) | Horizon |
|---|---|---|
| Estimation la plus prudente | ~6,9 | 2035 : 37,5 milliards USD |
| Estimation la plus optimiste | 16,44 | 2035 : 114,66 milliards USD |
| Estimation de la fourchette médiane | 18,6 | 2033 : 50 milliards USD |
| Estimation à périmètre étroit | 7,3 | 2033 : 31,8 milliards USD |
L'estimation du marché de la seconde vie est plus cohérente : de 1,20 milliard de dollars en 2025 à 22,60 milliards de dollars en 2035, soit 34 % croissance. Mais n'oublie pas : les taux de croissance et les réalités actuelles ne sont pas la même chose. Le point de convergence le plus clair du secteur est le suivant : le déficit de mise à l'échelle existant pour les batteries en fin de vie utile est le problème fondamental, et la prévision de pénurie d'anciennes batteries de VE figure, avec le besoin de systèmes de collecte efficaces, parmi les défis principaux.
Promesse ou réalité : le bilan honnête du secteur
Traçons notre bilan récapitulatif. Côté recyclage, la promesse est largement réelle : des taux de récupération de 95 à 97 %, un avantage en émissions allant jusqu'à 75 % et les obligations européennes qui entreront en vigueur à partir de 2027 montrent le sérieux de cette voie. Côté seconde vie, le tableau est mitigé : McKinsey le positionne comme un « nouveau réservoir de valeur dans le stockage d'énergie », tandis que l'AIE et des études évaluées par les pairs soulignent que le manque de coûts maîtrisés, de diagnostic et de normes signifie que la promesse n'est pas encore réalisée. La prévision d'une réduction possible, d'ici 2030, des émissions de matériaux et de production au niveau des cellules par kWh de 90 % est aussi le signe de quelque chose : le secteur, sans attendre aucune solution magique unique, s'appuie sur l'amélioration simultanée de plusieurs voies.
Et une dernière question pour toi : si la première vie d'une batterie dure environ dix ans, la maturation de sa seconde vie et de son recyclage prendra elle aussi dix à quinze ans. La première grande vague de retraites en 2026 sera le moment où les exploitants commerciaux et les anciens systèmes de stockage stationnaire seront confrontés pour la première fois à cette réalité. Autrement dit, cette histoire n'en est qu'au premier épisode - et la réponse la plus honnête à ce jour est la suivante : le recyclage fonctionne, la seconde vie est encore en train de réviser. À ton avis, laquelle sera diplômée en premier ?
Sources
- Batteries de véhicules électriques - Perspectives mondiales des VE 2026
- Les batteries de seconde vie peuvent jouer un rôle essentiel dans la transition énergétique
- Recyclage des batteries de VE pour la récupération des investissements : le guide 2026
- Applications des batteries de VE de seconde vie : guide complet
- Évaluation technico-économique et environnementale des batteries de seconde vie
- Le potentiel de durabilité des batteries de véhicules électriques de seconde vie
- Battery 2030 : résiliente, durable et circulaire
- Glossaire | Recyclage des batteries lithium-ion
- Fabrication durable et recyclage des batteries lithium-ion
- Récupération et recyclage hautement efficaces du cobalt des LIB en fin de vie
- Comment construire une économie circulaire pour les batteries de VE
- Seconde vie des batteries de VE en 2026 : stockage domestique et réseau
- Le recyclage des batteries de VE devient une industrie cruciale de l'énergie propre