Październikowy ruch Togga: jak wpłynie na rynek finansowania oprocentowaniem zerowym?
Udostępnij tę stronę
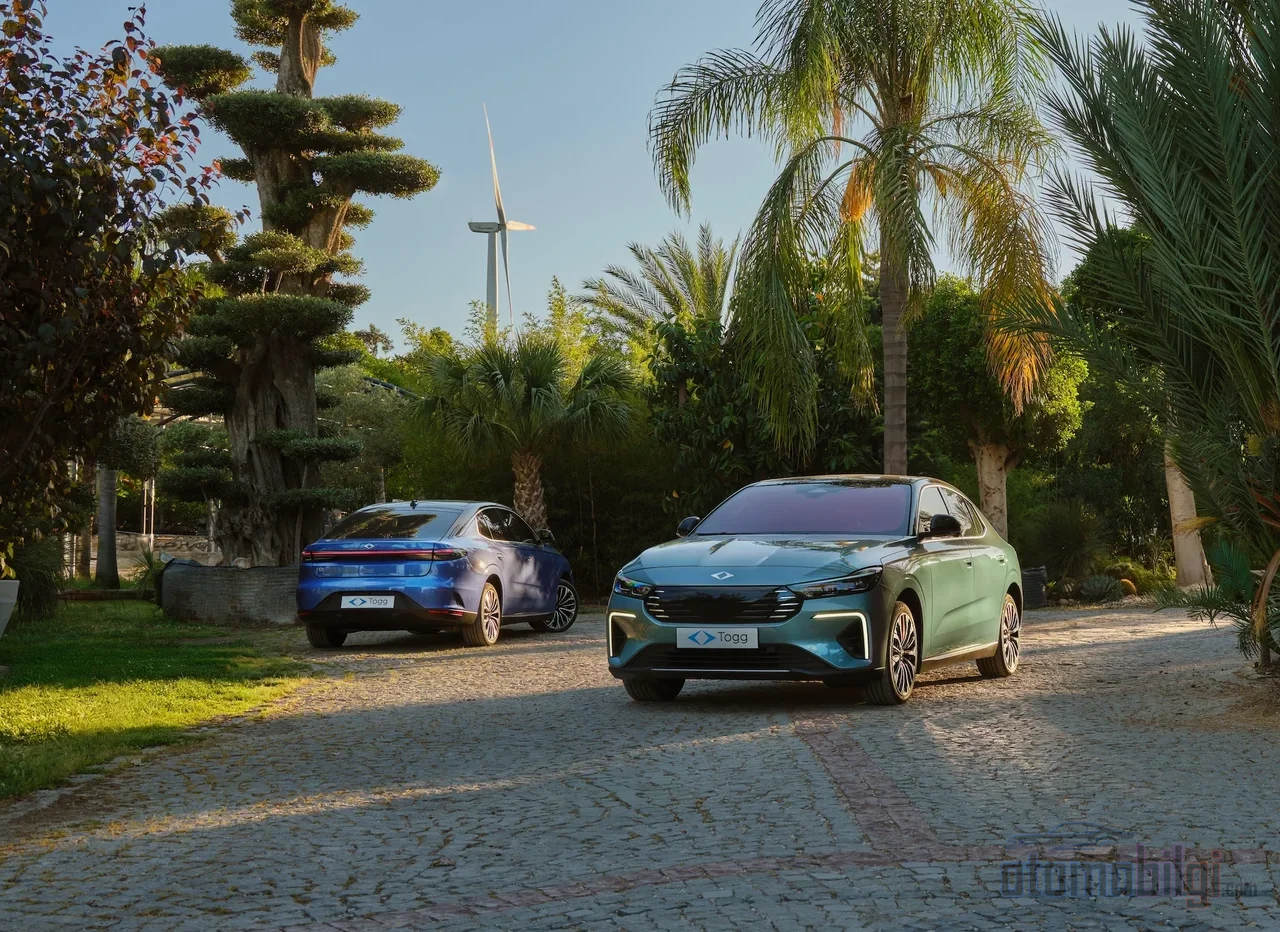
Kampania uruchomiona przez Togg w październiku oferuje jednocześnie krótkoterminowe opcje kredytowe bez odsetek (0%) oraz 48-miesięczne finansowanie długoterminowe z oprocentowaniem 2,95% dla T10X i T10F; w zamian jednak od kupującego wymagany jest wysoki wkład własny. Mówiąc krótko: odsetki spadają do zera, ale koszt przesuwa się na wpłatę własną i krótki okres spłaty. Biorąc pod uwagę skurczenie się rynku samochodów o 27,8% we wrześniu, cel tego posunięcia jest jasny: utrzymanie pozycji lidera na rynku.
Najważniejsze informacje
- W T10X wkład własny może spaść nawet do 584.980 TL; pozostała kwota jest finansowana krótkoterminowym kredytem bez odsetek (0%).
- Dla chcących dłuższy okres obowiązują warunki: 1,7 mln TL, 48 miesięcy, oprocentowanie 2,95%, miesięczna rata 78.008 TL.
- We wrześniu 2026 sprzedaż samochodów spadła o 27,8% do 63.736 sztuk.
- Togg T10X był we wrześniu najlepiej sprzedającym się modelem wśród wszystkich samochodów, z liczbą 4237 sztuk.
- Korzystający z pakietu długoterminowego otrzymują w prezencie roczny paket ładowania Togg o wartości 3000 kWh.
Konkretna treść kampanii: Jaki pojazd, jakie warunki?
Pakiet ogłoszony specjalnie na okres październikowy zawiera różne kombinacje kredytowe dla T10X V2 i T10F V2. Opcje bez odsetek (0%) są ograniczone do krótkich okresów: 6, 8 lub maksymalnie 12 miesięcy. Im krótszy okres spłaty, tym większa dostępna kwota kredytu; z drugiej jednak strony miesięczna rata osiąga rozmiary, których nie da się zignorować. Kampania obowiązuje przy ograniczonej liczbie pojazdów i obejmuje wyłącznie klientów indywidualnych.
| Model | Kwota kredytu | Okres spłaty | Miesięczna rata |
|---|---|---|---|
| T10F V2 | 1.000.000 TL | 6 miesięcy | 166.667 TL |
| T10F V2 | 800.000 TL | 8 miesięcy | 100.000 TL |
| T10F V2 | 600.000 TL | 12 miesięcy | 50.000 TL |
| T10X V2 | 800.000 TL | 6 miesięcy | 133.334 TL |
| T10X V2 | 600.000 TL | 8 miesięcy | 75.000 TL |
| T10X V2 | 400.000 TL | 12 miesięcy | 33.334 TL |
| T10X i T10F V2 | 1.700.000 TL | 48 miesięcy | 78.008 TL (oprocentowanie 2,95%) |
Zwraca uwagę w tym zestawieniu fakt, że opcje bez odsetek (0%) nie finansują całego pojazdu. Kwota nieobjęta kredytem musi zostać zapłacona jako wkład własny. Według obliczeń podanych w prasie, przy T10X za 1.909.048 TL wkład własny może spaść aż do 584.980 TL. Dlatego informacje o kampanii przedstawiono czytelnikom pod nagłówkami w stylu "Togg dającym 585 tysięcy TL robi zamiatanie". Po stronie NTV na pierwszy plan wyszło inne zestawienie w ramce "Zero Togg dla tych, którzy dadzą 711 tysięcy lir, raty 33 tysiące lir"; oba to różne przekroje tych samych pakietów.
Co pokazuje cennik na październik 2026?
Przed oceną finansowania warto spojrzeć na ceny. W T10X wersja bazowa V1 RWD Standart Menzil kosztuje 1.909.048 TL, V1 RWD Uzun Menzil 2.195.668 TL, V2 RWD Uzun Menzil 2.411.000 TL, a V2 4More 3.218.137 TL. V1 RWD Long Range kosztuje 2.219.668 TL, V2 RWD Long Range 2.411.000 TL, a V2 4More Obsidian 3.218.137 TL. W T10F tabela wygląda podobnie: V1 RWD Standart Menzil 1.884.980 TL, V1 RWD Uzun Menzil 2.195.600 TL, V2 RWD Uzun Menzil 2.370.930 TL, V2 4More 3.217.937 TL. Do ceny "pod klucz" wliczone są ÖTV, VAT, MTV, tablice rejestracyjne i opłaty rejestracyjne; ubezpieczenie OC oraz autocasco są wyłączone. Kampanii nie można łączyć, a Togg zastrzega sobie prawo do zmiany warunków bez uprzedzenia.
Rzeczywisty koszt 0% oprocentowania: Gdzie szukać?
Jako ktoś, kto obserwuje ten rynek od ponad trzydziestu lat, mogę spokojnie powiedzieć: 0% oprocentowanie to nigdy nie oznacza darmowych pieniędzy. Kiedyś, gdy banki obiecywały zero procent, ryzyko chowały w ukrytych kosztach; dziś obraz nie wygląda dużo inaczej. W pakiecie Togg koszt wraca nie przez oprocentowanie, lecz dwiema drogami: wysoka wpłata własna i krótki okres kredytowania. W wariancie 6-miesięcznym rata 166 667 TL miesięcznie nie jest zwykłą pozycją budżetową przeciętnego indywidualnego nabywcy samochodu w Turcji. Ci, którzy rozkładają płatność na dłuższy okres, płacą tym razem 2,95% oprocentowania, co w obecnych warunkach rynkowych uznaje się za niskie, ale nie za zero.
Są też koszty po stronie banku. W bankach współpracujących opłata za udzielenie kredytu, opłaty za ustanowienie zastawu i podobne pozycje nie mieszczą się w oznaczeniu 0% oprocentowania. W kampanii Yapı Kredi widnieją kwoty takie jak opłata za udzielenie kredytu 5 promille (+15% BSMV) oraz opłaty za zastaw (350,92 TL). Ponadto przepisy BDDK wyznaczają granice: w pojazdach o wartości końcowej faktury do 2,5 mln TL kredyt można zaciągnąć do maksymalnie 70% wartości faktury, z okresem spłaty do 48 miesięcy; w przedziale 2,5-5 mln TL wskaźnik ten spada do 50%, a okres do 36 miesięcy. Kampania wpisuje się w ten obraz tylko w tych ramach.
Na platformach skarg istnieją też skargi użytkowników dotyczące kampanii kredytów bezodsetkowych; na czoło wysuwają się problemy z ekranem płatności i żądania gwarancji cenowej. Nie należy uogólniać pojedynczych skarg, ale warto odnotować jako koszty niepewności, o których nabywca powinien wiedzieć z góry, warunki takie jak przyjęcie ceny z dnia dostawy jako podstawy oraz przerzucanie na użytkownika zmian podatków i opłat.
Dlaczego rynek tak się skurczył?
Aby zrozumieć skurczenie się rynku, wystarczy spojrzeć na obraz z września. Łączna liczba samochodów osobowych i lekkich pojazdów użytkowych spadła do 83 469 sztuk; po stronie samochodów osobowych spadek sięgnął 27,80%, do 63 736 sztuk. Rynek lekkich pojazdów użytkowych skurczył się o 10,42%. To twardy miesiąc w ujęciu rok do roku; tym bardziej że obraz w sierpniu był podobny: cały rynek skurczył się o 20,28%, a rynek samochodów osobowych o 25,16%. W okresie styczeń-wrzesień sprzedaż samochodów osobowych spadła o 15,45% do 627 977 sztuk, a sprzedaż łączna cofnęła się do 803 465 sztuk.
Niemniej ważna jest perspektywa historyczna: rynek wrześniowy pozostał powyżej średniej wrześniowej z ostatnich 10 lat. Mówimy więc nie o absolutnym załamaniu, lecz o ochłodzeniu względem rekordowych poziomów poprzedniego roku. Kiedyś oprocentowanie kredytów było wysokie, ale popyt był cierpliwy; teraz popyt istnieje, ale warunki finansowania zaczęły bezpośrednio przesądzać o decyzji nabywcy. I właśnie w tym momencie producenci zamiast obniżek cen uruchamiają obniżki finansowania.
Sytuacja po stronie elektryków: Kto prowadzi?
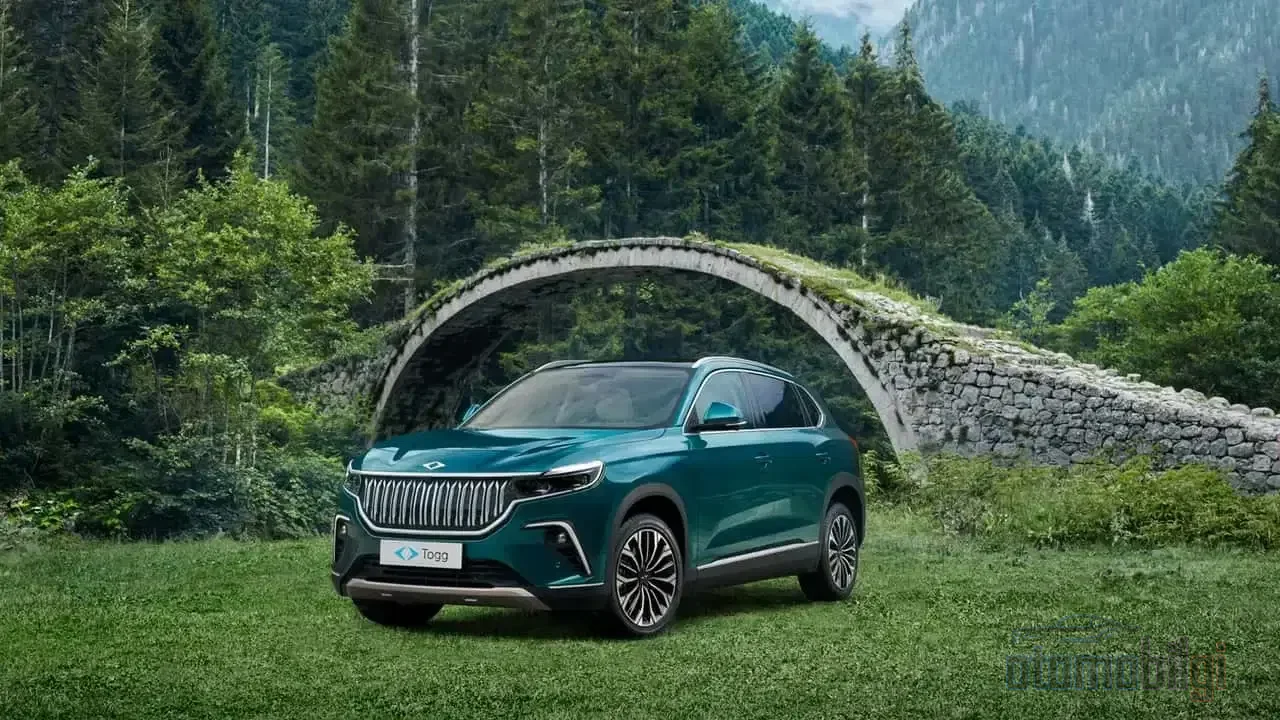
Drugim filarem kampanii jest rywalizacja na rynku pojazdów elektrycznych. We wrześniowym zestawieniu najlepiej sprzedających się samochodów elektrycznych T10X znalazł się na szczycie z wynikiem 4237 sztuk; tuż za nim plasuje się T10F z wynikiem 2455 sztuk. Tesla Model Y jest trzecia z wynikiem 1725 sztuk, a Kia EV2 czwarta z wynikiem 809 sztuk. Co bardziej uderzające: T10X stało się najlepiej sprzedającym się modelem miesiąca nie tylko wśród aut elektrycznych, ale wśród wszystkich samochodów. Umocniło to pozycję Togga, który zamknął pierwszą połowę 2026 roku na prowadzeniu z wynikiem 21 248 sprzedaży samochodów elektrycznych i 26,3-procentowym udziałem w rynku.
Obraz nie jest jednak w pełni różowy. Chociaż w pierwszej połowie roku udział samochodów elektrycznych w rynku wzrósł do 18,5%, sprzedaż w sztukach spadła o 5,3%. Rynek, który w 2025 roku osiągnął 192 tysiące sztuk, notując wzrost o 82,3%, zwalnia w 2026 roku. Z drugiej strony presja Tesli z modelem Y oraz nowe wejścia, takie jak Kia EV2, pokazują, że segment elektryczny nie jest już wyłącznie podwórkiem Togga. Istnieją też doniesienia, że w pewnym okresie Togg spadł na drugie miejsce w rynku elektrycznym z wynikiem 2029 sztuk; ponieważ okres ten jest niejasny, nie sposób oceniać tych danych w izolacji, ale sugerują one, że konkurencja coraz bardziej się zacieśnia.
Dlaczego kampania właśnie teraz?
Odpowiedź jest prosta: ożywić popyt nie poprzez kanał cenowy, lecz poprzez kanał finansowania. Pakiet październikowy oferuje indywidualnym klientom krótkoterminową opcję z oprocentowaniem 0%, a klientom firmowym i flotowym zapewnia 100% finansowania w bankach objętych umową; w przypadku flot całe inteligentne urządzenie mieści się w zakresie finansowania. Kampania celuje więc nie tylko w witrynę sklepową, ale także w popyt instytucjonalny, który tworzy wolumen. W ciągu października 20-procentowa zniżka na usługi ładowania Trugo stanowi również uzupełnienie pakietu; ponieważ najczęściej dyskutowanym tematem związanym z posiadaniem samochodu elektrycznego jest infrastruktura ładowania, takie dodatki mają znaczenie strategiczne obok zalet rat.
Praktyczny wniosek dla kupującego: Który pakiet dla kogo?
Dla kupującego z silną płynnością finansową, z wpłatą własną rzędu 600-800 tysięcy TL i budżetem pozwalającym udźwignąć duże raty co 3-4 miesiące, krótkoterminowy kredyt z oprocentowaniem 0% stanowi poważną przewagę. Brak odsetek zmienia matematykę na jego korzyść w horyzoncie 6-12 miesięcy. Z kolei kupującemu, który chce rozłożyć obciążenie ratami, nieuniknione jest skierowanie się ku opcji 48-miesięcznej z oprocentowaniem 2,95%; płacone tu odsetki należy postrzegać jako cenę komfortu. Roczny prezent na ładowanie Toggen o wartości 3000 kWh to z kolei dodatek o realnej wartości, szczególnie dla osób pokonujących duże przebiegi.
- Krótki okres (0% odsetek): niższy koszt całkowity, ale wysoka wpłata własna i wysokie raty.
- 48 miesięcy / 2,95%: rozwiązane raty, ale płatność odsetek i dłuższe zobowiązanie.
- W obu przypadkach banki mają pełne kompetencje w zakresie udzielania kredytu; Togg nie ma w tym procesie uprawnień do ingerencji.
W efekcie jest to działanie mierzalne i przemyślane, nastawione na utrzymanie liderstwa w okresie kurczenia się rynku. Togg, zamiast obniżać ceny, elastycznie podchodząc do finansowania, utrzymuje wolumen sprzedaży, nie naruszając przy tym wartości marki. Po stronie kupującego zdanie do przeczytania jest jasne: 0% odsetek to nie rabat, lecz narzędzie zmieniające moment płatności. Dla kogo się opłaca - to zależy wyłącznie od dyscypliny budżetowej.
Źródła
- Warunki finansowania i opcje płatności | Togg
- Cennik Togg T10F
- Poznaliśmy październikową kampanię Togga | NTV
- W Togg rozpoczęła się nowa era! Kto zapłaci 585 tys. TL, kupi Togg z zerowym oprocentowaniem | Yeni Şafak
- Sprzedaż samochodów we wrześniu 2026 spadła o 27,80 procent | Dane ODMD
- Biuletyn prasowy ODMD, wrzesień 2026
- Gwałtowne hamowanie w sprzedaży motoryzacyjnej we wrześniu | BloombergHT
- Rynek pojazdów elektrycznych, pierwsza połowa 2026 | Araclo
- OSA: Globalny wyścig pojazdów elektrycznych i wzrost znaczenia Turcji | Anadolu Ajansı
- Togg przejął prymat na rynku elektrycznych samochodów | TRT Haber
- Kampania Togg 2026 | HangiKredisams.acnKredyty samochodowe Togg - Marki | Yapı Kredi
- Marki objęte umową kredytu na pojazd Togg | Yapı Kredi
- Skargi na kredyty bezodsetkowe Togg i opinie użytkowników | Şikayetvar