W Turcji 491 tysięcy pojazdów elektrycznych, 49 tysięcy gniazd ładowania: Czy infrastruktura nadąża?
Udostępnij tę stronę
We wrześniu 2026 roku liczba pojazdów elektrycznych w Turcji osiągnęła 491 492, a liczba komercyjnych gniazd ładowania 48 971; co oznacza, że na każde około 10 pojazdów elektrycznych przypada 1 publiczne gniazdo ładowania. Park pojazdów wzrósł w ciągu ostatniego roku o 52,8 procent, a liczba gniazd o 39,9 procent; ta rozbieżność jest najwyraźniejszym sygnałem, że inwestycje w infrastrukturę jeszcze nie nadążają za tempem sprzedaży. Poniżej analizujemy wrześniowe dane rynku usług ładowania opublikowane przez Agencję Regulacyjną Rynku Energii wraz z trendami stojącymi za liczbami.
Najważniejsze informacje
- We wrześniu liczba pojazdów elektrycznych osiągnęła 491 492; miesięczny wzrost wyniósł 3,1 procent.
- Liczba komercyjnych gniazd ładowania: 48 971: 27 664 AC, 21 307 DC.
- Łączna zainstalowana moc wyniosła 3 875 MW; wzrost roczny wyniósł 49,7 procent - poniżej tempa wzrostu liczby pojazdów.
- Zużycie we wrześniu: 83 253 MWh; spadek o 14,6 procent w porównaniu z rekordem z sierpnia.
- 61,89 procent zużycia pochodziło z zielonego ładowania z certyfikatem YEK-G.
Co mówią liczby: Obraz września 2026
EPDK opublikowała 16 października miesięczne statystyki rynku usług ładowania za wrzesień; dane opierają się na rejestrach pojazdów TUIK. Według nich w przejściu z sierpnia na wrzesień liczba pojazdów wzrosła z 476 934 do 491 492, a liczba gniazd z 47 908 do 48 971. W ujęciu miesięcznym wzrost liczby pojazdów wyniósł 3,1 procent, a gniazd 2,2 procent. Różnica jest niewielka, ale kierunek ten sam: park pojazdów wyprzedza sieć.
Łączna zainstalowana moc osiągnęła 3 875 MW. Porównanie roczne opowiada jednak właściwą historię: We wrześniu 2025 było 321 710 pojazdów elektrycznych i 35 002 gniazda. W ciągu roku park powiększyło 169 782 pojazdów - wzrost o 52,8 procent. W tym samym okresie do sieci dodano jedynie 13 969 gniazd; wzrost o 39,9 procent. Ta różnica między dwoma tempami wzrostu to najbardziej szczera odpowiedź na pytanie "czy infrastruktura nadąża?".
| Wskaźnik | Wrzesień 2025 | Wrzesień 2026 | Zmiana roczna |
|---|---|---|---|
| Pojazdy elektryczne | 321.710 | 491.492 | %52,8 |
| Gniazda ładowania | 35.002 | 48.971 | %39,9 |
| Gniazda AC | 19.992 | 27.664 | ~%38,4 |
| Gniazda DC | 15.010 | 21.307 | %42 |
| Moc na pojazd | 8,05 kW | 7,89 kW | Spadek |
Ostatni wiersz tabeli to znajomy obraz dla tych, którzy od lat śledzą ten rynek. Choć zainstalowana moc wzrosła rocznie o 49,7 procent, liczba pojazdów rosła szybciej, więc moc przypadająca na pojazd spadła z 8,05 kW do 7,89 kW. To nie jest katastrofalna liczba; ale pozostaje ostrzegawczym sygnałem do obserwacji, aż trend raz się odwróci. Dopóki degradacja się utrzymuje, nawet gdy sieć rośnie, pojemność na pojazd maleje.
Szybkie ładowanie czy AC? Wewnętrzna strona podziału
Z 48 971 gniazd 27 664 to AC, a 21 307 to DC. Chociaż pod względem liczby gniazd AC wygląda na dominujące, ciężar inwestycji wyraźnie przesunął się w stronę szybkiego ładowania: Liczba gniazd DC w ciągu roku wzrosła o 42 procent, a AC o 38,4 procent. To pokazuje, że sektor podchodzi do tematu z właściwej strony; bo dane o użytkowaniu wskazują ten sam kierunek.
We wrześniu 82,44 procent całkowitego zużycia przypadło na gniazda DC; udział AC pozostał na poziomie 17,56 procent. Podobny obraz występuje również w liczbie transakcji: 74,64% transakcji ładowania to ładowanie szybkie. Średnie zużycie na transakcję wynosi 29,17 kWh przy DC i 18,28 kWh przy AC. Oznacza to, że użytkownicy najczęściej ładują się w trakcie podróży, pobierając dużą ilość energii w krótkim czasie. Gniazda AC wchodzą natomiast głównie w grę w scenariuszach z dłuższym czasem parkowania. Trzeba też dodać, że wraz z uruchomieniem stacji klasy 350 kW w poprzednim roku wyścig po stronie szybkiego ładowania zyskał kolejny wymiar, a w 2026 roku segment ten się upowszechnił.
Godzinowy rozkład transakcji ładowania odzwierciedla typowy wzorzec ruchu: najintensywniejsza godzina przypada między 17.00 a 18.00, a w tym czasie zużycie wynosi 5730 MWh. Najspokojniejszym momentem jest natomiast przedział 04.00–05.00 z 725 MWh. Wieczorny szczyt powrotów to dane, które operatorzy powinni stawiać w centrum uwagi - zarówno pod kątem zarządzania siecią, jak i rozmieszczenia stacji.
Dlaczego zużycie się cofnęło? Jak prawidłowo odczytywać miesięczne wahania
We wrześniu zużycie komercyjnego ładowania spadło do 83 253 MWh; o 14,6% poniżej rekordu 97 469 MWh odnotowanego w sierpniu. Liczba transakcji ładowania spadła o 10,6% - z 3,53 miliona do 3 152 733. Na pierwszy rzut oka może to dawać wrażenie sieci, która traci na znaczeniu; ale odczytywanie jednomiesięcznego spadku jako zmniejszenia użytkowania byłoby pochopne.
W tym samym czasie działa tu kilka czynników. Przede wszystkim znaczna część właścicieli samochodów elektrycznych wykonuje codzienne ładowanie w domu lub w pracy; te ładowania nie są widoczne w statystykach komercyjnych. Udział sieci komercyjnej może się wahać w miarę wzrostu floty pojazdów i utrwalania się nawyków użytkowników. Ponadto po wakacyjnym ruchu w miesiącach letnich normalizacja korzystania z dróg we wrześniu naturalnie równoważy popyt. Średnie są natomiast stabilne: 26,41 kWh i 1,13 godziny na transakcję. Sieć działa; pytanie brzmi, czy zapewni wystarczającą elastyczność w szczycie popytu.
Geografia to również ważny nagłówek. Stambuł z wynikiem 22 383 MWh sam odpowiada za 26,89% zużycia. Ankara z 11 057 MWh ma 13,28% udziału i w skali miesiąca wzrosła o 3,3%; Izmir z 5094, Bursa z 4299 i Antalya z 3699 MWh zamykają pierwszą piątkę. Ta koncentracja wyjaśnia też, dlaczego nowe inwestycje kierują się przede wszystkim do trzech największych miast; tymczasem nieprzerwana możliwość ładowania w sieci drogowej stale podtrzymuje kwestię długich tras samochodem elektrycznym.
Operatorzy: Kto ma większą sieć, kto ma większą siłę?
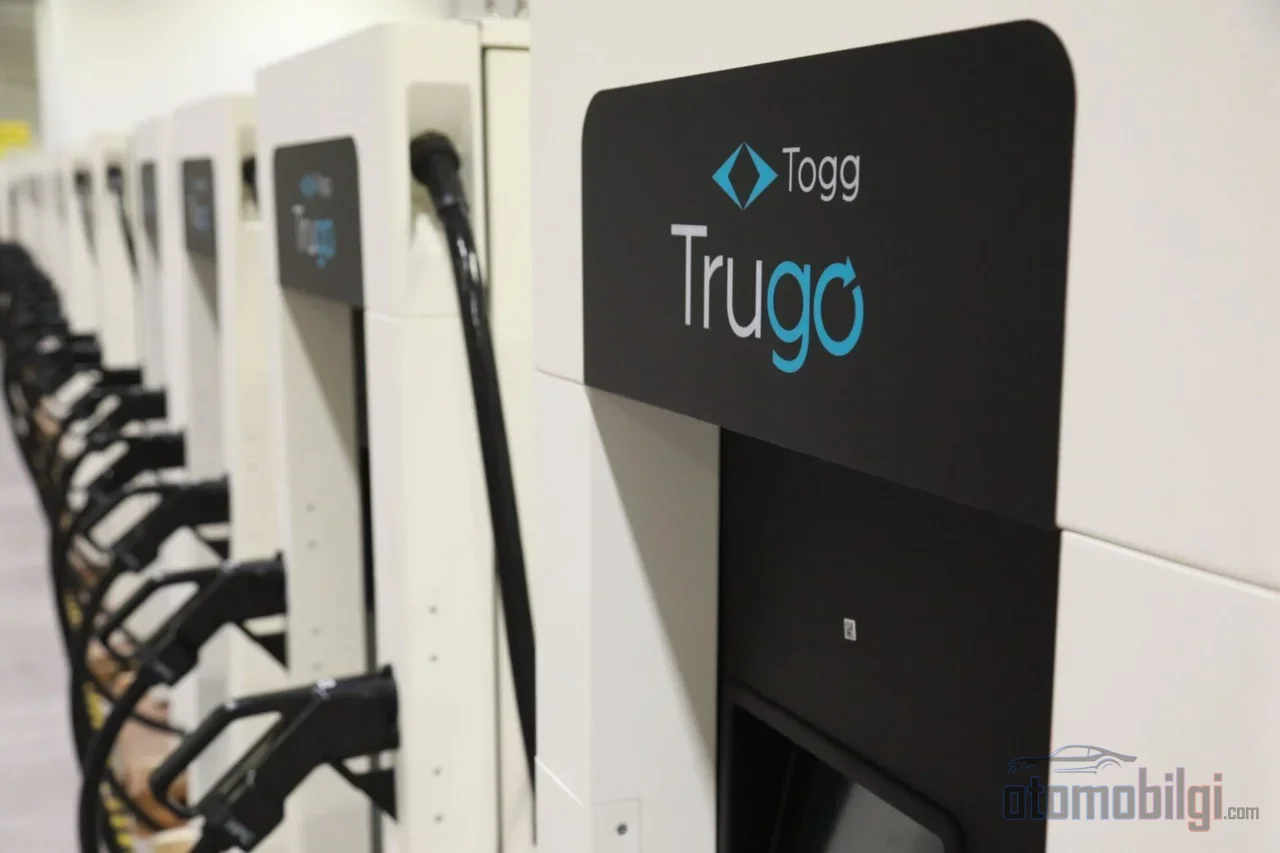
Rynek nie wykazuje wyraźnej monopolizacji, dlatego kilku graczy utrzymuje swoją pozycję z różnymi wynikami \u0000 \u0000W rankingu zużycia Trugo, eylul\u0000 \u000015\u000018.543 MWh\u000015/ z udziałem 22,27% zajmuje pierwsze miejsce. W rankingu zużycia we wrześniu z wynikiem 18.5 MWh i udziałem 22,27% zajmuje pierwsze miejsce. Zes z 13 885 MWh i 16,68% plasuje się na drugiej pozycji. Eşarj z 5107 MWh, Wat Mobilite z 3966 MWh, Astor z 3664 MWh i Tesla z 3510 MWh nadążają za nimi.
W liczbie gniazd lider zmienia się jednak: Zes dysponuje najszerszą siecią - 5553 gniazdami (2861 AC / 2692 DC). Trugo jest drugie z 4200 gniazdami; ale jest znamienny szczegół - 3375 sieci Trugo to DC, czyli struktura z przewagą szybkiego ładowania. Voltrun 2.719, Wat 2.416, Eşarj 2.072 i Zeplin 1.735 gniazdkami zamykają pierwszą grupę. Brak pokrywania się rankingu zużycia z rankingiem wielkości sieci pokazuje, że o wyniku decyduje nie liczba gniazdek, lecz ich obłożenie; lokalizacja i poziom mocy mówią więcej niż sama liczba punktów.
Strona zielonego ładowania również przekroczyła istotny próg. Ze stacji z certyfikatem YEK-G dostarczono 51.522 MWh energii; to 61,89% całkowitego zużycia. Rzeczywista odpowiedź na obawy klimatyczne użytkownika zakupującego pojazd elektryczny stała się mierzalna w sieci - jeszcze kilka lat temu o takim wskaźniku nie można było mówić.
Kontekst rynkowy: Co powinna robić infrastruktura, gdy sprzedaż zwalnia?
We wrześniu 2026 roku, według danych ODMD, sprzedano 15.074 samochodów elektrycznych; udział aut elektrycznych w sprzedaży samochodów osiągnął 23,7%, a sprzedaż wzrosła o 18,6% rok do roku. W tym samym miesiącu cały rynek skurczył się jednak o 24,33%, do 83.469 sztuk. W pierwszych dziewięciu miesiącach roku cały rynek motoryzacyjny cofnął się o 15,45%. Fakt, że strona elektryczna zwiększa udział przy ogólnej kurczeniu się rynku, pokazuje, że ten segment nie jest już niszą, lecz mainstreemem; w pierwszej połowie 2026 roku sprzedano 81.331 samochodów elektrycznych, a udział rynkowy wzrósł do 18,5%.
W rankingu modeli między źródłami występują niewielkie różnice; tego typu listy mogą się różnić w zależności od definicji i źródła. Wspólny obraz jest następujący: Podaje się, że łączna sprzedaż Togg we wrześniu wyniosła 6.692 sztuki, a czołówkę zajmują T10X i T10F. W jednej kompilacji Togg T10X prowadzi z 1.832 sztukami, a T10F tuż za nim z 1.673; według innej listy z przodu jest Tesla Model Y z 1.664 sztukami, a za nim T10F (1.194), T10X (1.061), Kia EV3 (880) i BYD Atto 3 (713). Różnica dotyczy tego, który model jest na którym miejscu; w kwestii tego, jakie marki są w czołówce, źródła są zgodne.
Wróćmy teraz do właściwego pytania: czy infrastruktura nadąża za tym tempem sprzedaży? Liczba pojazdów rośnie o 170 tysięcy rocznie; liczba gniazdek o około 14 tysięcy rocznie. Matematyka jest prosta i bezlitosna: każdego miesiąca gniazdka dodawane do sieci nie nadążają za potrzebami pojazdów dołączających do parku samochodowego. Z drugiej strony istnieją dwa łagodzące czynniki. Po pierwsze, wzrost zainstalowanej mocy o 49,7% pokazuje, że strona mocy rosła nie mniej niż liczba gniazdek; stacje średnio przechodzą na wyższe klasy mocy. Po drugie, powszechność ładowania w domu i w pracy utrzymuje obciążenie sieci publicznej na zrównoważonym poziomie. Problem dziś nie leży w kolejkach, lecz w tempie degradacji mocowania. To, czy w nadchodzących kwartałach wskaźnik zainstalowanej mocy na pojazd wróci w górę z poziomu 7,89 kW, powie w najczystszej postaci, czy inwestycje w infrastrukturę nadążają za tempem sprzedaży.
Patrząc z perspektywy długich lat, obraz wcale nie jest do lekceważenia: w 2022 roku w Turcji było 14.896 pojazdów elektrycznych. Dziś liczba ta wzrosła trzydziestotrzyczkrotnie, a sieć ładowania od zera osiągnęła zainstalowaną moc 3.875 MW. Kiedyś dyskusja toczyła się wokół pytania "czy podczas podróży międzykontynentalnej jest ładowanie"; teraz dyskusja dotyczy natężenia w godzinach szczytu i równowagi stosunków. To pozytywny sygnał co do kierunku rozwoju - ale nie bez zamknięcia nożyc.
Wynik: Bez Poprawy Stosunku Odpoczynek Jest Trudny
Dane z września 2026 pokazują, że ekosystem pojazdów elektrycznych w Türkiye szybko rośnie, ale wzrost nie jest zrównoważony. Flota pojazdów wzrosła o 52,8 procent, sieć gniazd o 39,9 procent; zainstalowana moc na pojazd spadła. Nacisk inwestycji na szybkie ładowanie DC oraz wskaźniki takie jak 61,89 procent udziału zielonej energii dowodzą, że jakość sieci rośnie. Pozostała praca to dogonienie jakości przez ilość - czyli powrót wskaźników gniazd i mocy na pojazd w kierunku ponownej poprawy. Dopóki ten zwrot się nie zacznie, pytanie "czy infrastruktura nadąża" nie zejdzie z porządku dnia; i szczerze mówiąc, to, że nie schodzi z porządku dnia, nie jest złe dla branży.
Źródła
- Miesięczne statystyki rynku usług ładowania EPDK
- Biuletyn prasowy ODMD, 2 września 2026
- Liczba pojazdów elektrycznych przekroczyła 491 tysięcy: Trugo liderem w zużyciu
- Dane EPDK za wrzesień 2026: zużycie ładowania pojazdów elektrycznych i analiza Ankary
- Dane EPDK za styczeń 2026 o rynku pojazdów elektrycznych i ładowania
- Wrzesień 2026: Ile samochodów sprzedano w Türkiye
- Sprzedaż motoryzacyjna 2026: rynek się skurczył, samochody elektryczne
- Rynek pojazdów elektrycznych 2026 pierwsza połowa