65% sprzedaży nowych pojazdów realizowane jest za kredyt
Udostępnij tę stronę
Jaki odsetek zakupów nowych samochodów w Turcji jest finansowany kredytem to od dawna najczęściej dyskutowane pytanie w branży; powszechne przekonanie mówi, że blisko dwie trzecie sprzedaży realizowanych jest przy wsparciu finansowania. Dla tych, którzy chcą zweryfikować prawdziwość tego obrazu liczbami, istnieje wiele konkretnych wskaźników: oprocentowanie kredytów pojazdowych wahające się w przedziale 3-3,5 procent miesięcznie, skracanie okresu kredytowania do 12 miesięcy w wyższych przedziałach cenowych oraz fakt, że niemal każdy brand ma w swojej ofercie kampanię finansową. W tym artykule, bazując na wypowiedziach dyrektora generalnego Hyundai Turcja, który osiąga wzrost sprzedaży w kurczącym się rynku, omawiamy zależność sprzedaży nowych pojazdów od finansowania oraz jego odzwierciedlenie w polityce cenowej.
Najważniejsze informacje
- Rynek, który w 2025 roku ustanowił rekord, w pierwszych 8 miesiącach 2026 roku spadł o 11,9 procenta.
- Oprocentowanie kredytów pojazdowych utrzymuje się w przedziale 3-3,5 procenta miesięcznie.
- 66 procent pojazdów sprzedawanych na rynku stanowią modele SUV.
- Hyundai zrewidował prognozę na koniec 2026 roku do 1 miliona 50 tysięcy sztuk.
- W kampanii nowego IONIQ 3 pozyskano ponad 500 klientów w ciągu 2 tygodni.
Rynek się kurczy, ale kurczenie nie rozkłada się równomiernie
Najpierw trzeba prawidłowo ułożyć obraz sytuacji. Turecki sektor motoryzacyjny zamknął 2025 rok sprzedażą 1 miliona 230 tysięcy sztuk, czyli najlepszym wynikiem w swojej historii. Rok 2026, który nastąpił po nim, nie rozpoczął się tak, jak tego oczekiwaliśmy. W okresie styczeń-maj rynek samochodów osobowych i lekkich pojazdów użytkowych skurczył się o 7,4 procenta, a w lipcu spadek w ujęciu miesięcznym zaostrzył się do 25 procent, osiągając 80 786 sztuk. W sierpniu cały rynek skurczył się o 20,28 procenta, a segment samochodów osobowych o 25,16 procenta.
Bilans pierwszych dziewięciu miesięcy roku przedstawia się następująco: sprzedaż samochodów osobowych spadła o 15,45 procenta do 627 977 sztuk, a cały rynek zmniejszył się o 13,39 procenta do 803 465 sztuk. W ostatnich miesiącach przechodzimy przez okres, w którym odkładanie popytu sięgało miejscami 20 procent. Według zrewidowanej prognozy, którą dyrektor generalny Hyundai Motor Turcja ds. sprzedaży i serwisu posprzedażowego Murat Berkel przedstawił na Szczycie Motoryzacyjnym BloombergHT, jeśli rynek zamknie 2026 rok wynikiem 1 miliona 50 tysięcy sztuk, będzie to rozsądna równowaga; początkowa prognoza wynosiła 1 milion 150 tysięcy, a ocena z połowy września nadal utrzymywała 1 milion 150 tysięcy. Krótko mówiąc, ta sama osoba w ciągu kilku tygodni obniżyła swoją prognozę o 100 tysięcy sztuk na pół roku. Na tym rynku, gdzie samo tempo pogarszania się oczekiwań stanowi odrębny wskaźnik, ta rewizja również jest osobną daną.
Ciekawe jest to, że kurczenie nie rozkłada się równomiernie między markami. We wrześniowym rankingu Renault prowadzi z wynikiem 11 430 sztuk; Togg z 6 692, Fiat z 6 208 i Volkswagen z 6 140 sztukami tracą do niego nieznacznie, a Hyundai z wynikiem powyżej 5 000 sprzedanych sztuk znajduje się w pierwszej piątce. To nie przypadek, że przy kurczeniu się rynku jako całości niektóre marki potrafią zwiększać swój udział: trafienie właściwym segmentem we właściwym czasie oraz zaoferowanie konkurencyjnej propozycji finansowej pełni funkcję klucza do przejścia na ciasnym rynku. Dla kogoś, kto od ponad trzydziestu lat obserwuje tę branżę, to również nic nowego; kiedyś w okresach kryzysu sprzedaż odbywała się przy użyciu rabatów, teraz i rabat, i kredyt oferowane są razem w ramach tej samej kampanii.
Dlaczego zależność od finansowania przy zakupie nowego pojazdu jest tak wysoka?
Kto porówna relację cen nowych samochodów do przeciętnego dochodu sprzed trzech lat i dziś, od razu zobaczy źródło dzisiejszej zależności. Cena katalogowa standardowego samochodu osobowego dawno przekroczyła poziom, który dla większości osób mógłby być opłacony z oszczędności. Kupno samochodu bez kredytu to dziś raczej wyjątek niż reguła. A sam kredyt jest drogi: oprocentowanie kredytów pojazdowych mieści się w przedziale 3-3,5% miesięcznie; w konkretnym przykładzie kredyt na kwotę 150 000 TL o okresie 36 miesięcy osiąga roczny koszt w wysokości aż 91,42%. W tej sytuacji, w której restrykcyjna polityka pieniężna znajduje bezpośrednie odzwierciedlenie w finansowaniu konsumentów, można przewidzieć, jak bardzo sprzedaż zależy od finansowania.
Co więcej, ograniczony jest nie tylko odsetek, ale i sam dostęp do kredytu. Im wyższa cena, tym krótszy okres spłaty: w przypadku pojazdów o wartości od 5 do 6,5 mln TL obowiązuje 24-miesięczny okres spłaty i 30% wkładu własnego, natomiast w przedziale od 6,5 do 7,5 mln TL okres spłaty spada do 12 miesięcy, a wkład własny do 20%; dla pojazdów powyżej 7,5 mln TL ścieżka kredytu indywidualnego jest w dużej mierze zamknięta. Ponadto brak możliwości udzielania kredytów indywidualnych na pojazdy powyżej 2 mln TL wymieniany jest jako jeden z głównych powodów odkładania popytu. Fakt, że SUV-y stanowią 66% sprzedawanych na rynku pojazdów, dodatkowo komplikuje tę sytuację: ze względu na ograniczenia przy zakupie wielu SUV-ów kredyt w ogóle nie może być wykorzystany, a wysokie oprocentowanie negatywnie wpływa na sprzedaż w segmencie indywidualnym. Ocena, że korygowanie limitów wykorzystania kredytu, które od dawna nie były aktualizowane, o jeden stopień, pozytywnie odbije się na sprzedaży, podsumowuje oczekiwania branży.
Czy turecki rynek motoryzacyjny stał się niezdolny do funkcjonowania bez kredytu na nowe pojazdy? Liczby dają na to pytanie odpowiedź twierdzącą: większość sprzedaży jest wspierana finansowaniem, niemal wszystkie kampanie opierają się na strukturze kredytowej, a pierwszym warunkiem odbudowy popytu jest złagodzenie stóp procentowych i ograniczeń limitowych. Prognoza w branży, że w przypadku poprawy warunków kredytowania sprzedaż nowych pojazdów może zbliżyć się do 1,5 mln sztuk, pokazuje również skalę tej zależności; górną granicę rynku wyznaczają już nie produkty, lecz warunki finansowania.
Kampanie ratalne stały się nowym językiem marketingowym
Najbardziej widoczny obraz zależności od finansowania znalazł odzwierciedlenie w kalendarzu kampanii marek. Jeśli odnowienie rocznika modelu kiedyś było wartością informacyjną, teraz prawdziwą wiadomością jest to, który markę jaki okres spłaty i jakie oprocentowanie oferuje. teraz prawdziwą wiadomością jest to, ile miesięcy rat i jakie oprocentowanie oferuje dany model danej marki. Ostatnie przykłady pokazują na pierwszy rzut oka, jak bardzo rozpowszechniły się kampanie:
| Marka i model | Propozycja finansowania | Uwagi |
|---|---|---|
| Togg T10F | 0% odsetek dla ograniczonej liczby użytkowników; opcja 48 miesięcy przy 2,95% | Dzięki kampanii cena efektywna spada do poziomu 1,5 mln TL |
| Toyota C-HR Hybrid | rabat do 450 000 TL | Cena wejściowa 2 400 000 TL |
| Nissan Juke | Rabat 100 000 TL przy zakupie za gotówkę | Dla klienta flotowego 360 000 TL, 6 miesięcy 0 procent odsetek |
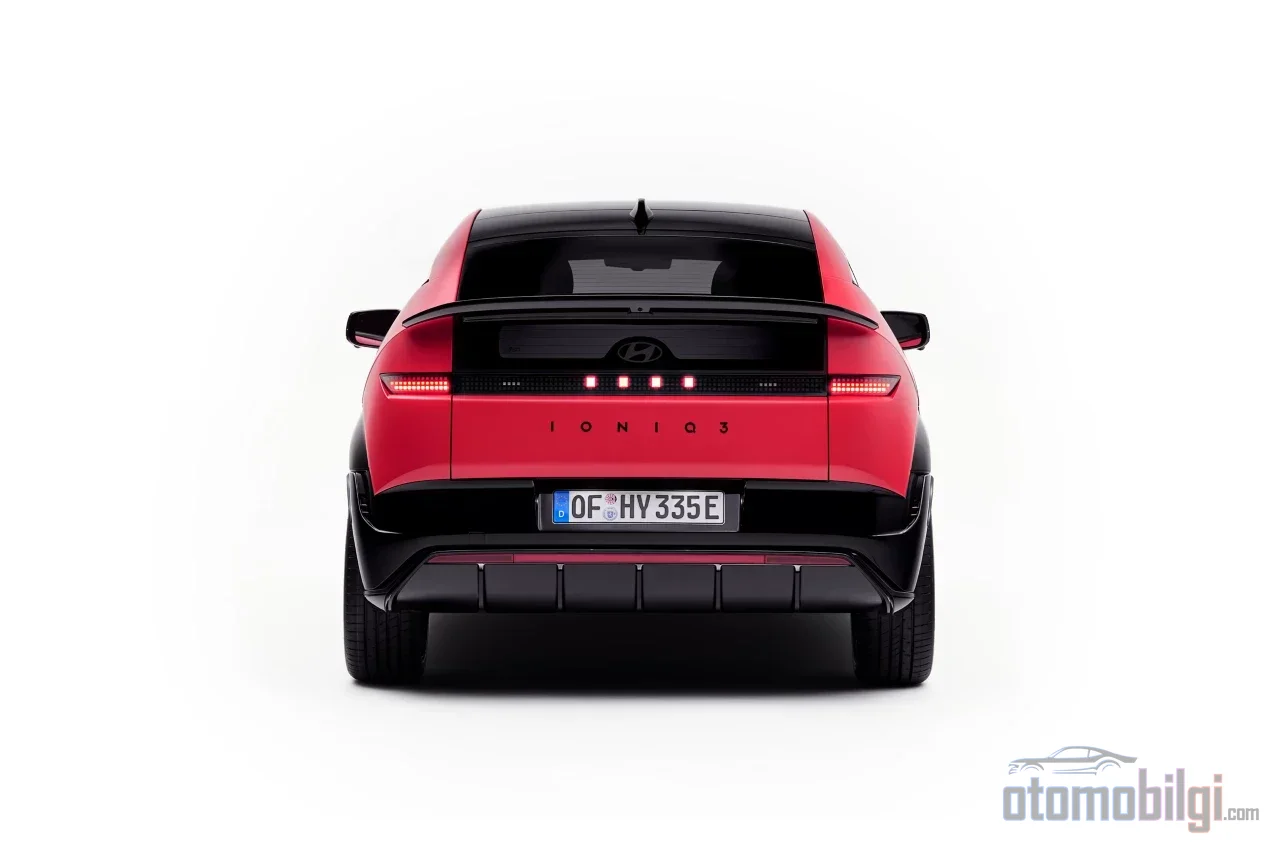
| Hyundai IONIQ 3 | Kredyt z odroczoną płatnością o 3 miesiące, oprocentowanie od 3,39 proc. | Wersja Select za 1 799 000 TL |
| Opel / Citroën | Finansowanie od 3,79 proc.; w modelu Ami 12 miesięcy 0 procent | w modelu Combo Elektrik 300 000 TL, 12 miesięcy 0,99 proc. |
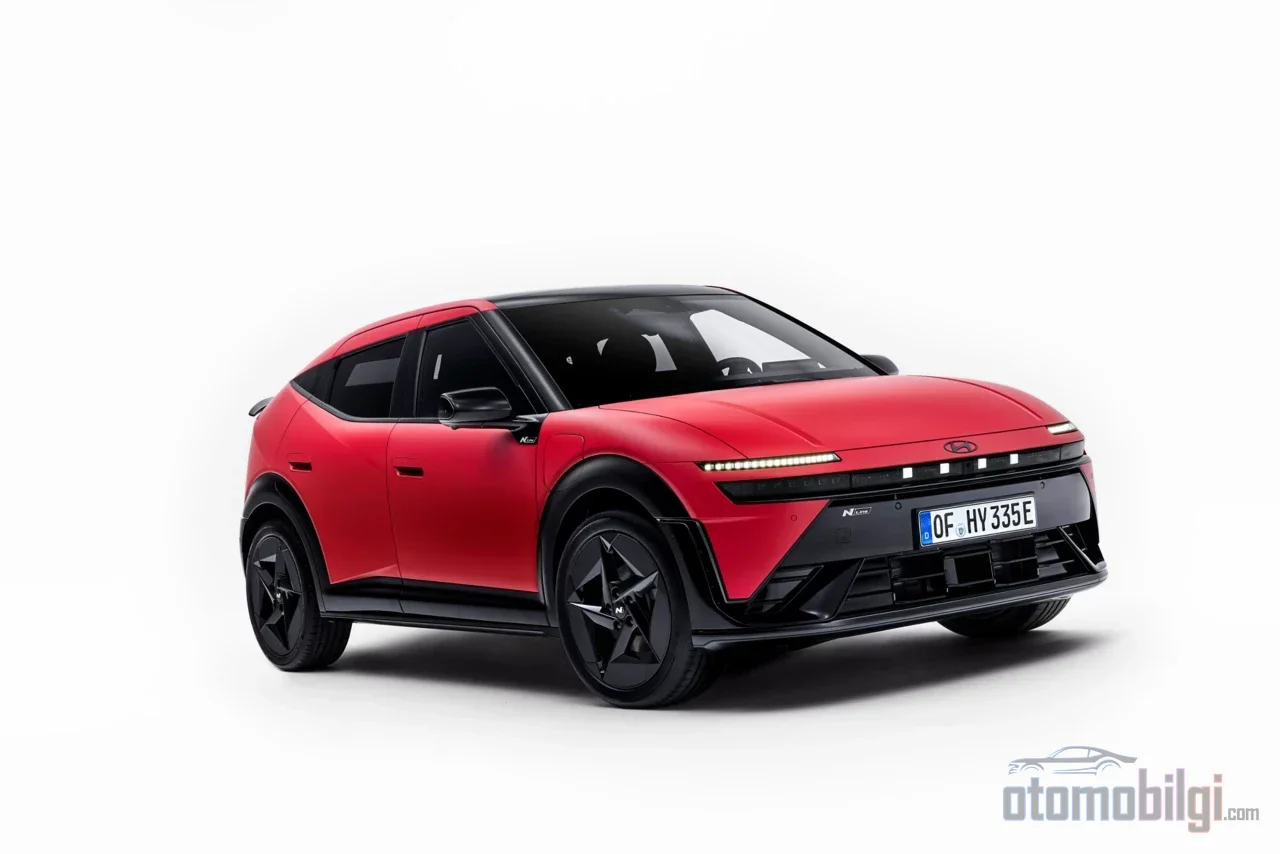
Kampania Hyundaia dla modelu IONIQ 3, rozpoczęta w październiku i oparta na logice kup teraz, zacznij płacić w 2027 roku, dobrze oddaje ducha tych czasów: model oferowany z kredytem z odroczoną płatnością o 3 miesiące i oprocentowaniem od 3,39 proc. trafił do ponad 500 klientów w ciągu około dwóch tygodni; do końca roku wyznaczono cel sprzedaży ponad 3500 egzemplarzy IONIQ 3. Kampania tego modelu, oferującego zasięg 482 km i sprzedawanego w czterech wersjach wyposażenia, to żywy przykład tego, jak bardzo odroczona płatność ułatwia decyzję o zakupie.
Niemniej osobnym tematem dyskusji pozostaje to, jak bardzo kampanie z oprocentowaniem 0 proc. reprezentują rynek. Między tymi ofertami, ograniczonymi ilościowo i ściskanymi w ramach określonych wersji wyposażenia oraz warunków kredytowania, a standardowym kredytem na rynku o rocznym koszcie sięgającym nawet 91 proc. istnieje przepaść. Z perspektywy konsumenta kluczowe pytanie nie brzmi, czy oprocentowanie z witryny faktycznie obowiązuje, ale ile wyniesie całkowita kwota do spłaty w jego scenariuszu. Powiedzmy to tak - jako ktoś, kto zna ten temat od podszewki: niezależnie od tego, jak efektowna jest tabela promocji, to roczna stopa kosztu w umowie ma ostateczne zdanie.
Jak Hyundai rośnie na kurczącym się rynku?
Historia Hyundaia pokazuje, że poza zależnością od finansowania wciąż decydująca pozostaje strona produktowa i produkcyjna. Marka przewidywała zamknięcie roku 2025 ze sprzedażą powyżej 66 tysięcy egzemplarzy; przez pierwsze 11 miesięcy roku sprzedała 59 618 sztuk, z czego ponad 37 tysięcy stanowiły modele produkcji krajowej. Marka, która w ciągu ostatnich pięciu lat zwiększyła sprzedaż o 128 proc., ma na rok 2030 cel w wysokości 100 tysięcy egzemplarzy. Znalezienie się we wrześniu 2026 roku w pierwszej piątce to imponujący wynik w okresie, gdy rynek skurczył się o ponad 13 proc.
Źródłem tego impetu jest częściowo elektryfikacja. Hyundai, druga marka produkująca samochody elektryczne w Turcji, rozpoczął produkcję modelu IONIQ 3 w zakładzie w İzmicie, a planuje się eksport tego modelu do ponad 40 krajów. Zakład w İzmicie, założony w 1997 roku, była to pierwsza zagraniczna placówka; dziś jest w połowie zmodernizowana, a na jej terenie uruchomiono również fabrykę baterii. W ofercie marki znajdują się modele elektryczne, a ich udział w sprzedaży marki wynosi od 8 do 10 proc. Od 2027 roku spodziewane jest pojawienie się modeli EREV z nową generacją technologii hybrydowej i deklarowanym zasięgiem ponad 965 km, a nowy Bayon, zaprezentowany w Paryżu, ma trafić do sprzedaży w pierwszym kwartale 2027 roku.
Sytuacja po stronie rynku również wzmacnia pozycję marki. Park pojazdów elektrycznych w Turcji przekroczył 470 tysięcy egzemplarzy; przewiduje się, że rynek elektryczny, który rok wcześniej osiągnął udział 14 proc., wzrośnie do przedziału 35-40 proc. do 2030 roku. Około 40 tysięcy punktów ładowania zapewnia infrastrukturę dla tego wzrostu. Ważnym kontekstem jest także stwierdzenie Berkel, że jego największymi rynkami jest Europa: Rola elektrycznych modeli produkowanych w Izmicie to nie tylko sprzedaż w Turcji, ale także eksport.
Polityka cenowa mierzy się z rzeczywistością finansowania
Na rynku, gdzie kredyt jest głównym źródłem sprzedaży, cenniki są teraz również konstruowane zgodnie z tą rzeczywistością. Sam Hyundai podaje konkretny przykład: W modelu Tucson rocznika 2026 stosuje się rabaty sięgające 130 000 TL, cena bazowa Bayon wynosi 1 642 000 TL, a IONIQ 6 zaczyna się od 3 246 000 TL. Cena wsparta rabatem w najlepiej sprzedającym się segmencie marki, w połączeniu z finansowaniem promocyjnym, stara się przekroczyć próg dostępności.
Po stronie elektrycznej cena i finansowanie są jeszcze bardziej krytyczne. Oprócz cen katalogowych Togg - T10X za 1 909 048 TL i T10F za 1 884 980 TL - oferta obniżająca cenę T10F do poziomu 1,5 mln TL w ramach kampanii jest najjaśniejszym sygnałem wysiłków na rzecz obniżenia proga w pojazdach elektrycznych. Podczas gdy rynek elektryczny rośnie rocznie o 100 procent, trwałość tego wzrostu zależy bezpośrednio od kosztu finansowania. Skracanie okresu kredytowania wraz ze wzrostem cen oraz zamykanie kredytu w niektórych przedziałach sprawia, że odległość między ceną katalogową a realną siłą nabywczą z dnia na dzień staje się coraz bardziej decydująca.
Tu wkracza kolejna obawa wyrażona przez Berkel: Spadek udziału w sprzedaży pojazdów produkowanych krajowo z 46 procent w 2020 roku do 29 procent. Obserwowanie tego spadku z niepokojem przez markę produkującą i zwiększającą produkcję w Turcji to nie tylko troska handlowa; łańcuch zakład produkcyjny - zatrudnienie - eksport ma swoje znaczenie w skali całego kraju. W okresie, gdy napięcia geopolityczne na Bliskim Wschodzie podnoszą koszty energii, produkcji i logistyki, konkurencyjność produkcji krajowej zyskuje jeszcze większe znaczenie.
Co czeka konsumenta w tym obrazie?
Dla strony kupującej obecne otoczenie ma dwie twarze. Z jednej strony dzięki obfitości promocji, obniżkom cen i opcjom odroczonej płatności moment zakupu jest bardziej negocjowalny niż kiedykolwiek. Z drugiej strony wysokie stopy procentowe, ograniczenia okresu kredytowania i wymogi wkładu własnego sprawiają, że przy widocznej miesięcznej racie umyka całkowity koszt. Szczególnie w modelach o wysokich cenach wąska ścieżka kredytowa odsuwa zapotrzebowanie konsumenta na później; oczekiwanie, że rynek będzie się dalej kurczył w ostatnim kwartale, wskazuje, że okres przejściowy będzie trwał.
Na rynku, gdzie kredyt jest główną arterią sprzedaży, aktualizacje limitów i ścieżka stóp procentowych zaczęły przesądzać o więcej niż cennik producenta. Podczas gdy spodziewane jest zamknięcie 2026 roku na poziomie około 1 miliona 50 tysięcy sztuk, główne pytanie brzmi: kiedy i w jakim stopniu nastąpi oczekiwane złagodzenie warunków kredytowych? Gdy nadejdzie odpowiedź, tabele sprzedaży dostosują się do niej.
Źródła
- Szczyt Motoryzacji 2026 - Murat Berkel (BloombergHT)
- Specjalna kampanja Hyundai IONIQ 3 "Kup teraz, zacznij płacić w 2027"
- Kluczowe oczekiwania na rynku motoryzacyjnym: do końca 2026 roku można sprzedać 1 150 000 pojazdów
- Decyzja Hyundaia dotycząca Turcji! Pierwszy taki przypadek po Togg
- Wrzesień 2026 – sprzedaż motoryzacyjna, raport specjalny
- Komunikat prasowy ODMD, 2 września 2026
- Dane sprzedażowe tureckiego rynku samochodów osobowych za wrzesień 2026
- Warunki finansowania i opcje płatności Togg
- Kampanie Toyoty
- Kampanie na nowe samochody Nissana w roku modelowym 2026
- Kredyt samochodowy Yapı Kredi
- Limit okresu kredytu na pojazd i wysokości wpłaty własnej
- Finansowa rzeczywistość motoryzacji pozostaje w tyle za rynkiem
- Cennik Hyundaia
- Spadek sprzedaży nowych samochodów – raport za lipiec 2026