Période à taux zéro sur le Nissan Townstar : possibilité de financement pour les véhicules utilitaires
Partagez cette page
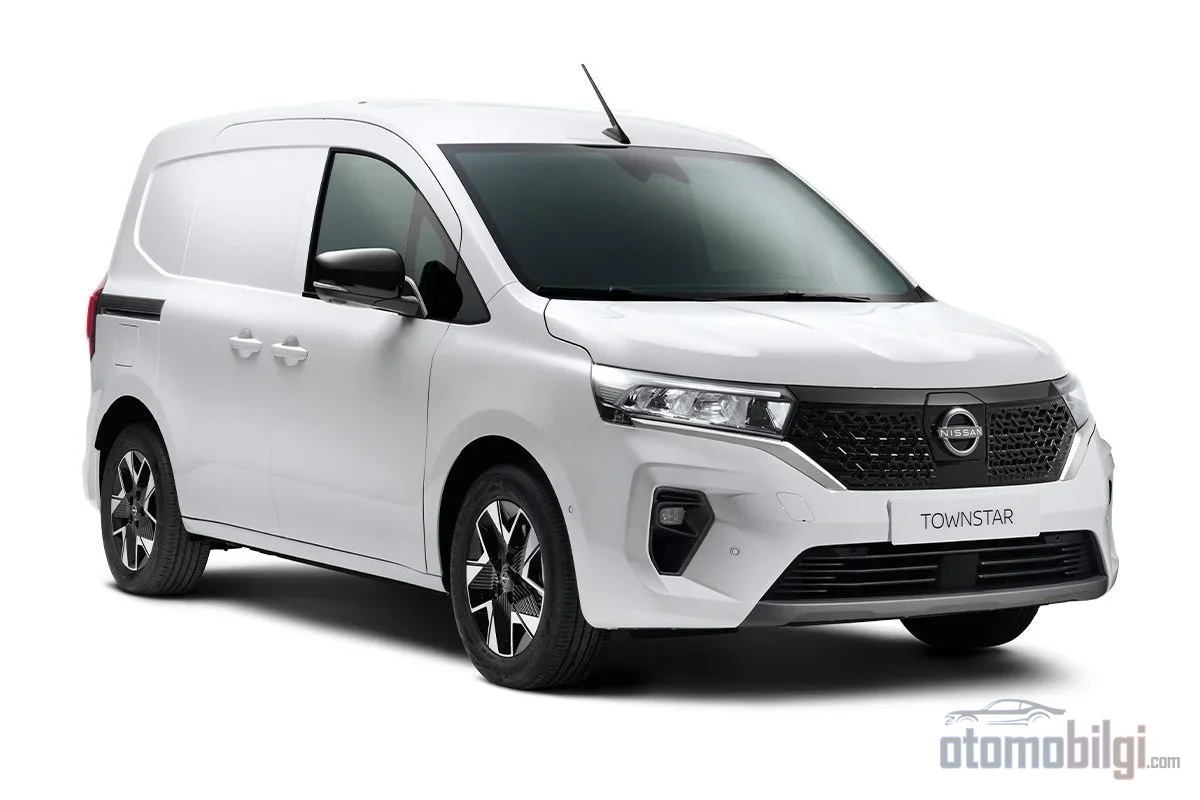
Nissan a mis en place, à partir du mois d'octobre, une campagne de crédit commercial sans intérêt, jusqu'à 1.200.000 TL avec un terme de 9 mois, pour les PME au sein de la famille Townstar. Le détail frappant est que la campagne ne se limite pas au fourgon essence : les Townstar Van EV et Townstar Combi EV électriques sont également inclus dans les mêmes conditions de financement. La campagne est valable à partir du 1er octobre 2026 et dure jusqu'à la prochaine annonce de Nissan. Le chiffre lui-même constitue en soi un message : le montant plafonné, qui était de 800.000 TL en janvier, a augmenté de 50 % en neuf mois. Pour quelqu'un qui connaît bien ce milieu, une telle courbe n'est pas une aubaine ; c'est le reflet de l'état des stocks et du marché.
Points saillants
- Townstar Van essence et électrique, Combi EV : 1.200.000 TL, 9 mois, 0 % d'intérêt (réservé aux PME)
- Townstar Van sur châssis long L2 50.000 TL de remise en espèces ou combinaison remise en espèces et crédit
- Campagne valable à partir du 1er octobre 2026 ; véhicules limités aux stocks disponibles
- Sur la période janvier-septembre, le marché automobile a accusé un recul de 15,45 % alors que les utilitaires légers n'ont reculé que d'environ 5 % a diminué
- Sur le Qashqai et le Juke, des crédits sans intérêt de 6 mois sont également en vigueur pour les clients commerciaux
Conditions de la campagne Townstar : Qui obtient quoi, sur quelle version ?
L'ossature de la campagne est le paquet de crédit commercial défini spécifiquement pour les PME. Le même montant s'applique au Townstar Van essence sur châssis court L1 et au Van électrique : 1.200.000 TL, 9 mois, 0 % d'intérêt. Le Combi EV est également inclus. Autrement dit, le financement sans intérêt couvre les trois versions ; c'est le signe le plus clair que le constructeur ne voulait pas exclure le versant électrique de la campagne.
Sur le châssis long L2, la situation est un peu différente. C'est la remise à l'achat en espèces de 50.000 TL qui ressort ; si vous le souhaitez, vous pouvez combiner cette remise en espèces avec le crédit de 1.200.000 TL sur 9 mois à 0 % d'intérêt. Il convient également de noter que le crédit sans intérêt est appliqué, conformément à la décision n° 10099 de la BDDK datée du 21.02.2022, dans le cadre de limites basées sur la valeur finale de la facture. Les véhicules en campagne sont limités aux stocks disponibles, ne peuvent pas être combinés avec une autre campagne et le distributeur se réserve le droit de modifier les conditions. Ceux qui lisent ces annonces depuis des années le savent : ce droit réservé est la phrase standard d'un environnement où les campagnes sont en réalité renégociées chaque mois.
Quel est le prix en campagne ?
Il existe une différence visible entre les prix catalogue et les chiffres de la campagne. Pour la version 1.3 DIG-T 130PS 6MT L1 Visia du Townstar Van essence, le prix catalogue est de 1.429.000 TL; dans le tableau de campagne, ce chiffre descend à 1.151.000 TL. Pour le Combi EV, le prix de départ figure dans les transmissions secondaires entre deux chiffres, 2.437.900 TL et 2.486.500 TL ; le détail complet de la liste officielle des prix n'est pas cohérent dans les copies que j'ai trouvées en ligne, il serait donc prudent de confirmer le chiffre exact auprès d'un vendeur agréé. Ajoutons que l'option bicolore (toit noir) est proposée à la vente moyennant une différence de 25.000 TL .
| Version | Financement / Remise | Condition |
|---|---|---|
| Townstar Van Essence L1 | 1.200.000 TL, 9 mois, 0 % d'intérêt | PME, crédit commercial |
| Townstar Van EV | 1.200.000 TL, 9 mois, 0 % d'intérêt | PME, crédit commercial |
| Townstar Combi EV | 1.200.000 TL, 9 mois, 0% d'intérêt | PME, crédit commercial |
| Townstar Van Essence L2 | 50.000 TL de remise en espèces | PME ; cumulable avec un crédit |
Évolution au fil de l'année : de 800.000 TL à 1.200.000 TL
Suivre l'évolution de la campagne tout au long de l'année est l'exercice le plus instructif pour comprendre pourquoi Nissan ouvre désormais un package aussi large. En janvier, le Townstar Van proposait aux PME 800.000 TL, 12 mois à 0% d'intérêt ainsi qu'une remise en espèces. En mai, le même schéma a été étendu au Combi EV, toujours 800.000 TL et 12 mois. En août, la durée restait de 12 mois, et c'est là que le Townstar se distinguait, alors que la plupart des modèles particuliers n'offraient qu'une durée de 6 mois.
En octobre, l'équilibre a changé : le montant est passé à 1.200.000 TL et la durée a été réduite à 9 mois. Un simple calcul montre que l'augmentation de 50% du montant a été compensée par une réduction d'un quart de la durée. Alors qu'autrefois, un crédit sans intérêt évoquait des packages de longue durée qui allégeaient la mensualité, la fonction s'est aujourd'hui inversée : les packages à montant élevé et courte durée s'accroissent pour couvrir une grande partie de la valeur facturée du véhicule. À mesure que les prix augmentent, les plafonds de crédit figés deviennent inopérants ; il n'est donc pas surprenant que l'importateur les actualise chaque mois. Signalons qu'entre-temps, une version de 1.000.000 TL intitulée « paiement dans 3 mois » a également été annoncée - autrement dit, le package a changé de forme non pas une mais plusieurs fois au cours de l'année.
Le contexte du marché : pourquoi la priorité aux clients commerciaux ?
Pour comprendre le profil visé par la campagne, il suffit d'examiner le tableau général de l'année. Sur la période janvier-septembre, le total des ventes d'automobiles et de véhicules utilitaires légers a reculé de 13,39% pour s'établir à 803.465 unités ; la baisse du côté des automobiles atteint 15,45%. Le marché des utilitaires légers, avec un repli d'environ 5% s'est montré nettement plus résistant que l'automobile ; il y a même eu des périodes en début d'année où ce segment a continué de croître. Si l'on tient compte du fait que le marché s'est contracté de 25% lors de mois difficiles comme juillet, la relative stabilité du côté commercial ressemble à un lac paisible par rapport au marché des particuliers.
Cette asymétrie explique pourquoi Nissan a orienté ses crédits à 0% d'intérêt presque exclusivement vers les clients commerciaux et les PME. Choyer le segment le plus résistant grâce à un avantage de financement est la méthode classique pour préserver le volume dans un marché en contraction. La même logique s'applique du côté des particuliers, mais avec des instruments plus souples : les remises en espèces concernent souvent aussi les acheteurs individuels, tandis que les crédits sans intérêt sont accordés contre facture commerciale.
Mouvements parallèles sur le Qashqai et le Juke
Le même ensemble d'annonces concerne aussi les modèles particuliers. Sur le Qashqai Mild Hybrid, les finitions N-Design, Platinum et Platinum Premium offrent aux clients commerciaux 1.000.000 TL, 6 mois à 0% d'intérêt un crédit ; quant à la version Designpack, elle est proposée en nombre limité à 2.269.000 TL en prix promotionnel clés en main. Sur les versions e-POWER, on va un pas plus loin : les versions Designpack, Skypack, N-Design et Platinum bénéficient, pour les particuliers comme les professionnels, d'une remise en espèces de 100.000 TL tandis que sur la Platinum Premium, cette remise atteint 400.000 TL monte et un prêt de 1.000.000 TL à 6 mois à 0 % d'intérêt est également ajouté.
Sur le Juke les chiffres sont plus modestes mais la structure est la même : sur la Platinum, un prêt de 360.000 TL à 6 mois à 0 % d'intérêt pour le client commercial ; sur la Platinum Premium s'y ajoute une remise en espèces de 100.000 TL. Pour l'année-modèle MY25 du X-Trail, un prêt commercial de 1.500.000 TL à 6 mois à 0 % d'intérêt est en vigueur via la page des concessionnaires agréés. En mars, le Juke offrait à l'acheteur particulier une remise en espèces de 100.000 TL et 240.000 TL à 12 mois à 0 % d'intérêt ; sept mois plus tard, la durée est passée à 6 mois et le montant du prêt a été réajusté également du côté des véhicules particuliers. Le tableau est le même pour chaque modèle : une durée qui se raccourcit, un montant qui grossit.
Le paradoxe du véhicule utilitaire léger électrique : la véritable cible de la campagne
C'est là que se trouve le nœud le plus intéressant. Alors que le marché de la voiture électrique croît rapidement - 15.074 voitures électriques ont été vendues en septembre, la part de marché passant de 14,39 % à 23,65 % en un an - le segment des utilitaires légers électriques bouge à peine. Au cours des cinq premiers mois de l'année, le modèle utilitaire léger électrique le plus vendu a été le Ford Custom avec 223 unités, suivi de l'Opel Combo avec 108 unités. Ces volumes décrivent les dimensions d'une niche plutôt que d'un marché. Les mêmes données montrent aussi que le Townstar n'a pas réussi à se démarquer dans cette liste.
À cette lumière, placer les Townstar électriques au cœur même du prêt à 0 % d'intérêt constitue un coup significatif. Le Combi EV est annoncé avec 395 km d'autonomie en ville et jusqu'à 281 km en conduite mixte ; les transmissions techniques mettent en avant la batterie de 45 kWh et le couple de 245 Nm. Autrement dit, le produit se positionne dans un cadre logique pour les flottes effectuant la livraison du dernier kilomètre et le service urbain. Le problème n'est pas le produit, mais la demande : la transition du petit artisan vers le véhicule utilitaire électrique est aussi une question d'habitudes d'exploitation, en plus du prix et des infrastructures de recharge. Le prêt sans intérêt est l'outil le plus direct conçu pour adoucir le volet prix de cette transition. L'inclusion des versions électriques dans la campagne est elle-même un effort de création de demande ; ce n'est pas un hasard.
Qu'est-ce que cela signifie pour l'acheteur ?
Pour énumérer les conséquences pratiques : si vous êtes une PME enregistrée comme entreprise et que vous envisagez un Townstar d'une valeur facturée inférieure à 1,2 million de TL, vous disposez d'un montant que vous pouvez financer sur 9 mois sans payer d'intérêts. Lu avec le prix promotionnel - par exemple un écart d'environ 278.000 TL entre le prix catalogue et la campagne sur la L1 Visia - l'ensemble est séduisant sur le papier. Mais il faut garder trois mises en garde à l'esprit. Premièrement, la campagne est limitée aux stocks et les conditions peuvent changer à la prochaine annonce ; sur ce marché, attendre en se fiant au calendrier des campagnes revient souvent à attendre la rupture de stock. Deuxièmement, la limite du prêt est calculée sur la base de la valeur facturée finale, c'est-à-dire qu'à mesure que vous ajoutez des options et des équipements, le plafond couvert diminue. Troisièmement, l'incertitude dans le catalogue des prix promotionnels persiste pour les versions électriques ; il n'y a aucune raison de signer sans obtenir une offre officielle avant l'achat.
Une note pour ceux qui ne pensent pas au long terme : le paquet à 9 mois est une structure conçue non pas pour alléger la charge des mensualités, mais pour annuler les intérêts dans le coût total. Une entreprise souhaitant allonger ses échéances peut trouver un flux de trésorerie plus confortable auprès de sa banque avec des montages différents. Le taux de 0 % est ici un déclencheur d'achat ; ce n'est pas un outil de gestion de trésorerie.
Conclusion : la stratégie derrière les chiffres
Lue isolément, cette campagne ressemble à l'annonce de financement d'un mois ordinaire. Mais lorsque l'on met côte à côte le plafond de crédit qui grossit tout au long de l'année, un marché automobile en contraction, le segment du léger utilitaire relativement résistant et une demande quasi immobile pour les utilitaires électriques, le tableau se précise : Nissan consolide sa position avec un financement sans intérêt dans le segment où il parvient le mieux à préserver son volume, tout en pointant la même arme vers son maillon le plus faible, l'utilitaire léger électrique. Le fait que 800 000 TL suffisaient en janvier alors qu'il en faut 1 200 000 en octobre montre que cette stratégie court après l'inflation des prix. On ne sait pas quel chiffre apportera la prochaine annonce ; mais la probabilité que ce plafond évolue à la hausse au reste de l'année est la prévision la plus raisonnable que l'on puisse tirer de la dynamique interne de la campagne.
Sources
- Campagnes actuelles de véhicules neufs année-modèle 2026 - Nissan Türkiye
- Liste de prix recommandée clé en main (Octobre 2026) - Nissan Türkiye
- Nouveau Nissan Townstar Van - Nissan Türkiye
- Campagnes de véhicules neufs Nissan - Vendeur agréé
- Rapports d'évaluation de marché ODMD
- Campagne de véhicules neufs Nissan Townstar Van Janvier 2026
- Campagne de véhicules neufs Nissan Townstar Combi EV Mai 2026
- Campagne Nissan Août 2026
- Liste de prix promotionnelle actuelle du Nissan Townstar
- Prix des véhicules neufs Nissan Octobre 2026
- Liste de prix Nissan Octobre 2026
- Le marché des véhicules utilitaires légers "s'électrifie" - Anadolu Ajansı
- Ventes automobiles 2026 : le marché s'est rétréci, l'électrique a progressé
- Prix du Nissan Townstar Combi EV