Okres zerowego oprocentowania w Nissanie Townstar: możliwość finansowania pojazdu użytkowego
Udostępnij tę stronę
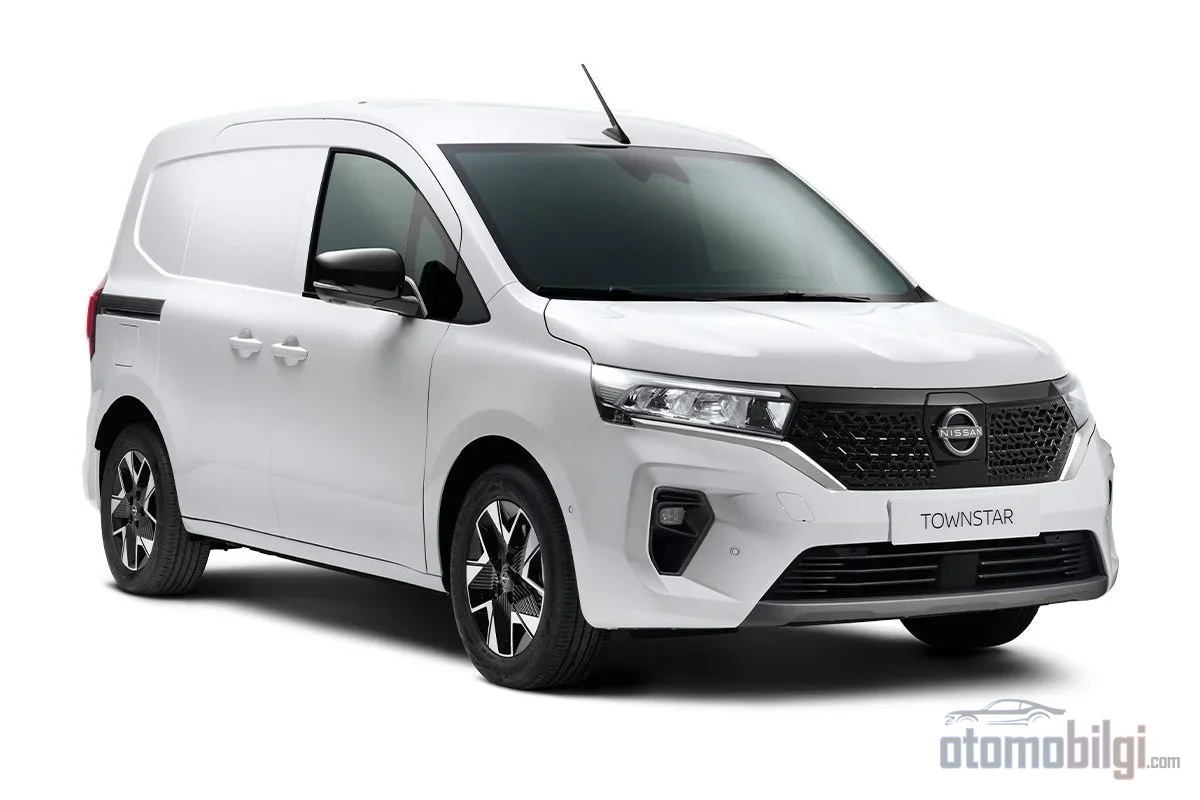
Nissan, od października uruchomił w rodzinie Townstar kampanię kredytu komercyjnego dla MŚP do 1.200.000 TL na 9 miesięcy z oprocentowaniem 0%. Zwracającym uwagę szczegółem jest to, że zakres nie ogranicza się wyłącznie do furgonetki benzynowej: elektryczne Townstar Van EV i Townstar Combi EV również mieszczą się w tych samych warunkach finansowania. Kampania obowiązuje od 1 października 2026 roku i trwa do kolejnego ogłoszenia Nissana. Sama liczba jest już przesłaniem: Maksymalna kwota, która w styczniu wynosiła 800.000 TL, w ciągu dziewięciu miesięcy wzrosła o 50%. Dla kogoś, kto zna ten rynek od podszewki, taka krzywa to nie łaska; to odbicie sytuacji z zapasami i rynkiem w lustrze.
Najważniejsze informacje
- Townstar Van benzynowy i elektryczny, Combi EV: 1.200.000 TL, 9 miesięcy, 0% oprocentowania (wyłącznie dla MŚP)
- Townstar Van L2 na dłuższym nadwoziu rabat gotówkowy 50.000 TL lub kombinacja rabatu gotówkowego z kredytem
- Kampania obowiązuje od 1 października 2026; pojazdy dostępne w granicach zapasów
- W okresie styczeń-wrzesień rynek samochodów osobowych skurczył się o 15,45%, podczas gdy segment lekkich pojazdów użytkowych spadł jedynie o około 5%
- W modelach Qashqai i Juke również obowiązują kredyty dla klientów komercyjnych na 6 miesięcy z oprocentowaniem 0%
Warunki kampanii Townstar: Kto, w której wersji i co kupuje?
Kręgosłupem kampanii jest pakiet kredytu komercyjnego zdefiniowany specjalnie dla MŚP. W benzynowym Townstar Van na krótkim nadwoziu L1 oraz w elektrycznym Van obowiązuje ta sama kwota: 1.200.000 TL, 9 miesięcy, 0% oprocentowania. Combi EV również mieści się w tym samym zakresie. Oznacza to, że finansowanie bez odsetek obejmuje wszystkie trzy wersje; to najjaśniejszy sygnał, że producent nie chciał pozostawić strony elektrycznej poza kampanią.
Na dłuższym nadwoziu L2 sytuacja wygląda nieco inaczej. Tutaj wyróżnia się rabat gotówkowy 50.000 TL przy zakupie; w razie potrzeby ten rabat gotówkowy można połączyć z kredytem 1.200.000 TL na 9 miesięcy z oprocentowaniem 0%. Trzeba też zaznaczyć, że zgodnie z decyzją BDDK nr 10099 z dnia 21.02.2022 kredyt bez odsetek jest stosowany w ramach limitów opartych na końcowej wartości faktury. Pojazdy objęte kampanią są dostępne w granicach zapasów, nie można ich łączyć z inną kampanią, a dystrybutor zastrzega sobie prawo do zmiany warunków. Ci, którzy od lat czytają takie ogłoszenia, wiedzą: to zastrzeżone prawo to standardowe zdanie w środowisku, w którym kampanie są w rzeczywistości renegocjowane co miesiąc.
Ile wynoszą ceny promocyjne?
Między cenami katalogowymi a kwotami kampanijnymi istnieje wyraźna różnica. Dla benzynowego Townstar Van w wersji 1.3 DIG-T 130PS 6MT L1 Visia cena katalogowa wynosi 1.429.000 TL; w tabeli promocyjnej kwota ta spada do 151.000 TL. W przypadku Combi EV cena wyjściowa pojawia się w wtórnych źródłach jako dwie kwoty wahające się między 2.437.900 TL a 2.486.500 TL; pełna szczegółowa oficjalna lista cenowa jest niespójna w kopiach, które znalazłem w internecie, więc warto potwierdzić dokładną kwotę u autoryzowanego sprzedawcy. Dodajmy, że opcja dwukolorowa (czarny dach) jest oferowana za dopłatą 25.000 TL.
| Wersja | Finansowanie / Rabat | Warunek |
|---|---|---|
| Townstar Van Benzynowy L1 | 1.200.000 TL, 9 miesięcy, 0% oprocentowania | MSP, kredyt komercyjny |
| Townstar Van EV | 1 200 000 TL, 9 miesięcy, 0% oprocentowania | MSP, kredyt komercyjny |
| Townstar Combi EV | 1 200 000 TL, 9 miesięcy, 0% oprocentowania | MSP, kredyt komercyjny |
| Townstar Van L2 benzynowy | 50 000 TL rabatu gotówkowego | MSP; można łączyć z kredytem |
Ewolucja w ciągu roku: z 800 000 TL do 1 200 000 TL
Śledzenie kampanii przez cały rok to najbardziej pouczające ćwiczenie wyjaśniające, dlaczego Nissan otwiera teraz tak szeroki paket. W styczniu dla MSP oferowano przy Townstar Van kredyt 800 000 TL na 12 miesięcy z 0% oprocentowaniem oraz rabat gotówkowy. W maju ten sam schemat przeniesiono na Combi EV, ponownie 800 000 TL i 12 miesięcy. W sierpniu okres kredytowania nadal wynosił 12 miesięcy i to był punkt, w którym Townstar wyróżniał się na tle większości modeli osobowych, gdzie stosowano okres 6 miesięcy.
W październiku równowaga się zmieniła: kwota wzrosła do 1 200 000 TL, a okres skrócił się do 9 miesięcy. Prostym rachunkiem: wzrost kwoty o 50% zrekompensowano skróceniem okresu o jedną czwartą. Kiedyś bezprocentowy kredyt kojarzył się nam z długoterminowymi pakietami łagodzącymi miesięczną ratę, teraz funkcja odwróciła się: pakiety krótkoterminowe o wysokiej kwocie rosną, aby pokryć dużą część wartości faktury za pojazd. Wraz ze wzrostem cen stałe limity kredytowe tracą funkcjonalność; nie dziwi więc, że dystrybutor aktualizuje je co miesiąc. Przypomnijmy, że w międzyczasie ogłoszono również wersję o kwocie 1 000 000 TL pod hasłem "płatność po 3 miesiącach" - czyli paket zmieniał się w ciągu roku nie raz, lecz kilka razy.
Otoczenie rynkowe: Dlaczego akcent położony jest na klientów komercyjnych?
Aby zrozumieć profil docelowy kampanii, wystarczy spojrzeć na ogólny obraz roku. W okresie styczeń-wrzesień łączna sprzedaż samochodów osobowych i lekkich pojazdów użytkowych skurczyła się o 13,39%, do 803 465 sztuk; po stronie samochodów osobowych spadek wyniósł 15,45%. Rynek lekkich pojazdów użytkowych pozostał natomiast wyraźnie odporniejszy od segmentu osobowego, z kurczeniem się o około 5%; w pierwszych miesiącach roku bywały nawet okresy, gdy ten segment wciąż rósł. Jeśli uwzględnimy, że w tak trudnych miesiącach jak lipiec rynek skurczył się o 25%, względna stabilność po stronie komercyjnej przypomina spokojne jezioro na tle rynku konsumenckiego.
Ta asymetria wyjaśnia, dlaczego Nissan kieruje swoje kredyty z 0% oprocentowaniem niemal wyłącznie do klientów komercyjnych i MSP. Kojenie najsilniejszego segmentu sprzedaży za pomocą przewagi finansowej to klasyczny sposób utrzymania wolumenu na rynku. Po stronie osobowej działa ta sama logika, ale łagodniejszymi narzędziami: rabaty gotówkowe obejmują w większości także nabywców indywidualnych, natomiast kredyty bezprocentowe udzielane są w zamian za fakturę komercyjną.
Równoległe ruchy w Qashqai i Juke
W tym samym zestawie ogłoszeń znalazły się też modele osobowe. Dla Qashqai Mild Hybrid w wersjach wyposażenia N-Design, Platinum i Platinum Premium klientom komercyjnym oferowany jest kredyt 1 000 000 TL na 6 miesięcy z 0% oprocentowaniem; wersja Designpack natomiast figuruje w limitowanej liczbie z kampanijną ceną klucz pod klucz 2 269 000 TL. W wersjach e-POWER sprawa idzie o krok dalej: Designpack, Skypack, N-Design i Platinum mają dostępne dla klientów indywidualnych i biznesowych rabat gotówkowy 100 000 TL, a w Platinum Premium ten rabat sięga do 400 000 TL i do tego dochodzi kredyt na 1 000 000 TL z 6-miesięcznym okresem oprocentowania 0%.
W Juke liczby są skromniejsze, ale struktura ta sama: W Platinum kredyt dla klienta biznesowego 360 000 TL, 6 miesięcy oprocentowania 0%; W Platinum Premium temu towarzyszy rabat gotówkowy 100 000 TL. W roku modelowym MY25 X-Trail obowiązuje przez stronę autoryzowanego sprzedawcy kredyt biznesowy 1 500 000 TL, 6 miesięcy oprocentowania 0%. W marcu w Juke dla klienta indywidualnego obowiązywał rabat gotówkowy 100 tys. TL i kredyt 240 tys. TL na 12 miesięcy oprocentowania 0%; siedem miesięcy później okres kredytowania spadł do 6 miesięcy, a kwota kredytu została ponownie dostosowana także w segmencie samochodów osobowych. Tabela jest taka sama dla każdego modelu: skracający się okres kredytowania, rosnąca kwota.
Paradoks lekkich pojazdów użytkowych elektrycznych: Prawdziwy cel kampanii
Tu znajduje się najciekawszy węzeł sprawy. Podczas gdy rynek samochodów elektrycznych szybko rośnie - we wrześniu sprzedano 15 074 samochodów elektrycznych, a udział w rynku w ciągu roku skoczył z 14,39% na 23,65% - strona elektrycznych lekkich pojazdów użytkowych prawie się nie porusza. W pierwszych pięciu miesiącach roku najlepiej sprzedającym się modelem lekkich pojazdów użytkowych elektrycznych był Ford Custom z liczbą 223 sztuk; Opel Combo z 108 sztukami zajął drugie miejsce. Te wolumeny opisują raczej wymiary niszy niż rynku. Z tych samych danych wynika, że Townstar nie wybił się na tej liście.
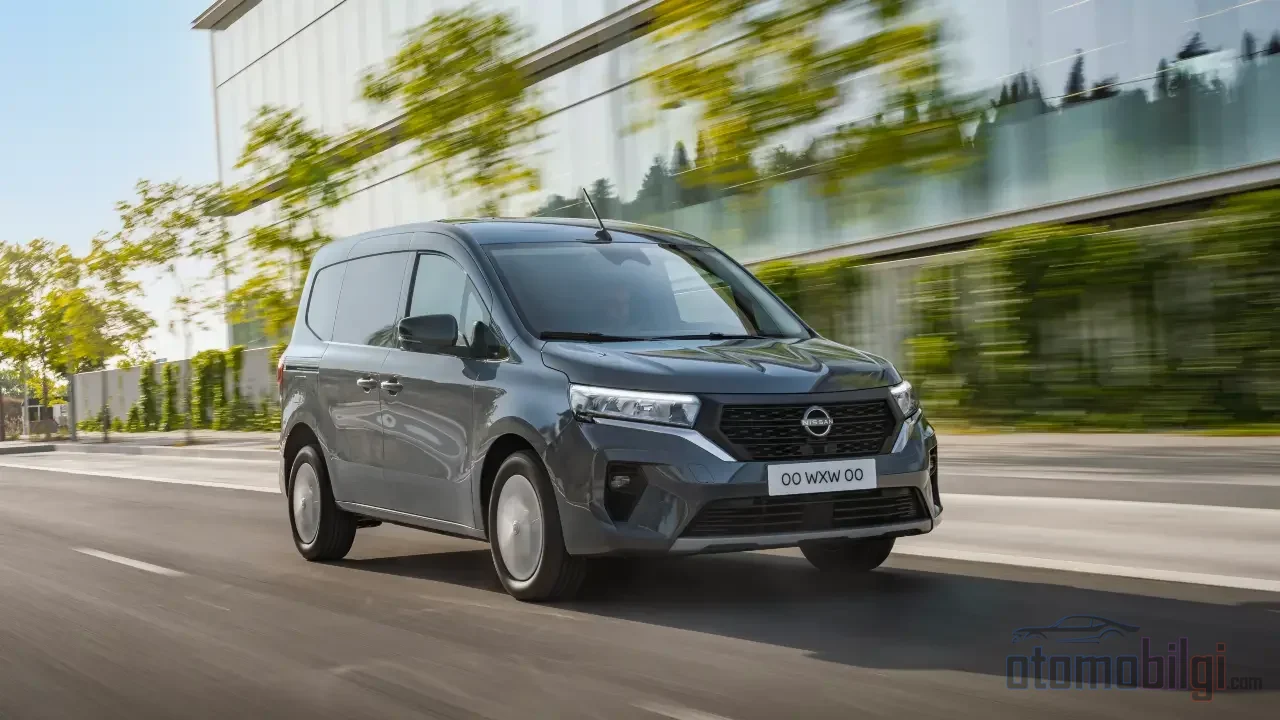
W tym świetle umieszczenie elektrycznych Townstarów w samym sercu kredytu o oprocentowaniu 0% to znaczący ruch. Combi EV jest oferowany z zasięgiem 395 km w mieście i wartościami do 281 km w jeździe mieszanej; w danych technicznych wyróżniają się bateria 45 kWh i moment obrotowy 245 Nm. Produkt mieści się więc w sensownych ramach dla flot zajmujących się dostawami ostatniej mili i obsługą miejską. Problemem nie jest produkt, lecz popyt: przejście małych przedsiębiorców na elektryczne pojazdy użytkowe to, oprócz ceny i infrastruktury ładowania, także kwestia nawyków operacyjnych. Kredyt bezodsetkowy to najbardziej bezpośrednie narzędzie zaprojektowane w celu złagodzenia aspektu cenowego tej transformacji. Włączenie wersji elektrycznych do programu to samo w sobie działanie na rzecz stworzenia popytu; to nie przypadek.
Co to oznacza z perspektywy kupującego?
Jeśli wymienić praktyczne konsekwencje: Jeśli prowadzisz firmę zarejestrowaną jako MŚP i rozważasz Townstar o wartości faktury poniżej 1,2 mln TL, jest to kwota, którą możesz sfinansować przez 9 miesięcy bez odsetek. Razem z ceną promocyjną - na przykład w L1 Visia różnica między listą a kampanią wynosi około 278 tys. TL - całość na papierze wygląda atrakcyjnie. Trzeba jednak mieć na uwadze trzy ostrzeżenia. Po pierwsze, kampania jest ograniczona do dostępnych zapasów, a warunki mogą się zmienić w kolejnym ogłoszeniu; na tym rynku czekanie w zaufaniu do kalendarza kampanii często oznacza to samo co czekanie, aż zapasy się skończą. Po drugie, limit kredytu jest obliczany na podstawie ostatecznej wartości faktury, czyli im więcej opcji i wyposażenia dodasz, tym niższy staje się procent pokryty limitem. Po trzecie, w wersjach elektrycznych niepewność w cennikach promocyjnych trwa nadal; nie ma żadnego powodu, aby podpisywać umowę przed otrzymaniem oficjalnej oferty.
Uwaga dla tych, którzy nie myślą o dłuższej perspektywie: pakiet na 9 miesięcy to struktura stworzona nie po to, by zmniejszać miesięczne obciążenie ratami, lecz po to, by wyzerować odsetki w całkowitym koszcie. Firma, która chce wydłużyć swoje raty, może po stronie bankowej znaleźć wygodniejszy przepływ gotówki dzięki innym rozwiązaniom. 0% odsetek to tutaj wyzwalacz zakupowy; nie narzędzie zarządzania przepływem gotówki.
Podsumowanie: Strategia za liczbami
Czytana sama w sobie ta kampania wygląda jak finansowy ogłoszenie zbytku w porze martwego sezonu. Ale gdy zestawić rosnący przez cały rok limit kredytowy, kurczący się rynek samochodów osobowych, relatywnie odporny segment lekkich pojazdów użytkowych i niemal nieruchomy popyt na elektryki, obraz się wyjaśnia: Nissan, umacniając swoją pozycję bezodsetkowym finansowaniem w segmencie, w którym najlepiej potrafi utrzymać wolumen, celuje tą samą bronią w swoje najsłabsze ogniwo, czyli elektryczne lekkie pojazdy użytkowe. Fakt, że w styczniu wystarczało 800 000 TL, a w październiku potrzeba 1 200 000 TL, pokazuje, że ta strategia ściga się z inflacją cen. Nie wiadomo, jaką liczbę przyniesie kolejne ogłoszenie; ale najbardziej rozsądną prognozą, jaką można odczytać z wewnętrznej dynamiki samej kampanii, jest możliwość ruchu tego limitu w górę przez resztę roku.
Źródła
- Aktualne kampanie na nowe pojazdy w roku modelowym 2026 - Nissan Türkiye
- Zalecana cena klucz w ręku (październik 2026) - Nissan Türkiye
- Nowy Nissan Townstar Van - Nissan Türkiye
- Nissan nowe pojazdy
- Raporty oceny rynku ODMD
- Kampania na nowe pojazdy Nissan Townstar Van styczeń 2026
- Kampania na nowe pojazdy Nissan Townstar EV maj 2026
- Kampania Nissan sierpień 2026
- Cennik Nissan Townstar aktualne kampanie
- Ceny nowych pojazdów Nissan październik 2026
- Cennik Nissan październik 2026
- Rynek lekkich pojazdów użytkowych "elektryfikuje się" - Anadolu Ajansı
- Sprzedaż motoryzacyjna 2026: rynek się skurczył, elektryki wzrosły
- Ceny Nissan Townstar Combi EV