Nissan Townstar: Periodo a tasso zero: possibilità di finanziamento sul veicolo commerciale
Condividi questa pagina
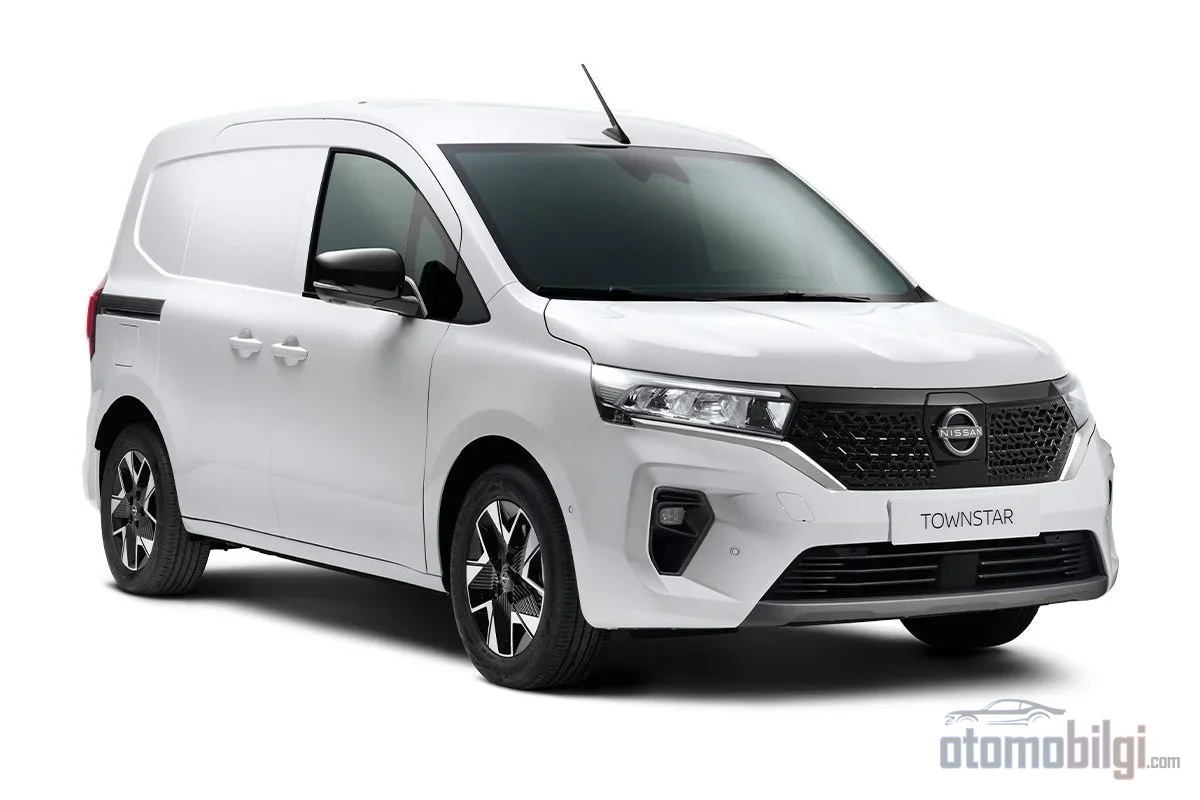
Nissan ha messo in atto, a partire da ottobre, una campagna di credito commerciale per PMI sulla gamma Townstar con fino a 1.200.000 TL a 9 mesi e tasso di interesse dello 0% . Il dettaglio degno di nota è che la campagna non si limita al solo furgone a benzina: anche il Townstar Van EV elettrico e il Townstar Combi EV rientrano nelle stesse condizioni di finanziamento. La campagna è valida dal 1 ottobre 2026 e continua fino al prossimo annuncio di Nissan. La cifra in sé è già di per sé un messaggio: il tetto massimo, che a gennaio era di 800.000 TL, è cresciuto del 50% in nove mesi. Per chi è avvezzo a questo settore, una curva del genere non è un dono; è il riflesso allo specchio delle scorte e delle condizioni di mercato.
In evidenza
- Townstar Van a benzina ed elettrico, Combi EV: 1.200.000 TL, 9 mesi, 0% di interesse (riservato alle PMI)
- Townstar Van sul telaio lungo L2 50.000 TL di sconto in contanti oppure combinazione di sconto in contanti e credito
- Campagna valida dal 1 ottobre 2026; veicoli limitati alle scorte
- Nel periodo gennaio-settembre, mentre il mercato delle automobili si è contratto del 15,45%, il commerciale leggero è arretrato solo di circa il 5% è regredito
- Su Qashqai e Juke sono attivi anche crediti a 6 mesi e 0% di interesse per clienti commerciali
Condizioni della campagna Townstar: chi prende cosa, su quale versione?
L'ossatura della campagna è il pacchetto di credito commerciale definito in esclusiva per le PMI. Per il Townstar Van a benzina sul telaio corto L1 e per il Van elettrico vale la stessa cifra: 1.200.000 TL, 9 mesi, 0% di interesse. Anche il Combi EV rientra nella stessa gamma. In other words, il finanziamento a tasso zero copre tutte e tre le versioni; è il segnale più evidente che il costruttore non ha voluto escludere il versante elettrico dalla campagna.
Sul telaio lungo L2 il quadro è un po' diverso. Qui spicca lo sconto all'acquisto in contanti di 50.000 TL ; volendo, è possibile combinare questo sconto con il credito di 1.200.000 TL a 9 mesi e 0% di interesse. Va inoltre notato che il credito a tasso zero viene applicato, ai sensi della decisione numero 10099 del BDDK datata 21.02.2022, entro limiti riferiti al valore finale della fattura. I veicoli in campagna sono limitati alle scorte, non cumulabili con altre campagne e il distributore si riserva il diritto di modificare le condizioni. Chi da anni legge questi annunci lo sa: quella riserva di diritto è la frase standard di un ambiente in cui le campagne vengono di fatto rinegoziate ogni mese.
Quanto costa il prezzo in campagna?
Tra i prezzi di listino e i numeri della campagna c'è una differenza ben visibile. Per la versione 1.3 DIG-T 130PS 6MT L1 Visia del Townstar Van a benzina il prezzo di listino è 1.429.000 TL; nel listino promozionale questa cifra scende a 1.151.000 TL. Per il Combi EV il prezzo di partenza passa, nelle fonti secondarie, tra due cifre comprese tra 2.437.900 TL e 2.486.500 TL; il dettaglio completo del listino ufficiale non è coerente nelle copie che ho trovato online, quindi è saggio confermare la cifra esatta presso un rivenditore autorizzato. Aggiungiamo che l'opzione bicolore (tetto nero) è offerta in vendita con una differenza di 25.000 TL .
| Versione | Finanziamento / Sconto | Condizione |
|---|---|---|
| Townstar Van a benzina L1 | 1.200.000 TL, 9 mesi, 0% di interesse | PMI, credito commerciale |
| Townstar Van EV | 1.200.000 TL, 9 mesi, 0% di interesse | KOBİ, credito commerciale |
| Townstar Combi EV | 1.200.000 TL, 9 mesi, tasso 0% | KOBİ, credito commerciale |
| Townstar Van Benzina L2 | 50.000 TL di sconto in contanti | KOBİ; cumulabile con il credito |
Evoluzione durante l'anno: da 800.000 TL a 1.200.000 TL
Seguire l'evoluzione della campagna nel corso dell'anno è l'esercizio più istruttivo per capire perché Nissan abbia ora aperto un pacchetto così ampio. A gennaio sul Townstar Van alle PMI veniva offerto un credito di 800.000 TL a 12 mesi con tasso 0% e sconto in contanti. A maggio lo stesso schema è stato esteso al Combi EV, sempre con 800.000 TL e 12 mesi. Ad agosto la durata era ancora di 12 mesi, e questo era il punto in cui il Townstar si distingueva, mentre sulla maggior parte dei modelli passeggeri si applicava una durata di 6 mesi.
A ottobre l'equilibrio è cambiato: l'importo è salito a 1.200.000 TL e la durata è scesa a 9 mesi. Con un semplice calcolo, l'aumento del 50% dell'importo è stato compensato da una riduzione di un quarto della durata. Un tempo, quando si parlava di credito a tasso zero, pensavamo a pacchetti di lungo periodo che alleggerivano la rata mensile; ora la funzione si è invertita: i pacchetti a breve termine con importi elevati crescono per coprire gran parte del valore fatturato del veicolo. Man mano che i prezzi salgono, i massimali di credito fissi perdono di efficacia; non sorprende che il distributore li aggiorni ogni mese. Ricordiamo che in un periodo intermedio era stata annunciata anche una versione da 1.000.000 TL con titolo "pagamento dopo 3 mesi", ovvero il pacchetto ha cambiato volto non una ma più volte nel corso dell'anno.
Contesto di mercato: perché il peso è sui clienti commerciali?
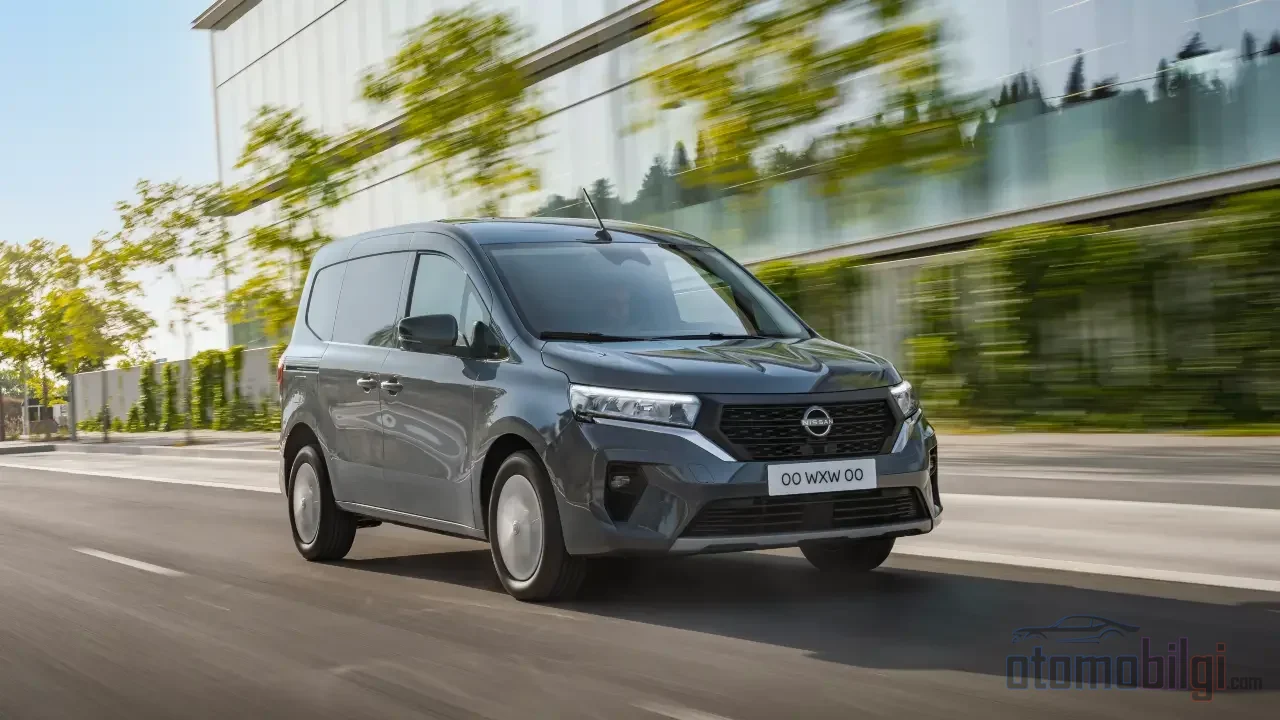
Per capire il profilo target della campagna basta guardare il quadro complessivo dell'anno. Nel periodo gennaio-settembre il totale delle vendite di automobili e veicoli commerciali leggeri è diminuito del 13,39% scendendo a 803.465 unità; il calo sul fronte automobili è stato del 15,45%. Il mercato dei commerciali leggeri, con una contrazione di circa 5%, è rimasto nettamente più resistente rispetto alle automobili; nei primi mesi dell'anno ci sono stati persino periodi in cui questo segmento è cresciuto. Se si considera che in mesi duri come luglio il mercato si è ridotto del 25%, la relativa stabilità del fronte commerciale è come un lago tranquillo rispetto al mercato dei consumatori.
Questa asimmetria spiega perché Nissan abbia indirizzato i suoi crediti a tasso zero quasi interamente ai clienti commerciali e alle PMI. Presidiare con vantaggi finanziari il segmento in cui le vendite sono più resilienti è il metodo classico per mantenere i volumi in un mercato in contrazione. Sul fronte delle auto passeggeri opera la stessa logica, ma con strumenti più morbidi: gli sconti in contanti coprono in larga parte anche gli acquirenti privati, mentre i crediti a tasso zero sono erogati a fronte di fatture commerciali.
Mosse parallele su Qashqai e Juke
Nello stesso set di annunci ci sono anche i modelli passeggeri. Sull'Qashqai Mild Hybrid nelle allestimenti N-Design, Platinum e Platinum Premium ai clienti commerciali è offerto un credito di 1.000.000 TL a 6 mesi con tasso 0% viene offerto un credito; la versione Designpack invece, in numero limitato 2.269.000 TL . Sulle versioni e-POWER si va un passo oltre: sulle versioni Designpack, Skypack, N-Design e Platinum è previsto uno sconto in contanti di 100.000 TL aperto a clienti privati e commerciali, mentre sul Platinum Premium questo sconto è di 400.000 TL'ye kadar çıkıyor ve yanına yine 1.000.000 TL'lik 6 ay %0 faizli kredi ekleniyor.
Juke'da rakamlar daha mütevazı ama yapı aynı: Platinum'da ticari müşteriye 360.000 TL, 6 ay %0 faizli kredi; Platinum Premium'da buna 100.000 TL nakit indirim eşlik ediyor. X-Trail'in MY25 model yılında ise yetkili satıcı sayfası üzerinden 1.500.000 TL, 6 ay %0 faizli ticari kredi geçerli. Mart ayında Juke'da bireysel alıcıya 100 bin TL nakit indirim ve 240 bin TL 12 ay %0 faiz uygulanıyordu; yedi ay sonra vade 6'ya inmiş, kredi tutarı binek tarafta da yeniden ayarlanmış. Tablo her modelde aynı: kısalan vade, büyüyen tutar.
Elektrikli Hafif Ticaride Paradoks: Kampanyanın Asıl Hedefi
İşin en ilginç düğümü burada. Elektrikli otomobil pazarı hızla büyürken - Eylül'de 15.074 elektrikli otomobil satıldı, pazar payı bir yılda %14,39'dan %23,65'e sıçradı - elektrikli hafif ticari taraf neredeyse kıpırdamıyor. Yılın ilk beş ayında en çok satan elektrikli hafif ticari model 223 adetle Ford Custom oldu; Opel Combo 108 adetle onu izledi. Bu hacimler, bir pazardan çok bir nişin boyutlarını anlatıyor. Townstar'ın bu listede öne çıkamadığı da aynı veriden okunuyor.
Bu ışık altında elektrikli Townstar'ların %0 faizli kredinin tam kalbine yerleştirilmesi anlamlı bir hamle. Combi EV, şehir içi 395 km menzil ve karma sürüşte 281 km'ye varan değerleriyle ilan ediliyor; teknik aktarımlarda 45 kWh batarya ve 245 Nm tork öne çıkıyor. Yani ürün, son kilometre teslimatı ve şehir içi servis işi yapan filolar için mantıklı bir çerçevede duruyor. Sorun ürün değil, talep: küçük esnafın elektrikli ticari araca geçişi, fiyat ve ikmal altyapısının yanında bir de işletme alışkanlığı meselesi. Faizsiz kredi bu geçişin fiyat ayağını yumuşatmak için tasarlanmış en doğrudan araç. Elektrikli versiyonların kapsama dahil edilmesi, talep yaratma çabasının kendisidir; tesadüf değil.
Alıcı Açısından Ne Anlama Geliyor?
Pratik sonuçları sıralamak gerekirse: KOBİ kayıtlı bir işletmeyseniz ve 1,2 milyon TL'nin altında bir fatura değerine sahip bir Townstar düşünüyorsanız, 9 ay boyunca faiz ödemeden finanse edebileceğiniz bir tutarınız var demektir. Kampanyalı fiyatla birlikte okunduğunda - örneğin L1 Visia'da listeyle kampanya arasında yaklaşık 278 bin TL'lik fark - toplam tablo kağıt üzerinde cazip. Ancak üç uyarıyı masada tutmak lazım. Birincisi, kampanya stoklarla sınırlı ve koşullar bir sonraki duyuruda değişebilir; bu piyasada kampanya takvimine güvenip beklemek, çoğu zaman stokun bitmesini beklemekle aynı şey. İkincisi, kredi limiti nihai fatura değerine göre hesaplanıyor, yani opsiyon ve donanım ekledikçe tavanın örttüğü oran düşüyor. Üçüncüsü, elektrikli versiyonlarda kampanyalı fiyat listesindeki kararsızlık sürüyor; alım öncesi resmi teklif almadan imza atmak için hiçbir sebep yok.
Una nota per chi non pensa a lungo termine: un pacchetto a 9 mesi non è strutturato per alleggerire il peso della rata mensile, ma per azzerare gli interessi sul costo totale. Un'impresa che volesse dilazionare le proprie rate può trovare soluzioni di flusso di cassa più confortevoli in banca, con strutture diverse. Lo 0% di interesse qui è un innesco d'acquisto, non uno strumento di gestione della liquidità.
Conclusione: la strategia dietro i numeri
Letta da sola, questa campagna sembra un normale annuncio di finanziamento di un mese qualunque. Ma quando si mettono insieme il massimale di credito cresciuto nel corso dell'anno, il mercato automobilistico in contrazione, il segmento dei veicoli commerciali leggeri relativamente resistente e una domanda di commerciali elettrici praticamente ferma, il quadro si chiarisce: Nissan, consolidando la propria posizione con un finanziamento a tasso zero nel segmento in cui riesce meglio a preservare i volumi, punta la stessa arma contro il suo anello più debole, il commerciale elettrico leggero. Se a gennaio bastavano 800.000 TL e a ottobre ne servono 1.200.000, significa che questa strategia corre contro l'inflazione dei prezzi. Non si sa quale cifra porterà il prossimo annuncio; ma la possibilità che, nel resto dell'anno, questo massimale si sposti verso l'alto è la previsione più ragionevole desumibile dalla dinamica interna della campagna stessa.
Fonti
- Campagne Veicoli Nuovi Aggiornate per il 2026 - Nissan Turchia
- Listino Prezzi Consigliato Chiavi in Mano (Ottobre 2026) - Nissan Turchia
- Nuovo Nissan Townstar Van - Nissan Turchia
- Campagne Veicoli Nuovi Nissan - Venditore Autorizzato
- Rapporti di Valutazione del Mercato ODMD
- Campagna Veicoli Nuovi Nissan Townstar Van Gennaio 2026
- Campagna Veicoli Nuovi Nissan Townstar Combi EV Maggio 2026
- Campagna Nissan Agosto 2026
- Listino Prezzi Aggiornato con Campagne Nissan Townstar
- Prezzi Veicoli Nuovi Nissan Ottobre 2026
- Listino Prezzi Nissan Ottobre 2026
- Il mercato dei veicoli commerciali leggeri "si elettrifica" - Anadolu Ajansı
- Vendite automotive 2026: mercato in contrazione, elettrici in crescita
- Prezzi Nissan Townstar Combi EV