Toyota offre veicoli in 36 rate fisse senza anticipo
Condividi questa pagina
Toyota, con la collaborazione con Yapı Kredi Leasing attuata in Turchia Toyota Leasing offre la possibilità di finanziare l'intero importo del veicolo senza anticipo tramite il programma. Il modello, che funziona con rate fisse a 12, 24 e 36 mesi, copre l'intera gamma di auto e veicoli commerciali leggeri e mira in particolare a proteggere il flusso di cassa delle aziende con partita IVA. In questo articolo esaminiamo le condizioni del programma, le rate di esempio e le differenze rispetto alle attuali campagne di credito.
In evidenza
- Finanziamento fino al 100%, senza anticipo; durata 12, 24 o 36 mesi con rate fisse
- Auto e veicoli commerciali leggeri tutti i modelli Toyota nel programma
- Corolla a 36 mesi, IVA esclusa ₺76.153–₺101.925 rata mensile tra
- Importi di pagamento di esempio 1–31 ottobre 2026 valido tra
- Nel canale credito il finanziamento si chiude sopra i 2 milioni di TL sul veicolo; il leasing colma questa lacuna
Che cos'è Toyota Leasing e a quali condizioni funziona?
Toyota Leasing è un modello di locazione finanziaria offerto nell'ambito della collaborazione stabilita da Toyota Turchia con Yapı Kredi Finansal Kiralama. Nel programma annunciato con la tabella pubblicata sulla pagina ufficiale al 15 ottobre 2026 è possibile finanziare l'intero importo del veicolo; quindi non è prevista la classica opzione di acquisto a fine noleggio né il pagamento dell'anticipo consueto nel credito della concessionaria. Le rate sono determinate con un importo fisso e le opzioni di durata sono 12, 24 e 36 mesi elencate come segue.
Anche l'ambito del programma è ampio: l'intera gamma di auto e veicoli commerciali leggeri di Toyota può essere acquistata tramite leasing. Nell'annuncio si evidenzia inoltre che il leasing non incide sul limite di credito in banca . Per chi osserva questo mercato da oltre trent'anni non è difficile apprezzare il peso di questa frase: in passato il leasing era principalmente il territorio dei clienti flotte aziendali, ora i marchi cercano di estendere questo canale fino all'acquirente privato.
Chi può beneficiarne?
Al programma possono beneficiarne le persone fisiche e giuridiche con partita IVA . Quindi sia un artigiano titolare di ditta individuale sia il proprietario di una società a responsabilità limitata possono presentare domanda alle stesse condizioni. La campagna di credito fino al 100% sui modelli commerciali leggeri include anche i clienti privati; pertanto è necessario verificare l'ambito separatamente in base al veicolo e al canale.
A chi appartiene la proprietà nel leasing?
Nella locazione finanziaria la proprietà del veicolo resta alla società di noleggio per tutta la durata del contratto. La conseguenza pratica è che il requisito di garanzia viene mantenuto basso e il patrimonio netto dell'azienda non viene vincolato all'investimento nel veicolo. Per un cliente commerciale che vuole mantenere la liquidità nell'attività e non nel veicolo, è proprio questo il vero fascino: l'importo del veicolo può essere finanziato senza sottrarre capitale circolante.
Quanto sono le rate a 36 mesi con l'esempio della Corolla?
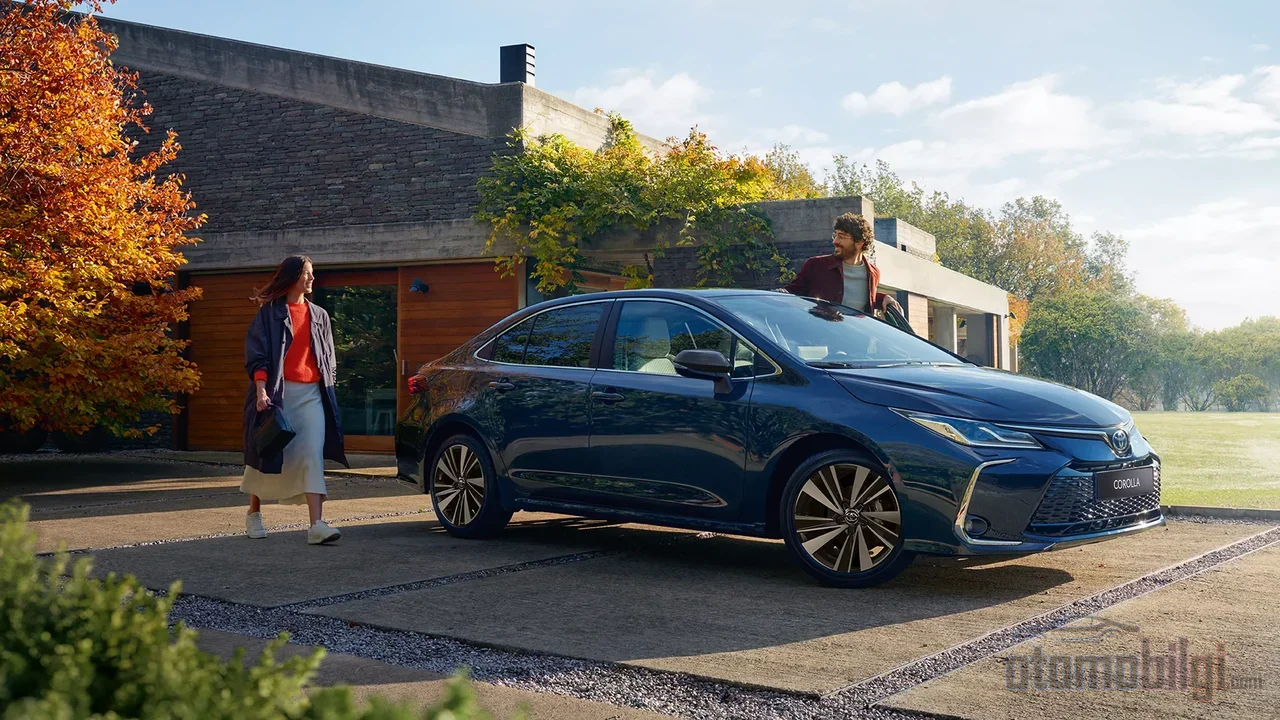
La tabella dei pagamenti pubblicata sulla pagina ufficiale di leasing di Toyota fornisce cifre concrete sulla gamma Corolla Sedan. Con importi IVA esclusa, basati su veicoli con verniciatura opaca, per la versione 1.5 Vision Plus Multidrive S a 12 mesi ₺164.396, a 24 mesi ₺98.132, mentre a 36 mesi ₺76.153 è prevista una rata mensile; il rimborso totale per un termine di 36 mesi corrisponde a 2.741.499 ₺.
| Versione (Corolla 1.5) | Rata a 36 Mesi (IVA esclusa) | Totale a 36 Mesi |
|---|---|---|
| Vision Plus Multidrive S | 76.153 ₺ | 2.741.499 ₺ |
| Dream Multidrive S | 83.322 ₺ | 2.999.605 ₺ |
| Dream X-Pack | 88.167 ₺ | 3.174.001 ₺ |
| Flame X-Pack | 90.492 ₺ | 3.257.711 ₺ |
| Passion X-Pack | 101.925 ₺ | 3.669.284 ₺ |
Nella tabella ci sono due punti da tenere presente. Primo, le cifre si riferiscono a veicoli con colori opachi; la scelta di un colore metallizzato o perlato fa salire l'importo. Secondo, le rate sono indicate IVA esclusa, quindi per calcolare il costo operativo occorre aggiungere anche le tasse. Si segnala che gli importi di pagamento d'esempio sono validi tra il 1 e il 31 ottobre 2026 in tale contesto va inoltre notato che il marchio si riserva il diritto di modificare in qualsiasi momento le condizioni della campagna.
Qual è la differenza tra il leasing senza anticipo e il prestito a interesse zero?
Nello stesso periodo Toyota conduce campagne aggressive anche sul canale del finanziamento e davanti all'acquirente si aprono due strade diverse. I prestiti a interesse zero, pur apparendo attraenti, sono limitati: Proace City con Dream e Passion X-Pack, e Proace Cargo per un'opzione a interesse zero per un importo di 1.000.000 ₺ con un termine di 6 mesi è offerta; la campagna sul Cargo è aperta solo ai clienti giuridici. In sintesi, l'interesse zero è vincolato a termini brevi e a limiti di importo specifici.
Toyota Leasing risponde invece a un'esigenza diversa: un termine estendibile fino a 36 mesi, finanziamento al 100% e l'intera gamma di modelli. Per un'azienda che vuole mantenere il budget prevedibile con una rata fissa per tre anni, il leasing è una soluzione più realistica di un prestito a interesse zero di sei mesi. D'altra parte, le campagne di prestito auto fino al 100% sono aperte su tutti i modelli anche a società di persone e giuridiche; quindi le imprese possono valutare entrambi i canali. La scelta si modellerà in base alle esigenze di termine e alla sensibilità al costo totale.
Il limite sul prezzo nel canale del finanziamento colma il vuoto del leasing?
La tabella nello strumento di calcolo del prestito di Toyota contiene limiti chiari in base al prezzo del veicolo per il prestito auto: per veicoli fino a 400.000 TL è applicabile un tasso del 70% con un termine di 48 mesi; nella fascia 800.001-1.200.000 TL il tasso scende al 30% e il termine a 24 mesi; nell'intervallo 1.200.001-2.000.000 TL restano un tasso del 20% e 12 mesi di termine. Per i veicoli con prezzo di 2.000.001 TL o superiore non è possibile utilizzare il prestito auto e l'anticipo minimo è stato fissato a 10.000 TL. Il costo di erogazione è pari al cinque per mille dell'importo del prestito, più l'IVAC.
Nel contesto dei prezzi di ottobre 2026 il significato di questo limite diventa chiaro: il prezzo promozionale della Corolla Sedan è 1.965.000 TL, prezzo di listino 2.545.500 TL; la Proace City invece parte da 1.711.000 TL. La Corolla in campagna si colloca appena sotto la fascia più alta nel canale del credito, ma se il pagamento è vicino al prezzo di listino il passaggio si restringe; per i modelli sopra il listino il canale si chiude completamente. Il leasing, che arriva con la promessa del 100% di finanziamento, offre proprio in questa fascia di prezzo un'alternativa all'acquirente. Il restringimento del canale creditizio delle banche nel segmento alto del mercato è già il vero motore che spinge i marchi verso questo tipo di collaborazioni.
Il prezzo della lunga durata: di quanto aumenta il costo totale?
Il comfort della rata bassa non è gratuito. Nella tabella dei pagamenti ufficiale, la rata di rimborso totale della versione Vision Plus a 12 mesi è di ₺1.972.755, mentre a 36 mesi tale cifra ₺2.741.499 sale fino a; la differenza è di circa 770 mila TL. Man mano che la durata si allunga, l'onere mensile si alleggerisce, ma il denaro totale pagato aumenta in modo significativo. È una realtà legata alla natura stessa del finanziamento: che una campagna sia vantaggiosa non coincide con essere la scelta economicamente più corretta.
Anche la domanda tra leasing o prestito bancario fa parte di questo calcolo. Negli investimenti in veicoli commerciali e attrezzature la protezione del flusso di cassa e il vantaggio fiscale favoriscono il leasing, mentre per gli acquisti di autovetture si discute che, in termini di deducibilità delle spese, il prestito sia in alcuni casi più conveniente. Il fatto che Toyota Leasing unisca autovetture e veicoli commerciali leggeri nello stesso programma richiede che la decisione venga calcolata separatamente per ogni impresa. Trent'anni fa un programma del genere non sarebbe nemmeno stato possibile; l'andamento attuale dei tassi di interesse e dei prezzi delle auto ha posto al centro i canali di finanziamento alternativi.
Valutazione dalla prospettiva dell'impresa
Per un'azienda commerciale il contributo principale di Toyota Leasing sta sul fronte del bilancio. Quando l'investimento in veicoli viene finanziato senza erodere il patrimonio netto, il capitale resta dentro l'attività principale; la struttura a rate fisse facilita la pianificazione del budget in un contesto determinato dall'inflazione e dalle fluttuazioni del cambio. Il fatto che la proprietà resti alla società di noleggio riduce anche il fabbisogno di garanzie. La collaborazione con un attore affermato del settore dà fiducia anche sulla continuità del programma; nel rapporto attività 2025 della controparte si indica che ha mantenuto la leadership di settore con un volume di 59 miliardi di TL.
In contropartita, come si concluderà il rapporto del veicolo con l'impresa alla fine del contratto, le condizioni di chilometraggio e utilizzo e i termini dell'opzione di acquisto a fine periodo sono punti che vanno assolutamente chiariti prima della domanda. Per questi dettagli non presenti nell'annuncio è opportuno richiedere al concessionario le condizioni contrattuali aggiornate. Da non dimenticare: i pagamenti di esempio coprono solo il mese di ottobre e il marchio si riserva il diritto di modificare le condizioni.
Conclusione: rata fissa, credito al 0% o prestito classico?
Toyota Leasing, con la sua struttura senza acconto e con finanziamento al 100%, offre una vera alternativa soprattutto nei veicoli che superano la fascia dei 2 milioni di TL, dove il canale del prestito si restringe. Per acquisti di importi elevati a breve termine, il prestito con interesse allo 0% conserva ancora il suo fascino; se si preferiscono durata lunga, rate fisse e una struttura che copre l'intera gamma, il leasing è il modello da portare in tavola. A decidere sarà la combinazione delle esigenze di durata dell'acquirente, della pianificazione del flusso di cassa e della posizione fiscale. Ma c'è una realtà: l'attenuazione del requisito dell'acconto nel finanziamento dei veicoli non è più un'eccezione, ma sta diventando la regola.
Fonti
- Toyota Leasing - Acquisto di veicoli con il leasing per le aziende
- Dettaglio dei prodotti in promozione | Toyota - Yapı Kredi Leasing
- Finanziamento fino al 100% - Toyota
- Finanziamento fino al 100% sui modelli commerciali leggeri Toyota
- Calcolo prestito auto 2026 - Toyota
- Promozioni auto nuove ottobre 2026 - Toyota
- Corolla - Promozione ottobre 2026 - Toyota
- Promozioni veicoli commerciali ottobre 2026 - Toyota Professional
- Leasing | Affiliate - Yapı Kredi
- Yapı Kredi Finansal Kiralama A.O. Relazione attività 31/12/2025
- Leasing o prestito bancario: analisi comparativa dei costi