Toyota Peşinatsız 36 Ay Sabit Taksitlə Avtomobil Təklif Edir
Bu Səhifəni Paylaşın
Toyota, Türkiyədə Yapı Kredi Leasing əməkdaşlığı ilə həyata keçirdiyi Toyota Leasing proqramı ilə avtomobilin dəyərinin tamamını ilkin ödənişsiz maliyyələşdirmə imkanı təklif edir. 12, 24 və 36 aylıq sabit aylıq ödənişlərlə işləyən model, sərnişin və yüngül kommersiya avtomobillərinin hamısını əhatə edir və xüsusilə vergi vərəqəsi olan müəssisələrin pul axışını qorumağı hədəfləyir. Bu yazıda proqramın şərtlərini, nümunə ödənişləri və mövcud kredit kampaniyalarından fərqlərini araşdırırıq.
Seçilmişlər
- 100%-ə qədər maliyyələşdirmə, ilkin ödəniş yoxdur; müddət 12, 24 və ya 36 ay sabit ödənişli
- Sərnişin və yüngül kommersiya bütün Toyota modelləri əhatə daxilində
- Corolla 36 ay müddətində ƏDV istisna olmaqla ₺76.153–₺101.925 arası aylıq ödəniş
- Nümunə ödəniş məbləğləri 1-31 oktyabr 2026 arası etibarlıdır
- Kredit kanalında 2 milyon TL-dən yuxarı avtomobillərdə maliyyələşdirmə bağlanır; lizing bu boşluğu doldurur
Toyota Leasing nədir, hansı şərtlərlə işləyir?
Toyota Leasing, Toyota Türkiyənin Yapı Kredi Finansal Kiralama ilə qurduğu əməkdaşlıq çərçivəsində təklif olunan maliyyə kirayəsi modelidir. 15 oktyabr 2026 tarixinə qədər rəsmi səhifəsində dərc olunan cədvəllə elan edilən proqramda avtomobilin dəyərinin tamamı maliyyələşdirilə bilir; yəni klassik icarə opsiyası və ya diler kreditində adi olan ilkin ödəniş burada söz mövzusu deyil. Ödənişlər sabit məbləğlə müəyyən edilir və müddət seçimləri 12, 24 və 36 ay şəklində sıralanır.
Proqramın əhatəsi də geniş saxlanılıb: Toyota-nın sərnişin və yüngül kommersiya avtomobilləri qammının hamısı lizing vasitəsilə əldə edilə bilir. Elanda həmçinin lizingin bankdakı kredit limitinə təsir etmədiyi vurgusu önə çıxır. Otuz ildən çoxdur bu bazarı izləyən biri üçün bu cümlənin ağırlığını qiymətləndirmək çətin deyil; əvvəllər lizing əsasən kommersiya filo müştərisinin sahəsi idi, indi markalar bu kanalı fərdi alıcıya qədər uzatmağa çalışır.
Kimlər istifadə edə bilər?
Proqramdan vergi vərəqəsinə malik hüquqi və fiziki şəxslər istifadə edə bilirlər. Yəni fərdi sahibkar da, məhdud məsuliyyəli cəmiyyətin sahibi də eyni şərtlərlə müraciət edə bilir. Yüngül kommersiya modellərindəki 100%-ə qədər kredit kampaniyası isə fərdi müştəriləri də əhatə edir; buna görə də əhatəni avtomobilə və kanala görə ayrı-ayrı yoxlamaq lazımdır.
Lizingdə mülkiyyət kimdə qalır?
Maliyyə kirayəsində müqavilə müddətində avtomobilin mülkiyyəti icarə şirkətində olur. Bunun praktik nəticəsi, təminat tələbinin aşağı saxlanması və müəssisənin öz kapitalının avtomobil investisiyasına bağlanmamasıdır. Pulunu avtomobilde yox, işin dönmesində saxlamaq istəyən kommersiya müştərisi üçün əsas cəlbedicilik məhz budur: avtomobilin dəyəri işletme kapitalından çıxmadan maliyyələşdirilə bilir.
Corolla nümunəsi ilə 36 aylıq ödənişlər nə qədərdir?
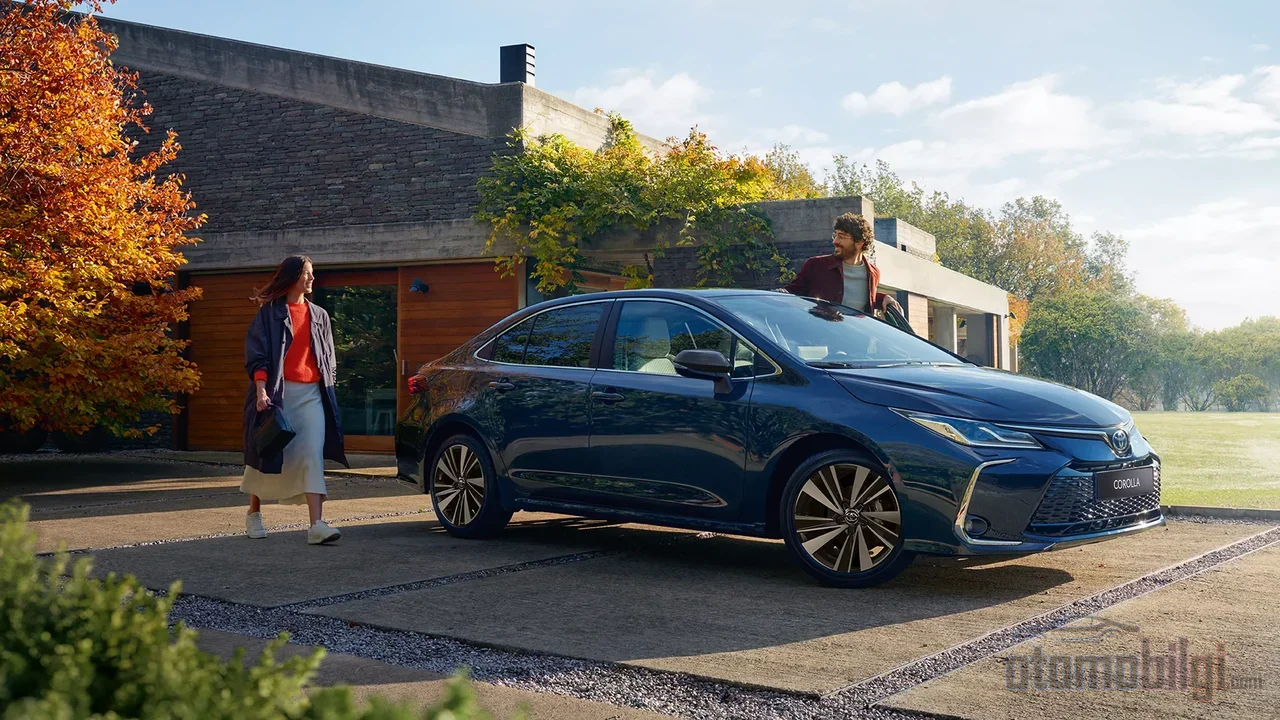
Toyota-nın rəsmi lizing səhifəsində dərc olunan ödəniş cədvəli, Corolla Sedan qammu üzərindən konkret rəqəmlər verir. ƏDV istisna olmaqla məbləğlərlə, opaq rəngli avtomobillər əsas götürülməklə 1.5 Vision Plus Multidrive S versiyasında 12 aylıq müddətdə ₺164.396, 24 ayda ₺98.132, 36 ayda isə ₺76.153 aylıq taksit nəzərdə tutulub; 36 aylıq müddətin ümumi geri ödəməsi ₺2.741.499-a bərabərdir.
| Versiya (Corolla 1.5) | 36 Aylıq Taksit (ƏDV istisna olmaqla) | 36 Aylıq Cəmi |
|---|---|---|
| Vision Plus Multidrive S | ₺76.153 | ₺2.741.499 |
| Dream Multidrive S | ₺83.322 | ₺2.999.605 |
| Dream X-Pack | ₺88.167 | ₺3.174.001 |
| Flame X-Pack | ₺90.492 | ₺3.257.711 |
| Passion X-Pack | ₺101.925 | ₺3.669.284 |
Cədvəldə diqqət yetirilməli iki məqam var. Birincisi, rəqəmlər şəffaf rəngli avtomobillərə aiddir; metalik və ya sədəfli rəng seçimi məbləği yuxarı qaldırır. İkincisi, taksitlər ƏDV istisna olmaqla göstərilib, ona görə də istismar xərcini hesablayarkən vergiləri də əlavə etmək lazımdır. Nümunə ödəniş məbləğlərinin 1–31 Oktyabr 2026 tarixləri arasında qüvvədə olduğu bildirilir; kampaniya şərtlərini istənilən vaxt dəyişmək hüququnun markada saxlanıldığı da bu kontekstdə qeyd edilməlidir.
İlkin ödənişsiz lizinq ilə %0 faizli kredit arasındakı fərq nədir?
Toyota eyni dövrdə kredit kanalında da aqressiv kampaniyalar aparır və alıcı qarşısında iki ayrı qapı durur. %0 faizli kreditlər cəlbedici görünsə də, məhduddur: Proace City Dream və Passion X-Pack ilə Proace Cargo üçün ₺1.000.000 məbləğində, 6 aylıq müddətlə %0 faiz seçimi təklif olunur; Cargo-dakı kampaniya yalnız hüquqi şəxs müştərilər üçün açıqdır. Qısacası, %0 faiz qısa müddətə və müəyyən məbləğ hədlərinə sıxılıb.
Toyota Leasing isə fərqli bir ehtiyaca cavab verir: 36 aya qədər uzanan müddət, %100 maliyyələşmə və bütün model qamması. Üç il ərzində ödəyəcəyi sabit taksitlə büdcəsini proqnozlaşdırıla bilən saxlamaq istəyən müəssisə üçün lizinq, altı aylıq %0 kreditdən daha realistik həlldir. Digər tərəfdən, %100-ə qədər avtomobil krediti kampaniyaları da bütün modellərdə hüquqi və fiziki şəxslər üçün açıqdır; yəni müəssisələr hər iki kanalı qiymətləndirə bilirlər. Seçim, müddət ehtiyacına və ümumi xərc həssaslığına görə formalaşacaq.
Kredit kanalındakı qiymətdən yuxarı məhdudiyyət lizinqin boşluğunu doldururmu?
Toyota-nın kredit hesablama alətindəki cədvəl avtomobil kreditində avtomobil qiymətinə görə aydın məhdudiyyətlər ehtiva edir: 400.000 TL-yə qədər olan avtomobildə %70 nisbətində 48 aylıq müddət tətbiq oluna bilir; 800.001–1.200.000 TL bandında nisbət %30-a, müddət 24 aya enir; 1.200.001–2.000.000 TL aralığında %20 nisbətlə 12 aylıq müddət qalır. 2.000.001 TL və daha yuxarı qiymətli avtomobildə avtomobil krediti istifadə oluna bilmir və minimum ilkin ödəniş 10.000 TL müəyyən edilib. Təyinat haqqı kredit məbləğinin beş faiz minə biridir, ƏDV əlavə olunmaqla.
Oktyabr 2026 qiymət kontekstində bu məhdudiyyətin mənası aydınlaşır: Corolla Sedan kampaniya qiyməti 1.965.000 TL, liste fiyatı 2.545.500 TL; Proace City isə 1.711.000 TL-dən başlayır. Kampaniyalı Corolla, kredit kanalında ən yuxarı bəndin bir az aşağında qalır, amma siyahı qiymətinə yaxın bir ödəmə söhbət olarsa keçid daralır; siyahının üstündəki modellərdə kanal tamamilə bağlanır. %100 maliyyələşmə vədi ilə gələn lizinq məhz bu qiymət zonasında alıcıya alternativ təqdim edir. Bazarın yüksək qiymət seqmentində bankların kredit kanalının incəlməsi, brendləri bu cür əməkdaşlıqlara itələyən əsl dinamodur onsuz da.
Uzun müddətin bəhası: ümumi xərc nə qədər artır?
Aşağı aylıq ödənişin rahatlığı pulsuz deyil. Rəsmi ödəniş cədvəlində Vision Plus versiyasının 12 aylıq müddətdə ümumi geri ödəməsi ₺1.972.755 olduğu halda, 36 aylıq müddətdə bu məbləğ ₺2.741.499-ə çatır; fərq təxminən 770 min TL-dir. Müddət uzadıqça aylıq yük yüngülləşir, amma ödənilən ümumi məbləğ nəzərəçarpacaq dərəcədə artır. Bu, maliyyələşmənin təbiətindən qaynaqlanan bir gerçəkdir; kampaniyanın üstünlüklü olması ilə iqtisadi baxımdan ən doğru seçim olmaq eyni şey deyil.
Lizinqmi, bank kreditimi sualı da bu hesablamının bir hissəsidir. Ticari avtomobil və avadanlıq investisiyalarında pul vəsaitlərinin axınının qorunması və vergi üstünlüyü lizinqi öndə saxlayarkən, sərəncam avtomobil alımlarında xərc kimi yazılma baxımından kreditin bəzi hallarda daha əlverişli olması müzakirə olunur. Toyota Leasing-in sərəncam və yüngül ticari avtomobili eyni proqramda birləşdirməsi, qərarın hər müəssisə üçün ayrıca hesablanmasını tələb edir. Otuz il əvvəl belə bir proqramın gündəmə gəlməsi onsuz da mümkün olmazdı; faizlərin və avtomobil qiymətlərinin bugünkü gedişi, alternativ maliyyələşmə kanallarını mərkəzə yerləşdirdi.
Müəssisə perspektivindən qiymətləndirmə
Ticari müəssisə üçün Toyota Leasing-in əsl töhfəsi balans tərəfindədir. Avtomobil investisiyası öz kapitalını xərcləmədən maliyyələşdirildikdə kapital, əsas işin içində qalır; sabit aylıq ödənişli qurulış, inflyasiyanın və məzənnə dalğalanmalarının müəyyən etdiyi bir mühitdə büdcə planlaşdırılmasını asanlaşdırır. Mülkiyyətin icarə şirkətində qalması, zəmanət ehtiyacını da azaldır. Sənayenin köklü bir oyunçusu ilə qurulan əməkdaşlıq, proqramın davamlılığı barədə də etimad verir; tərəfin 2025 fəaliyyət hesabatında 59 milyard TL həcmlə sənaye liderliyini davam etdirdiyi bildirilir.
Bununla yanaşı müqavilə sonunda avtomobilin müəssisə ilə əlaqəsinin necə nəticələnəcəyi, kilometr və istifadə şərtləri ilə dövr sonundakı alım opsionunun şərtləri, müraciətdən əvvəl mütləq dəqiqləşdirilməli olan başlıqlardır. Elanda yer almayan bu təfərrüatlar üçün dilerdən güncəl müqavilə şərtlərinin tələb edilməsi yerinə düşər olar. Yadda saxlanmalı olan budur: nümunə ödənişlər yalnız Oktyabr ayını əhatə edir və brend şərtləri dəyişmək hüququnu özündə saxlayır.
Nəticə: Sabit aylıq ödənişmi, %0 kreditmi, klassik kreditmi?
Toyota Leasing, peşinsiz ve %100 maliyyələşdirmə quruluşu ilə xüsusilə 2 milyon TL həddini aşan avtomobillərdə kredit kanalının daraldığı nöqtədə real bir alternativ təqdim edir. Qısa müddətli böyük məbləğli alışlarda %0 faizli kredit hələ də cazibəsini qoruyur; uzun müddət, sabit ödəniş və bütün model gammasını əhatə edən quruluş üstünlük verilirsə, lizinq masaya gəlməli olan modeldir. Qərarı verəcək olan alıcının müddət ehtiyacı, nağd axın planı və vergi mövqeyinin cəmidir. Amma ortada bir həqiqət var: avtomobil maliyyələşdirməsində peşin şərtinin yumşalması artıq istisna deyil, qaydaya çevrilir.
Mənbələr
- Toyota Leasing - Şirkətlər üçün Lizinq ilə Avtomobil Alımı
- Kampaniyalı Məhsullar Detal | Toyota - Yapı Kredi Lizinq
- 100-ə Qədər Kredit İmkanı - Toyota
- Toyota Yüngül Kommersiya Modellərində %100-ə Qədər Kredit İmkanı
- Avtomobil Krediti Hesablama 2026 - Toyota
- Sıfır Avtomobil Kampaniyaları 2026 Oktyabr - Toyota
- Corolla - Oktyabr 2026 Kampaniyası - Toyota
- Kommersiya Avtomobili Kampaniyaları Oktyabr 2026 - Toyota Professional
- Lizinq | Böyük şirkətlər - Yapı Kredi
- Yapı Kredi Finansal Kiralama A.O. 31/12/2025 Fəaliyyət Hesabatı
- Lizinq yoxsa Bank Krediti? Müqayisəli Maliyyət Analizi