Toyota Ofrece Vehículos en Cuotas Fijas a 36 Meses Sin Enganche
Comparte esta página
Toyota, en colaboración con Yapı Kredi Leasing en Türkiye, pone en marcha Toyota Leasing un programa que ofrece la posibilidad de financiar el importe total del vehículo sin pago inicial. El modelo funciona con cuotas fijas a 12, 24 y 36 meses, cubre toda la gama de turismos y vehículos comerciales ligeros, y busca especialmente proteger el flujo de caja de las empresas con obligación fiscal. En este artículo analizamos las condiciones del programa, cuotas de ejemplo y sus diferencias respecto a las campañas de crédito actuales.
Aspectos destacados
- Financiación de hasta el 100%, sin pago inicial; plazo de 12, 24 o 36 meses con cuotas fijas
- Turismos y comerciales ligeros todos los modelos de Toyota incluidos
- Corolla a 36 meses de plazo, IVA excluido cuotas mensuales de 76.153-101.925 TL entre
- Importes de pago de ejemplo del 1 al 31 de octubre de 2026 vigente
- En el canal de crédito, la financiación se cierra en vehículos de más de 2 millones de TL; el leasing llena este vacío
¿Qué es Toyota Leasing y bajo qué condiciones funciona?
Toyota Leasing es un modelo de arrendamiento financiero ofrecido en el marco de la colaboración establecida entre Toyota Türkiye y Yapı Kredi Finansal Kiralama. Según el programa anunciado con la tabla publicada en su página oficial a fecha del 15 de octubre de 2026, se puede financiar la totalidad del importe del vehículo; es decir, aquí no aplica la opción de compra típica del arrendamiento clásico ni el pago inicial habitual del crédito del concesionario. Las cuotas se fijan con un importe constante y los plazos disponibles son 12, 24 y 36 meses .
El alcance del programa también es amplio: toda la gama de turismos y vehículos comerciales ligeros de Toyota se puede adquirir mediante leasing. En el anuncio también se destaca que el leasing no afecta al límite de crédito del banco . Para quien lleva más de treinta años observando este mercado, no es difícil apreciar el peso de esta frase; antiguamente el leasing era territorio casi exclusivo del cliente de flota comercial, ahora las marcas intentan llevar este canal hasta el comprador particular.
¿Quiénes pueden beneficiarse?
Del programa pueden beneficiarse las personas físicas y jurídicas con obligación fiscal . Es decir, tanto un autónomo con negocio individual como el propietario de una sociedad limitada pueden solicitarlo en las mismas condiciones. La campaña de crédito de hasta el 100% en modelos comerciales ligeros también abarca a clientes particulares; por tanto, es necesario comprobar el alcance según el vehículo y el canal por separado.
¿De quién es la propiedad en el leasing?
En el arrendamiento financiero, la propiedad del vehículo permanece en la empresa de arrendamiento durante la duración del contrato. La consecuencia práctica es que el requisito de garantía se mantiene bajo y que el patrimonio neto de la empresa no queda vinculado a la inversión en vehículos. Para un cliente comercial que quiere mantener el dinero en el negocio y no en el vehículo, ahí está el principal atractivo: el importe del vehículo puede financiarse sin salir del capital de explotación.
¿Cuánto son las cuotas a 36 meses con el ejemplo del Corolla?
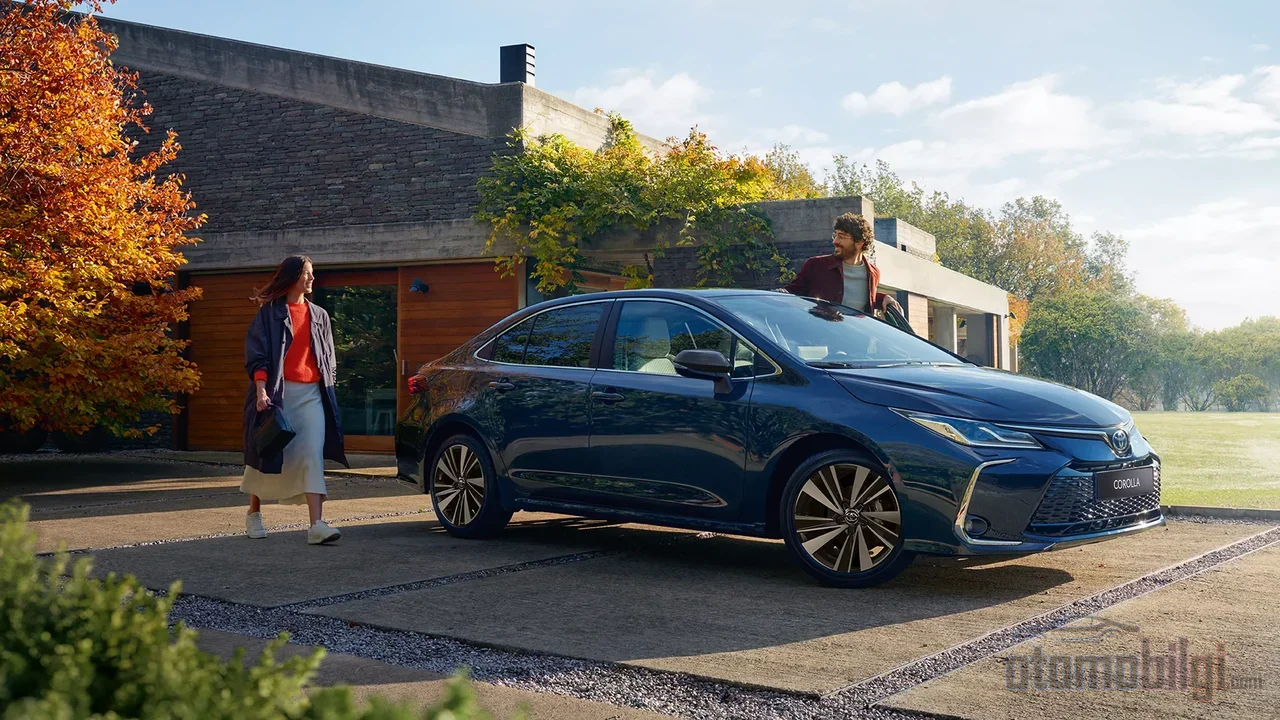
La tabla de pagos publicada en la página oficial de leasing de Toyota ofrece cifras concretas basadas en la gama Corolla Sedan. Con importes sin IVA, tomando como referencia vehículos de color opaco, en la versión 1.5 Vision Plus Multidrive S a 12 meses de plazo 164.396 TL, a 24 meses 98.132 TL, y a 36 meses 76.153 TL se prevé una cuota mensual; el pago total del plazo de 36 meses equivale a ₺2.741.499.
| Versión (Corolla 1.5) | Cuota a 36 meses (IVA excluido) | Total a 36 meses |
|---|---|---|
| Vision Plus Multidrive S | ₺76.153 | ₺2.741.499 |
| Dream Multidrive S | ₺83.322 | ₺2.999.605 |
| Dream X-Pack | ₺88.167 | ₺3.174.001 |
| Flame X-Pack | ₺90.492 | ₺3.257.711 |
| Passion X-Pack | ₺101.925 | ₺3.669.284 |
En la tabla hay dos puntos que merecen atención. Primero, las cifras corresponden a vehículos de color opaco; la elección de un color metálico o perlado eleva el importe. Segundo, las cuotas se indican sin IVA, por lo que al calcular el costo operativo hay que añadir también los impuestos. Se indica que los importes de pago de ejemplo del 1 al 31 de octubre de 2026 son válidos entre las fechas indicadas; en este contexto debe tenerse en cuenta también que la marca se reserva el derecho de modificar las condiciones de la campaña en cualquier momento.
¿Cuál es la diferencia entre el leasing sin pago inicial y el crédito con interés del 0%?
Toyota también lleva a cabo campañas agresivas en el canal de crédito en el mismo periodo, y el comprador tiene dos puertas diferentes delante. Los créditos con interés del 0% parecen atractivos, pero son limitados: Proace City con Dream y Passion X-Pack, y Proace Cargo para se ofrece la opción de interés del 0% por un importe de ₺1.000.000 con un plazo de 6 meses ; la campaña del Cargo está disponible solo para clientes jurídicos. En resumen, el interés del 0% está limitado a plazos cortos y a ciertos límites de importe.
Toyota Leasing, en cambio, responde a una necesidad distinta: plazo de hasta 36 meses, financiamiento del 100% y toda la gama de modelos. Para una empresa que desea mantener su presupuesto previsible con una cuota fija durante tres años, el leasing es una solución más realista que un crédito al 0% de seis meses. Por otro lado, las campañas de crédito vehicular de hasta el 100% también están abiertas a empresas jurídicas y personales en todos los modelos; es decir, las empresas pueden evaluar ambos canales. La elección se conformará según la necesidad de plazo y la sensibilidad al costo total.
¿La restricción de sobreprecio en el canal de crédito llena el vacío del leasing?
La tabla de la herramienta de cálculo de crédito de Toyota contiene restricciones claras según el precio del vehículo en el crédito vehicular: en vehículos de hasta 400.000 TL se puede aplicar una tasa del 70% con un plazo de 48 meses; en el rango de 800.001-1.200.000 TL la tasa baja al 30% y el plazo a 24 meses; en el rango de 1.200.001-2.000.000 TL queda una tasa del 20% con un plazo de 12 meses. En vehículos con precio de 2.000.001 TL o superior no se puede utilizar crédito vehicular y el pago inicial mínimo se ha fijado en 10.000 TL. La comisión de asignación es del cinco por mil del importe del crédito, más BSMV.
En el contexto de los precios de octubre de 2026, el significado de esta restricción se aclara: el precio de campaña del Corolla Sedan es 1.965.000 TL, precio de lista 2.545.500 TL; mientras que el Proace City parte desde 1.711.000 TL. El Corolla en campaña se queda justo por debajo de la franja más alta en el canal de crédito, pero si el pago se acerca al precio de lista, el margen se estrecha; en los modelos por encima de la lista, el canal se cierra por completo. El leasing, que llega con una promesa de 100% de financiamiento, ofrece una alternativa al comprador justamente en esa franja de precios. El adelgazamiento del canal de crédito bancario en el segmento de precios altos del mercado es precisamente el verdadero motor que empuja a las marcas hacia este tipo de colaboraciones.
El costo del plazo largo: ¿cuánto aumenta el costo total?
La comodidad de la cuota baja no es gratuita. En la tabla oficial de pagos, el reembolso total de la versión Vision Plus a 12 meses es de ₺1.972.755, mientras que a 36 meses esa cifra ₺2.741.499 sube hasta; la diferencia es de aproximadamente 770 mil TL. A medida que el plazo se alarga, la carga mensual se aligera, pero el dinero total pagado aumenta de manera notable. Esta es una realidad inherente a la naturaleza del financiamiento; que la campaña sea ventajosa no es lo mismo que ser la elección económicamente más acertada.
La pregunta de si leasing o crédito bancario también forma parte de este cálculo. En inversiones en vehículos comerciales y equipamiento, la protección del flujo de caja y la ventaja fiscal favorecen el leasing, mientras que en la compra de automóviles de pasajeros se debate que, en cuanto a la deducibilidad de gastos, el crédito resulta en algunos casos más conveniente. Que Toyota Leasing combine el turismo y el comercial ligero en un mismo programa exige que la decisión se calcule por separado para cada empresa. Hace treinta años ni siquiera habría sido posible que un programa de este tipo se planteara; la evolución actual de las tasas de interés y los precios de los vehículos ha colocado los canales de financiamiento alternativos en el centro.
Evaluación desde la perspectiva de la empresa
Para una empresa comercial, la contribución principal de Toyota Leasing está del lado del balance. Cuando la inversión en vehículos se financia sin erosionar capital propio, el capital permanece dentro del negocio principal; la estructura de cuotas fijas facilita la planificación presupuestaria en un entorno determinado por la inflación y las fluctuaciones del tipo de cambio. Que la propiedad permanezca en la empresa de arrendamiento también reduce la necesidad de garantías. La colaboración con un actor consolidado del sector también transmite confianza en cuanto a la continuidad del programa; en su informe de actividades de 2025 se indica que la parte con un volumen de 59 mil millones de TL mantuvo el liderazgo del sector.
En cambio, cómo se resolverá la relación del vehículo con la empresa al final del contrato, las condiciones de kilometraje y uso, así como los términos de la opción de compra al finalizar el período, son aspectos que deben aclararse necesariamente antes de solicitar. Para estos detalles que no figuran en el anuncio, sería adecuado solicitar al concesionario las condiciones contractuales actualizadas. Esto es lo que hay que recordar: los pagos de ejemplo cubren únicamente el mes de octubre y la marca se reserva el derecho de modificar las condiciones.
Conclusión: ¿cuota fija, crédito al 0% o crédito clásico?
Toyota Leasing, con su estructura sin pago inicial y con financiamiento del 100%, ofrece una alternativa real especialmente en vehículos que superan la franja de 2 millones de TL, donde el canal del crédito se ha estrechado. En compras de grandes importes a corto plazo, el crédito con interés del 0% sigue manteniendo su atractivo; si se prefiere un plazo largo, cuotas fijas y una estructura que cubre toda la gama, el leasing es el modelo que debe ponerse sobre la mesa. Quien tomará la decisión es la suma de la necesidad de plazo del comprador, su plan de flujo de caja y su posición fiscal. Pero hay una realidad: la flexibilización del requisito de pago inicial en el financiamiento de vehículos ya no es la excepción, sino que se está convirtiendo en la regla.
Fuentes
- Toyota Leasing - Adquisición de Vehículos mediante Leasing para Empresas
- Detalle de Productos en Campaña | Toyota - Yapı Kredi Leasing
- Financiamiento de hasta 100 - Toyota
- Financiamiento de hasta el 100% en Modelos Comerciales Ligeros de Toyota
- Cálculo de Crédito para Vehículos 2026 - Toyota
- Campañas de Autos Nuevos Octubre 2026 - Toyota
- Corolla - Campaña de Octubre 2026 - Toyota
- Campañas de Vehículos Comerciales Octubre 2026 - Toyota Professional
- Leasing | Filiales - Yapı Kredi
- Yapı Kredi Finansal Kiralama A.O. Informe de Actividades 31/12/2025
- Leasing o Crédito Bancario: Análisis Comparativo de Costos