تويوتا تقدم سيارات بأقساط شهرية ثابتة على 36 شهرا دون دفعة أولى
شارك هذه الصفحة
تويوتا تقدم، من خلال شراكتها مع Yapı Kredi Leasing في تركيا والتي أطلقتها مؤخرًا، تويوتا ليزينغ Toyota Leasing إمكانية تمويل كامل ثمن المركبة دون دفعة أولى. يعمل هذا النموذج بأقساط ثابتة على 12 و24 و36 شهرًا، ويغطي كامل مجموعة السيارات والسيارات الخفيفة التجارية، ويهدف خاصة إلى حماية التدفق النقدي للشركات التي تمتلك لوحة ضريبية. في هذا المقال نستعرض شروط البرنامج، وأمثلة الأقساط، وفروقه عن حملات القروض الحالية.
أبرز الملامح
- تمويل يصل إلى 100%، دون دفعة أولى؛ مدة السداد 12 أو 24 أو 36 شهرًا بأقساط ثابتة
- جميع موديلات تويوتا من السيارات والسيارات الخفيفة التجارية ضمن التغطية
- كورولا بمهلة 36 شهرًا، باستثناء ضريبة القيمة المضافة قسط شهري بين ₺76.153 و₺101.925 أقساط شهرية بين
- مبالغ الدفع كمثال صالح بين 1 و31 أكتوبر 2026 سارية بين
- في قناة القروض يتم إغلاق التمويل للمركبات التي تتجاوز قيمتها 2 مليون ليرة؛ والتأجير التمويلي يسد هذه الفجوة
ما هو Toyota Leasing وما الشروط التي يعمل بها؟
تويوتا ليزينغ هو نموذج تأجير تمويلي يُقدَّم ضمن إطار الشراكة التي أقامتها تويوتا تركيا مع Yapı Kredi Finansal Kiralama. في هذا البرنامج المعلن عنه عبر الجدول المنشور في صفحته الرسمية حتى 15 أكتوبر 2026، يمكن تمويل كامل ثمن المركبة؛ أي أنه لا توجد هنا خيار الإيجار الكلاسيكي ولا الدفعة الأولى المعتادة في قروض الوكلاء. تُحدَّد الأقساط بمبلغ ثابت، وخيارات المدة 12 و24 و36 شهرًا على التوالي.
كما أن نطاق البرنامج واسع: يمكن الحصول على كامل مجموعة تويوتا من السيارات والسيارات الخفيفة التجارية عن طريق التأجير التمويلي. كما يبرز في الإعلان التأكيد على أن التأجير التمويلي لا يؤثر على حد القرض في البنك . وليس من الصعب على أحد يتابع هذا السوق منذ أكثر من ثلاثين عامًا أن يقدّر ثقل هذه العبارة؛ ففي السابق كان التأجير التمويلي في معظمه حكرًا على عملاء الأساطيل التجارية، أما الآن تحاول العلامات التجارية توسيع هذه القناة لتصل إلى المشتري الأفراد.
من يمكنه الاستفادة؟
البرنامج متاح لـ الأشخاص الحقيقيين والمعنويين الحائزين على لوحة ضريبية . أي أن صاحب مشروع فردي وصاحب شركة ذات مسؤولية محدودة يمكنهما التقدم بنفس الشروط. أما حملة القروض التي تصل إلى 100% في الموديلات الخفيفة التجارية فتشمل العملاء الأفراد أيضًا؛ لذا يجب التحقق من نطاق التغطية لكل مركبة وقناة على حدة.
من يبقى مالك الملكية في التأجير التمويلي؟
في التأجير التمويلي تبقى ملكية المركبة لدى شركة التأجير طوال مدة العقد. النتيجة العملية لذلك هي إبقاء متطلبات الضمانات منخفضة وعدم ارتباط حقوق الملكية الخاصة بالمنشأة باستثمار المركبات. وهنا تكمن الجاذبية الحقيقية للعميل التجاري الذي يريد الاحتفاظ بالنقد في دوران العمل لا في المركبة: إذ يمكن تمويل ثمن المركبة دون أن يخرج من رأس المال التشغيلي.
كم تبلغ أقساط كورولا على 36 شهرًا بمثال توضيحي؟
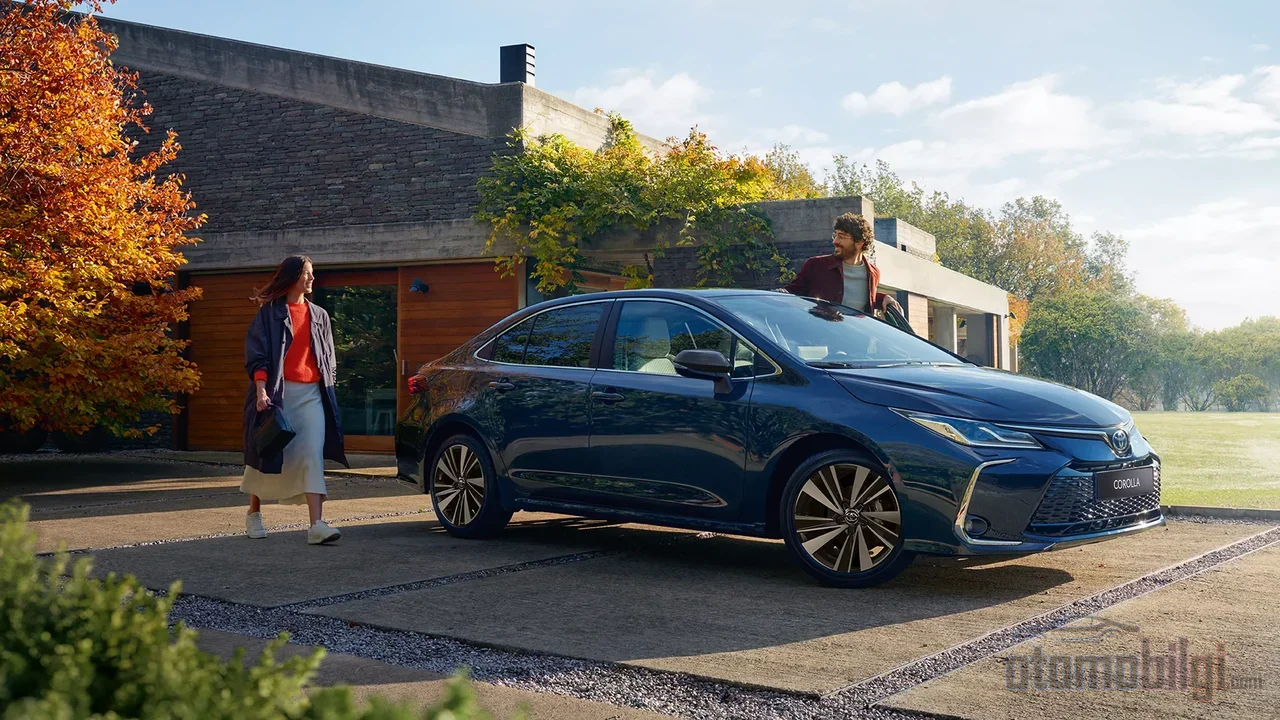
يقدم جدول الدفعات المنشور في صفحة التأجير الرسمية لتويوتا أرقامًا ملموسة اعتمادًا على مجموعة كورولا سيدان. وباستخدام المبالغ باستثناء ضريبة القيمة المضافة، وبالاعتماد على المركبات ذات الألوان المعتمة، في نسخة 1.5 Vision Plus Multidrive S بمهل 12 شهرًا: ₺164.396 وفي 24 شهرًا: ₺98.132، وفي 36 شهرًا: ₺76.153 تقدير قسط شهري؛ إجمالي السداد لمدة 36 شهرًا يعادل 2,741,499 ليرة.
| الإصدار (Corolla 1.5) | القسط الشهري لـ 36 شهرًا (بدون ضريبة القيمة المضافة) | الإجمالي لـ 36 شهرًا |
|---|---|---|
| Vision Plus Multidrive S | 76,153 ليرة | 2,741,499 ليرة |
| Dream Multidrive S | 83,322 ليرة | 2,999,605 ليرة |
| Dream X-Pack | 88,167 ليرة | 3,174,001 ليرة |
| Flame X-Pack | 90,492 ليرة | 3,257,711 ليرة |
| Passion X-Pack | 101,925 ليرة | 3,669,284 ليرة |
هناك نقطتان تستحقان الانتباه في الجدول. أولاً، الأرقام خاصة بالمركبات ذات الألوان المعتمة؛ اختيار اللون المعدني أو اللؤلؤي يرفع المبلغ. ثانيًا، الأقساط مذكورة بدون ضريبة القيمة المضافة، لذا عند حساب تكلفة التشغيل يجب إضافة الضرائب أيضًا. وبيُشار إلى أن مبالغ الدفع النموذجية من 1 إلى 31 أكتوبر 2026 سارية بين هذين التاريخين؛ ويجب ملاحظة في هذا السياق أن العلامة تحتفظ بحق تعديل شروط الحملة في أي وقت.
ما الفرق بين التأجير بدون دفعة أولى والقرض بفائدة 0%؟
تدير تويوتا في الفترة ذاتها حملات قوية عبر قناة القروض أيضًا، وهناك بابان مفتوحان أمام المشتري. القروض بفائدة 0% تبدو مغرية لكنها محدودة: Proace City مع Dream وPassion X-Pack، و Proace Cargo إذا كانت خيار فائدة 0% بمبلغ مليون ليرة ومدة 6 أشهر متاحًا؛ حملة Cargo متاحة للعملاء الاعتباريين فقط. باختصار، فائدة 0% محصورة في مدة قصيرة وحدود مبلغ محددة.
أما تويوتا للتأجير فتجيب عن حاجة مختلفة: مدة تصل إلى 36 شهرًا، تمويل بنسبة 100%، وكل مجموعة الطرازات. بالنسبة لمنشأة تريد إبقاء ميزانيتها قابلة للتوقع بقسط ثابت تدفعه لمدة ثلاث سنوات، فإن التأجير حل أكثر واقعية من قرض الـ 0% لستة أشهر. من جهة أخرى، حملات قروض المركبات بنسبة تصل إلى 100% متاحة أيضًا في جميع الطرازات للشركات والمنشآت الفردية؛ أي أن المنشآت يمكنها الاستفادة من القناتين. وسيتم تشكيل الاختيار وفقًا لحاجة المدة وحساسية التكلفة الإجمالية.
هل يملأ القيد على السعر في قناة القروض فجوة التأجير؟
يتضمن الجدول في أداة حساب القروض لدى تويوتا قيودًا واضحة على قروض المركبات حسب سعر السيارة: في المركبات حتى 400,000 ليرة يمكن تطبيق نسبة 70% بمدة 48 شهرًا؛ في شريحة 800,001-1,200,000 ليرة تنخفض النسبة إلى 30% وتنخفض المدة إلى 24 شهرًا؛ وفي نطاق 1,200,001-2,000,000 ليرة تبقى المدة 12 شهرًا بنسبة 20%. لا يمكن استخدام قرض المركبات في سيارة سعرها 2,000,001 ليرة أو أكثر وتم تحديد الحد الأدنى للدفعة الأولى بمبلغ 10,000 ليرة. رسالة التخصيص تعادل خمسة بالألف من مبلغ القرض، إضافةً إلى ضريبة الخدمات المالية (BSMV).
في سياق أسعار أكتوبر 2026، يتضح معنى هذا القيد: السعر الترويجي لـ Corolla Sedan هو 1,965,000 ليرة، وسعر القائمة 2.545.500 TL؛ أما Proace City فيبدأ من 1.711.000 TL. كورولا المعروضة بالحملة تظل أسفل الشريحة الأعلى بقليل في قناة القروض، ولكن إذا كان المبلغ المدفوع قريباً من سعر القائمة فإن الفرصة تضيق؛ أما في الطرازات الأعلى من حد القائمة فتُغلق القناة تماماً. التأجير التمويلي القادم بوعد تمويل بنسبة 100% يقدّم للمشتري بديلاً تماماً في نطاق الأسعار هذا. إن تراجع قناة قروض البنوك في الشريحة السعرية المرتفعة للسوق هو بالفعل المحرك الرئيسي الذي يدفع العلامات التجارية إلى مثل هذه الشراكات.
ثمن المدى الطويل: كم ترتفع التكلفة الإجمالية؟
راحة القسط المنخفض ليست بلا مقابل. ففي جدول السداد الرسمي، بينما يبلغ إجمالي السداد لنسخة Vision Plus بمدة 12 شهراً ₺1.972.755، يرتفع هذا المبلغ بمدة 36 شهراً إلى ₺2.741.499؛ أي بفارق يقارب 770 ألف TL. كلما طالت المدة خفّ العبء الشهري، لكن المبلغ الإجمالي المدفوع يزداد بشكل ملحوظ. هذه حقيقة نابعة من طبيعة التمويل؛ فكون الحملة متميزة لا يعني أنها الخيار الاقتصادي الأصح.
سؤال "التأجير التمويلي أم القرض البنكي؟" هو أيضاً جزء من هذا الحساب. ففي استثمارات المركبات التجارية والمعدات، تُقدّم حماية التدفق النقدي والمزايا الضريبية التأجير التمويلي إلى الواجهة، بينما يُناقش في عمليات شراء السيارات الخاصة أن القرض قد يكون أكثر ملاءمة في بعض الحالات من حيث خصم المصاريف. ومع دمج Toyota Leasing للسيارات الخاصة والتجارية الخفيفة في برنامج واحد، يصبح اتخاذ القرار يتطلب حساباً منفصلاً لكل منشأة. فقبل ثلاثين عاماً لم يكن طرح مثل هذا البرنامج ممكناً أصلاً؛ إن مسار أسعار الفائدة وأسعار السيارات اليوم هو ما وضع قنوات التمويل البديلة في المركز.
التقييم من منظور المنشأة
المساهمة الحقيقية لـ Toyota Leasing بالنسبة لمنشأة تجارية تكمن في جانب الميزانية العمومية. فعندما يُموّل الاستثمار في المركبات دون استهلاك حقوق الملكية، يبقى رأس المال داخل العمل الأساسي؛ والهيكل بأقساط ثابتة يسهّل تخطيط الميزانية في بيئة تحددها التضخم وتقلبات أسعار الصرف. وبقاء الملكية لدى شركة التأجير يقلل أيضاً من الحاجة إلى الضمانات. كما أن الشراكة مع لاعب راسخ في القطاع تبعث الثقة فيما يتعلق باستمرارية البرنامج؛ إذ يُذكر في تقرير أنشطة الطرف لعام 2025 أنه حافظ على ريادة القطاع بحجم 59 مليار TL .
في المقابل، فإن كيفية انتهاء علاقة المركبة بالمنشأة عند انتهاء العقد، وشروط الكيلومترات والاستخدام، وشروط خيار الشراء في نهاية المدة، هي بنود يجب توضيحها обязательно قبل التقديم. ومن المناسب طلب شروط العقد الحالية من الوكيل بخصوص هذه التفاصيل غير الواردة في الإعلان. والنقطة التي يجب عدم نسيانها هي: مدفوعات المثال تشمل شهر أكتوبر فقط، وتحتفظ العلامة التجارية بحقها في تغيير الشروط.
الخلاصة: قسط ثابت أم قرض بفائدة 0% أم قرض تقليدي؟
تقدم Toyota Leasing ببنيتها دون دفعة مقدمة وتمويل كامل بنسبة 100% بديلاً حقيقياً خصوصاً في السيارات التي تتجاوز حاجز 2 مليون ليرة، حيث يضيق خيار القروض المصرفية. وفي المشتريات قصيرة الأجل بالمبالغ الكبيرة، لا يزال القرض بفائدة 0% يحتفظ بجاذبيته؛ أما إذا كانت الأفضلية للأجل الطويل والأقساط الثابتة وتغطية كامل الطرازات، فالإيجار التمويلي هو الخيار الذي ينبغي أن يطرح على الطاولة. القرار يتحدد بمجموع احتياج المشتري من مدة السداد وخطة التدفق النقدي ووضعه الضريبي. لكن هناك حقيقة واحدة واضحة: تليين شرط الدفعة المقدمة في تمويل السيارات لم يعد استثناءً، بل أصبح القاعدة.
المصادر
- Toyota Leasing - شراء سيارة بالإيجار التمويلي للشركات
- تفاصيل المنتجات المعروضة بأسعار ترويجية | Toyota - Yapı Kredi Leasing
- إمكانية تمويل تصل إلى 100% - Toyota
- إمكانية تمويل تصل إلى 100% في طرازات Toyota التجارية الخفيفة
- حساب قرض السيارات 2026 - Toyota
- حملات السيارات الجديدة أكتوبر 2026 - Toyota
- Corolla - حملة أكتوبر 2026 - Toyota
- حملات المركبات التجارية أكتوبر 2026 - Toyota Professional
- الإيجار التمويلي | الشركات التابعة - Yapı Kredi
- تقرير نشاط شركة Yapı Kredi للتأجير التمويلي A.O. بتاريخ 31/12/2025
- الإيجار التمويلي أم القرض المصرفي؟ تحليل مقارن للتكلفة