Toyota推出无首付36个月固定分期购车方案
分享此页面
Toyota通过与Yapı Kredi Leasing在土耳其的合作推出的 Toyota Leasing 计划,提供无需首付即可全额融资购车款的机会.该模式以12、24和36个月的固定分期付款运行,涵盖全部乘用车和轻型商用车产品线,尤其旨在保护持有税务登记证的企业客户的现金流.本文将探讨该计划的条件、分期付款示例,以及与现有信贷活动的区别.
亮点
- 高达100%的融资,无需首付;期限为12、24或36个月固定分期
- 乘用车和轻型商用车的 全部Toyota车型 均在覆盖范围内
- Corolla 36个月期限(不含增值税) ₺76.153–₺101.925 每月分期
- 示例付款金额 2026年10月1日至31日 期间有效
- 信贷渠道中超过200万里拉的车辆融资被终止;租赁填补了这一空白
什么是Toyota Leasing,其运作条件是什么?
Toyota Leasing是Toyota土耳其与Yapı Kredi Finansal Kiralama合作框架下提供的融资租赁模式.截至2026年10月15日,根据其官方页面公布的表格宣布,该计划可以融资全部车辆价款;也就是说,这里不涉及传统租赁选项或经销商信贷中常见的首付款.分期金额以固定金额确定,期限选项为 12、24和36个月 .
该计划的覆盖范围也很广泛:Toyota的全部乘用车和轻型商用车产品线都可以通过租赁购买.公告中还强调了租赁 不影响银行信贷额度 这一点.对于一个观察这个市场三十多年的人来说,不难领会这句话的分量;过去租赁很大程度上是商业车队客户的领域,现在各品牌正努力将这一渠道延伸至个人买家.
谁可以受益?
该计划的受益者为 持有税务登记证的自然人和法人 .也就是说,个体经营者和小型有限公司的所有者都可以在相同条件下申请.轻型商用车车型中高达100%的信贷活动则也涵盖个人客户;因此需要根据车辆和渠道分别核查覆盖范围.
租赁中所有权归谁?
在融资租赁中,合同期间车辆的所有权归租赁公司所有.其实际结果是降低担保要求,并且企业的净资产不会与车辆投资绑定.对于希望将资金留在业务周转而非车辆中的商业客户来说,吸引力正在于此:车辆价款可以在不占用运营资金的情况下获得融资.
以Corolla为例,36个月的分期付款是多少?
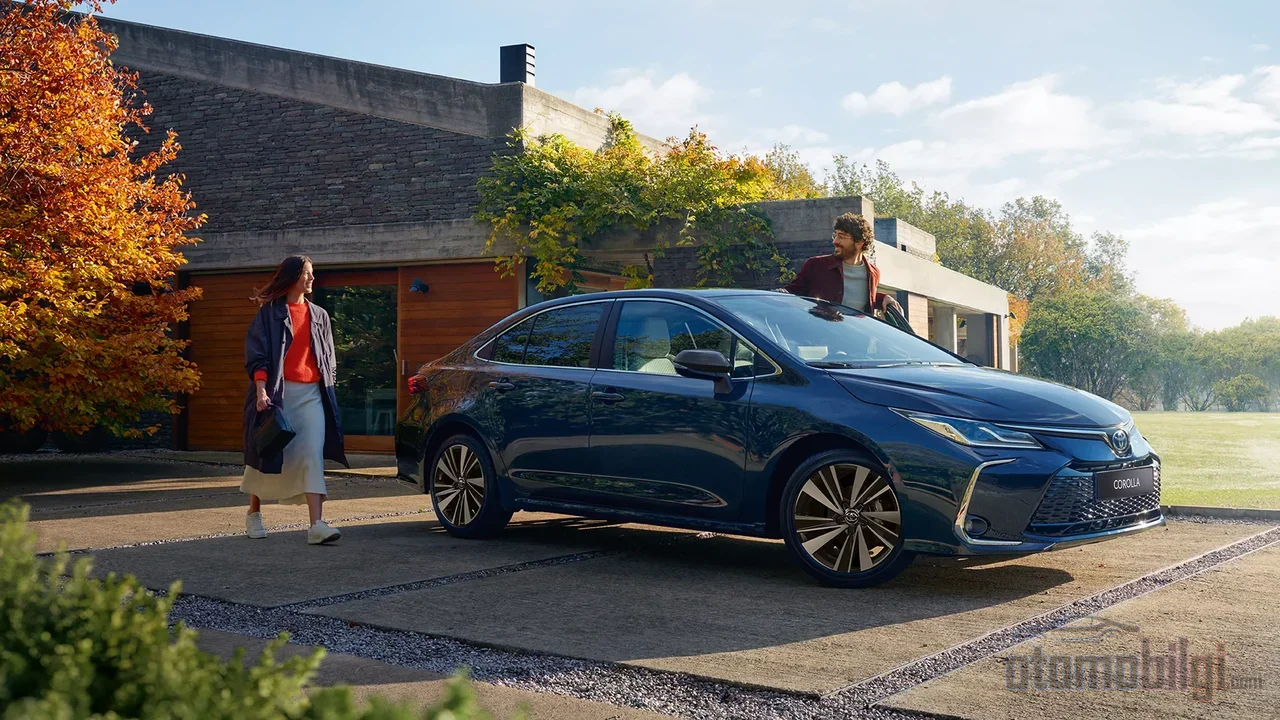
Toyota官方租赁页面公布的付款表通过Corolla Sedan系列给出了具体数字.以不含增值税的金额、基于不透明颜色的车辆,1.5 Vision Plus Multidrive S版本 12个月期限为₺164.396,24个月为₺98.132,36个月为 ₺76.153 月供预估;36个月期限的总还款额为2,741,499里拉.
| 版本(Corolla 1.5) | 36个月月供(不含增值税) | 36个月总计 |
|---|---|---|
| Vision Plus Multidrive S | ₺76,153 | ₺2,741,499 |
| Dream Multidrive S | ₺83,322 | ₺2,999,605 |
| Dream X-Pack | ₺88,167 | ₺3,174,001 |
| Flame X-Pack | ₺90,492 | ₺3,257,711 |
| Passion X-Pack | ₺101,925 | ₺3,669,284 |
表格中有两点需要注意.第一,这些数字对应的是纯色漆车辆;选择金属漆或珠光漆会推高金额.第二,月供为不含增值税的金额,因此在计算运营成本时还需加上税费.示例付款金额的有效期为 2026年10月1日至31日 ;同时还应注意的是,品牌保留随时更改活动条款的权利.
零首付租赁与零利率贷款之间有什么区别?
丰田同期还在贷款渠道推出激进的活动,买家面前有两条不同的路.零利率贷款虽然看似诱人,但范围有限: Proace City 配Dream和Passion X-Pack,以及 Proace Cargo 提供 ₺1,000,000额度、6个月期限的零利率 选项;Cargo的活动仅面向法人客户.简而言之,零利率被限制在短期限和特定额度范围内.
丰田租赁则回应了另一种需求:最长36个月的期限、100%融资以及全系列车型.对于希望在三年内通过固定月供保持预算可预测的企业来说,租赁比6个月的零利率贷款是更现实的解决方案.另一方面,最高100%的汽车贷款活动也面向所有车型的法人及个体企业开放;也就是说,企业可以同时评估两条渠道.选择将取决于期限需求和总成本敏感度.
贷款渠道的超额价格限制是否填补了租赁的空白?
丰田贷款计算工具中的表格对汽车贷款包含明显的按车价限制:40万里拉以下的车辆可按70%比例、48个月期限办理;800,001-1,200,000里拉区间比例降至30%,期限降至24个月;1,200,001-2,000,000里拉区间为20%比例、12个月期限. 车价2,000,001里拉及以上的车辆无法使用汽车贷款 且最低首付定为10,000里拉.贷款发放费为贷款额度的千分之五,另加银行保险交易税(BSMV).
结合2026年10月的价格,这一限制的意义就清晰了:Corolla Sedan的活动价为 1,965,000里拉, 指导价为2,545,500 TL;Proace City则从1,711,000 TL起.促销版Corolla处于贷款渠道最高区间略下方,但如果支付金额接近指导价,空间就变窄了;指导价之上的车型则该渠道完全关闭.提供100%融资承诺的租赁,恰好在这一价格区间为买家提供了替代方案.市场高价位段银行贷款渠道收窄,正是推动各品牌开展此类合作的主要动力.
长周期的代价:总成本增加多少?
低月供的舒适并非免费.在官方还款表中,Vision Plus版本12个月期的总还款额为1,972,755里拉,而36个月期这一金额 2,741,499里拉;差额约为77万里拉.期限越长,月度负担越轻,但支付的总金额明显增加.这是融资性质带来的现实;促销的优惠与经济上最正确的选择并不是一回事.
"租赁还是银行贷款"的问题也是这笔账的一部分.在商用车辆和设备投资中,现金流保护和税收优势使租赁占优;而在乘用车购置方面,就费用列支而言,某些情况下贷款更有利,对此存在讨论.Toyota Leasing将乘用车和轻型商用车合并到同一计划中,意味着决策需要为每个企业单独计算.三十年前,这样的计划根本不可能被提上日程;如今的利率和车价走势,已将替代融资渠道置于核心位置.
从企业角度的评估
对于商业企业而言,Toyota Leasing的主要贡献在于资产负债表方面.车辆投资在不消耗自有资金的情况下获得融资时,资本得以留在核心业务中;固定月供的结构,在通胀和汇率波动所决定的环境中简化了预算规划.所有权保留在租赁公司,也减少了担保需求.与行业老牌玩家建立的合作关系,在计划的持续性方面也令人安心;据该方2025年经营活动报告显示 以590亿里拉的规模 继续保持行业领先地位.
但另一方面,合同期满后车辆与企业关系如何处理、里程和使用条件以及期末购买期权的条款,都是申请之前必须明确的要点.对于公告中未包含的这些细节,应向经销商索取最新的合同条款.需要记住的是:示例还款仅涵盖10月份,且品牌保留更改条件的权利.
结论:固定月供、0%贷款还是传统贷款?
Toyota Leasing凭借零首付、100%融资的结构,在贷款渠道收窄的情况下,尤其是在超过200万土耳其里拉区间的车辆上,提供了一个真正的替代方案.短期大额购车中,0%利率贷款依然保持吸引力;如果倾向于长期限、固定月供以及覆盖全系车型的融资结构,则租赁是应当纳入考虑的模式.最终决定取决于购车者的贷款期限需求、现金流规划和税务状况的综合考量.但有一点是明确的:购车融资中首付要求的松动已不再是例外,而正在成为常态.