Toyota Peşinatsız 36 Ay Sabit Taksitle Araç Sunuyor
Bu Sayfayı Paylaşın
Toyota, Türkiye'de Yapı Kredi Leasing iş birliğiyle hayata geçirdiği Toyota Leasing programıyla araç bedelinin tamamını peşinatsız finanse etme imkânı sunuyor. 12, 24 ve 36 ay sabit taksitle çalışan model, binek ve hafif ticari gamın tamamını kapsıyor ve özellikle vergi levhası olan işletmelerin nakit akışını korumayı hedefliyor. Bu yazıda programın koşullarını, örnek taksitleri ve mevcut kredi kampanyalarından farklarını inceliyoruz.
Öne Çıkanlar
- %100'e varan finansman, peşinat yok; vade 12, 24 veya 36 ay sabit taksitli
- Binek ve hafif ticari tüm Toyota modelleri kapsamda
- Corolla 36 ay vadede KDV hariç ₺76.153–₺101.925 arası aylık taksit
- Örnek ödeme tutarları 1–31 Ekim 2026 arasında geçerli
- Kredi kanalında 2 milyon TL üzeri araçta finansman kapanıyor; leasing bu boşluğu dolduruyor
Toyota Leasing nedir, hangi koşullarla çalışıyor?
Toyota Leasing, Toyota Türkiye'nin Yapı Kredi Finansal Kiralama ile kurduğu iş birliği çerçevesinde sunulan bir finansal kiralama modeli. 15 Ekim 2026 itibarıyla resmî sayfasında yayınlanan tabloyla duyurulan programda araç bedelinin tamamı finanse edilebiliyor; yani klasik kiralama opsiyonu ya da bayi kredisinde alışılagelen peşinat ödemesi burada söz konusu değil. Taksitler sabit tutarla belirleniyor ve vade seçenekleri 12, 24 ve 36 ay olarak sıralanıyor.
Programın kapsamı da geniş tutulmuş: Toyota'nın binek ve hafif ticari araç gamının tamamı leasing üzerinden alınabiliyor. Duyuruda ayrıca leasingin bankadaki kredi limitini etkilemediği vurgusu öne çıkıyor. Otuz yılı aşkın süredir bu pazarı izleyen biri için bu cümlenin ağırlığını takdir etmek zor değil; eskiden leasing büyük ölçüde ticari filo müşterisinin alanıydı, şimdi markalar bu kanalı bireysel alıcıya kadar uzatmaya çalışıyor.
Kimler yararlanabiliyor?
Programdan vergi levhasına sahip gerçek ve tüzel kişiler yararlanabiliyor. Yani şahıs işletmesi sahibi bir esnaf da, limited şirketin sahibi de aynı koşullarda başvurabiliyor. Hafif ticari modellerdeki %100'e varan kredi kampanyası ise bireysel müşterileri de kapsıyor; dolayısıyla kapsamı araca ve kanala göre ayrı ayrı kontrol etmek gerekiyor.
Leasingde mülkiyet kimde kalıyor?
Finansal kiralamada sözleşme süresince aracın mülkiyeti kiralama şirketinde bulunuyor. Bunun pratik sonucu, teminat gereksiniminin düşük tutulması ve işletmenin özkaynağının araç yatırımıyla bağlanmaması. Nakdi araçta değil, işin dönmesinde tutmak isteyen bir ticari müşteri için asıl cazibe tam da bu: araç bedeli işletme sermayesinden çıkmadan finanse edilebiliyor.
Corolla örneğiyle 36 ay taksitler ne kadar?
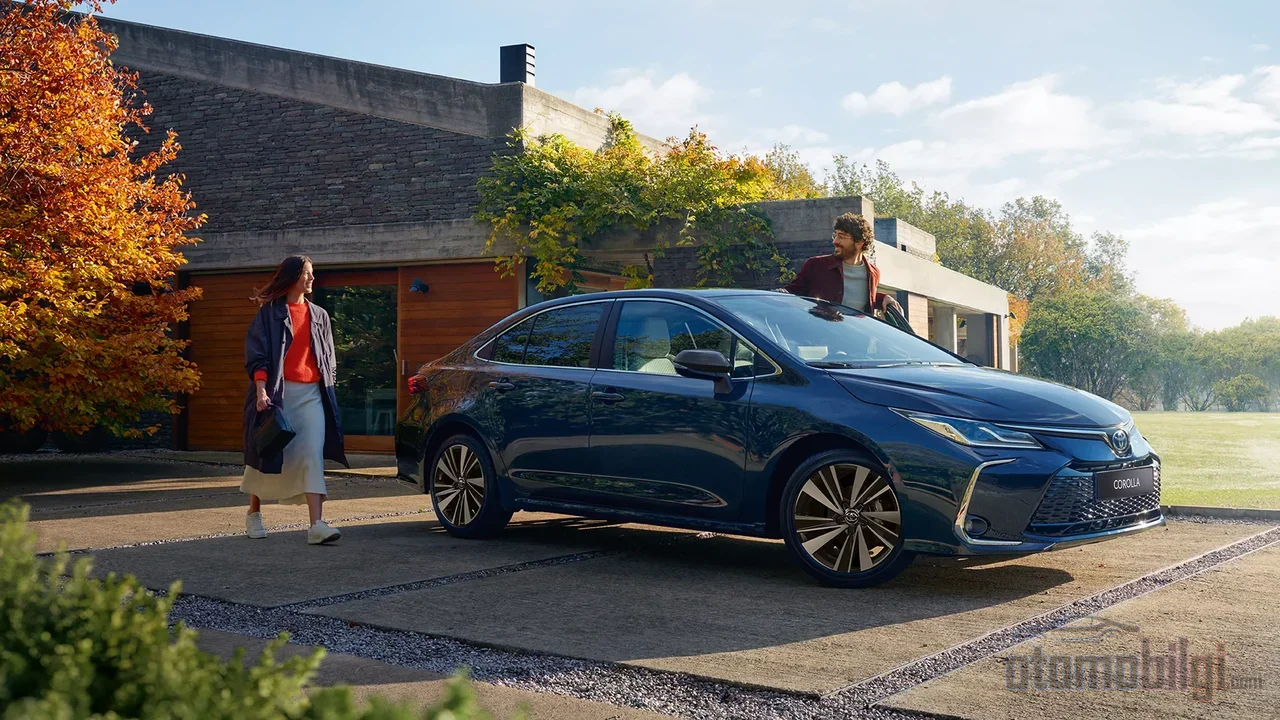
Toyota'nın resmî leasing sayfasında yayımlanan ödeme tablosu, Corolla Sedan gamı üzerinden somut rakamlar veriyor. KDV hariç tutarlarla, opak renkli araçlar baz alınarak 1.5 Vision Plus Multidrive S versiyonunda 12 ay vadede ₺164.396, 24 ayda ₺98.132, 36 ayda ise ₺76.153 aylık taksit öngörülüyor; 36 ay vadenin toplam geri ödemesi ₺2.741.499'a denk geliyor.
| Versiyon (Corolla 1.5) | 36 Ay Taksit (KDV hariç) | 36 Ay Toplam |
|---|---|---|
| Vision Plus Multidrive S | ₺76.153 | ₺2.741.499 |
| Dream Multidrive S | ₺83.322 | ₺2.999.605 |
| Dream X-Pack | ₺88.167 | ₺3.174.001 |
| Flame X-Pack | ₺90.492 | ₺3.257.711 |
| Passion X-Pack | ₺101.925 | ₺3.669.284 |
Tabloda dikkat çekmek gereken iki nokta var. Birincisi, rakamlar opak renkli araçlara ait; metalik veya sedefli renk seçimi tutarı yukarı çekiyor. İkincisi, taksitler KDV hariç belirtilmiş, dolayısıyla işletme maliyetini hesaplarken vergileri de eklemek gerekiyor. Örnek ödeme tutarlarının 1–31 Ekim 2026 tarihleri arasında geçerli olduğu belirtiliyor; kampanya şartlarını dilediği zaman değiştirme hakkının markada saklı tutulduğu da bu bağlamda not edilmeli.
Peşinatsız leasing ile %0 faizli kredi arasındaki fark ne?
Toyota aynı dönemde kredi kanalında da agresif kampanyalar yürütüyor ve alıcının önünde iki ayrı kapı duruyor. %0 faizli krediler cazip görünmekle birlikte sınırlı: Proace City Dream ve Passion X-Pack ile Proace Cargo için ₺1.000.000 tutarında, 6 ay vadeyle %0 faiz seçeneği sunuluyor; Cargo'daki kampanya yalnızca tüzel müşterilere açık. Kısacası %0 faiz kısa vadeye ve belirli tutar sınırlarına sıkışmış durumda.
Toyota Leasing ise farklı bir ihtiyaca cevap veriyor: 36 aya kadar uzayan vade, %100 finansman ve tüm model gamı. Üç yıl boyunca ödeyeceği sabit taksitle bütçesini öngörülebilir tutmak isteyen bir işletme için leasing, altı aylık %0 krediden daha gerçekçi bir çözüm. Diğer taraftan %100'e varan taşıt kredisi kampanyaları da tüm modellerde tüzel ve şahıs şirketlerine açık; yani işletmeler iki kanalı da değerlendirebiliyor. Seçim, vade ihtiyacı ve toplam maliyet duyarlılığına göre şekillenecektir.
Kredi kanalındaki fiyat üstü kısıt leasingin boşluğunu mu dolduruyor?
Toyota'nın kredi hesaplama aracındaki tablo, taşıt kredisinde araç fiyatına göre belirgin kısıtlar içeriyor: 400.000 TL'ye kadar araçta %70 oranında 48 ay vade uygulanabiliyor; 800.001–1.200.000 TL bandında oran %30'a, vade 24 aya iniyor; 1.200.001–2.000.000 TL aralığında %20 oranla 12 ay vade kalıyor. 2.000.001 TL ve üzeri fiyatlı araçta taşıt kredisi kullanılamıyor ve minimum peşinat 10.000 TL olarak belirlenmiş. Tahsis ücreti kredi tutarının binde beşi kadar, BSMV ilaveli.
Ekim 2026 fiyat bağlamında bu kısıtın anlamı netleşiyor: Corolla Sedan kampanyalı fiyatı 1.965.000 TL, liste fiyatı 2.545.500 TL; Proace City ise 1.711.000 TL'den başlıyor. Kampanyalı Corolla, kredi kanalında en üst bandın hemen altında kalıyor ama liste fiyatına yakın bir ödeme söz konusuysa kapı daralıyor; listenin üzerindeki modellerde kanal tamamen kapanıyor. %100 finansman vaadiyle gelen leasing, tam da bu fiyat bölgesinde alıcıya alternatif sunuyor. Pazarın yüksek fiyat segmentinde bankaların kredi kanalının incelmesi, markaları bu tür iş birliklerine iten asıl dinamo zaten o.
Uzun vadenin bedeli: toplam maliyet ne kadar artıyor?
Düşük taksitin konforu bedelsiz değil. Resmî ödeme tablosunda Vision Plus versiyonunun 12 ay vadede toplam geri ödemesi ₺1.972.755 iken 36 ay vadede bu tutar ₺2.741.499'a çıkıyor; fark, yaklaşık 770 bin TL. Vade uzadıkça aylık yük hafifliyor ama ödenen toplam para belirgin biçimde artıyor. Bu, finansmanın doğasından gelen bir gerçek; kampanyanın avantajlı olması ile ekonomik olarak en doğru seçim olmak aynı şey değil.
Leasing mi banka kredisi mi sorusu da bu hesabın parçası. Ticari araç ve ekipman yatırımlarında nakit akışı koruması ve vergi avantajı leasingi öne geçirirken, binek alımlarında gider yazımı açısından kredinin bazı durumlarda daha elverişli olduğu tartışılıyor. Toyota Leasing'in binek ve hafif ticariyi aynı programda birleştirmesi, kararın her işletme için ayrı hesaplanmasını gerektiriyor. Otuz yıl önce bu tür bir programın gündeme gelmesi zaten mümkün olmazdı; faizlerin ve araç fiyatlarının bugünkü seyri, alternatif finansman kanallarını merkeze yerleştirdi.
İşletme perspektifinden değerlendirme
Bir ticari işletme için Toyota Leasing'in asıl katkısı bilanço tarafında. Araç yatırımı özkaynak eritmeden finanse edildiğinde sermaye, asıl işin içinde kalıyor; sabit taksitli yapı, enflasyonun ve kur dalgalanmasının belirlediği bir ortamda bütçe planlamasını kolaylaştırıyor. Mülkiyetin kiralama şirketinde kalması, teminat ihtiyacını da azaltıyor. Sektörün köklü bir oyuncusuyla kurulan iş birliği, programın sürekliliği konusunda da güven veriyor; tarafın 2025 faaliyet raporunda 59 milyar TL hacimle sektör liderliğini sürdürdüğü belirtiliyor.
Buna karşılık sözleşme sonunda aracın işletmeyle ilişkisinin nasıl sonuçlanacağı, kilometre ve kullanım şartları ile dönem sonundaki satın alma opsiyonunun koşulları, başvuru öncesinde mutlaka netleştirilmesi gereken başlıklar. Duyuruda yer almayan bu ayrıntılar için bayiden güncel sözleşme şartlarının talep edilmesi yerinde olur. Unutulmaması gereken şu: örnek ödemeler yalnızca Ekim ayını kapsıyor ve marka şartları değiştirme hakkını saklı tutuyor.
Sonuç: Sabit taksit mi, %0 kredi mi, klasik kredi mi?
Toyota Leasing, peşinatsız ve %100 finansmanlı yapısıyla özellikle 2 milyon TL bandını aşan araçlarda kredi kanalının daraldığı noktada gerçek bir alternatif sunuyor. Kısa vadeli büyük tutarlı alımlarda %0 faizli kredi hâlâ cazibesini koruyor; uzun vade, sabit taksit ve tüm gamı kapsayan yapı tercih ediliyorsa leasing masaya gelmesi gereken model. Kararı verecek olan alıcının vade ihtiyacı, nakit akışı planı ve vergi konumunun toplamı. Ama ortada bir gerçek var: araç finansmanında peşinat şartının yumuşaması artık istisna değil, kural haline geliyor.
Kaynaklar
- Toyota Leasing - Şirketler İçin Leasing ile Araç Alımı
- Kampanyalı Ürünler Detay | Toyota - Yapı Kredi Leasing
- 100'e Varan Kredi İmkanı - Toyota
- Toyota Hafif Ticari Modellerde %100'e Varan Kredi İmkanı
- Araç Kredisi Hesaplama 2026 - Toyota
- Sıfır Araba Kampanyaları 2026 Ekim - Toyota
- Corolla - Ekim 2026 Kampanyası - Toyota
- Ticari Araç Kampanyaları Ekim 2026 - Toyota Professional
- Leasing | İştirakler - Yapı Kredi
- Yapı Kredi Finansal Kiralama A.O. 31/12/2025 Faaliyet Raporu
- Leasing mi, Banka Kredisi mi Karşılaştırmalı Maliyet Analizi