Toyota propose des véhicules avec 36 mensualités fixes sans acompte
Partagez cette page
Toyota, en partenariat avec Yapı Kredi Leasing en Turquie, propose Toyota Leasing un programme permettant de financer la totalité du prix du véhicule sans acompte. Ce modèle, avec des mensualités fixes sur 12, 24 et 36 mois, couvre toute la gamme de véhicules particuliers et utilitaires légers et vise notamment à préserver la trésorerie des entreprises disposant d'un registre fiscal. Dans cet article, nous examinons les conditions du programme, des exemples de mensualités et ses différences avec les campagnes de crédit actuelles.
Points clés
- Financement jusqu'à 100 %, sans acompte ; durée de 12, 24 ou 36 mois avec mensualités fixes
- Véhicules particuliers et utilitaires légers tous les modèles Toyota inclus
- Corolla sur 36 mois, hors TVA entre ₺76.153 et ₺101.925 de mensualité mensuelle
- Montants de paiement à titre d'exemple Valable du 1 au 31 octobre 2026 inclus
- Dans le circuit du crédit, le financement est plafonné pour les véhicules de plus de 2 millions TL ; le leasing comble cette lacune
Qu'est-ce que Toyota Leasing et à quelles conditions fonctionne-t-il ?
Toyota Leasing est un modèle de location financière proposé dans le cadre du partenariat établi entre Toyota Türkiye et Yapı Kredi Finansal Kiralama. Annoncé avec le tableau publié sur sa page officielle au 15 octobre 2026, ce programme permet de financer la totalité du prix du véhicule ; autrement dit, ni l'option d'achat classique ni l'acompte habituel du crédit concessionnaire ne sont requis ici. Les mensualités sont fixées à un montant constant et les durées proposées sont 12, 24 et 36 mois .
Le périmètre du programme est également large : toute la gamme de véhicules particuliers et utilitaires légers de Toyota est accessible en leasing. L'annonce souligne en outre que le leasing n'affecte pas la limite de crédit bancaire. Pour quiconque observe ce marché depuis plus de trente ans, il n'est pas difficile d'apprécier le poids de cette phrase : autrefois, le leasing était essentiellement le domaine des clients de flottes commerciales ; désormais, les marques s'efforcent d'étendre ce canal jusqu'à l'acheteur individuel.
Qui peut en bénéficier ?
Du programme peuvent bénéficier les personnes physiques et morales titulaires d'un registre fiscal . Ainsi, un artisan propriétaire d'une entreprise individuelle comme le détenteur d'une société à responsabilité limitée peuvent faire une demande dans les mêmes conditions. La campagne de crédit allant jusqu'à 100 % sur les modèles utilitaires légers concerne elle aussi les clients particuliers ; il faut donc vérifier le périmètre au cas par cas selon le véhicule et le canal.
À qui appartient le véhicule en leasing ?
Dans la location financière, la propriété du véhicule reste au loueur pendant toute la durée du contrat. La conséquence pratique est un niveau d'exigence de garantie réduit et le fait que les fonds propres de l'entreprise ne sont pas immobilisés dans l'investissement véhicule. Pour un client commercial qui souhaite garder ses liquidités pour faire tourner son activité plutôt que de les immobiliser dans le véhicule, c'est là tout l'intérêt : le prix du véhicule peut être financé sans sortir de la trésorerie d'exploitation.
Combien sont les mensualités sur 36 mois avec l'exemple de la Corolla ?
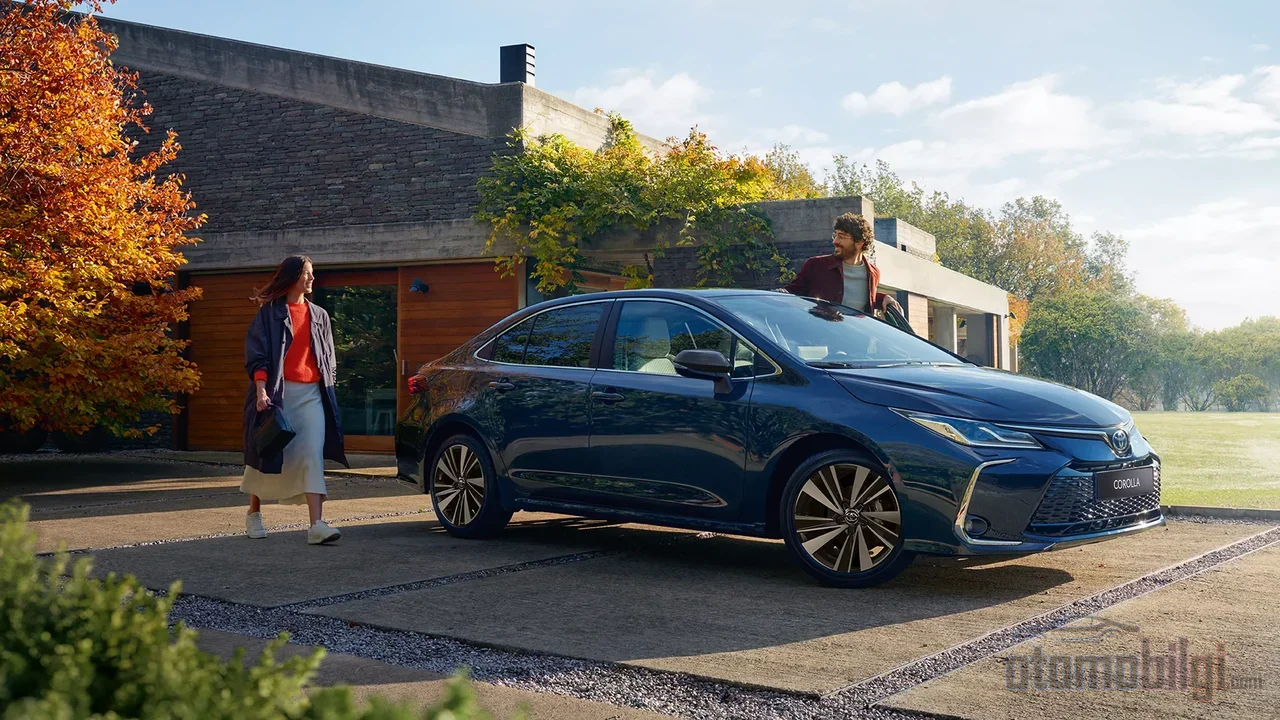
Le tableau des paiements publié sur la page officielle de leasing de Toyota donne des chiffres concrets pour la gamme Corolla Sedan. Montants hors TVA, en prenant comme base les véhicules de couleur opaque, pour la version 1.5 Vision Plus Multidrive S : 12 mois : ₺164.396, 24 mois : ₺98.132, et sur 36 mois ₺76.153 une mensualité est prévue ; le remboursement total sur une durée de 36 mois s'élève à 2.741.499 TL.
| Version (Corolla 1.5) | Mensualité 36 mois (hors TVA) | Total 36 mois |
|---|---|---|
| Vision Plus Multidrive S | 76.153 TL | 2.741.499 TL |
| Dream Multidrive S | 83.322 TL | 2.999.605 TL |
| Dream X-Pack | 88.167 TL | 3.174.001 TL |
| Flame X-Pack | 90.492 TL | 3.257.711 TL |
| Passion X-Pack | 101.925 TL | 3.669.284 TL |
Deux points méritent l'attention dans ce tableau. Premièrement, les chiffres concernent les véhicules à couleur opaque ; le choix d'une couleur métallisée ou nacrée fait grimper le montant. Deuxièmement, les mensualités sont indiquées hors TVA, il faut donc ajouter les taxes pour calculer le coût d'exploitation. Il est indiqué que les du 1 au 31 octobre 2026 exemples de montants de paiement sont valables entre ces dates ; il convient également de noter que la marque se réserve le droit de modifier à tout moment les conditions de la campagne.
Quelle est la différence entre le leasing sans apport et le crédit à 0 % d'intérêt ?
Toyota mène également des campagnes agressives sur le canal du crédit durant la même période, et deux portes distinctes s'offrent à l'acheteur. Bien qu'attrayants, les crédits à 0 % d'intérêt sont limités : Proace City avec les finitions Dream et Passion X-Pack, ainsi que Proace Cargo pour une option à 0 % d'intérêt sur un montant de 1.000.000 TL avec une durée de 6 mois est proposée ; la campagne sur le Cargo est réservée aux clients professionnels. En bref, le 0 % d'intérêt est cantonné à des durées courtes et à des plafonds de montant spécifiques.
Toyota Leasing répond quant à elle à un autre besoin : une durée allant jusqu'à 36 mois, un financement à 100 % et toute la gamme de modèles. Pour une entreprise qui souhaite garder un budget prévisible avec une mensualité fixe pendant trois ans, le leasing est une solution plus réaliste qu'un crédit à 0 % de six mois. Par ailleurs, les campagnes de crédit véhicule allant jusqu'à 100 % sont également ouvertes à tous les modèles, aux entreprises et aux entreprises individuelles ; les entreprises peuvent donc évaluer les deux canaux. Le choix se fera selon le besoin de durée et la sensibilité au coût total.
La contrainte de plafond sur le canal du crédit comble-t-elle le vide du leasing ?
Le tableau de l'outil de calcul de crédit de Toyota comporte des restrictions marquées selon le prix du véhicule pour le crédit véhicule : jusqu'à 400.000 TL, un taux de 70 % est applicable sur 48 mois ; dans la tranche 800.001 à 1.200.000 TL, le taux descend à 30 % et la durée à 24 mois ; dans la fourchette 1.200.001 à 2.000.000 TL, il reste 12 mois avec un taux de 20 %. Aucun crédit véhicule n'est disponible pour les véhicules au prix de 2.000.001 TL et plus et l'apport minimum est fixé à 10.000 TL. Les frais de dossier s'élèvent à cinq pour mille du montant du crédit, TVA spéciale sur les opérations bancaires et assurances en sus.
Dans le contexte des prix d'octobre 2026, le sens de cette restriction devient clair : le prix promotionnel de la Corolla Sedan est de 1.965.000 TL, prix catalogue de 2.545.500 TL ; la Proace City démarre quant à elle à 1.711.000 TL. La Corolla en campagne se situe juste en dessous de la tranche supérieure du canal du crédit, mais si un paiement proche du prix catalogue est en jeu, la porte se resserre ; pour les modèles au-dessus du catalogue, le canal se ferme complètement. Le leasing, qui arrive avec une promesse de financement à 100 %, offre justement une alternative à l'acheteur dans cette zone de prix. C'est d'ailleurs le véritable moteur qui pousse les marques vers ce type de partenariats : l'amincissement du canal du crédit des banques sur le segment des prix élevés du marché.
Le prix de la longue durée : de combien augmente le coût total ?
Le confort d'une mensualité réduite n'est pas gratuit. Dans le tableau de paiement officiel, alors que le remboursement total de la version Vision Plus sur 12 mois est de 1.972.755 TL, sur 36 mois ce montant monte à 2.741.499 TL; soit une différence d'environ 770.000 TL. Plus la durée s'allonge, plus la charge mensuelle s'allège, mais la somme totale payée augmente nettement. C'est une réalité inhérente à la nature du financement ; être avantageux en campagne et être le choix économiquement le plus juste ne sont pas la même chose.
La question « leasing ou crédit bancaire ? » fait également partie de ce calcul. Dans les investissements en véhicules commerciaux et équipements, la protection de la trésorerie et l'avantage fiscal favorisent le leasing, tandis que pour l'achat de véhicules particuliers, on discute du fait que le crédit peut être plus avantageux en matière de déduction des charges dans certains cas. Le fait que Toyota Leasing regroupe véhicules particuliers et utilitaires légers dans un même programme oblige à calculer la décision séparément pour chaque entreprise. Il y a trente ans, un tel programme n'aurait d'ailleurs même pas pu être évoqué ; l'évolution actuelle des taux d'intérêt et des prix des véhicules a placé les canaux de financement alternatifs au centre du débat.
Évaluation du point de vue de l'entreprise
Pour une entreprise commerciale, la véritable contribution de Toyota Leasing se situe du côté du bilan. Lorsque l'investissement en véhicules est financé sans éroder les fonds propres, le capital reste dans le cœur de métier ; la structure à mensualités fixes facilite la planification budgétaire dans un environnement déterminé par l'inflation et les fluctuations de change. Le fait que la propriété demeure à la société de location réduit également le besoin de garanties. Le partenariat établi avec un acteur établi du secteur inspire aussi confiance quant à la pérennité du programme ; le rapport d'activité 2025 de la partie indique qu'elle a maintenu le leadership du secteur avec un volume de 59 milliards de TL .
En revanche, la manière dont la relation du véhicule avec l'entreprise se conclura à la fin du contrat, les conditions de kilométrage et d'utilisation, ainsi que les conditions de l'option d'achat en fin de période sont des points qui doivent absolument être clarifiés avant la demande. Pour ces détails non mentionnés dans l'annonce, il serait approprié de demander au concessionnaire les conditions contractuelles à jour. Il faut garder à l'esprit ceci : les paiements d'exemple ne couvrent que le mois d'octobre et la marque se réserve le droit de modifier les conditions.
Conclusion : mensualités fixes, crédit à 0 % ou crédit classique ?
Toyota Leasing, avec sa structure sans acompte et à 100% financée, offre une véritable alternative pour les véhicules dépassant la barre des 2 millions de TL, là où le canal du crédit se resserre. Pour les achats importants à court terme, le crédit à 0% d'intérêt conserve encore son attrait ; si l'on privilégie une durée longue, des mensualités fixes et une structure couvrant toute la gamme, le leasing est le modèle à envisager. La décision reviendra à l'acheteur, en fonction de la somme de ses besoins de durée, de son plan de trésorerie et de sa situation fiscale. Mais une réalité s'impose : l'assouplissement de l'exigence d'acompte dans le financement automobile n'est plus l'exception, mais devient la règle.
Sources
- Toyota Leasing - Achat de véhicule en leasing pour les entreprises
- Détail des produits en promotion | Toyota - Yapı Kredi Leasing
- Financement jusqu'à 100 - Toyota
- Financement jusqu'à 100% sur les modèles utilitaires légers Toyota
- Calcul de crédit automobile 2026 - Toyota
- Campagnes de voitures neuves octobre 2026 - Toyota
- Corolla - Campagne d'octobre 2026 - Toyota
- Campagnes de véhicules utilitaires octobre 2026 - Toyota Professional
- Leasing | Filiales - Yapı Kredi
- Rapport d'activité au 31/12/2025 de Yapı Kredi Finansal Kiralama A.O.
- Leasing ou crédit bancaire : analyse comparative des coûts