A Toyota járművet kínál 36 hónapos, fix részletekkel, előleg nélkül
Az oldal megosztása
A Toyota, a Yapı Kredi Leasing együttműködésével megvalósított Toyota Leasing programmal lehetőséget kínál a jármű teljes vételárának önerő nélküli finanszírozására. A 12, 24 és 36 havi fix törlesztőrészlettel működő modell a személygépjármű- és könnyű haszongépjármű-palettát teljes egészében lefedi, és elsősorban adóigazolással rendelkező vállalkozások cash flow-jának megőrzését célozza. Ebben a cikkben áttekintjük a program feltételeit, a példatörlesztőrészleteket és a jelenlegi hitelakcióktól való különbségeket.
A legfontosabb tudnivalók
- 100%-ig terjedő finanszírozás, önerő nélkül; futamidő 12, 24 vagy 36 hónap fix törlesztőrészlettel
- Személygépjárművek és könnyű haszongépjárművek minden Toyota modell a program hatálya alatt
- Corolla 36 havi futamidőre, ÁFA nélkül 76.153–101.925 TL havi törlesztőrészlet
- Példa fizetési összegek 2026. október 1–31 között érvényes
- A hitelcsatornában 2 millió TL feletti járműveknél a finanszírozás lezárul; a lízing ezt az űrt tölti be
Mi a Toyota Leasing, és milyen feltételekkel működik?
A Toyota Leasing egy pénzügyi lízingmodell, amelyet a Toyota Türkiye a Yapı Kredi Finansal Kiralama partnereként kínál. A 2026. október 15-én a hivatalos oldalon közzétett táblázattal bejelentett programban a jármű teljes vételára finanszírozható; vagyis a klasszikus bérleti opció vagy a kereskedői hitel esetében megszokott önerő befizetése itt nem merül fel. A törlesztőrészletek fix összegben kerülnek meghatározásra, a futamidő opciók pedig 12, 24 és 36 hónap közül választhatók.
A program hatóköre szélesre lett szabva: a Toyota személygépjármű- és könnyű haszongépjármű-palettája teljes egészében lízingelhető. A bejelentésben ráadásul az is kiemelkedik, hogy a lízing nem érinti a banki hitelkeretet . Aki több mint harminc éve figyeli ezt a piacot, annak nem nehéz értékelni ennek a mondatnak a súlyát; régen a lízing nagyrészt a kereskedelmi flottaügyfelek terepe volt, ma pedig a márkák ezt a csatornát igyekeznek az egyéni vásárlókig eljuttatni.
Ki veheti igénybe?
A programból adóigazolással rendelkező magánszemélyek és jogi személyek vehetik igénybe. Vagyis az egyéni vállalkozó éppúry, mint a korlátolt felelősségű társaság tulajdonosa, ugyanazokkal a feltételekkel jelentkezhet. A könnyű haszongépjármű-modelleknél a 100%-ig terjedő hitelakció azonban a magánügyfeleket is lefedi; ezért a hatóköret járművenként és csatornánként külön-külön kell ellenőrizni.
Kié marad a tulajdonjog a lízing alatt?
A pénzügyi lízingnél a szerződés időtartama alatt a jármű tulajdonjoga a lízingcégnél marad. Ennek gyakorlati következménye, hogy az biztosítéki követelmény alacsonyan tartható, és a vállalkozás saját tőkéje nem kötődik le járműberuházásban. Azon kereskedelmi ügyfél számára, aki a pénzt nem a járműben, hanem az üzlet forgatásában szeretné tartani, pontosan ez a fő vonzerő: a jármű vételára a működőtőke érintése nélkül finanszírozható.
Mennyi a 36 havi törlesztőrészlet a Corolla példáján?
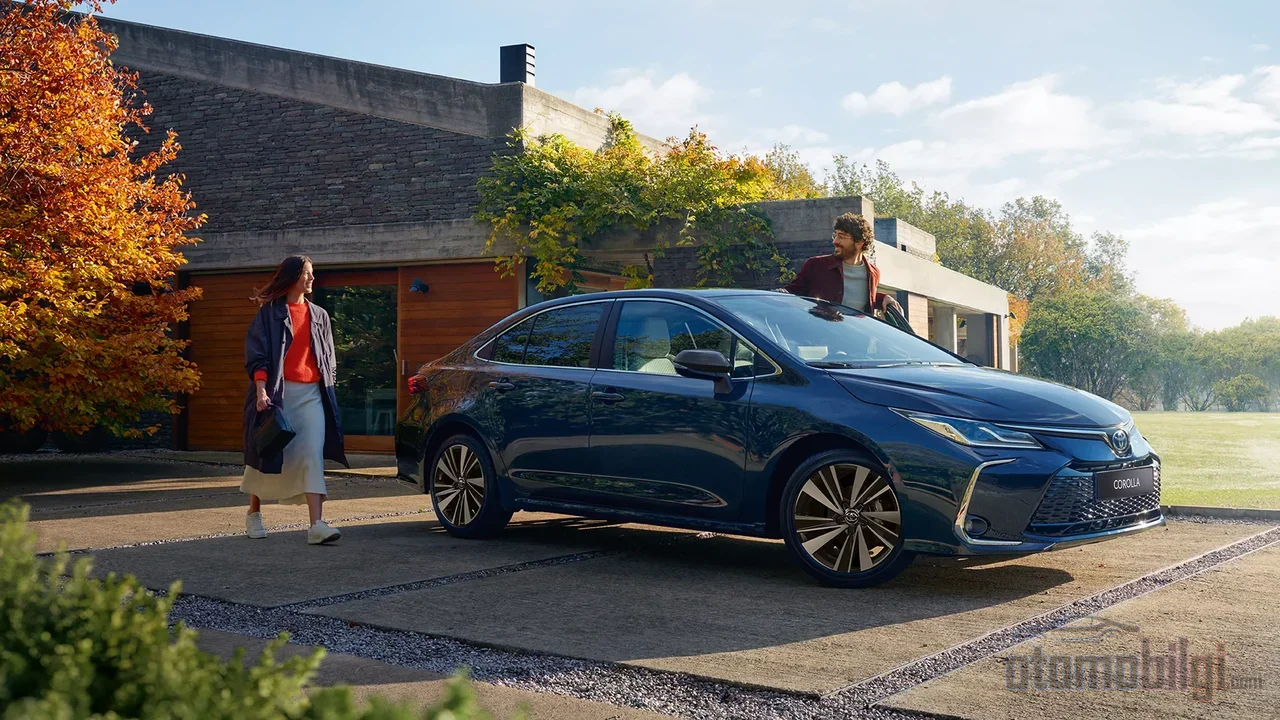
A Toyota hivatalos lízingoldalán közzétett fizetési táblázat konkrét számokat ad a Corolla Sedan palettára vonatkozóan. ÁFA nélküli összegekkel, opak színű járművekre vonatkoztatva az 1.5 Vision Plus Multidrive S verzióban 12 havi futamidőre 164.396 TL, 24 hónapra 98.132 TL, 36 hónapra pedig 76.153 TL havi törlesztőrészletet jeleznek előre; a 36 havi futamidejű összes visszafizetés 2.741.499 TL-nek felel meg.
| Verzió (Corolla 1.5) | 36 havi részlet (ÁFA nélkül) | 36 havi összesen |
|---|---|---|
| Vision Plus Multidrive S | 76.153 TL | 2.741.499 TL |
| Dream Multidrive S | 83.322 TL | 2.999.605 TL |
| Dream X-Pack | 88.167 TL | 3.174.001 TL |
| Flame X-Pack | 90.492 TL | 3.257.711 TL |
| Passion X-Pack | 101.925 TL | 3.669.284 TL |
A táblázatban két dologra érdemes felhívni a figyelmet. Az első, hogy a számok opak színű járművekre vonatkoznak; a fémes vagy gyöngyház színválasztás felhúzza az összeget. A második, hogy a törlesztőrészletek ÁFA nélkül vannak feltüntetve, tehát az üzemeltetési költség kiszámításakor az adókat is hozzá kell adni. A példafizetési összegek 2026. október 1–31 között érvényesek; a feltételek módosításának jogát a márka fenntartja magának, ezt is érdemes megjegyezni ebben az összefüggésben.
Mi a különbség az előleg nélküli lízing és a 0%-os kamatozású hitel között?
A Toyota ugyanabban az időszakban a hitelcsatornán is agresszív kampányokat folytat, és a vevő előtt két külön lehetőség áll. A 0%-os kamatozású hitelek vonzónak tűnnek, de korlátozottak: Proace City Dream és Passion X-Pack, valamint Proace Cargo esetén 1.000.000 TL összegben, 6 havi futamidővel 0%-os kamat lehetőség érhető el; a Cargo kampánya kizárólag jogi személyű ügyfelek számára nyitott. Röviden: a 0%-os kamat rövid futamidőre és meghatározott összeghatárokra szorul.
A Toyota Leasing másfajta igényre válaszol: 36 hónapig terjedő futamidő, 100%-os finanszírozás és a teljes modellválaszték. Azoknak a vállalkozásoknak, amelyek három éven át fix törlesztőrészlettel kívánják kiszámíthatóan tartani a költségvetésüket, a lízing reálisabb megoldás, mint a hat havi 0%-os hitel. Másrészt a 100%-ig terjedő gépjárműhitel-kampányok is minden modellre elérhetők jogi személyű és egyéni vállalkozások számára; vagyis a vállalkozások mindkét csatornát figyelembe vehetik. A választás a futamidő-igény és a teljes költségtudatosság szerint alakul.
A hitelcsatorna árnövekmény-korlátja kitölti a lízing hézagát?
A Toyota hitelszámító eszközének táblázata a gépjárműhitelnél a jármű ára alapján jelentős korlátokat tartalmaz: 400.000 TL-ig terjedő járműnél 70%-os arány 48 havi futamidővel alkalmazható; a 800.001–1.200.000 TL sávban az arány 30%-ra, a futamidő 24 hónapra csökken; a 1.200.001–2.000.000 TL tartományban 20%-os aránnyal 12 havi futamidő marad. 2.000.001 TL és afölötti áras járműre nem vehető fel gépjárműhitel és a minimális előleg 10.000 TL-ben lett meghatározva. A folyósítási díj a hitelösszeg ötezeröd része, BSMV-vel kiegészítve.
A 2026. októberi árak összefüggésében ez a korlát egyértelművé válik: a Corolla Sedan kampányára 1.965.000 TL, a listaára 2.545.500 TL; a Proace City pedig 1.711.000 TL-től indul. A kampányos Corolla a hitelcsatornán a legfelső sáv közvetlenül alá esik, de ha a listaárhoz közeli összegű fizetés merül fel, az ajtó beszűkül; a lista feletti modelleknél a csatorna teljesen záródik. A 100%-os finanszírozási ígérettel érkező lízing éppen ebben az ársávban kínál alternatívát a vevőnek. A piac magas árú szegmensében a bankok hitelcsatornájának elvékonyodása már önmagában az a fő hajtóerő, amely az ilyen együttműködésekhez ösztönzi a márkákat.
A hosszú futamidő ára: mennyivel nő a teljes költség?
Az alacsony részlet kényelme nem ingyenes. A hivatalos fizetési táblázat szerint a Vision Plus verzió 12 havi futamidő esetén teljes törlesztője 1.972.755 TL, míg 36 havi futamidővel ez az összeg 2.741.499 TL-re emelkedik; a különbség megközelítőleg 770 ezer TL. Ahogy nő a futamidő, a havi terhelés könnyül, de a kifizetett összpenz érezhetően emelkedik. Ez a finanszírozás természetéből fakadó tény; a kampány előnyössége és a gazdaságilag legjobb választás nem ugyanaz a dolog.
A "lízing vagy banki hitel" kérdés is ennek a számításnak a része. Kereskedelmi jármű- és beruházásoknál a cash-flow védelme és az adóelőny a lízinget helyezi előtérbe, míg személygépkocsi-vásárlásoknál költségként való elszámolás szempontjából egyes esetekben a hitel kedvezőbbnek ítélnek. A Toyota Leasingnek az a lépése, hogy a személyautókat és a könnyű haszonjárműveket egyetlen programban egyesíti, azt jelenti, hogy a döntést minden vállalkozás számára külön-külön kell kiszámítani. Harminc évvel ezelőtt egy ilyen program napirendre kerülése eleve lehetetlen lett volna; a kamatok és a járműárak mai alakulása helyezte az alternatív finanszírozási csatornákat a középpontba.
Értékelés a vállalkozás szemszögéből
Egy kereskedelmi vállalkozás számára a Toyota Leasing fő hozzájárulása a mérleg oldala. Amikor a járműberuházás saját tőke felhasználása nélkül finanszírozódik, a tőke a tényleges üzletben marad; a fix részletes struktúra megkönnyíti a költségvetési tervezést az infláció és az árfolyam-ingadozás által meghatározott környezetben. Az ingatlan birtoklása a lízingcégnél csökkenti a fedezet iránti igényt is. Az együttműködés az iparág tapasztalt szereplőjével bizalmat ébreszt a program folytonossága tekintetében is; a fél 2025-ös tevékenységi jelentésében 59 milliárd TL-es forgalommal jelentik, hogy megőrizte az iparág vezető pozícióját.
Ezzel szemben a szerződés végén a jármű vállalkozással való kapcsolatának lezárása, a kilométer- és használati feltételek, valamint az időszak végén fennálló vásárlási opció feltételei mind olyan pontok, amelyeket a jelentkezés előtt mindenképpen tisztázni kell. Ezekhez a részletekhez, amelyek nem szerepelnek a bejelentésben, érdemes a kereskedőtől kérni a naprakész szerződéses feltételeket. Ezt nem szabad elfelejteni: a példafizetések csak az október hónapra vonatkoznak, és a márka fenntartja magának a jogot a feltételek megváltoztatására.
Eredmény: fix részlet, 0%-os hitel vagy klasszikus hitel?
A Toyota Leasing előleg nélküli, 100%-os finanszírozású konstrukciója különösen a 2 millió TL-t meghaladó járműveknél kínál valódi alternatívát, ahol a hitelcsatorna beszűkül. Rövid távú, nagy összegű vásárlásoknál a 0%-os kamatozású hitel továbbra is vonzó marad; hosszú futamidő, fix törlesztőrészlet és a teljes kínálatot lefedő konstrukció esetén viszont a lízing az a modell, amelyet meg kell fontolni. A döntést a vevő futamidő-szükséglete, cash-flow terve és adózási helyzete összessége határozza meg. Van azonban egy tény: a gépjárműfinanszírozásban az előlegkövetelmény enyhítése már nem kivétel, hanem szabállyá válik.
Források
- Toyota Leasing - Gépjárművásárlás lízinggel cégek számára
- Kampányos termékek részletei | Toyota - Yapı Kredi Lízing
- Hitellehetőség akár 100-ig - Toyota
- Toyota könnyű haszonjármű modelleknél hitellehetőség akár 100%-ig
- Gépjárműhitel kalkulátor 2026 - Toyota
- Új autó kampányok 2026 október - Toyota
- Corolla - 2026 októberi kampány - Toyota
- Haszonjármű kampányok 2026 október - Toyota Professional
- Lízing | Társvállalatok - Yapı Kredi
- Yapı Kredi Finansal Kiralama A.O. 2025.12.31-i tevékenységi jelentése
- Lízing vagy banki hitel? Összehasonlító költségelemzés