Toyota oferece veículos em 36 prestações fixas mensais sem entrada
Partilhe Esta Página
A Toyota, em parceria com a Yapı Kredi Leasing na Turquia, lançou o Toyota Leasing , um programa que oferece a possibilidade de financiar o valor total do veículo sem entrada. Com um modelo de parcelas fixas em 12, 24 e 36 meses, cobre toda a gama de automóveis de passeio e comerciais leves e visa, sobretudo, proteger o fluxo de caixa das empresas com alvará fiscal. Neste artigo, analisamos as condições do programa, exemplos de parcelas e as diferenças em relação às campanhas de crédito atuais.
Destaques
- Financiamento de até 100%, sem entrada; prazo de 12, 24 ou 36 meses com parcelas fixas
- Automóveis de passeio e comerciais leves: todos os modelos Toyota abrangidos
- Corolla em 36 meses, sem IPI: entre ₺76.153 e ₺101.925 de parcela mensal
- Valores de pagamento de exemplo válidos entre 1 e 31 de outubro de 2026
- No canal de crédito, o financiamento é encerrado em veículos acima de 2 milhões de TL; o leasing preenche essa lacuna
O que é o Toyota Leasing e sob quais condições funciona?
O Toyota Leasing é um modelo de arrendamento financeiro oferecido no âmbito da parceria estabelecida entre a Toyota Turquia e a Yapı Kredi Finansal Kiralama. No programa, anunciado com a tabela publicada em sua página oficial em 15 de outubro de 2026, o valor total do veículo pode ser financiado; ou seja, não há aqui a opção clássica de compra ao final do arrendamento nem o pagamento de entrada habitual no crédito do concessionário. As parcelas são definidas com valor fixo e as opções de prazo são 12, 24 e 36 meses .
O escopo do programa também é amplo: toda a gama de automóveis de passeio e comerciais leves da Toyota pode ser adquirida via leasing. O anúncio destaca ainda que o leasing não afeta o limite de crédito no banco . Para quem acompanha este mercado há mais de trinta anos, não é difícil reconhecer o peso dessa frase; antigamente, o leasing era sobretudo território do cliente de frotas comerciais, agora as marcas tentam estender esse canal até o comprador individual.
Quem pode se beneficiar?
Do programa podem se beneficiar pessoas físicas e jurídicas com alvará fiscal . Ou seja, tanto um comerciante autônomo quanto o proprietário de uma empresa limitada podem se candidatar nas mesmas condições. A campanha de crédito de até 100% nos modelos comerciais leves também abrange clientes individuais; portanto, é preciso verificar o escopo separadamente conforme o veículo e o canal.
De quem fica a propriedade no leasing?
No arrendamento financeiro, a propriedade do veículo permanece com a empresa de arrendamento durante o contrato. A consequência prática é que a exigência de garantias é mantida baixa e o patrimônio líquido da empresa não fica vinculado ao investimento no veículo. Para um cliente comercial que deseja manter o dinheiro no giro do negócio, e não no veículo, é exatamente esse o grande atrativo: o valor do veículo pode ser financiado sem sair do capital de giro da empresa.
Quanto ficam as parcelas em 36 meses, com o exemplo do Corolla?
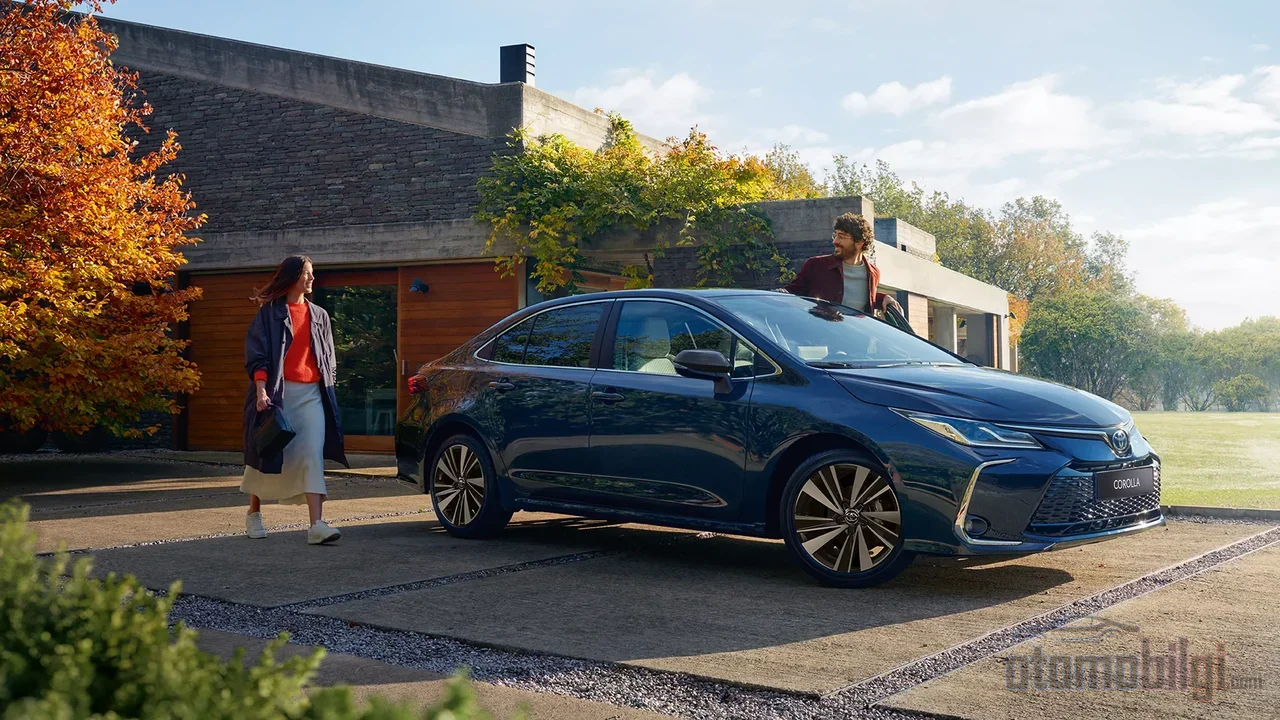
A tabela de pagamentos publicada na página oficial de leasing da Toyota apresenta números concretos com base na gama Corolla Sedan. Com valores sem IPI e tomando como base veículos de cor sólida, na versão 1.5 Vision Plus Multidrive S: em 12 meses, ₺164.396; em 24 meses, ₺98.132; e em 36 meses, ₺76.153 prevê-se uma parcela mensal; o pagamento total do prazo de 36 meses equivale a ₺2.741.499.
| Versão (Corolla 1.5) | Parcela de 36 meses (excluído o IVA) | Total de 36 meses |
|---|---|---|
| Vision Plus Multidrive S | ₺76.153 | ₺2.741.499 |
| Dream Multidrive S | ₺83.322 | ₺2.999.605 |
| Dream X-Pack | ₺88.167 | ₺3.174.001 |
| Flame X-Pack | ₺90.492 | ₺3.257.711 |
| Passion X-Pack | ₺101.925 | ₺3.669.284 |
Na tabela, há dois pontos que merecem atenção. Primeiro, os valores referem-se a veículos de cores opacas; a escolha de cores metálicas ou perolizadas eleva o valor. Segundo, as parcelas são indicadas sem IVA, portanto é necessário acrescentar os impostos ao calcular o custo operacional. Os valores de pagamento de exemplo 1-31 de outubro de 2026 são válidos entre essas datas; deve-se também notar que a marca reserva-se o direito de alterar as condições da campanha quando desejar.
Qual é a diferença entre leasing sem entrada e crédito com juros de 0%?
No mesmo período, a Toyota também realiza campanhas agressivas no canal de crédito, e o comprador tem duas portas à sua frente. Os créditos com juros de 0%, embora atraentes, são limitados: Proace City com Dream e Passion X-Pack, e Proace Cargo para é oferecida a opção de juros de 0% no valor de ₺1.000.000, com prazo de 6 meses ; a campanha do Cargo está aberta apenas a clientes empresariais. Em resumo, os juros de 0% estão restritos a prazos curtos e a determinados limites de valor.
Já a Toyota Leasing responde a uma necessidade diferente: prazo que se estende até 36 meses, financiamento de 100% e toda a gama de modelos. Para uma empresa que deseja manter seu orçamento previsível com uma parcela fixa ao longo de três anos, o leasing é uma solução mais realista do que um crédito de 0% a seis meses. Por outro lado, as campanhas de crédito para veículos de até 100% também estão abertas a empresas jurídicas e individuais em todos os modelos; ou seja, as empresas podem avaliar ambos os canais. A escolha será moldada conforme a necessidade de prazo e a sensibilidade ao custo total.
A restrição sobre o preço no canal de crédito preenche a lacuna do leasing?
A tabela na ferramenta de cálculo de crédito da Toyota contém restrições claras no crédito para veículos de acordo com o preço do automóvel: em veículos de até ₺400.000, pode-se aplicar uma taxa de 70% com prazo de 48 meses; na faixa de ₺800.001-1.200.000, a taxa cai para 30% e o prazo para 24 meses; no intervalo de ₺1.200.001-2.000.000, restam 20% de taxa com prazo de 12 meses. Em veículos com preço a partir de ₺2.000.001, não é possível utilizar crédito para veículos e a entrada mínima foi fixada em ₺10.000. A taxa de concessão corresponde a cinco por mil do valor do crédito, mais imposto BSMV.
No contexto dos preços de outubro de 2026, o significado dessa restrição torna-se claro: o preço promocional do Corolla Sedan é ₺1.965.000, preço de tabela de 2.545.500 TL; o Proace City começa a partir de 1.711.000 TL. O Corolla em campanha fica logo abaixo da faixa mais alta no canal de crédito, mas se o pagamento for próximo ao preço de tabela, o espaço fica apertado; nos modelos acima da tabela, o canal se fecha completamente. O leasing, que chega com a promessa de 100% de financiamento, oferece alternativa ao comprador justamente nessa faixa de preço. O afinamento do canal de crédito dos bancos no segmento de preços altos do mercado já é o verdadeiro motor que empurra as marcas para esse tipo de parceria.
O preço do prazo longo: quanto aumenta o custo total?
O conforto da parcela baixa não é gratuito. Na tabela oficial de pagamentos, enquanto o reembolso total da versão Vision Plus em 12 meses é de ₺1.972.755, em 36 meses esse valor ₺2.741.499 sob para; a diferença é de aproximadamente 770 mil TL. À medida que o prazo se estende, a carga mensal diminui, mas o total pago aumenta de forma evidente. Esta é uma realidade inerente à natureza do financiamento; ser uma campanha vantajosa e ser a escolha economicamente mais correta não são a mesma coisa.
A questão de leasing ou crédito bancário também faz parte dessa conta. Em investimentos em veículos comerciais e equipamentos, a proteção do fluxo de caixa e a vantagem fiscal favorecem o leasing, enquanto nas compras de veículos de passeio se discute que, em termos de dedução de despesas, o crédito pode ser mais favorável em alguns casos. O fato de a Toyota Leasing unir veículos de passeio e comerciais leves no mesmo programa exige que a decisão seja calculada separadamente para cada empresa. Há trinta anos, sequer seria possível que tal programa fosse cogitado; a trajetória atual dos juros e dos preços dos veículos colocou os canais de financiamento alternativos no centro das atenções.
Avaliação sob a perspectiva da empresa
Para uma empresa comercial, a principal contribuição da Toyota Leasing está no balanço patrimonial. Quando o investimento em veículos é financiado sem consumir capital próprio, o capital permanece dentro do negócio principal; a estrutura de parcelas fixas facilita o planejamento orçamentário em um ambiente marcado pela inflação e pelas oscilações cambiais. A propriedade permanecer na locadora também reduz a necessidade de garantias. A parceria com um jogador consolidado do setor também transmite confiança quanto à continuidade do programa; no relatório de atividades de 2025, consta que a parte manteve a liderança do setor com um volume de 59 bilhões de TL.
Em contrapartida, como o relacionamento do veículo com a empresa se encerrará ao final do contrato, as condições de quilometragem e uso e as condições da opção de compra ao final do período são pontos que devem ser esclarecidos obrigatoriamente antes da solicitação. Para esses detalhes não incluídos no anúncio, seria adequado solicitar à concessionária as condições contratuais atualizadas. Não se deve esquecer o seguinte: os pagamentos de exemplo cobrem apenas o mês de outubro e a marca se reserva o direito de alterar as condições.
Conclusão: parcela fixa, crédito de 0% ou crédito tradicional?
A Toyota Leasing, com sua estrutura sem entrada e com 100% de financiamento, oferece uma alternativa real especialmente em veículos acima da faixa de 2 milhões de TL, onde o canal de crédito está se estreitando. Em compras de valores altos a curto prazo, o crédito com juros de 0% ainda mantém seu apelo; se a preferência for por prazo longo, parcelas fixas e uma estrutura que abrange toda a gama, o leasing é o modelo que deve vir à mesa. A decisão dependerá da soma da necessidade de prazo do comprador, do planejamento do fluxo de caixa e da situação tributária. Mas há uma verdade: o relaxamento da exigência de entrada no financiamento de veículos já não é exceção, tornou-se regra.
Fontes
- Toyota Leasing - Aquisição de Veículos com Leasing para Empresas
- Detalhes de Produtos em Campanha | Toyota - Yapı Kredi Leasing
- Financiamento de Até 100 - Toyota
- Financiamento de Até 100% nos Modelos Comerciais Leves da Toyota
- Cálculo de Crédito Automóvel 2026 - Toyota
- Campanhas de Carros Novos Outubro 2026 - Toyota
- Corolla - Campanha de Outubro de 2026 - Toyota
- Campanhas de Veículos Comerciais Outubro 2026 - Toyota Professional
- Leasing | Afiliadas - Yapı Kredi
- Relatório de Atividades da Yapı Kredi Arrendamento Financeiro S.A. de 31/12/2025
- Leasing ou Crédito Bancário: Análise Comparativa de Custos