تویوتا خودرو با اقساط ثابت 36 ماهه بدون پیشپرداخت ارائه میکند
این صفحه را به اشتراک بگذارید
تویوتا در ترکیه با همکاری یاپی کردی لیزینگ برنامهای به نام Toyota Leasing راهاندازی کرده که امکان تأمین مالی کامل بهای خودرو بدون پیشپرداخت را فراهم میکند. این مدل با اقساط ثابت ۱۲، ۲۴ و ۳۶ ماهه کار میکند، کل طیف خودروهای سواری و تجاری سبک را پوشش میدهد و بهویژه هدفش حفظ جریان نقدی کسبوکارهای دارای برگ مالیاتی است. در این نوشته شرایط برنامه، اقساط نمونه و تفاوتهای آن با کمپینهای وام موجود را بررسی میکنیم.
نکات برجسته
- تأمین مالی تا ۱۰۰ درصد، بدون پیشپرداخت؛ مدت بازپرداخت ۱۲، ۲۴ یا ۳۶ ماه با اقساط ثابت
- خودروهای سواری و تجاری سبک؛ تمام مدلهای تویوتا در محدوده برنامه
- کورولا با ۳۶ ماه بازپرداخت، بدون احتساب مالیات بر ارزش افزوده قسط ماهانه 76,153 تا 101,925 لیر قسط ماهانه بین
- مبالغ پرداخت نمونه معتبر از ۱ تا ۳۱ اکتبر ۲۰۲۶ در بازه
- در کانال وام، تأمین مالی خودروهای بالای ۲ میلیون لیر بسته میشود؛ لیزینگ این شکاف را پر میکند
لیزینگ تویوتا چیست و با چه شرایطی کار میکند؟
لیزینگ تویوتا مدلی از اجاره مالی است که در چارچوب همکاری تویوتا ترکیه با اجاره مالی یاپی کردی ارائه میشود. در این برنامه که از ۱۵ اکتبر ۲۰۲۶ با جدول منتشرشده در صفحه رسمی اعلام شده، تمام بهای خودرو قابل تأمین مالی است؛ یعنی گزینه معمول اجاره با حق خرید یا پیشپرداخت متعارف در وام نمایندگیها در اینجا مطرح نیست. اقساط با مبلغ ثابت تعیین میشود و گزینههای بازپرداخت ۱۲، ۲۴ و ۳۶ ماه فهرست شدهاند.
دامنه برنامه نیز گسترده در نظر گرفته شده: تمام طیف خودروهای سواری و تجاری سبک تویوتا از طریق لیزینگ قابل خرید است. در اطلاعیه همچنین بر این نکته تأکید شده که لیزینگ سقف وام بانکی را تحت تأثیر قرار نمیدهد این تأکید چشمگیر است. برای کسی که بیش از سه دهه این بازار را دنبال کرده، درک وزن این جمله دشوار نیست؛ گذشته لیزینگ عمدتاً قلمرو مشتریان ناوگان تجاری بود، حالا برندها تلاش میکنند این کانال را تا خریداران فردی گسترش دهند.
چه کسانی میتوانند بهرهمند شوند؟
از این برنامه اشخاص حقیقی و حقوقی دارای برگ مالیاتی میتوانند بهرهمند شوند. یعنی هم پیشهوری که مالک کسبوکار فردی است و هم مالک شرکت مسئولیت محدود میتوانند در همان شرایط اقدام کنند. اما کمپین وام با تأمین مالی تا ۱۰۰ درصد در مدلهای تجاری سبک مشتریان فردی را نیز پوشش میدهد؛ بنابراین لازم است محدوده پوشش را جداگانه برای هر خودرو و هر کانال بررسی کنید.
در لیزینگ، مالکیت نزد چه کسی باقی میماند؟
در اجاره مالی، مالکیت خودرو در طول مدت قرارداد نزد شرکت اجارهدهنده باقی میماند. نتیجه عملی این موضوع، پایین نگهداشتن نیاز به وثیقه و درگیر نشدن سرمایه خالص شرکت در سرمایهگذاری خودروست. برای مشتری تجاریای که میخواهد نقدینگی را نه در خودرو بلکه در چرخش کار نگه دارد، جذابیت اصلی دقیقاً همین است: بهای خودرو بدون خارج شدن از سرمایه در گردش کسبوکار قابل تأمین مالی است.
اقساط ۳۶ ماهه با مثال کورولا چقدر است؟
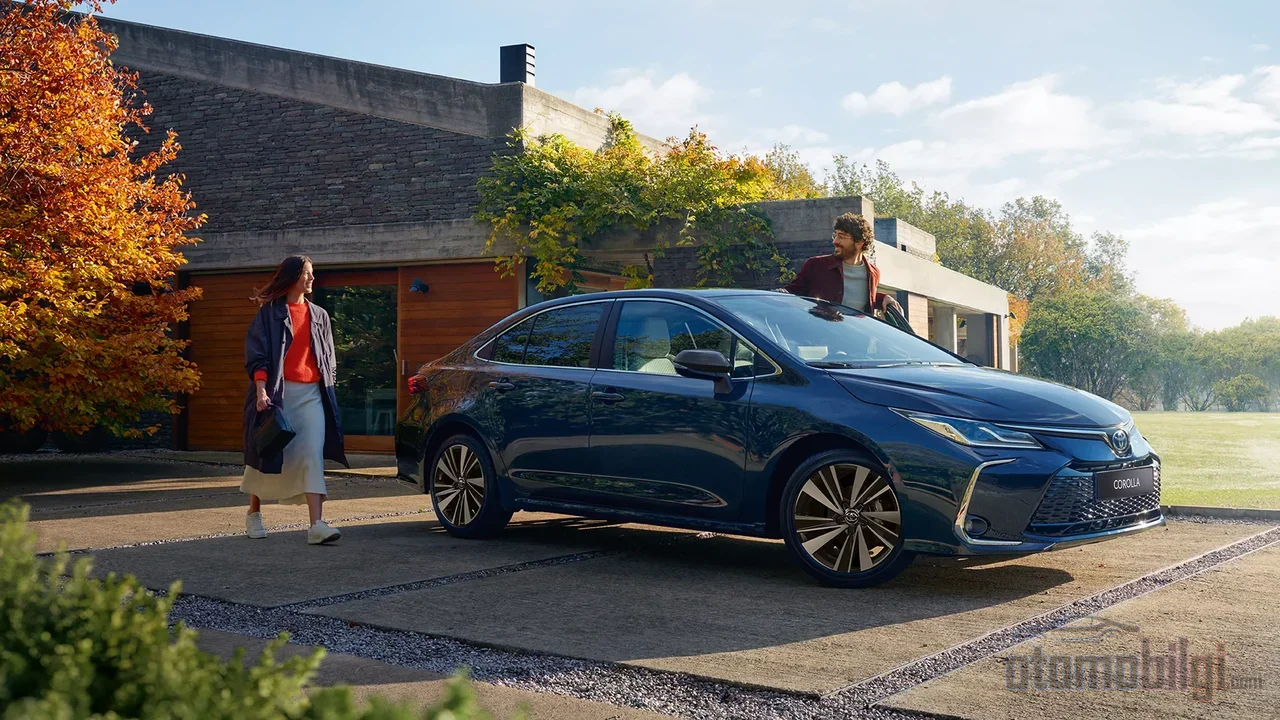
جدول پرداخت منتشرشده در صفحه رسمی لیزینگ تویوتا، اعداد مشخصی برای طیف کورولا سدان ارائه میدهد. بر مبنای مبالغ بدون احتساب مالیات بر ارزش افزوده و با در نظر گرفتن خودروهای رنگ جوهری، در نسخه 1.5 Vision Plus Multidrive S با ۱۲ ماه بازپرداخت 164,396 لیر، در ۲۴ ماه 98,132 لیر و در ۳۶ ماه 76,153 لیر قسط ماهانه پیشبینی شده است؛ جمع بازپرداخت سررسید 36 ماهه به 2.741.499 لیر میرسد.
| نسخه (Corolla 1.5) | قسط ماهانه 36 ماهه (بدون مالیات بر ارزش افزوده) | جمع 36 ماهه |
|---|---|---|
| Vision Plus Multidrive S | 76.153 لیر | 2.741.499 لیر |
| Dream Multidrive S | 83.322 لیر | 2.999.605 لیر |
| Dream X-Pack | 88.167 لیر | 3.174.001 لیر |
| Flame X-Pack | 90.492 لیر | 3.257.711 لیر |
| Passion X-Pack | 101.925 لیر | 3.669.284 لیر |
در جدول دو نکته قابل توجه وجود دارد. اول اینکه ارقام مربوط به خودروهای با رنگ مات است؛ انتخاب رنگ متالیک یا مرواریدی مبلغ را بالا میبرد. دوم اینکه اقساط بدون مالیات بر ارزش افزوده ذکر شده، بنابراین هنگام محاسبه هزینه کسبوکار باید مالیاتها را نیز اضافه کرد. مشخص شده که مبلغهای نمونه پرداخت 1 تا 31 اکتبر 2026 معتبر هستند؛ همچنین باید در این زمینه توجه داشت که حق تغییر شرایط کمپین در هر زمان نزد برند محفوظ است.
تفاوت بین لیزینگ بدون پیشپرداخت و وام با بهره صفر درصد چیست؟
تویوتا در همان دوره کمپینهای جدی را نیز از کانال وام اجرا میکند و دو مسیر جداگانه پیش روی خریدار قرار دارد. وامهای با بهره صفر درصد جذاب به نظر میرسند اما محدود هستند: Proace City با Dream و Passion X-Pack و Proace Cargo برای مبلغ 1.000.000 لیر با سررسید 6 ماه و بهره صفر درصد گزینه ارائه میشود؛ کمپین Cargo فقط به مشتریان حقوقی باز است. بهطور خلاصه، بهره صفر درصد به سررسید کوتاه و سقفهای مبلغ مشخصی محدود شده است.
اما Toyota Leasing به نیاز متفاوتی پاسخ میدهد: سررسید تا 36 ماه، تامین مالی 100 درصد و تمام گامای مدلها. برای کسبوکاری که میخواهد بودجهاش را با قسط ثابت سه ساله قابل پیشبینی نگه دارد، لیزینگ راهحل واقعبینانهتری از وام ششماهه صفر درصد است. از سوی دیگر، کمپینهای وام خودرو تا سقف 100 درصد نیز برای تمام مدلها به شرکتهای حقوقی و شخصی باز است؛ یعنی کسبوکارها میتوانند هر دو کانال را ارزیابی کنند. انتخاب بر اساس نیاز به سررسید و حساسیت به هزینه کل شکل خواهد گرفت.
آیا محدودیت مبلغ بالای قیمت در کانال وام، خلأ لیزینگ را پر میکند؟
جدول در ابزار محاسبه وام تویوتا در وام خودرو محدودیتهای مشخصی بر اساس قیمت خودرو دارد: برای خودرو تا 400.000 لیر، 70 درصد مبلغ با سررسید 48 ماه قابل اعمال است؛ در بازه 800.001 تا 1.200.000 لیر، نرخ به 30 درصد و سررسید به 24 ماه کاهش مییابد؛ در بازه 1.200.001 تا 2.000.000 لیر، نرخ 20 درصد با سررسید 12 ماه باقی میماند. برای خودرو با قیمت 2.000.001 لیر و بالاتر، وام خودرو قابل استفاده نیست و حداقل پیشپرداخت 10.000 لیر تعیین شده است. هزینه تخصیص، پنج در هزار مبلغ وام بهعلاوه مالیات بر تراکنشهای مالی (BSMV) است.
در زمینه قیمتهای اکتبر 2026 معنای این محدودیت روشن میشود: قیمت کمپینی Corolla Sedan 1.965.000 لیر، قیمت لیست 2.545.500 TL؛ Proace City اما از 1.711.000 TL شروع میشود. Corolla کمپیندار در کانال وام درست زیر بالاترین بازه قرار میگیرد، اما اگر پرداختی نزدیک به قیمت لیست مطرح باشد، راه تنگ میشود؛ در مدلهای بالاتر از لیست، این کانال کاملاً بسته میشود. اجاره به شرط تملک که با وعده تأمین مالی ۱۰۰ درصدی ارائه میشود، دقیقاً در همین محدوده قیمتی گزینهای به خریدار ارائه میدهد. نازک شدن کانال وام بانکها در بخش قیمتی بالای بازار، همان موتور اصلیای است که برندها را به سمت چنین همکاریهایی سوق میدهد.
بهای بازه بلندمدت: هزینه کل چقدر افزایش مییابد؟
آسایشِ قسط کم بیهزینه نیست. در جدول پرداخت رسمی، در حالی که بازپرداخت کل نسخه Vision Plus در بازه 12 ماهه 1.972.755₺ است، این مبلغ در بازه 36 ماهه به 2.741.499₺ میرسد؛ اختلاف، حدود 770 هزار TL. با طولانیتر شدن بازه، بار ماهانه سبکتر میشود اما کل مبلغ پرداختی بهطور محسوسی افزایش مییابد. این واقعیتی است که از ماهیت تأمین مالی ناشی میشود؛ مزیتدار بودن کمپین با اقتصادیترین انتخاب بودن یک چیز نیست.
پرسش اجاره به شرط تملک یا وام بانکی نیز بخشی از این محاسبه است. در سرمایهگذاریهای وسایل تجاری و تجهیزات، حفظ جریان نقدی و مزیت مالیاتی اجاره به شرط تملک را جلو میاندازد، در حالی که در خریدهای سواری بحث میشود که از نظر ثبت هزینه، وام در برخی موارد مناسبتر است. ترکیب سواری و تجاری سبک در یک برنامه توسط Toyota Leasing، مستلزم آن است که تصمیم برای هر کسبوکار جداگانه محاسبه شود. سی سال پیش، طرح شدن چنین برنامهای اصلاً ممکن نبود؛ روند امروز نرخ بهره و قیمت خودروها، کانالهای تأمین مالی جایگزین را در مرکز قرار داده است.
ارزیابی از منظر کسبوکار
مهمترین سهم Toyota Leasing برای یک کسبوکار تجاری در سمت ترازنامه است. هنگامی که سرمایهگذاری خودرو بدون فرسایش سرمایه خود تأمین مالی میشود، سرمایه در داخل کار اصلی باقی میماند؛ ساختار قسط ثابت، برنامهریزی بودجه را در محیطی که توسط تورم و نوسانات نرخ ارز تعیین میشود آسانتر میکند. باقی ماندن مالکیت نزد شرکت اجارهدهنده، نیاز به وثیقه را نیز کاهش میدهد. همکاری با بازیگری ریشهدار در صنعت، از نظر تداوم برنامه نیز اطمینانبخش است؛ در گزارش عملکرد 2025 این طرف با حجم 59 میلیارد TL ادامه رهبری صنعت اعلام شده است.
در مقابل، اینکه در پایان قرارداد رابطه خودرو با کسبوکار چگونه خاتمه مییابد، شرایط کیلومتر و استفاده و شرایط گزینه خرید در پایان دوره، از جمله مواردی هستند که حتماً باید پیش از درخواست مشخص شوند. برای این جزئیات که در اطلاعیه ذکر نشدهاند، درخواست شرایط قرارداد بهروز از نمایندگی مناسب است. این را نباید فراموش کرد: پرداختهای نمونه فقط ماه اکتبر را پوشش میدهند و برند حق تغییر شرایط را برای خود محفوظ میدارد.
نتیجهگیری: قسط ثابت، وام %0 یا وام کلاسیک؟
Toyota Leasing با ساختار بدون پیشپرداخت و تامین مالی ۱۰۰ درصدی، بهویژه در خودروهایی که از مرز ۲ میلیون تناژ... به معنای TL عبور میکنند و کانال وام تنگ میشود، یک جایگزین واقعی ارائه میدهد. در خریدهای کوتاهمدت با مبالغ بزرگ، وام با نرخ صفر درصد همچنان جذابیت خود را حفظ میکند؛ اگر اقساط بلندمدت و ثابت و پوشش تمام محصولات ملاک باشد، لیزینگ گزینهای است که باید روی میز بیاید. تصمیمگیرنده نهایی، مجموع نیاز سررسید خریدار، برنامه جریان نقدی و موقعیت مالیاتی اوست. اما یک واقعیت وجود دارد: از میان رفتن شرط پیشپرداخت در تامین مالی خودرو دیگر استثنا نیست، بلکه به قاعده تبدیل شده است.
منابع
- Toyota Leasing - خرید خودرو با لیزینگ برای شرکتها
- جزئیات محصولات کمپیندار | Toyota - لیزینگ Yapı Kredi
- تسهیلات وام تا سقف 100 - Toyota
- امکان وام تا 100 درصد در مدلهای تجاری سبک Toyota
- محاسبه وام خودرو 2026 - Toyota
- کمپینهای خودرو صفر اکتبر 2026 - Toyota
- Corolla - کمپین اکتبر 2026 - Toyota
- کمپینهای خودرو تجاری اکتبر 2026 - Toyota Professional
- لیزینگ | شرکتهای وابسته - Yapı Kredi
- گزارش فعالیت شرکت اجاره مالی Yapı Kredi A.O. در تاریخ 31/12/2025
- لیزینگ یا وام بانکی؟ تحلیل مقایسهای هزینه