Toyota বিনা অগ্রিমে ৩৬ মাসের স্থির কিস্তিতে গাড়ির সুযোগ দিচ্ছে
এই পেজটি শেয়ার করুন
Toyota, তুরস্কে Yapı Kredi Leasing-এর সহযোগিতায় চালু করা Toyota Leasing প্রোগ্রামের মাধ্যমে গাড়ির সম্পূর্ণ মূল্য অগ্রিম ছাড়াই অর্থায়নের সুযোগ দিচ্ছে। 12, 24 এবং 36 মাসের স্থির কিস্তিতে পরিচালিত এই মডেলটি সেডান ও হালকা বাণিজ্যিক গাড়ির সম্পূর্ণ রেঞ্জ জুড়ে রয়েছে এবং বিশেষত ট্যাক্স প্লেটধারী ব্যবসা প্রতিষ্ঠানের নগদ প্রবাহ সংরক্ষণের লক্ষ্য রাখে। এই নিবন্ধে আমরা প্রোগ্রামের শর্তাবলী, নমুনা কিস্তি এবং বর্তমান ঋণ ক্যাম্পেইন থেকে এর পার্থক্যগুলো পরীক্ষা করছি।
উল্লেখযোগ্য বিষয়সমূহ
- %100 পর্যন্ত অর্থায়ন, অগ্রিম নেই; মেয়াদ 12, 24 বা 36 মাস স্থির কিস্তিতে
- সেডান ও হালকা বাণিজ্যিক সব Toyota মডেল এর অন্তর্ভুক্ত
- Corolla 36 মাসের মেয়াদে ভ্যাট বাদে মাসিক কিস্তি ₺76,153–₺101,925 এর মধ্যে
- নমুনা পরিশোধের পরিমাণ 1–31 অক্টোবর 2026 পর্যন্ত বৈধ
- ঋণ চ্যানেলে 2 মিলিয়ন TL এর উপরে গাড়িতে অর্থায়ন বন্ধ হয়ে যায়; লিজিং এই শূন্যতা পূরণ করছে
Toyota Leasing কী এবং কোন শর্তে এটি কাজ করে?
Toyota Leasing হল একটি আর্থিক লিজিং মডেল, যা Toyota Türkiye কর্তৃক Yapı Kredi Finansal Kiralama-এর সাথে গঠিত সহযোগিতার কাঠামোতে প্রদান করা হয়। 15 অক্টোবর 2026 অনুযায়ী অফিসিয়াল পৃষ্ঠায় প্রকাশিত টেবিলের মাধ্যমে ঘোষিত প্রোগ্রামে গাড়ির সম্পূর্ণ মূল্য অর্থায়ন করা যেতে পারে; অর্থাৎ ক্লাসিক লিজ অপশন বা ডিলারশিপ ঋণে প্রচলিত অগ্রিম পেমেন্ট এখানে নেই। কিস্তিগুলো স্থির পরিমাণে নির্ধারিত হয় এবং মেয়াদের বিকল্পগুলো হল 12, 24 এবং 36 মাস ।
প্রোগ্রামের পরিধিও ব্যাপক রাখা হয়েছে: Toyota-র সেডান ও হালকা বাণিজ্যিক গাড়ির সম্পূর্ণ রেঞ্জ লিজিং-এর মাধ্যমে কেনা যায়। ঘোষণায় আরও উল্লেখযোগ্য বিষয় হল লিজিং ব্যাংকের ঋণ সীমাকে প্রভাবিত করে না এই জোর। তিন দশকেরও বেশি সময় ধরে এই বাজার পর্যবেক্ষণকারী কারো জন্য এই বাক্যের গুরুত্ব উপলব্ধি করা কঠিন নয়; আগে লিজিং মূলত বাণিজ্যিক ফ্লিট গ্রাহকের ক্ষেত্র ছিল, এখন ব্র্যান্ডগুলো এই চ্যানেলটি ব্যক্তিগত ক্রেতা পর্যন্ত বিস্তৃত করার চেষ্টা করছে।
কারা উপভোগ করতে পারে?
প্রোগ্রামটির সুবিধা পেতে পারে ট্যাক্স প্লেটধারী ব্যক্তি ও আইনি সত্তা । অর্থাৎ একক মালিকানার ব্যবসার মালিক ব্যবসায়ীও, প্রাইভেট লিমিটেড কোম্পানির মালিকও একই শর্তে আবেদন করতে পারেন। হালকা বাণিজ্যিক মডেলগুলোতে %100 পর্যন্ত ঋণ ক্যাম্পেইন ব্যক্তিগত গ্রাহকদেরও অন্তর্ভুক্ত করে; তাই পরিধিটি গাড়ি এবং চ্যানেল অনুযায়ী আলাদাভাবে পরীক্ষা করা দরকার।
লিজিং-এ মালিকানা কার কাছে থাকে?
আর্থিক লিজিং-এ চুক্তির সময়কালে গাড়ির মালিকানা লিজিং কোম্পানির কাছে থাকে। এর ব্যবহারিক ফলাফল হল জামানতের প্রয়োজনীয়তা কম রাখা এবং ব্যবসার নিজস্ব মূলধন গাড়ি বিনিয়োগে আটকে না রাখা। নগদ টাকা গাড়িতে নয়, বরং ব্যবসায় ঘুরিয়ে রাখতে চাওয়া একজন বাণিজ্যিক গ্রাহকের জন্য মূল আকর্ষণ এটিই: গাড়ির মূল্য কার্যকরী মূলধন থেকে বের না করেই অর্থায়ন করা যেতে পারে।
Corolla উদাহরণে 36 মাসের কিস্তি কত?
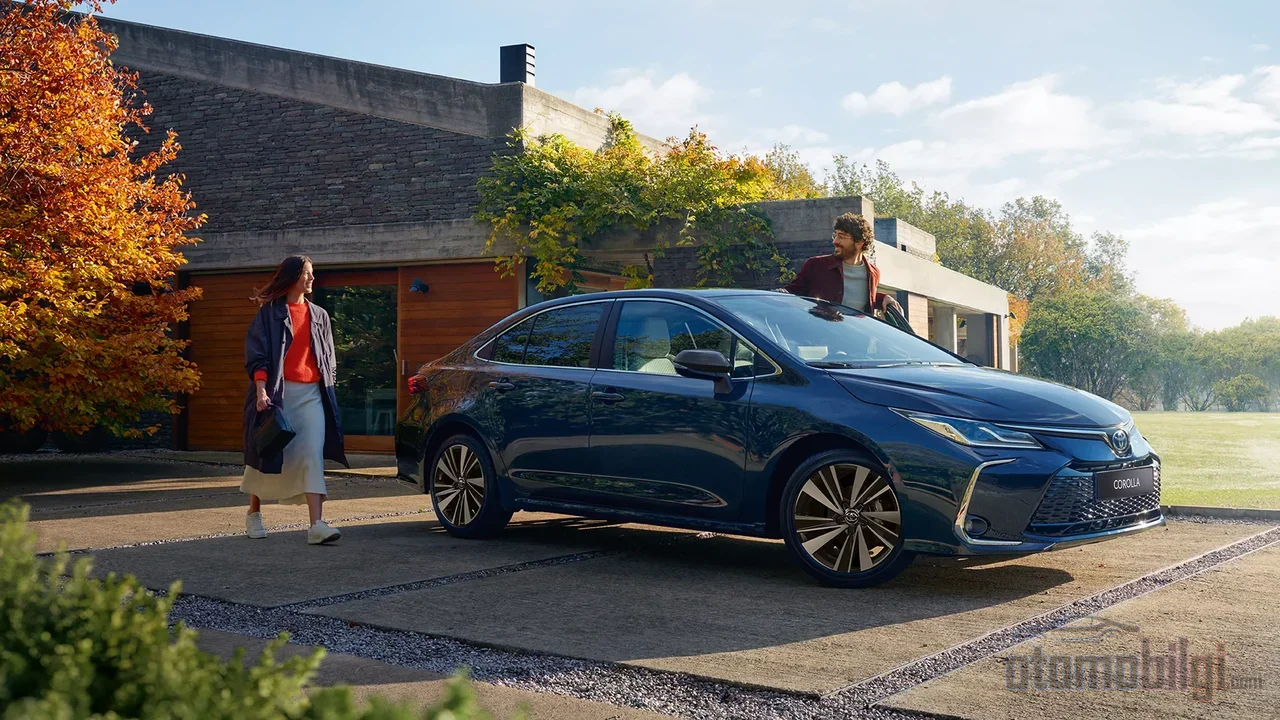
Toyota-র অফিসিয়াল লিজিং পৃষ্ঠায় প্রকাশিত পেমেন্ট টেবিল Corolla Sedan রেঞ্জের মাধ্যমে বাস্তব সংখ্যা প্রদান করে। KDV ছাড়া মূল্যের ভিত্তিতে, অপাক রঙের গাড়ির ক্ষেত্রে 1.5 Vision Plus Multidrive S সংস্করণে ১২ মাসের মেয়াদে মাসিক কিস্তি 164,396 টাকা, ২৪ মাসে 98,132 টাকা এবং ৩৬ মাসে 76,153 টাকা ধরা হয়েছে; ৩৬ মাসের মেয়াদের মোট পরিশোধের পরিমাণ 2,741,499 টাকার সমান।
| সংস্করণ (Corolla 1.5) | ৩৬ মাসের কিস্তি (KDV ছাড়া) | ৩৬ মাসের মোট |
|---|---|---|
| Vision Plus Multidrive S | 76,153 টাকা | 2,741,499 টাকা |
| Dream Multidrive S | 83,322 টাকা | 2,999,605 টাকা |
| Dream X-Pack | 88,167 টাকা | 3,174,001 টাকা |
| Flame X-Pack | 90,492 টাকা | 3,257,711 টাকা |
| Passion X-Pack | 101,925 টাকা | 3,669,284 টাকা |
টেবিলে দুটি বিষয় লক্ষ্য করা দরকার। প্রথমত, অঙ্কগুলো অপাক রঙের গাড়ির জন্য প্রযোজ্য; মেটালিক বা পার্ল রঙ নির্বাচন করলে মূল্য বেড়ে যায়। দ্বিতীয়ত, কিস্তিগুলো KDV ছাড়া উল্লেখ করা হয়েছে, তাই ব্যবসায়িক খরচ হিসাব করার সময় করগুলোও যোগ করতে হবে। উদাহরণ পরিশোধের পরিমাণগুলো ১-৩১ অক্টোবর 2026 তারিখগুলোর মধ্যে কার্যকর থাকবে বলে উল্লেখ করা হয়েছে; এই প্রসঙ্গে উল্লেখ করা উচিত যে প্রচারাভিযানের শর্তাবলী যেকোনো সময় পরিবর্তনের অধিকার ব্র্যান্ডের কাছে সংরক্ষিত।
অগ্রিম ছাড়া লিজিং এবং 0% সুদের ঋণের মধ্যে পার্থক্য কী?
Toyota একই সময়ে ঋণ চ্যানেলেও জোরালো প্রচারাভিযান চালাচ্ছে এবং ক্রেতার সামনে দুটি আলাদা পথ রয়েছে। 0% সুদের ঋণগুলো আকর্ষণীয় মনে হলেও সীমিত: Proace City Dream ও Passion X-Pack এবং Proace Cargo -এর জন্য 1,000,000 টাকা পরিমাণে, ৬ মাসের মেয়াদে 0% সুদ অপশন দেওয়া হচ্ছে; Cargo-তে প্রচারাভিযানটি শুধুমাত্র আইনি সত্তা গ্রাহকদের জন্য প্রযোজ্য। সংক্ষেপে, 0% সুদ স্বল্প মেয়াদ এবং নির্দিষ্ট পরিমাণের সীমার মধ্যে সীমাবদ্ধ।
Toyota Leasing অন্য একটি চাহিদা পূরণ করছে: ৩৬ মাস পর্যন্ত বর্ধিত মেয়াদ, 100% অর্থায়ন এবং সম্পূর্ণ মডেল পরিসর। তিন বছর ধরে যে নির্দিষ্ট কিস্তি পরিশোধ করবে এমন একটি ব্যবসার জন্য, যারা বাজেট পূর্বানুমেয় রাখতে চায়, লিজিং হলো ছয় মাসের 0% ঋণের চেয়ে বাস্তবসম্মত সমাধান। অন্যদিকে, 100% পর্যন্ত যানবাহন ঋণ প্রচারাভিযানগুলো সব মডেলে আইনি সত্তা এবং একক মালিকানাধীন প্রতিষ্ঠানের জন্য উন্মুক্ত; অর্থাৎ ব্যবসাগুলো দুটি চ্যানেলই বিবেচনা করতে পারে। পছন্দটি মেয়াদের প্রয়োজন এবং মোট খরচের সংবেদনশীলতার ভিত্তিতে গঠিত হবে।
ঋণ চ্যানেলের মূল্য-উর্ধ্ব সীমাবদ্ধতা কি লিজিংয়ের শূন্যতা পূরণ করছে?
Toyota-র ঋণ গণনার সরঞ্জামের টেবিলে যানবাহন ঋণে গাড়ির দামের ভিত্তিতে সুস্পষ্ট সীমাবদ্ধতা রয়েছে: 400,000 টাকা পর্যন্ত গাড়ির ক্ষেত্রে 70% হারে ৪৮ মাসের মেয়াদ প্রযোজ্য হতে পারে; 800,001-1,200,000 টাকার ক্ষেত্রে হার 30%-এ এবং মেয়াদ ২৪ মাসে নেমে আসে; 1,200,001-2,000,000 টাকার মধ্যে 20% হারে ১২ মাসের মেয়াদ থাকে। 2,000,001 টাকা বা তার বেশি মূল্যের গাড়িতে যানবাহন ঋণ পাওয়া যায় না এবং সর্বনিম্ন অগ্রিম 10,000 টাকা নির্ধারণ করা হয়েছে। বরাদ্দ ফি ঋণের পরিমাণের হাজারে পাঁচ ভাগ, BSMV সহ।
অক্টোবর 2026-এর দামের প্রেক্ষাপটে এই সীমাবদ্ধতার অর্থ স্পষ্ট হয়: Corolla Sedan-এর প্রচারমূলক দাম 1,965,000 টাকা, তালিকা মূল্য 2,545,500 টাকা; Proace City শুরু হচ্ছে 1,711,000 টাকা থেকে। ক্যাম্পেইনসহ Corolla ক্রেডিট চ্যানেলে সর্বোচ্চ সীমার ঠিক নিচে থাকে, কিন্তু তালিকা মূল্যের কাছাকাছি পরিশোধের ক্ষেত্রে পথ সংকুচিত হয়ে যায়; তালিকার ওপরের মডেলগুলোতে চ্যানেল সম্পূর্ণ বন্ধ হয়ে যায়। ১০০% ফাইন্যান্সিংয়ের প্রতিশ্রুতি নিয়ে আসা লিজিং ঠিক এই মূল্য পরিসরেই ক্রেতাকে বিকল্প দিচ্ছে। বাজারের উচ্চ মূল্যের অংশে ব্যাংকগুলোর ক্রেডিট চ্যানেল সরু হয়ে যাওয়াই আসলে ব্র্যান্ডগুলোকে এ ধরনের সহযোগিতার দিকে ঠেলে দেওয়ার মূল চালিকাশক্তি।
দীর্ঘ মেয়াদের মূল্য কী? মোট খরচ কতটা বেড়ে যায়?
কম কিস্তির স্বাচ্ছন্দ্য বিনামূল্যে নয়। সরকারি পরিশোধ তালিকায় Vision Plus সংস্করণের ১২ মাস মেয়াদে মোট পরিশোধ 1,972,755 টাকা হলেও ৩৬ মাস মেয়াদে এই অঙ্ক বেড়ে 2,741,499 টাকা হয়; পার্থক্য প্রায় 770 হাজার TL। মেয়াদ বাড়লে মাসিক বোঝা কমে, কিন্তু মোট পরিশোধিত অর্থ স্পষ্টভাবে বেড়ে যায়। এটি ফাইন্যান্সিংয়ের প্রকৃতি থেকে আসা একটি বাস্তবতা; ক্যাম্পেইনটি সুবিধাজনক হওয়া এবং অর্থনৈতিকভাবে সবচেয়ে সঠিক পছন্দ হওয়া এক কথা নয়।
লিজিং না ব্যাংক ক্রেডিট - এই প্রশ্নটিও এই হিসাবের অংশ। বাণিজ্যিক যান ও সরঞ্জাম বিনিয়োগে নগদ প্রবাহ সুরক্ষা এবং কর সুবিধা লিজিংকে এগিয়ে রাখলেও, প্রাইভেট গাড়ি কেনায় খরচ হিসেবে দেখানোর দিক থেকে কিছু ক্ষেত্রে ক্রেডিট বেশি সুবিধাজনক - এমন আলোচনা রয়েছে। Toyota Leasing প্রাইভেট ও হালকা বাণিজ্যিক যানকে একই প্রোগ্রামে একত্রিত করায়, সিদ্ধান্তটি প্রতিটি প্রতিষ্ঠানের জন্য আলাদাভাবে হিসাব করা প্রয়োজন। ত্রিশ বছর আগে এ ধরনের একটি প্রোগ্রাম আলোচনায় আসাই সম্ভব ছিল না; সুদের হার ও যানের দামের বর্তমান গতিপথই বিকল্প ফাইন্যান্সিং চ্যানেলগুলোকে কেন্দ্রে প্রতিষ্ঠিত করেছে।
প্রতিষ্ঠানের দৃষ্টিকোণ থেকে মূল্যায়ন
একটি বাণিজ্যিক প্রতিষ্ঠানের জন্য Toyota Leasing-এর আসল অবদান ব্যালেন্স শিটের দিকে। যান বিনিয়োগ নিজস্ব মূলধন ক্ষয় না করে অর্থায়িত হলে মূলধন মূল ব্যবসার ভেতরেই থাকে; নির্দিষ্ট কিস্তির কাঠামো মুদ্রাস্ফীতি ও বিনিময় হারের ওঠানামা দ্বারা নির্ধারিত একটি পরিবেশে বাজেট পরিকল্পনা সহজ করে। মালিকানা লিজিং কোম্পানির কাছে থাকা জামানতের প্রয়োজনীয়তাও কমায়। খাতের একজন প্রতিষ্ঠিত প্লেয়ারের সঙ্গে গড়ে ওঠা সহযোগিতা প্রোগ্রামের ধারাবাহিকতা সম্পর্কেও আস্থা দেয়; পক্ষটি 2025 সালের কার্যক্রম প্রতিবেদনে 59 বিলিয়ন TL ভলিউম নিয়ে খাতে শীর্ষ অবস্থান ধরে রেখেছে বলে উল্লেখ করা হয়েছে।
এর বিপরীতে চুক্তির শেষে যানের প্রতিষ্ঠানের সঙ্গে সম্পর্ক কীভাবে শেষ হবে, কিলোমিটার ও ব্যবহারের শর্তাবলি এবং মেয়াদ শেষে কেনার অপশনের শর্তগুলো আবেদনের আগে অবশ্যই স্পষ্ট করতে হবে এমন বিষয়। ঘোষণায় না থাকা এই বিবরণগুলোর জন্য ডিলারের কাছ থেকে সর্বশেষ চুক্তির শর্তাবলি চাওয়া যুক্তিসঙ্গত। ভুলে যাওয়া উচিত নয়: নমুনা পরিশোধগুলো শুধু অক্টোবর মাসের জন্য প্রযোজ্য এবং ব্র্যান্ড শর্ত পরিবর্তনের অধিকার সংরক্ষণ করে।
উপসংহার: নির্দিষ্ট কিস্তি না, ০% ক্রেডিট না, নাকি ধ্রুপদী ক্রেডিট?
পিঁয়াজবিহীন ও ১০০% ফাইন্যান্সিং কাঠামো নিয়ে Toyota Leasing বিশেষ করে 2 মিলিয়ন TL ছাড়িয়ে যাওয়া গাড়িতে, যেখানে ক্রেডিট চ্যানেল সরু হয়ে যায়, সত্যিকারের একটি বিকল্প দিচ্ছে। স্বল্প মেয়াদের বড় অঙ্কের কেনাকাটায় ০% সুদের ক্রেডিট এখনও তার আকর্ষণ ধরে রেখেছে; দীর্ঘ মেয়াদ, স্থির কিস্তি এবং পুরো পরিসর কভার করে এমন কাঠামো পছন্দ করা হলে leasing সামনে আসারই কথা। সিদ্ধান্ত নেবে ক্রেতার মেয়াদের প্রয়োজন, নগদ প্রবাহ পরিকল্পনা এবং কর অবস্থানের সমষ্টি। তবে একটি বাস্তবতা আছে: গাড়ির অর্থায়নে অগ্রিম অর্থের শর্ত নরম হওয়া এখন আর ব্যতিক্রম নয়, নিয়ম হয়ে যাচ্ছে।
সূত্র
- Toyota Leasing - কোম্পানির জন্য Leasing-এর মাধ্যমে গাড়ি ক্রয়
- ক্যাম্পেইন পণ্যের বিস্তারিত | Toyota - Yapı Kredi Leasing
- 100% পর্যন্ত ক্রেডিট সুবিধা - Toyota
- Toyota হালকা বাণিজ্যিক মডেলগুলোতে ১০০% পর্যন্ত ক্রেডিট সুযোগ
- গাড়ির ঋণ গণনা 2026 - Toyota
- নতুন গাড়ির ক্যাম্পেইন 2026 অক্টোবর - Toyota
- Corolla - অক্টোবর 2026 ক্যাম্পেইন - Toyota
- বাণিজ্যিক যানবাহন ক্যাম্পেইন অক্টোবর 2026 - Toyota Professional
- লিজিং | সহযোগী প্রতিষ্ঠান - Yapı Kredi
- Yapı Kredi Finansal Kiralama A.O. 31/12/2025 কার্যক্রম প্রতিবেদন
- Leasing না কি ব্যাংক ঋণ - তুলনামূলক ব্যয় বিশ্লেষণ