Toyota bietet Fahrzeuge mit 36 Monaten festen Raten ohne Anzahlung an
Diese Seite teilen
Toyota bietet mit dem Programm Toyota Leasing , das in Zusammenarbeit mit der Yapı Kredi Leasing in der Türkei umgesetzt wurde, die Möglichkeit, den gesamten Fahrzeugpreis ohne Anzahlung zu finanzieren. Das Modell mit festen Raten über 12, 24 und 36 Monate umfasst die komplette Palette an Pkw und leichten Nutzfahrzeugen und zielt insbesondere darauf ab, den Cashflow von Unternehmen mit Steuerregister zu schützen. In diesem Artikel untersuchen wir die Konditionen des Programms, Beispielraten und die Unterschiede zu aktuellen Kreditkampagnen.
Die wichtigsten Punkte
- Finanzierung bis zu 100%, keine Anzahlung; Laufzeit 12, 24 oder 36 Monate mit festen Raten
- Pkw und leichte Nutzfahrzeuge alle Toyota Modelle im Umfang enthalten
- Corolla bei 36 Monaten Laufzeit ohne MwSt. 76.153 TL bis 101.925 TL monatliche Rate
- Beispielzahlbeträge 1.-31. Oktober 2026 gültig
- Im Kreditkanal wird die Finanzierung bei Fahrzeugen über 2 Millionen TL abgelehnt; Leasing schließt diese Lücke
Was ist Toyota Leasing und unter welchen Konditionen funktioniert es?
Toyota Leasing ist ein Finanzierungsmodell, das im Rahmen der Partnerschaft zwischen Toyota und der Yapı Kredi Finansal Kiralama angeboten wird. Im Programm, das mit der auf der offiziellen Seite veröffentlichten Tabelle zum Stand vom 15. Oktober 2026 angekündigt wurde, kann der gesamte Fahrzeugpreis finanziert werden; eine klassische Kaufoption oder die übliche Anzahlung bei Händlerkrediten gibt es hier also nicht. Die Raten werden mit festem Betrag festgelegt, und die Laufzeitoptionen lauten 12, 24 und 36 Monate .
Auch der Umfang des Programms ist breit gefasst: Die gesamte Palette an Pkw und leichten Nutzfahrzeugen von Toyota kann über Leasing erworben werden. In der Ankündigung wird außerdem hervorgehoben, dass Leasing den Kreditrahmen bei der Bank nicht beeinflusst . Für jemanden, der diesen Markt seit über dreißig Jahren beobachtet, ist es nicht schwer, das Gewicht dieses Satzes zu erkennen: Früher war Leasing weitgehend das Gebiet gewerblicher Flottenkunden, jetzt versuchen die Marken, diesen Kanal bis zum Privatkunden auszubauen.
Wer kann davon profitieren?
Vom Programm können natürliche und juristische Personen mit Steuerregister profitieren. Das heißt, sowohl ein Handwerker mit Einzelunternehmen als auch der Inhaber einer GmbH können zu denselben Konditionen einen Antrag stellen. Die Kreditkampagne mit bis zu 100% Finanzierung bei leichten Nutzfahrzeugmodellen umfasst hingegen auch Privatkunden; daher muss der Umfang je nach Fahrzeug und Kanal einzeln geprüft werden.
Wem gehört das Eigentum beim Leasing?
Bei der Finanzierung liegt das Eigentum am Fahrzeug während der Vertragsdauer beim Leasingunternehmen. Die praktische Folge davon ist, dass der Sicherheitenbedarf gering gehalten wird und das Eigenkapital des Unternehmens nicht in die Fahrzeuginvestition gebunden wird. Für einen gewerblichen Kunden, der das Geld im Geschäft und nicht im Fahrzeug halten will, liegt genau darin der eigentliche Reiz: Der Fahrzeugpreis kann finanziert werden, ohne dass Betriebskapital abfließt.
Wie hoch sind die 36-Monats-Raten am Beispiel des Corolla?
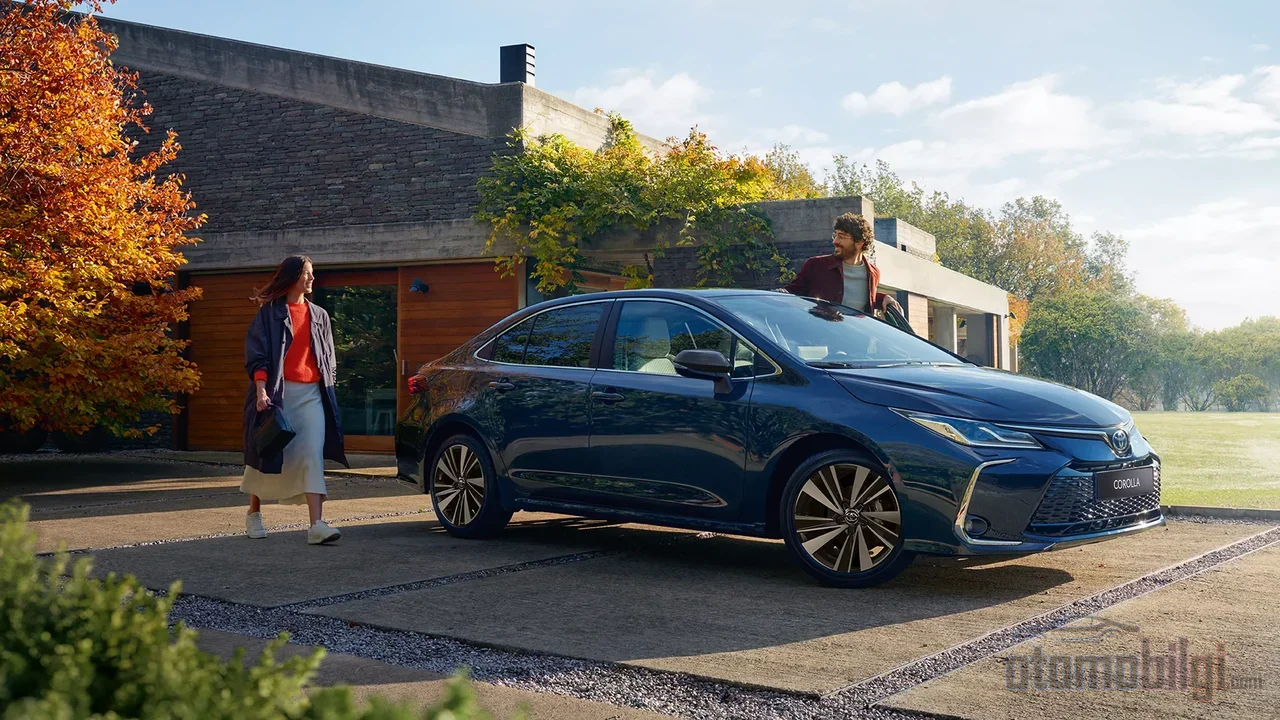
Die auf der offiziellen Leasingseite von Toyota veröffentlichte Zahlungstabelle liefert konkrete Zahlen anhand der Corolla Limousinen-Palette. Ohne MwSt., ausgehend von Fahrzeugen in Unlackierung, beträgt die Rate bei der Version 1.5 Vision Plus Multidrive S bei 12 Monaten Laufzeit 164.396 TL, bei 24 Monaten 98.132 TL und bei 36 Monaten 76.153 TL monatliche Rate vorgesehen; bei einer Laufzeit von 36 Monaten entspricht die Gesamtrückzahlung 2.741.499 ₺.
| Version (Corolla 1.5) | 36 Monatsrate (zzgl. MwSt.) | 36 Monate gesamt |
|---|---|---|
| Vision Plus Multidrive S | 76.153 ₺ | 2.741.499 ₺ |
| Dream Multidrive S | 83.322 ₺ | 2.999.605 ₺ |
| Dream X-Pack | 88.167 ₺ | 3.174.001 ₺ |
| Flame X-Pack | 90.492 ₺ | 3.257.711 ₺ |
| Passion X-Pack | 101.925 ₺ | 3.669.284 ₺ |
In der Tabelle gibt es zwei Punkte zu beachten. Erstens beziehen sich die Zahlen auf Fahrzeuge in opaken Farben; die Wahl einer metallischen oder Perleffekt-Farbe treibt den Betrag nach oben. Zweitens sind die Raten ohne MwSt. angegeben, daher müssen bei der Berechnung der Betriebskosten auch die Steuern eingerechnet werden. Die Beispielzahlungsbeträge sind vom 1. bis 31. Oktober 2026 gültig; in diesem Zusammenhang ist auch anzumerken, dass sich die Marke das Recht vorbehält, die Konditionen der Kampagne jederzeit zu ändern.
Was ist der Unterschied zwischen Leasing ohne Anzahlung und zinsfreiem Kredit?
Toyota führt im selben Zeitraum auch über den Kreditkanal aggressive Kampagnen durch, und vor dem Käufer stehen zwei verschiedene Türen offen. Zinsfreie Kredite sehen zwar attraktiv aus, sind aber begrenzt: Proace City mit Dream und Passion X-Pack sowie Proace Cargo für wird eine zinsfreie Option über 1.000.000 ₺ bei einer Laufzeit von 6 Monaten angeboten; die Kampagne beim Cargo ist nur für Geschäftskunden verfügbar. Kurz gesagt ist der 0%-Zins an kurze Laufzeiten und bestimmte Betragsgrenzen gebunden.
Toyota Leasing hingegen antwortet auf einen anderen Bedarf: Laufzeiten bis zu 36 Monaten, 100% Finanzierung und das gesamte Modellprogramm. Für ein Unternehmen, das mit einer festen Rate über drei Jahre sein Budget planbar halten möchte, ist Leasing die realistischere Lösung als ein zinsfreier Kredit mit sechs Monaten Laufzeit. Andererseits sind auch Fahrzeugkreditkampagnen mit bis zu 100% Finanzierung für alle Modelle für Geschäfts- und Einzelunternehmen geöffnet; Unternehmen können also beide Kanäle nutzen. Die Entscheidung wird sich nach dem Laufzeitbedarf und der Sensibilität gegenüber den Gesamtkosten richten.
Füllt die Preisobergrenze im Kreditkanal die Lücke des Leasings?
Die Tabelle im Kreditrechner von Toyota enthält bei Fahrzeugkrediten deutliche Einschränkungen je nach Fahrzeugpreis: Bei Fahrzeugen bis 400.000 TL ist eine Finanzierung von 70% bei 48 Monaten Laufzeit möglich; im Bereich 800.001-1.200.000 TL sinkt der Satz auf 30% und die Laufzeit auf 24 Monate; im Bereich 1.200.001-2.000.000 TL bleiben 20% bei 12 Monaten Laufzeit. Bei Fahrzeugen ab 2.000.001 TL kann kein Fahrzeugkredit genutzt werden und die Mindestanzahlung wurde auf 10.000 TL festgelegt. Die Bereitstellungsgebühr beträgt fünf Promille des Kreditbetrags zzgl. BSMV.
Im Kontext der Preise von Oktober 2026 wird die Bedeutung dieser Einschränkung deutlich: Der Kampagnenpreis des Corolla Sedan beträgt 1.965.000 TL, Listenpreis 2.545.500 TL; der Proace City beginnt hingegen bei 1.711.000 TL. Die Aktions-Corolla bleibt im Kreditkanal knapp unter der obersten Grenze, doch wenn eine Zahlung nahe am Listenpreis ansteht, wird es eng; bei Modellen über der Liste schließt sich der Kanal vollständig. Das Leasing mit einem 100%-Finanzierungsversprechen bietet genau in dieser Preislage dem Käufer eine Alternative. Dass der Kreditkanal der Banken im hohen Preissegment des Marktes schmaler wird, ist ohnehin der eigentliche Antrieb, der die Marken zu solchen Kooperationen drängt.
Der Preis für die lange Laufzeit: Wie stark steigt die Gesamtkosten?
Der Komfort der niedrigen Rate ist nicht kostenlos. Laut offizieller Zahlungstabelle beträgt die Gesamtrückzahlung der Version Vision Plus bei einer Laufzeit von 12 Monaten ₺1.972.755, bei einer Laufzeit von 36 Monaten steigt dieser Betrag auf ₺2.741.499; die Differenz beträgt rund 770.000 TL. Je länger die Laufzeit, desto leichter die monatliche Belastung, aber der insgesamt gezahlte Betrag steigt deutlich. Das ist eine Tatsache, die aus der Natur der Finanzierung resultiert; eine vorteilhafte Kampagne und die wirtschaftlich beste Wahl sind nicht dasselbe.
Auch die Frage Leasing oder Bankkredit gehört zu dieser Rechnung. Bei Investitionen in Nutzfahrzeuge und Ausrüstung sprechen Erhalt der Liquidität und Steuervorteile für Leasing, während bei Pkw-Käufen diskutiert wird, dass der Kredit in manchen Fällen hinsichtlich der Absetzbarkeit günstiger ist. Dass Toyota Leasing Pkw und leichte Nutzfahrzeuge in einem Programm vereint, erfordert, dass die Entscheidung für jedes Unternehmen separat kalkuliert wird. Vor dreißig Jahren wäre ein solches Programm ohnehin nicht einmal zur Debatte gestanden; der heutige Verlauf von Zinsen und Fahrzeugpreisen hat alternative Finanzierungskanäle ins Zentrum gerückt.
Bewertung aus Unternehmensperspektive
Für einen gewerblichen Betrieb liegt der eigentliche Beitrag von Toyota Leasing auf der Bilanzseite. Wird die Fahrzeuginvestition ohne Eigenkapitalverzehr finanziert, bleibt das Kapital im Kerngeschäft; die Struktur mit festen Raten erleichtert die Budgetplanung in einem Umfeld, das von Inflation und Kursschwankungen bestimmt wird. Dass das Eigentum beim Leasingunternehmen verbleibt, verringert auch den Sicherheitenbedarf. Die Kooperation mit einem etablierten Player der Branche schafft auch Vertrauen in die Kontinuität des Programms; im Tätigkeitsbericht 2025 wird angegeben, dass die Partei mit einem Volumen von 59 Milliarden TL die Marktführung fortsetzte.
Demgegenüber sind die Punkte, wie sich das Verhältnis des Fahrzeugs zum Unternehmen am Vertragsende gestalten wird, die Kilometer- und Nutzungsbedingungen sowie die Konditionen der Kaufoption am Ende der Laufzeit, Fragen, die vor der Antragstellung zwingend geklärt werden müssen. Für diese in der Ankündigung nicht enthaltenen Details empfiehlt es sich, beim Händler die aktuellen Vertragsbedingungen anzufordern. Folgendes sollte man nicht vergessen: Die Beispielzahlungen gelten nur für den Oktober und das Unternehmen behält sich das Recht vor, die Bedingungen zu ändern.
Fazit: Feste Raten, 0%-Kredit oder klassischer Kredit?
Toyota Leasing bietet mit seinem leasingfähigen Modell ohne Anzahlung und mit 100% Finanzierung besonders bei Fahrzeugen, die die 2-Millionen-TL-Grenze überschreiten, dort eine echte Alternative, wo sich der Kreditkanal verengt. Bei kurzfristigen Käufen mit hohen Beträgen behält der zinsfreie Kredit (0%) weiterhin seine Anziehungskraft; wenn längere Laufzeit, feste Raten und eine Struktur, die das gesamte Modellprogramm abdeckt, bevorzugt werden, ist Leasing das Modell, das auf den Tisch kommen sollte. Die Entscheidung trifft der Käufer anhand der Gesamtabwägung von Laufzeitbedarf, Cashflow-Planung und Steuer situation. Aber eine Tatsache steht fest: Die Aufweichung der Anzahlungspflicht bei der Fahrzeugfinanzierung ist keine Ausnahme mehr, sondern ist zur Regel geworden.
Quellen
- Toyota Leasing - Fahrzeugkauf per Leasing für Unternehmen
- Aktionsprodukte im Detail | Toyota - Yapı Kredi Leasing
- Finanzierung bis zu 100 - Toyota
- Finanzierung bis zu 100% bei Toyota Leichtnutzfahrzeug-Modellen
- Autokreditberechnung 2026 - Toyota
- Neuwagen-Aktionen Oktober 2026 - Toyota
- Corolla - Oktober 2026 Aktion - Toyota
- Nutzfahrzeug-Aktionen Oktober 2026 - Toyota Professional
- Leasing | Beteiligungen - Yapı Kredi
- Yapı Kredi Leasing A.G. Tätigkeitsbericht 31/12/2025
- Leasing oder Bankkredit - Vergleichende Kostenanalyse