Toyota Menawarkan Kendaraan dengan Cicilan Tetap 36 Bulan Tanpa Uang Muka
Bagikan Halaman Ini
Toyota menawarkan kesempatan membiayai seluruh harga kendaraan tanpa uang muka melalui program Toyota Leasing yang dijalankannya di Türkiye bekerja sama dengan Yapı Kredi Leasing. Model dengan cicilan tetap 12, 24, dan 36 bulan ini mencakup seluruh jajaran penumpang dan niaga ringan, serta bertujuan melindungi arus kas usaha yang memiliki papan pajak. Dalam artikel ini kita mengulas syarat programnya, contoh cicilannya, serta perbedaannya dari kampanye kredit yang ada.
Sorotan Utama
- Pembiayaan hingga 100%, tanpa uang muka; jangka waktu 12, 24, atau 36 bulan dengan cicilan tetap
- Seluruh model Toyota penumpang dan niaga ringan termasuk dalam cakupan
- Corolla dengan cicilan bulanan antara Rp1,5-2 miliar setara ₺76.153-₺101.925 tanpa PPN untuk tenor 36 bulan
- Contoh jumlah pembayaran berlaku antara 1-31 Oktober 2026
- Di jalur kredit, pembiayaan ditutup untuk kendaraan di atas 2 juta TL; leasing mengisi celah tersebut
Apa itu Toyota Leasing dan bagaimana syarat-syaratnya?
Toyota Leasing adalah model pembiayaan sewa yang ditawarkan dalam kerja sama yang dibangun Toyota Türkiye dengan Yapı Kredi Finansal Kiralama. Dalam program yang diumumkan melalui tabel yang dipublikasikan di halaman resminya per 15 Oktober 2026, seluruh harga kendaraan dapat dibiayai; artinya, opsi penyewa klasik maupun uang muka yang lazim pada kredit dealer tidak berlaku di sini. Cicilan ditetapkan dengan jumlah tetap dan pilihan tenornya adalah 12, 24, dan 36 bulan.
Cakupan programnya juga dibuat luas: Seluruh jajaran kendaraan penumpang dan niaga ringan Toyota dapat dibeli melalui leasing. Dalam pengumumannya juga ditekankan bahwa leasing tidak memengaruhi limit kredit di bank. Bagi seseorang yang sudah lebih dari tiga dekade mengamati pasar ini, tidak sulit menghargai bobot kalimat tersebut; dulu leasing sebagian besar adalah wilayah pelanggan armada komersial, kini para merek berusaha memperluas saluran ini hingga ke pembeli perorangan.
Siapa yang dapat memanfaatkannya?
Orang pribadi dan badan hukum yang memiliki papan pajak dapat memanfaatkan program ini. Artinya, pedagang pemilik usaha perorangan maupun pemilik perseroan terbatas dapat mendaftar dengan syarat yang sama. Sementara kampanye kredit hingga 100% pada model niaga ringan juga mencakup pelanggan perorangan; oleh karena itu, cakupannya perlu diperiksa satu per satu sesuai kendaraan dan salurannya.
Siapa yang memegang kepemilikan dalam leasing?
Dalam pembiayaan sewa, kepemilikan kendaraan selama masa kontrak berada di perusahaan penyewaan. Konsekuensi praktisnya adalah kebutuhan agunan yang dibuat rendah dan ekuitas perusahaan tidak terikat pada investasi kendaraan. Inilah daya tarik utama bagi pelanggan komersial yang ingin menyimpan dananya bukan pada kendaraan, melainkan pada perputaran usahanya: harga kendaraan dapat dibiayai tanpa mengeluarkan modal kerja perusahaan.
Berapa cicilan 36 bulan dengan contoh Corolla?
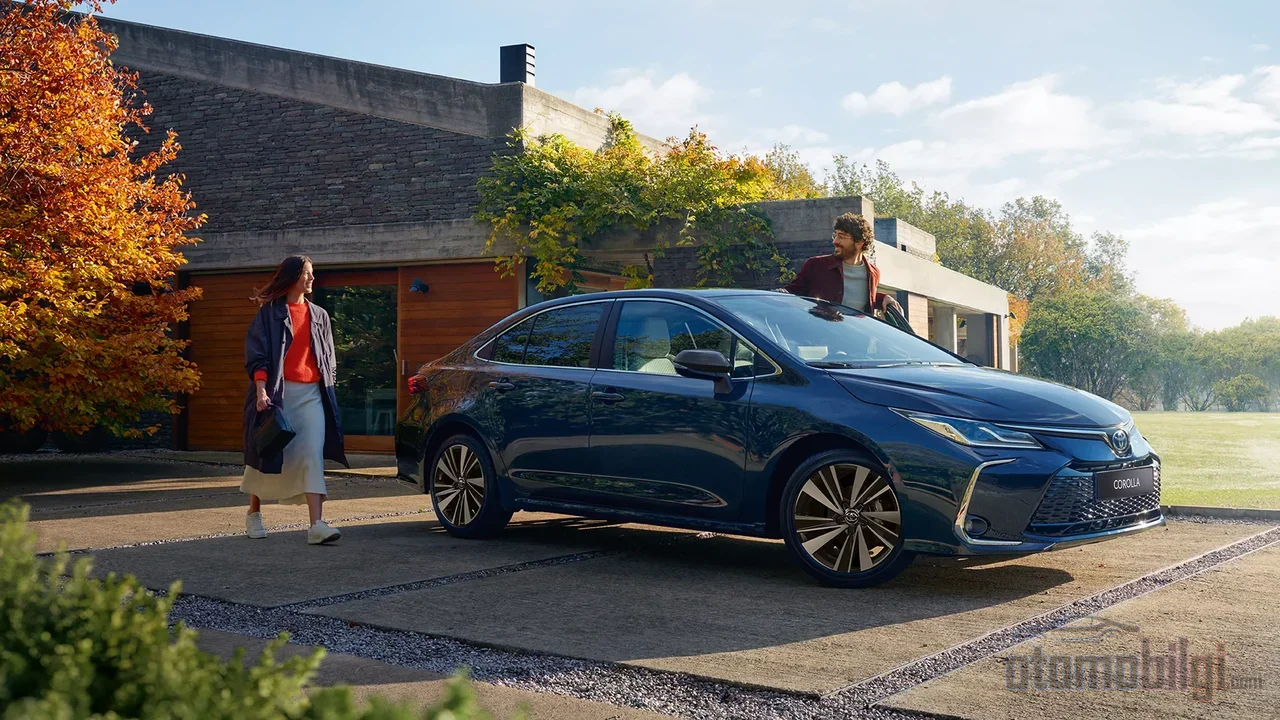
Tabel pembayaran yang dipublikasikan di halaman leasing resmi Toyota memberikan angka konkret berdasarkan jajaran Corolla Sedan. Dengan harga di luar PPN dan berdasarkan kendaraan berwarna solid, versi 1.5 Vision Plus Multidrive S diproyeksikan dengan cicilan 12 bulan sebesar Rp164.396, 24 bulan sebesar Rp98.132, dan 36 bulan sebesar Rp76.153 per bulan; Total pelunasan untuk tenor 36 bulan setara dengan Rp2.741.499.
| Versi (Corolla 1.5) | Cicilan 36 Bulan (di luar PPN) | Total 36 Bulan |
|---|---|---|
| Vision Plus Multidrive S | Rp76.153 | Rp2.741.499 |
| Dream Multidrive S | Rp83.322 | Rp2.999.605 |
| Dream X-Pack | Rp88.167 | Rp3.174.001 |
| Flame X-Pack | Rp90.492 | Rp3.257.711 |
| Passion X-Pack | Rp101.925 | Rp3.669.284 |
Ada dua hal yang perlu diperhatikan dalam tabel ini. Pertama, angka-angka tersebut berlaku untuk kendaraan berwarna solid; pemilihan warna metalik atau pearl akan menaikkan jumlahnya. Kedua, cicilan tercantum di luar PPN, sehingga perlu menambahkan pajak saat menghitung biaya operasional usaha. Disebutkan bahwa contoh jumlah pembayaran berlaku antara 1–31 Oktober 2026; dalam konteks ini juga perlu dicatat bahwa merek berhak mengubah syarat kampanya kapan saja.
Apa perbedaan antara pembiayaan tanpa uang muka dan kredit berbunga 0%?
Toyota juga menjalankan kampanye agresif di jalur kredit pada periode yang sama, dan pembeli dihadapkan pada dua pilihan berbeda. Kredit berbunga 0% memang terlihat menarik, tetapi terbatas: Untuk Proace City Dream dan Passion X-Pack serta Proace Cargo tersedia opsi bunga 0% dengan tenor 6 bulan sebesar Rp1.000.000; kampanye pada Cargo hanya terbuka untuk pelanggan badan usaha. Singkatnya, bunga 0% hanya terbatas pada tenor pendek dan batas jumlah tertentu.
Sementara Toyota Leasing menjawab kebutuhan yang berbeda: tenor hingga 36 bulan, pembiayaan 100%, dan seluruh jajaran model. Bagi sebuah usaha yang ingin menjaga anggarannya tetap terprediksi dengan cicilan tetap selama tiga tahun, leasing merupakan solusi yang lebih realistis dibanding kredit 0% enam bulan. Di sisi lain, kampanye kredit kendaraan hingga 100% juga terbuka untuk badan usaha dan perorangan pada semua model; sehingga pelaku usaha dapat memanfaatkan kedua jalur tersebut. Pilihan akan terbentuk berdasarkan kebutuhan tenor dan kepekaan terhadap total biaya.
Apakah batas plafon pada jalur kredit mengisi celah dari leasing?
Tabel pada alat simulasi kredit Toyota memuat batasan yang jelas untuk kredit kendaraan sesuai harga mobil: Untuk kendaraan hingga Rp400.000, tingkat pembiayaan 70% dengan tenor hingga 48 bulan dapat diterapkan; pada rentang Rp800.001–1.200.000, tingkatnya turun ke 30% dengan tenor 24 bulan; Pada rentang Rp1.200.001-2.000.000, tingkatnya 20% dengan tenor 12 bulan. Untuk kendaraan berharga Rp2.000.001 ke atas, kredit kendaraan tidak tersedia dan uang muka minimum ditetapkan sebesar Rp10.000. Biaya provisi sebesar 0,5% dari jumlah kredit, tidak termasuk PBB-KB.
Dalam konteks harga Oktober 2026, makna dari batasan ini menjadi jelas: Harga kampanye Corolla Sedan adalah Rp1.965.000, harga daftar Rp2.545.500; sementara Proace City dimulai dari Rp1.711.000. Corolla dengan harga kampanye tetap berada tepat di bawah rentang teratas di jalur kredit, tetapi jika pembayarannya mendekati harga daftar, pintu itu menyempit; dan pada model di atas harga daftar, jalur tersebut tertutup sepenuhnya. Leasing yang hadir dengan janji pendanaan 100% justru menawarkan alternatif kepada pembeli di zona harga ini. Menipisnya jalur kredit perbankan pada segmen harga tinggi di pasar itulah yang sebenarnya menjadi dinamo yang mendorong merek-merek menuju kerja sama seperti ini.
Harga dari tenor yang panjang: berapa besar kenaikan total biayanya?
Kenyamanan cicilan rendah bukanlah sesuatu yang gratis. Dalam tabel pembayaran resmi, total pembayaran kembali versi Vision Plus dengan tenor 12 bulan adalah Rp setara ₺1.972.755, sementara dengan tenor 36 bulan jumlah ini naik menjadi ₺2.741.499; selisihnya sekitar 770 ribu TL. Semakin panjang tenor, beban bulanan menjadi lebih ringan tetapi total uang yang dibayarkan meningkat secara signifikan. Ini adalah kenyataan yang bersumber dari sifat pendanaan itu sendiri; menjadi unggul dalam kampanye bukanlah hal yang sama dengan menjadi pilihan yang paling benar secara ekonomis.
Pertanyaan leasing atau kredit bank juga merupakan bagian dari perhitungan ini. Pada investasi kendaraan komersial dan peralatan, perlindungan arus kas dan keuntungan pajak mengunggulkan leasing, sementara pada pembelian kendaraan penumpang, dari segi pencatatan biaya, kredit dinilai lebih menguntungkan dalam beberapa kasus. Penggabungan kendaraan penumpang dan komersial ringan dalam satu program oleh Toyota Leasing mengharuskan keputusan dihitung secara terpisah untuk setiap usaha. Tiga puluh tahun lalu, kemunculan program semacam ini saja sudah tidak mungkin; perjalanan suku bunga dan harga kendaraan saat inilah yang menempatkan jalur pendanaan alternatif di pusat perhatian.
Penilaian dari perspektif usaha
Bagi sebuah usaha komersial, kontribusi utama Toyota Leasing terletak pada sisi neraca. Ketika investasi kendaraan didanai tanpa menggerus ekuitas, modal tetap berada di dalam bisnis inti; struktur dengan cicilan tetap memudahkan perencanaan anggaran di tengah lingkungan yang ditentukan oleh inflasi dan fluktuasi nilai tukar. Kepemilikan yang tetap berada di perusahaan penyewaan juga mengurangi kebutuhan jaminan. Kerja sama yang dijalin dengan pemain mapan di industri ini juga memberikan keyakinan mengenai keberlanjutan program; disebutkan bahwa pihak tersebut mempertahankan kepemimpinan sektor dengan volume 59 miliar TL dalam laporan kegiatan 2025.
Sebaliknya, bagaimana hubungan kendaraan dengan usaha akan berakhir di akhir kontrak, ketentuan jarak tempuh dan penggunaan, serta syarat opsi pembelian di akhir periode adalah poin-poin yang wajib diperjelas sebelum mengajukan permohonan. Untuk rincian yang tidak tercantum dalam pengumuman ini, sebaiknya meminta ketentuan kontrak terkini kepada dealer. Hal yang perlu diingat adalah: contoh pembayaran hanya berlaku untuk bulan Oktober dan merek berhak mengubah ketentuan.
Kesimpulan: Cicilan tetap, kredit 0%, atau kredit konvensional?
Toyota Leasing, dengan struktur tanpa uang muka dan pendanaan 100%, menawarkan alternatif yang nyata terutama pada kendaraan yang melampaui kisaran 2 juta TL, di titik ketika jalur kredit menyempit. Pada pembelian bervolume besar berjangka pendek, kredit berbunga 0% masih mempertahankan daya tariknya; tenor panjang, cicilan tetap dan struktur yang mencakup seluruh jangkauan produk lebih diutamakan, maka leasing layak dibahas sebagai salah satu opsi. Keputusan akan ditentukan oleh total dari kebutuhan tenor pembeli, rencana arus kas dan posisi pajaknya. Tapi ada satu fakta yang nyata: pelunasan syarat uang muka dalam pembiayaan kendaraan kini bukan lagi pengecualian, melainkan sudah menjadi aturan.
Sumber
- Toyota Leasing - Pembelian Kendaraan dengan Leasing untuk Perusahaan
- Detail Produk Berkampanya | Toyota - Yapı Kredi Leasing
- Fasilitas Kredit hingga 100 - Toyota
- Fasilitas Kredit hingga 100% pada Model Kendaraan Niaga Ringan Toyota
- Kalkulasi Kredit Kendaraan 2026 - Toyota
- Kampanye Mobil Baru Oktober 2026 - Toyota
- Corolla - Kampanye Oktober 2026 - Toyota
- Kampanye Kendaraan Niaga Oktober 2026 - Toyota Professional
- Leasing | Perusahaan Anak - Yapı Kredi
- Laporan Kegiatan Yapı Kredi Finansal Kiralama A.O. 31/12/2025
- Analisis Biaya Komparatif: Leasing atau Kredit Bank