Toyota oferuje pojazdy w 36 równych ratach bez wpłaty własnej
Udostępnij tę stronę
Toyota, we współpracy z Yapı Kredi Leasing w Turcji uruchomiła program Toyota Leasing, który umożliwia sfinansowanie całej wartości pojazdu bez wpłaty własnej. Model działa w oparciu o stałe raty w okresach 12, 24 i 36 miesięcy, obejmuje całą gamę samochodów osobowych i lekkich dostawczych, a jego celem jest szczególnie ochrona przepływów pieniężnych firm posiadających kartę podatkową. W tym artykule przyglądamy się warunkom programu, przykładowym ratom oraz różnicom względem dostępnych kampanii kredytowych.
Najważniejsze informacje
- Finansowanie do 100%, bez wpłaty własnej; okres 12, 24 lub 36 miesięcy ze stałą ratą
- W ramach programu wszystkie modele Toyoty osobowe i lekkie dostawcze
- Corolla: miesięczne raty od 76 153 do 101 925 ₺ bez VAT przy okresie 36 miesięcy
- Przykładowe kwoty płatności ważne w okresie 1-31 października 2026
- W kanale kredytowym finansowanie wygasa dla pojazdów powyżej 2 mln TL; leasing wypełnia tę lukę
Czym jest Toyota Leasing i na jakich warunkach działa?
Toyota Leasing to model finansowania operacyjnego oferowany w ramach współpracy Toyoty Türkiye z Yapı Kredi Finansal Kiralama. Program, ogłoszony tabelą opublikowaną na oficjalnej stronie stan na 15 października 2026 roku, umożliwia sfinansowanie całej wartości pojazdu; co oznacza, że nie obowiązuje tu klasyczna opcja wykupu ani typowa dla kredytu dealerskiego wpłata własna. Raty ustalane są w stałej kwocie, a opcje okresu finansowania obejmują 12, 24 i 36 miesięcy.
Zakres programu został również szeroko pomyślany: cała gama osobowych i lekkich dostawczych pojazdów Toyoty jest dostępna w leasingu. W ogłoszeniu podkreśla się ponadto, że leasing nie wpływa na limit kredytowy w banku. Dla kogoś, kto obserwuje ten rynek od ponad trzydziestu lat, nie trudno docenić wagę tego zdania; kiedyś leasing był w dużej mierze domeną komercyjnych klientów flotowych, teraz marki starają się rozszerzyć ten kanał aż na zwykłego klienta indywidualnego.
Kto może skorzystać?
Z programu mogą korzystać osoby fizyczne i prawne posiadające kartę podatkową. Czyli zarówno rzemieślnik prowadzący jednoosobową działalność, jak i właściciel spółki z o.o. mogą składać wniosek na tych samych warunkach. Kampania kredytowa z finansowaniem do 100% w modelach lekkich dostawczych obejmuje natomiast także klientów indywidualnych; dlatego zakres trzeba sprawdzać oddzielnie dla każdego pojazdu i kanału.
Kto zachowuje własność w leasingu?
W leasingu operacyjnym własność pojazdu przez cały czas trwania umowy pozostaje przy spółce leasingowej. Praktycznym skutkiem jest niski wymóg zabezpieczeń oraz fakt, że kapitał własny przedsiębiorstwa nie jest wiązany z inwestycją w pojazd. Dla klienta biznesowego, który chce utrzymać gotówkę w obrocie, a nie w pojeździe, to właśnie leży główny urok: wartość pojazdu może być sfinansowana bez angażowania kapitału obrotowego.
Ile wynoszą raty na 36 miesięcy na przykładzie Corolli?
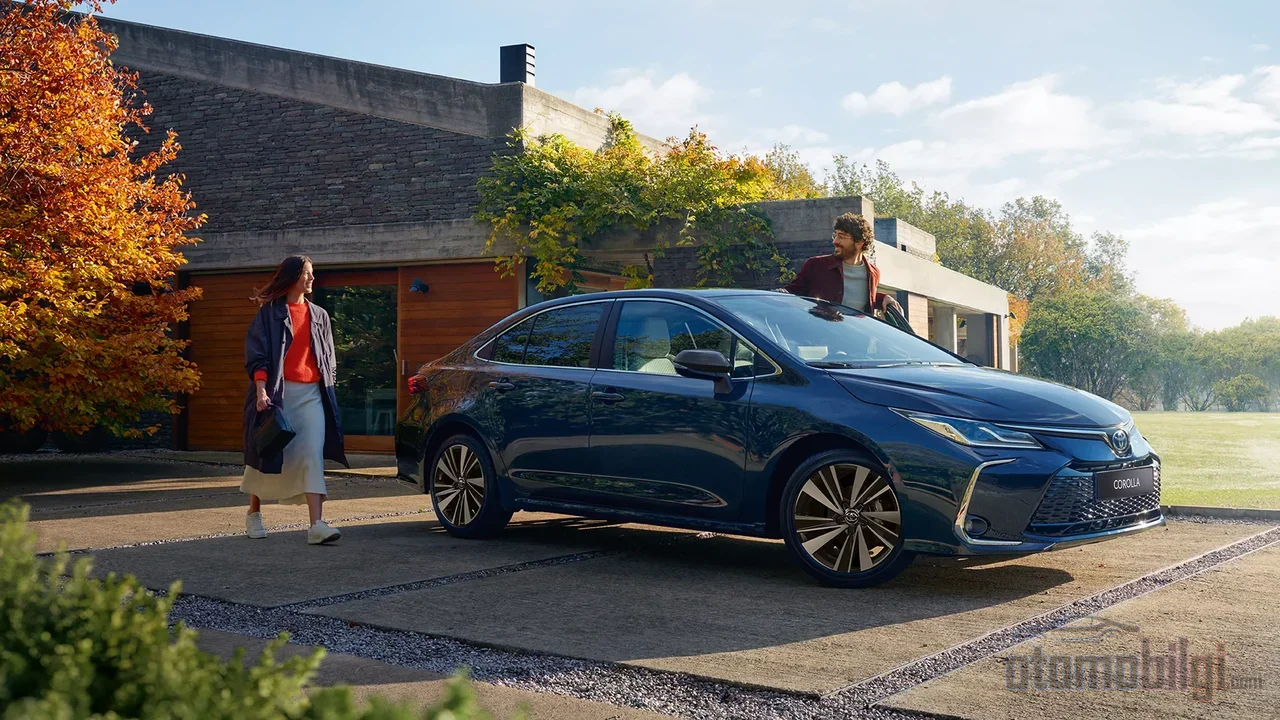
Tabela płatności opublikowana na oficjalnej stronie leasingowej Toyoty podaje konkretne kwoty dla gamy Corolla Sedan. Przy kwotach bez VAT, bazując na pojazdach w kolorach zwykłych, w wersji 1.5 Vision Plus Multidrive S przewidziano raty w ramach 12 miesięcy w wysokości 164.396 ₺, przy 24 miesiącach 98.132 ₺, a przy 36 miesiącach 76.153 ₺ miesięcznie; Całkowita spłata przy okresie 36 miesięcy wynosi 2.741.499 ₺.
| Wersja (Corolla 1.5) | Rata 36 miesięcy (bez VAT) | Suma za 36 miesięcy |
|---|---|---|
| Vision Plus Multidrive S | 76.153 ₺ | 2.741.499 ₺ |
| Dream Multidrive S | 83.322 ₺ | 2.999.605 ₺ |
| Dream X-Pack | 88.167 ₺ | 3.174.001 ₺ |
| Flame X-Pack | 90.492 ₺ | 3.257.711 ₺ |
| Passion X-Pack | 101.925 ₺ | 3.669.284 ₺ |
W tabeli należy zwrócić uwagę na dwie kwestie. Po pierwsze, kwoty dotyczą pojazdów w kolorach zwykłych; wybór koloru metalizowanego lub perłowego podnosi kwotę. Po drugie, raty podano bez VAT, więc przy obliczaniu kosztów dla firmy trzeba doliczyć również podatki. Podano, że przykładowe kwoty płatności są ważne w okresie od 1 do 31 października 2026; w tym kontekście należy też odnotować, że marka zastrzega sobie prawo do zmiany warunków kampanii w dowolnym momencie.
Jaka jest różnica między leasingiem bez wpłaty własnej a kredytem z oprocentowaniem 0%?
Toyota równolegle prowadzi agresywne kampanie również w kanale kredytowym i przed kupującym stoją dwie odrębne drogi. Kredyty z oprocentowaniem 0%, choć kuszące, są ograniczone: Dla Proace City Dream i Passion X-Pack oraz Proace Cargo oferowana jest opcja 0% oprocentowania na kwotę 1.000.000 ₺ przy okresie 6 miesięcy; kampania na Cargo dostępna jest wyłącznie dla klientów instytucjonalnych. Krótko mówiąc, oprocentowanie 0% zostało zamknięte w krótkim okresie i określonych limitach kwotowych.
Toyota Leasing odpowiada natomiast na inną potrzebę: okres do 36 miesięcy, finansowanie w 100% i cała gama modeli. Dla firmy, która przez trzy lata chce utrzymać przewidywalny budżet dzięki stałej racie, leasing jest bardziej realistycznym rozwiązaniem niż sześciomiesięczny kredyt 0%. Z drugiej strony kampanie kredytów pojazdowych do 100% są dostępne również dla wszystkich modeli dla firm zarówno osób prawnych, jak i fizycznych; czyli przedsiębiorstwa mogą rozważyć oba kanały. Wybór ukształtuje się w zależności od potrzeb dotyczących okresu spłaty i wrażliwości na całkowity koszt.
Czy ograniczenie kwoty ponad cenę w kanale kredytowym wypełnia lukę leasingu?
Tabela w kalkulatorze kredytowym Toyoty zawiera wyraźne ograniczenia w zależności od ceny pojazdu przy kredycie pojazdowym: dla pojazdów do 400.000 ₺ dostępne jest 70% finansowania przy okresie 48 miesięcy; w przedziale 800.001–1.200.000 ₺ oprocentowanie spada do 30%, a okres do 24 miesięcy; w przedziale 1.200.001–2.000.000 ₺ pozostaje 20% finansowania przy okresie 12 miesięcy. Dla pojazdów w cenie 2.000.001 ₺ i wyższej nie można skorzystać z kredytu pojazdowego, a minimalna wpłata własna została ustalona na 10.000 ₺. Opłata za udzielenie wynosi pięć promocji kwoty kredytu, z doliczonym BSMV.
W kontekście cen z października 2026 znaczenie tego ograniczenia staje się jasne: cena promocyjna Corolli Sedan wynosi 1.965.000 ₺, cena katalogowa 2.545.500 ₺; Proace City zaczyna się natomiast od 1.711.000 ₺. Kampaniowa Corolla plasuje się w kanale kredytowym tuż poniżej najwyższego progu, ale jeśli płatność jest zbliżona do ceny katalogowej, przestrzeń się zawęża; przy modelach powyżej cennika kanał całkowicie się zamyka. Leasing z obietnicą 100% finansowania oferuje właśnie w tym przedziale cenowym alternatywę dla kupującego. Wysoki segment cenowy rynku, w którym kanał kredytowy banków się kurczy, to właśnie główny motor napędowy skłaniający marki do takich współprac.
Cena długiego okresu: o ile rośnie całkowity koszt?
Komfort niskiej raty nie jest bezpłatny. Zgodnie z oficjalnym planem spłat wersja Vision Plus przy 12-miesięcznym okresie ma łączną kwotę zwrotu 1.972.755 TL, a przy 36 miesiącach kwota ta wzrasta do 2.741.499 TL; różnica to około 770 tysięcy TL. Im dłuższy okres, tym lżejsze miesięczne obciążenie, ale łączna zapłacona kwota wyraźnie rośnie. To prawda wynikająca z natury finansowania; korzystność oferty i ekonomicznie najbardziej trafny wybór to nie to samo.
Pytanie leasing czy kredyt bankowy też jest częścią tych obliczeń. W inwestycjach w pojazdy użytkowe i sprzęt ochrona przepływów pieniężnych i korzyści podatkowe przemawiają za leasingiem, natomiast przy zakupie samochodów osobowych dyskutuje się, że pod względem zaliczania wydatków kredyt bywa w niektórych przypadkach korzystniejszy. Połączenie przez Toyota Leasing samochodów osobowych i lekkich pojazdów użytkowych w jednym programie wymaga odrębnego obliczenia decyzji dla każdego przedsiębiorstwa. Trzydzieści lat temu pojawienie się takiego programu w ogóle nie byłoby możliwe; dzisiejszy przebieg stóp procentowych i cen pojazdów postawił alternatywne kanały finansowania w centrum uwagi.
Ocena z perspektywy przedsiębiorstwa
Dla przedsiębiorstwa użytkowego prawdziwy wkład Toyota Leasing leży po stronie bilansu. Gdy inwestycja w pojazd jest finansowana bez erodowania kapitału własnego, kapitał pozostaje wewnątrz właściwej działalności; struktura ze stałą ratą ułatwia planowanie budżetu w otoczeniu kształtowanym przez inflację i wahania kursów. Pozostawienie własności w spółce leasingowej zmniejsza również potrzebę zabezpieczeń. Współpraca z ugruntowanym graczem branży budzi także zaufanie co do ciągłości programu; wskazuje się, że strona ta w raporcie działalności za 2025 rok utrzymała pozycję lidera branży z wolumenem 59 miliardów TL.
Z drugiej strony to, jak zakończy się na koniec umowy relacja pojazdu z przedsiębiorstwem, warunki dotyczące kilometrów i użytkowania oraz warunki opcji wykupu na koniec okresu to kwestie, które koniecznie trzeba doprecyzować przed podpisaniem. W przypadku tych szczegółów nieujętych w ogłoszeniu warto zażądać od dealera aktualnych warunków umowy. Należy pamiętać, że: przykładowe płatności obejmują tylko październik, a marka zastrzega sobie prawo do zmiany warunków.
Podsumowanie: Stała rata, kredyt 0% czy klasyczny kredyt?
Toyota Leasing, dzięki strukturze bez wkładu własnego i z 100% finansowaniem, oferuje realną alternatywę szczególnie w przypadku pojazdów przekraczających próg 2 milionów TL, tam gdzie kanał kredytowy się zwęża. Przy krótkoterminowych zakupach na duże kwoty kredyt z oprocentowaniem 0% nadal zachowuje swoją atrakcyjność; długi okres, stała rata i struktura obejmująca cały asortyment - jeśli preferowany jest taki model, leasing powinien pojawić się na stole. Decyzję podejmie kupujący na podstawie sumy swoich potrzeb okresowych, planu przepływów pieniężnych i sytuacji podatkowej. Ale jest jeden fakt: złagodzenie wymogu wpłaty własnej przy finansowaniu pojazdów przestaje być wyjątkiem, a staje się regułą.
Źródła
- Toyota Leasing - Zakup pojazdu w leasingu dla firm
- Szczegóły produktów objętych promocją | Toyota - Yapı Kredi Leasing
- Kredyt do 100% - Toyota
- Toyota - finansowanie do 100% w lekkich pojazdach użytkowych
- Kalkulator kredytu samochodowego 2026 - Toyota
- Promocje na nowe samochody 2026 październik - Toyota
- Corolla - promocja październik 2026 - Toyota
- Kampanie na pojazdy komercyjne - październik 2026 - Toyota Professional
- Leasing | Spółki zależne - Yapı Kredi
- Yapı Kredi Finansal Kiralama A.O. Raport z działalności za 31/12/2025
- Leasing czy kredyt bankowy - porównawcza analiza kosztów