Nissan Townstar lanza una era de interés cero: oportunidad de financiación en vehículo comercial
Comparte esta página
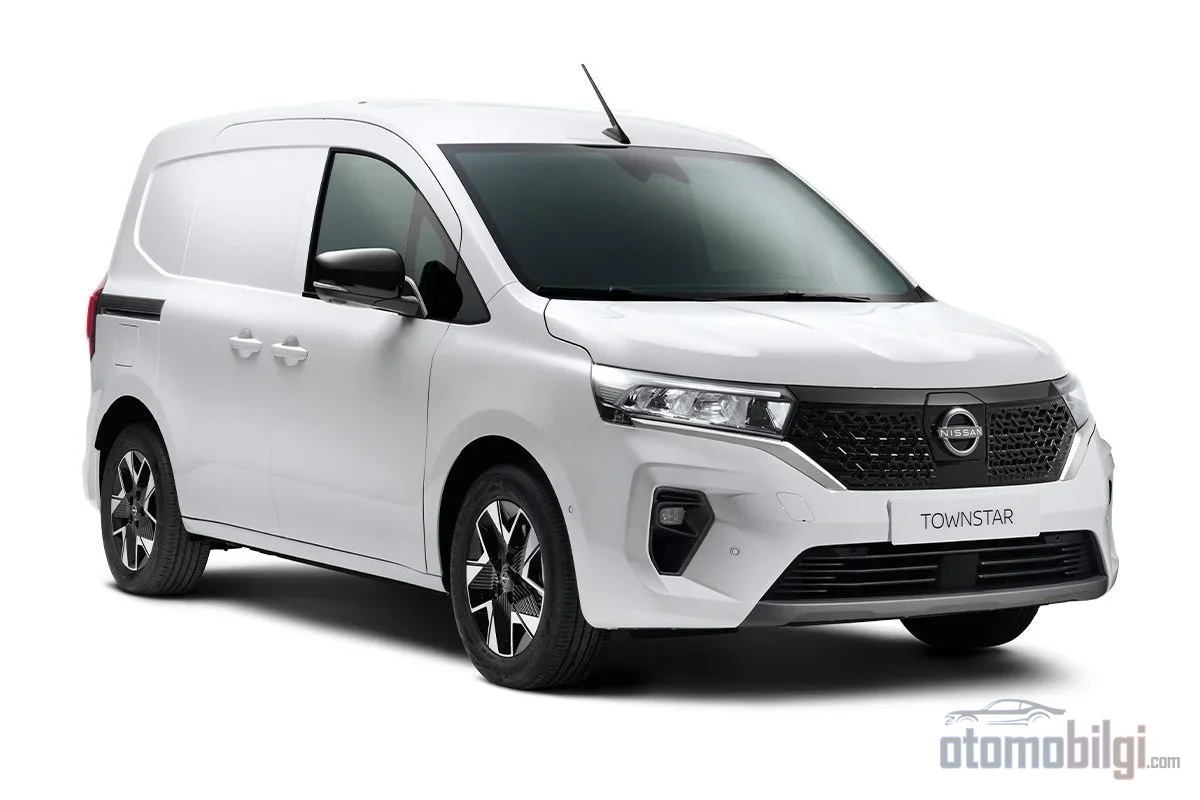
Nissan ha puesto en marcha, a partir de octubre, una campaña de crédito comercial para la familia Townstar dirigida a las pymes: crédito comercial sin intereses, a plazos de 9 meses y de hasta 1.200.000 TL Destaca un detalle: el alcance no se limita a la furgoneta de gasolina; la Townstar Van EV eléctrica y la Townstar Combi EV también están incluidas en las mismas condiciones de financiación. La campaña es válida desde el 1 de octubre de 2026 y se mantiene hasta el próximo anuncio de Nissan. La cifra en sí es un mensaje por derecho propio: el importe máximo, que en enero era de 800.000 TL, creció un 50% en nueve meses. Para quien lleva años en este negocio, una curva así no es un regalo; es el reflejo en el espejo del entorno de existencias y del mercado.
Lo más destacado
- Townstar Van gasolina y eléctrica, Combi EV: 1.200.000 TL, 9 meses, 0% de interés (exclusivo para pymes)
- Townstar Van con chasis largo L2 Descuento en efectivo de 50.000 TL o combinación de descuento en efectivo con crédito
- Campaña válida a partir del 1 de octubre de 2026; vehículos limitados a las existencias
- Durante el periodo enero-septiembre, el mercado de automóviles se contrajo un 15,45% mientras que el comercial ligero solo retrocedió alrededor de un 5% ha retrocedido
- Los créditos sin intereses a 6 meses para clientes comerciales también están vigentes en el Qashqai y el Juke
Condiciones de la campaña Townstar: ¿Quién obtiene qué en cada versión?
El eje central de la campaña es el paquete de crédito comercial definido exclusivamente para pymes. Para la Townstar Van de gasolina con chasis corto L1 y para la Van eléctrica se aplica la misma cifra: 1.200.000 TL, 9 meses, 0% de interés. La Combi EV también está incluida en el mismo alcance. Es decir, la financiación sin intereses abarca las tres versiones; esta es la señal más clara de que el fabricante no quería dejar el lado eléctrico fuera de la campaña.
Con el chasis largo L2 el panorama es algo diferente. Aquí destaca el descuento en efectivo en la compra de 50.000 TL ; si lo desea, puede combinar este descuento en efectivo con el crédito de 1.200.000 TL a 9 meses sin intereses. Cabe señalar que el crédito sin intereses se aplica, conforme a la decisión n.° 10099 de la BDDK del 21.02.2022, dentro de los límites referenciados al valor final de factura. Los vehículos en campaña están limitados a las existencias, no pueden combinarse con otra campaña y el distribuidor se reserva el derecho de modificar las condiciones. Quien lleva años leyendo estos anuncios lo sabe: este derecho reservado es la frase estándar de un entorno en el que las campañas, en realidad, se renegocian cada mes.
¿Cuánto cuesta el precio con campaña?
Hay una diferencia visible entre los precios de lista y las cifras de la campaña. Para la versión 1.3 DIG-T 130PS 6MT L1 Visia de la Townstar Van de gasolina, el precio de lista es 1.429.000 TL; en la tabla con campaña, esa cifra baja a 1.151.000 TL En la Combi EV, el precio de partida aparece en transferencias secundarias con dos cifras que oscilan entre 2.437.900 TL y 2.486.500 TL; el detalle completo de la lista de precios oficial no es coherente en las copias que encontré publicadas, así que sería prudente confirmar la cifra exacta con un vendedor autorizado. Añadamos que la opción bicolor (techo negro) se ofrece con un sobrecoste de 25.000 TL se ofrece a la venta con esa diferencia, señalemos.
| Versión | Financiación / Descuento | Condición |
|---|---|---|
| Townstar Van Gasolina L1 | 1.200.000 TL, 9 meses, 0% de interés | Pyme, crédito comercial |
| Townstar Van EV | 1.200.000 TL, 9 meses, 0% de interés | PYME, crédito comercial |
| Townstar Combi EV | 1.200.000 TL, 9 meses, 0% de interés | PYME, crédito comercial |
| Townstar Van de gasolina L2 | 50.000 TL de descuento en efectivo | PYME; combinable con crédito |
Evolución durante el año: de 800.000 TL a 1.200.000 TL
Seguir la pista de la campaña a lo largo del año es el ejercicio más revelador para explicar por qué Nissan ha abierto ahora un paquete tan amplio. En enero, en la Townstar Van se ofrecía a las PYME un crédito de 800.000 TL, a 12 meses con 0% de interés y descuento en efectivo. En mayo, el mismo esquema se trasladó a la Combi EV, también con 800.000 TL y 12 meses. En agosto, el plazo seguía siendo de 12 meses, y ese era el punto en el que la Townstar se diferenciaba, mientras que en la mayoría de los modelos de turismo se aplicaba un plazo de 6 meses.
En octubre el equilibrio cambió: el importe subió a 1.200.000 TL y el plazo bajó a 9 meses. Con un cálculo simple, el aumento del 50% en el importe se compensó con la reducción de un cuarto del plazo. Antes, cuando hablábamos de créditos sin interés, pensábamos en paquetes a largo plazo que suavizaban el pago mensual; ahora la función se ha invertido: los paquetes de importe alto y corto plazo crecen para cubrir una gran parte del valor facturado del vehículo. A medida que los precios suben, los techos de crédito fijos pierden utilidad; no es de extrañar que el distribuidor los actualice cada mes. Recordemos que en el período intermedio también se anunció una versión de 1.000.000 TL con el título "pago a los 3 meses", es decir, el paquete cambió de manos no una, sino varias veces durante el año.
Entorno de mercado: ¿por qué el peso está en el cliente comercial?
Para entender el perfil objetivo de la campaña basta con mirar el panorama general del año. En el período de enero a septiembre, el total de ventas de automóviles y vehículos comerciales ligeros se redujo un 13,39% hasta 803.465 unidades; la caída del lado de los automóviles fue del 15,45%. El mercado de comerciales ligeros, con una contracción de aproximadamente un 5%, se mantuvo notablemente más resistente que el de automóviles; incluso hubo momentos en los primeros meses del año en que este segmento seguía creciendo. Si se tiene en cuenta que en meses duros como julio el mercado se contrajo un 25%, la relativa estabilidad del lado comercial es como un lago tranquilo en comparación con el mercado de consumo.
Esta asimetría explica por qué Nissan dirigió sus créditos al 0% de interés casi por completo al cliente comercial y a las PYME. Atender con ventajas de financiación al segmento donde las ventas son más sólidas es el método clásico para mantener el volumen en un mercado en contracción. En el lado de los turismos se aplica la misma lógica, pero con instrumentos más suaves: los descuentos en efectivo cubren en su mayoría también al comprador particular, mientras que los créditos sin interés se conceden contra factura comercial.
Movimientos paralelos en el Qashqai y el Juke
En el mismo conjunto de anuncios también hay modelos de turismo. Para clientes comerciales, el Qashqai Mild Hybrid en los acabados N-Design, Platinum y Platinum Premium ofrece un crédito de 1.000.000 TL a 6 meses con 0% de interés ; la versión Designpack se lista en cantidad limitada con un precio de entrega inmediato en campaña de 2.269.000 TL . En las versiones e-POWER el asunto va un paso más allá: hay 100.000 TL de descuento en efectivo disponible para clientes particulares y comerciales en Designpack, Skypack, N-Design y Platinum, mientras que en el Platinum Premium este descuento es de 400.000 TL sube hasta y se le suma nuevamente un crédito de 1.000.000 TL a 6 meses con 0% de interés.
En el Juke las cifras son más modestas pero la estructura es la misma: en el Platinum al cliente comercial se le ofrece 360.000 TL en crédito a 6 meses con 0% de interés; en el Platinum Premium a esto se suma un descuento en efectivo de 100.000 TL. En el año modelo MY25 del X-Trail, a través de la página del concesionario autorizado, es válido un crédito comercial de 1.500.000 TL a 6 meses con 0% de interés. En marzo, para el Juke se aplicaba al comprador particular un descuento en efectivo de 100 mil TL y 240 mil TL a 12 meses con 0% de interés; siete meses después el plazo bajó a 6 y el monto del crédito también se reajustó en el lado de los turismos. El panorama es el mismo en cada modelo: plazos que se acortan, montos que crecen.
La Paradoja del Comercial Eléctrico Ligero: El Verdadero Objetivo de la Campaña
Aquí está el nudo más interesante. Mientras el mercado de automóviles eléctricos crece rápidamente - en septiembre se vendieron 15.074 automóviles eléctricos y la cuota de mercado saltó de 14,39% a 23,65% en un año - el lado de los comerciales eléctricos ligeros casi no se mueve. En los primeros cinco meses del año, el modelo comercial eléctrico ligero más vendido fue el Ford Custom con 223 unidades, seguido por el Opel Combo con 108 unidades. Estos volúmenes hablan de las dimensiones de un nicho más que de un mercado. De los mismos datos se lee que el Townstar no logró destacarse en esa lista.
Bajo esta luz, colocar los Townstar eléctricos en el corazón mismo del crédito a 0% de interés es un movimiento significativo. El Combi EV se anuncia con 395 km de autonomía urbana y valores de hasta 281 km en conducción mixta; en las fichas técnicas destacan la batería de 45 kWh y los 245 Nm de par motor. Es decir, el producto se sitúa en un marco lógico para flotas dedicadas a la entrega de última milla y al servicio urbano. El problema no es el producto, sino la demanda: la transición del pequeño comerciante al vehículo comercial eléctrico es, además del precio y la infraestructura de recarga, también una cuestión de hábitos operativos. El crédito sin intereses es la herramienta más directa diseñada para suavizar la pata de precio de esta transición. La inclusión de las versiones eléctricas en la cobertura es en sí misma el esfuerzo por generar demanda; no es una casualidad.
¿Qué Significa Esto Desde la Perspectiva del Comprador?
Enumerando los resultados prácticos: si eres una empresa registrada como PYME y piensas en un Townstar con un valor de factura inferior a 1,2 millones de TL, significa que tienes un monto que puedes financiar durante 9 meses sin pagar intereses. Leído junto con el precio de campaña - por ejemplo, en el L1 Visia la diferencia entre lista y campaña es de aproximadamente 278 mil TL - el panorama total es atractivo sobre el papel. Sin embargo, hay que mantener tres advertencias sobre la mesa. Primera: la campaña está limitada al stock y las condiciones pueden cambiar en el próximo anuncio; en este mercado, confiar en el calendario de campañas y esperar suele ser lo mismo que esperar a que se agote el stock. Segunda: el límite del crédito se calcula según el valor final de la factura, es decir, a medida que agregas opciones y equipamiento, baja la proporción que cubre el techo. Tercera: en las versiones eléctricas continúa la indecisión en la lista de precios de campaña; no hay ninguna razón para firmar sin antes obtener una oferta oficial.
Una nota para quienes no piensan a largo plazo: el paquete a 9 meses no es una estructura creada para aliviar la carga de las cuotas mensuales, sino para eliminar los intereses del costo total. Una empresa que desee alargar sus cuotas puede encontrar un flujo de caja más cómodo en el banco con diferentes esquemas. El 0% de interés aquí es un desencadenante de compra; no una herramienta de gestión del flujo de caja.
Conclusión: La estrategia detrás de las cifras
Leída por sí sola, esta campaña parece el anuncio de financiamiento de un mes corriente. Pero cuando se juntan el techo de crédito en crecimiento durante todo el año, el mercado de automóviles en contracción, el segmento de vehículos comerciales ligeros comparativamente resistente y una demanda de comerciales eléctricos casi inmóvil, el panorama se aclara: Nissan, mientras consolida su posición con financiamiento sin intereses en el segmento donde mejor puede preservar su volumen, apunta esa misma arma a su eslabón más débil, el comercial ligero eléctrico. Que en enero bastaran 800.000 TL y en octubre se necesiten 1.200.000 TL muestra que esta estrategia compite con la inflación de precios. No se sabe qué cifra traerá el próximo anuncio; pero la posibilidad de que este techo se mueva al alza durante el resto del año es la previsión más razonable que puede deducirse de la dinámica interna de la propia campaña.
Fuentes
- Campañas de Vehículos Cero Actualizadas del Año Modelo 2026 - Nissan Türkiye
- Lista de Precios Llave en Mano Recomendada (Octubre de 2026) - Nissan Türkiye
- Nueva Nissan Townstar Van - Nissan Türkiye
- Campañas de Vehículos Cero Nissan - Vendedor Autorizado
- Informes de Evaluación de Mercado ODMD
- Campaña de Vehículos Cero Nissan Townstar Van de Enero de 2026
- Campaña de Vehículos Cero Nissan Townstar Combi EV de Mayo de 2026
- Campaña de Nissan de Agosto de 2026
- Lista de Precios con Campaña Actualizada del Nissan Townstar
- Precios de Vehículos Cero Nissan de Octubre de 2026
- Lista de Precios Nissan Octubre de 2026
- El mercado de vehículos comerciales ligeros se "electrifica" - Anadolu Ajansı
- Ventas de automoción 2026: el mercado se contrajo, los eléctricos subieron
- Precios del Nissan Townstar Combi EV