¿Es seguro comprar un coche con contrato de promesa de venta? Riesgos y aspectos a tener en cuenta
Comparte esta página
Comprar un coche a plazo con pagarés es un método de financiación legal y común; sin embargo, la seguridad no depende del vehículo, sino de la parte que gestiona la operación y de la naturaleza del contrato firmado. El pagaré es un título valor en el que el comprador se compromete a pagar una cantidad determinada en una fecha concreta; si no se paga, es un camino rápido hacia el procedimiento de ejecución, el embargo y la venta del vehículo para cubrir la deuda. Este método solo se convierte en una alternativa razonable si las condiciones se aclaran por escrito.
Aspectos destacados
- La venta de vehículos con pagarés es un método legal; debe regularse conforme al Código de Comercio y de Obligaciones turco.
- El porcentaje del pago inicial varía según la aplicación: entre el 20% y el 50% , y el plazo suele estar limitado a 36-48 meses .
- Si no se pagan los pagarés, se inicia un procedimiento de ejecución; el vehículo con prenda puede venderse en la ejecución para cubrir el crédito.
- Transcurridos 3 años desde la fecha de vencimiento del pagaré, surge el problema de la prescripción como título valor.
- Sin retirar la anotación de prenda ante el notario, el vehículo no puede venderse aunque la deuda esté saldada.
¿Cómo funciona la compra de vehículos con pagarés?
La lógica del sistema es sencilla: el vehículo se entrega a cambio de pagarés que dividen el total o una parte del precio en fechas de pago específicas. El concesionario entrega el vehículo y recibe a cambio pagarés con fechas de vencimiento e importes definidos. Dado que el pagaré es, jurídicamente, un título valor que documenta el compromiso de pago del comprador, ante el primer retraso el vendedor obtiene una herramienta de reclamación concreta.
En la práctica, el escenario más común se configura así: el comprador paga el importe inicial, recibe el vehículo, se constituye una prenda o hipoteca a favor del vendedor y, al terminar de pagar los pagarés, se retira esa prenda. En operaciones sin prenda ni contrato, la documentación del vehículo puede quedar en manos del vendedor; como es un esquema en el que queda difuso a quién pertenece realmente el vehículo, conviene proceder con cautela desde el principio. En la venta ante notario, en el contrato oficial se anota que el precio ha sido pagado; las partes establecen además por separado, mediante un contrato adicional, el acuerdo de plazos y prenda entre ellas.
Las condiciones comerciales varían considerablemente de un vendedor a otro. Algunas empresas bajan hasta un 20% de pago inicial y 36 meses de plazo, mientras que otras lo extienden hasta 48 meses. Entre las condiciones habituales se pueden mencionar: estar afiliado a la Seguridad Social (SGK o Bağ-Kur), no tener registros de ejecución, la obligación de seguro a todo riesgo y de peritaje concertado, y en algunos casos la exigencia de un avalista. La antigüedad del modelo también puede determinar el pago inicial: es habitual aumentar el porcentaje inicial en modelos antiguos. Como alguien que ha visto mucho de este negocio, te digo: cuanto más se alarga la lista de condiciones, más se reduce la posición del comprador, pero al menos los límites de esa posición reducida se vuelven visibles.
¿Qué ocurre si no se paga el pagaré?
La respuesta a esta pregunta resume todo el perfil de riesgo del método. Ante un pagaré impagado, primero se realiza el acto de protesto; luego el vendedor acude a la vía de ejecución y se inician embargos contra el deudor. El patrimonio del deudor, incluido su vehículo, puede venderse mediante ejecución para cubrir el crédito. En un vehículo con prenda constituida, este panorama se hace aún más concreto: si los pagarés se incumplen, el vehículo se vende en ejecución y el crédito del vendedor se cubre con el importe de la venta. El asunto no termina ahí; los gastos como honorarios de abogado y costas del expediente también se cargan al comprador.
Que el vendedor pueda aplicar intereses adicionalmente altos al plan de pago es otro asunto aparte. Un retraso de uno o dos meses en la cuota mensual puede elevar la deuda total muy por encima de lo que esperabas. Además, el pagaré no es un simple documento de deuda; con su carácter de título valor puede cambiar de manos y endosarse. Cuando transcurren 3 años desde el vencimiento a partir del pagaré, entran en juego las cuestiones de seguimiento como título valor; es decir, en un plan a largo plazo, la situación jurídica de los últimos pagarés es también un asunto que debe considerarse aparte.
Está también el tema del aval. Quien firma el texto de aval en el pagaré queda en la posición de deudor solidario; no se le concede el detalle de reclamar primero al deudor para el cobro del crédito. No es en vano que los usuarios experimentados califiquen la firma bajo el aval como "peor que un fiador". Mientras que como fiador tienes ciertas posibilidades de defensa, con el aval la deuda se cuelga a tu cuello junto con el documento.
Situación de Embargo y Prenda del Vehículo: Control Obligatorio Antes de la Compra
En la compra con pagaré hay dos preguntas distintas de embargo-prenda. La primera es si el vehículo que vas a comprar tiene ya un embargo o prenda; la segunda es que la compra con pagaré en sí misma constituya una prenda sobre el vehículo. Para la primera, el asunto es fácil: con el servicio de consulta de embargos de vehículos ofrecido a través de e-Devlet puedes verificar el embargo sobre el vehículo. El detalle a tener en cuenta es que la existencia de un embargo sobre el vehículo no impide legalmente su venta; sin embargo, para proteger a los acreedores, el vehículo debe registrarse como embargado. En la práctica, hay quienes sostienen que la anotación debe levantarse para que la venta pueda realizarse ante notario; es decir, puede haber diferencia entre la teoría y el mostrador. La regla es la siguiente: se puede comprar un vehículo embargado o con prenda, pero quien lo compra se considera que también ha aceptado ese embargo y esa prenda.
La segunda cuestión, es decir, la prenda que trae consigo la compra con pagaré, es una garantía obligatoria por naturaleza del método. ¿Cuándo se levanta esta prenda? Cuando la deuda se ha pagado en su totalidad, cuando se entregan los pagarés y cuando la anotación de prenda se levanta oficialmente ante notario. Sin levantar la anotación no puedes vender el vehículo; aunque hayas terminado los pagos, la operación no queda oficialmente completada. Para los trámites de levantamiento de prenda y embargo se requiere un escrito obtenido de la oficina de ejecución y la fotocopia del documento de identidad del propietario del vehículo o un poder. El comprador que no atienda este trámite al finalizar la venta se quedará a la puerta cuando más adelante quiera transferir el coche.
¿Pagaré o crédito de vehículo?
El argumento más vendido de la compra con pagaré es no pagar intereses bancarios. Para los compradores con problemas en el registro bancario que no obtienen aprobación para un crédito de vehículo, este método ofrece una verdadera vía de salida; el público objetivo de estas operaciones es, en gran medida, precisamente quien no puede obtener crédito. Sin embargo, la expresión "sin intereses" suele ser engañosa. En la venta con pagaré, en lugar de intereses, el costo se carga sobre la diferencia de precio reflejada en el vehículo, y el monto total puede acercarse al crédito bancario o incluso superarlo. Antes, el pagaré era un arreglo flexible entre la galería local y un conocido; ahora se ha convertido en el producto estándar de las empresas que se están institucionalizando, y el costo del producto estándar también se ha estandarizado.
Un ejemplo de comparación concreta: en una cuenta de un foro 200.000 TL con un plan de 12 meses, el crédito bancario sumaba en total aproximadamente 280.000 TL mientras que la compra con pagaré rondaba los 300.000 TL es decir, la diferencia era casi insignificante. Por otro lado, también se observa que en algunos cálculos de ejemplo de empresas que venden con pagaré, el método con pagaré se muestra como hasta 116.800 TL más ventajoso. Que dos cifras se separen tanto muestra una sola cosa: el costo total depende completamente del vendedor y del plan de pago establecido. Es decir, la pregunta de pagaré o crédito no tiene una única respuesta; la respuesta está dentro del cálculo que te presenten.
| Característica | Compra con Pagaré | Crédito de Vehículo |
|---|---|---|
| Lógica del costo | Sobre la diferencia de precio en lugar de intereses | Sobre los intereses bancarios |
| Quiénes pueden usarlo | Todos, incluidos quienes tienen problemas de calificación crediticia | Requiere aprobación del banco |
| Si el pago no se interrumpe | Ejecución, embargo, venta del vehículo | Seguimiento bancario y posibilidad de reestructuración |
| Garantía sobre el vehículo | Prenda/hipoteca a favor del vendedor | Hipoteca a favor del banco |
| Costo total | Variable según el vendedor | Previsible según la tasa de interés |
Dejemos una nota sobre la tabla: en el crédito bancario el vehículo también está hipotecado hasta pagar la deuda; lo que diferencia a la compra con pagaré no es la existencia de la prenda, sino la previsibilidad del costo y la suavidad de los procesos que se activan ante dificultades de pago.
Qué Verificar Antes de Firmar al Comprar un Vehículo con Pagaré
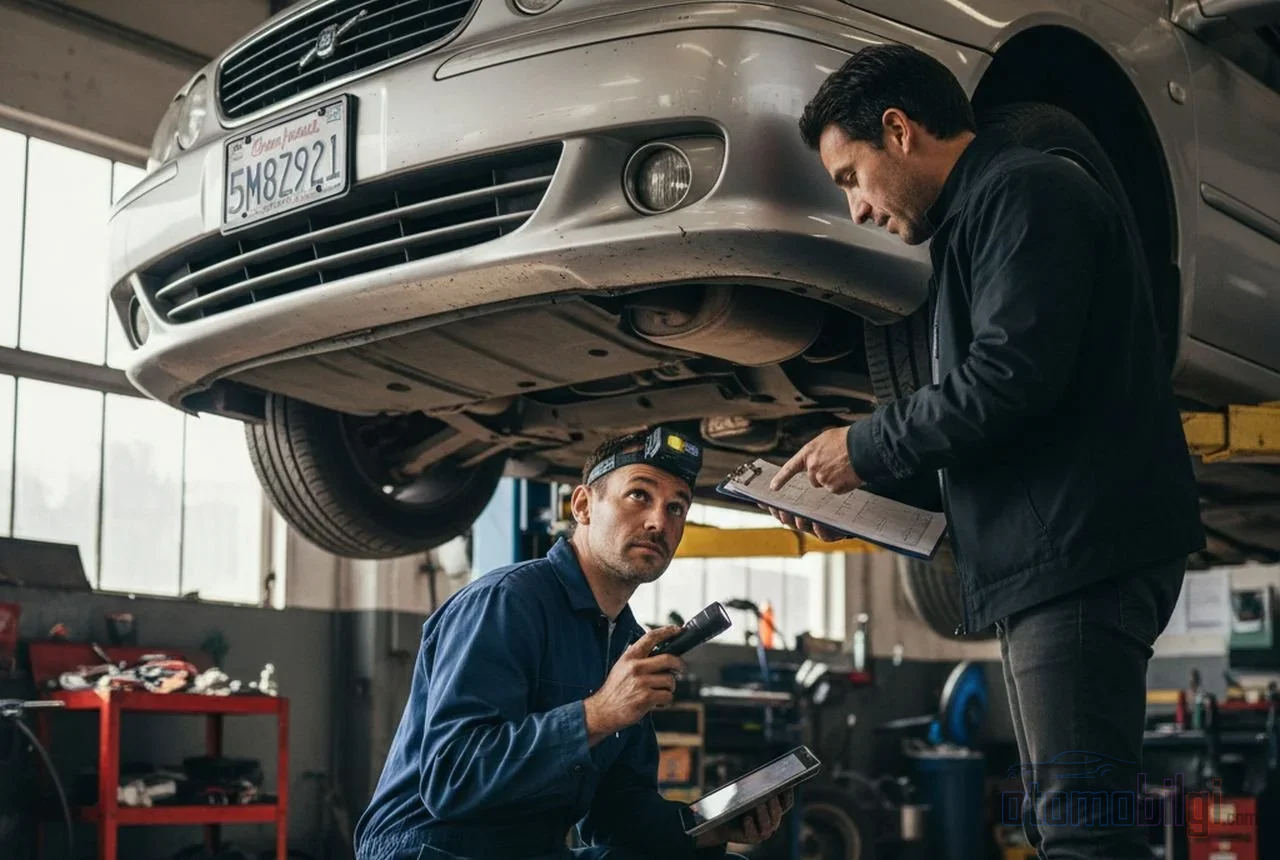
Esta sección es la parte de mayor valor de la página. Después de firmar no hay nada que se pueda corregir; el pagaré es un documento valioso y es difícil impugnar posteriormente la cláusula que contiene.
- Investiga la confiabilidad del vendedor: referencias, reseñas en línea, registros de quejas.
- Haz que los pagarés se redacten obligatoriamente con notaría; el texto manuscrito, la confianza en un conocido o una promesa verbal no son suficientes.
- Vincula todas las condiciones a un contrato escrito: intereses o diferencia de precio, plan de pagos, penalización por demora, procedimiento para levantar la prenda.
- Haz revisar el estado del vehículo por una peritación autorizada con aprobación de TSE; no firmes sin verificar el registro de siniestros, la coherencia del kilometraje y el historial de daños.
- Exige la licencia de circulación, el seguro de tráfico vigente y un documento de e-Devlet que indique que no hay deuda de MTV.
- Consulta el embargo sobre el vehículo a través de e-Devlet.
- Evalúa tu presupuesto con honestidad: lo importante no es comprar el vehículo, sino poder mantener los pagos.
En las compras a concesionarios también está el asunto del idioma del contrato. Que en el contrato el vendedor figure únicamente en la posición de "araci" puede debilitar sus derechos como consumidor; dentro del alcance de la Ley del Consumidor, se estrecha el margen de lo que puede reclamar. Aclare de antemano si el vendedor es el propietario del vehículo o solo un intermediario. Para dar una referencia práctica sobre las condiciones habituales: la entrada suele estar en una banda del 20-30%, el plazo entre 36 y 48 meses; algunas empresas ofrecen la opción de aplazar el primer pago 3 meses, otras exigen que los pagos se realicen a las cuentas bancarias que ellas determinan. Cada una de estas cláusulas debe estar claramente escrita en el contrato; la confirmación verbal no sustituye a un documento.
Puntos a tener en cuenta en la venta con escritura notarial
En la venta ante notario, en el contrato oficial se asienta la constancia de que el importe fue pagado. En la compra con letra de cambio, esa constancia puede no reflejar la realidad; parte del importe aún no ha sido pagado. Que las partes regulen esta situación expresamente mediante un contrato adicional previene de antemano las disputas que podrían surgir después, tanto para el comprador como para el vendedor. Además, se publicó una regulación especial sobre el registro y las obligaciones fiscales de las ventas de vehículos realizadas con escritura notarial; conviene aclarar detalles como a quién se transfiere la responsabilidad fiscal antes de la operación.
¿Cuándo puede tener sentido comprar con letra de cambio?
No voy a hacer una recomendación de memoria de "nunca" o "siempre". La compra con letra puede ser una opción defendible si concurren estas tres condiciones: si realmente no se puede obtener un crédito bancario, si el vendedor es una empresa y el contrato es transparente, y si el costo total muestra una diferencia razonable en comparación con un crédito bancario. Si falta alguno de estos tres, no tiene una razón sólida para firmar. Un plazo que excede su capacidad de pago, una alta obligación de aval o un contrato donde el procedimiento para levantar la prenda queda incierto no le ganan el automóvil a usted, sino a un vendedor que le ha trasladado el problema.
Palabra final: este método no es ilegal, pero no perdona. La letra, por su naturaleza, es un documento que no tolera demoras. Ponga a prueba su plan de pagos no con un mes malo, sino con dos años malos; si es posible, incluso habiendo solicitado un crédito y sido rechazado, ponga las tasas de interés sobre la mesa de comparación. La firma en el papel pesa tanto como la llave del automóvil; no invierta el orden de las dos.
Fuentes
- ¿Es segura la venta de coche a plazo con pagaré?
- ¿Es seguro comprar un coche con pagaré? Puntos a tener en cuenta
- Comprar un vehículo con pagaré: ¿Es fiable? ¿Cuáles son los riesgos?
- Qué tener en cuenta al comprar un vehículo con pagaré
- ¿Pagaré o crédito? Comparativa de financiación de vehículos
- Venta de coche con pagaré
- Consulta electrónica de embargos aplicados a vehículos
- La venta de un vehículo es posible incluso si tiene un embargo
- ¿Qué es la eliminación de embargos y prendas sobre un vehículo? ¿Cómo se hace?
- Trámites de registro de tráfico: eliminación de prenda, embargo y medidas cautelares
- Circular General de MTV Serie No. 30 sobre el registro y las obligaciones de las ventas de vehículos realizadas con pagaré notarial
- ¿Cómo se realiza la venta de un vehículo en la notaría?
- Cobro de los pagarés impagados
- ¿Cómo se cobran los pagarés impagados?
- ¿Qué pasa si no se paga el pagaré?
- Lo que hay que saber sobre los pagarés, según un experto
- Qué tener en cuenta al comprar un coche con pagaré
- Guía 2026: qué tener en cuenta al comprar un vehículo en un concesionario
- ¿A qué hay que prestar atención al comprar un vehículo en un concesionario?
- Quejas y comentarios sobre coches con pagaré