Bizonylatfüzetes autóvásárlás biztonságos? Kockázatok és figyelembe veendő szempontok
Az oldal megosztása
Autó vásárlása váltó ellenében jogilag legalizált és elterjedt finanszírozási módszer; a biztonság azonban nem a járművétől, hanem az ügyletet lebonyolító féltől és a megkötött szerződés minőségétől függ. A váltó értékpapír, amelyben a vevő vállalja, hogy egy meghatározott összeget egy meghatározott napon megfizet; ha nem fizetik meg, rövid úton végrehajtási eljáráshoz, foglaláshoz és a jármű eladásához, illetve az adósság fedezéséhez vezet. Ez a módszer csak akkor válhat ésszerű alternatívává, ha a feltételeket írásban egyértelműen rögzítik.
A legfontosabbak
- A jármű értékesítése váltó ellenében jogilag legális módszer; a Türk Ticaret és a Borçlar Törvénynek megfelelően kell szabályozni.
- Az önerő aránya ügyletről ügyletre változik: 20% és 50% között, a futamidő leggyakrabban 36-48 hónap korlátozott.
- Ha a váltókat nem fizetik meg, végrehajtási eljárás indul; a zálogjoggal terhelt jármű a követelés fedezésére eladható a végrehajtás során.
- A váltó Esedékességétől számított 3 év elteltével értékpapírkénti érvényesítés kérdése merül fel.
- Zálogjogi bejegyzés nélkül a jármű nem eladható, még akkor sem, ha az adósság rendezésre került.
Hogyan működik a járművásárlás váltó ellenében?
A rendszer logikája egyszerű: a jármű teljes vételárát vagy annak egy részét a jármű átadásáért cserébe olyan váltók ellenezében fizetik meg, amelyek meghatározott fizetési dátumokra vannak bontva. A kereskedő átruházza a járművet, cserébe meghatározott esedékességi dátumú és összegű váltókat kap. Mivel a váltó jogi értelemben a vevő fizetési kötelezettségét dokumentáló értékpapír, az első késedelemnél kézzelfogható érvényesítési eszköz kerül az eladó kezébe.
A gyakorlatban a legelterjedtebb forgatókönyv a következő: a vevő megfizeti az önerőt, átveszi a járművet, ezután az eladó javára zálogjog vagy jelzálog kerül bejegyzésre, és a váltók kiegyenlítése után ezt a zálogjogot törlik. Zálogjog és szerződés nélküli ügyletek esetén a forgalmi engedély az eladónál maradhat; mivel ez egy olyan rendszer, amelyben a jármű tényleges tulajdonosa homályban marad, már az elején óvatosan kell eljárni. Notárius által végzett értékesítésnél a hivatalos szerződésbe bejegyzik az ellenérték megfizetését; a felek az esedékességi és zálogjogi rendezést külön szerződéssel is rögzítik.
A kereskedelmi feltételek eladóról eladóra jelentősen változnak. Egyes cégek 20% önerőt és 36 hónapig terjedő futamidőig mennek le, míg mások 48 hónapig nyújtják. A közös feltételek közé tartozik az SGK vagy Bağ-Kur befizetés megléte, végrehajtási bejegyzés hiánya, casco és szerződéses műszaki vizsga kötelezettsége, bizonyos esetekben pedig kezesség követelése. A modell életkora is meghatározhatja az önerőt: régebbi modelleknél az önerő arányának emelése gyakori gyakorlat. Mint aki már belezárta magát ebbe az ügybe, elmondhatom: minél hosszabb a feltétellista, annál szűkebb a vevő helyzete, de legalább a beszűkülő helyzet határai láthatóvá válnak.
Mi történik, ha a váltót nem fizetik meg?
A kérdésre adott válasz összefoglalja a módszer teljes kockázati profilját. A fizetetlen váltó esetében először protestálást hajtanak végre; ezt követően az eladó végrehajtási eljárást indít, és az adós nevére foglalási intézkedéseket kezdeményeznek. Az adós vagyona, az autóját is beleértve, végrehajtás útján értékesíthető a követelés fedezésére. Lefoglalt jármű esetén ez a kép még kézzelfoghatóbb: ha a váltók elmaradnak, a járművet végrehajtás keretében értékesítik, az eladó követelését az eladási árból fedezik. A dolog azonban nem ér véget ennyivel; az ügyvédi díj és az iratanyag költségei gibi kiadások is a vevőt terhelik.
Az is külön tétel, hogy az eladó a fizetési tervhez magas kamatot is felszámíthat. A havi törlesztőrész egy-két hónapos csúszása a teljes tartozást jóval a vártnál magasabbra emelheti. Ráadásul a váltó nem egyszerű adósdokumentum; értékpapír jellegénél fogva kézről kézre adható és forgalomképes. A váltó esetében a lejárati dátumtól számított 3 év elmúltával az értékpapírkénti követelés szabályai lépnek életbe; vagyis hosszú távú terv esetén az utolsó váltók jogi helyzete is külön átgondolandó kérdés.
Van még a kezesség kérdése is. Aki a váltón kezességi nyilatkozatot ír alá, egyetemleges adóssá válik; a követelés behajtásához nem jár neki az a finomság, hogy először az adóst keressék. Nem véletlen, hogy a tapasztalt felhasználók a kezességi aláírást "kezelőnél is rosszabbnak" nevezik. Még kézbesítőként is vannak bizonyos védekezési lehetőségeid, míg a kezességvállalásnál az adósság a váltóval együtt a te nyakadba is kerül.
A jármű foglaltsága és zálogjoga: kötelező ellenőrzés vásárlás előtt
Váltós vásárláskor két külön foglalási-zálogjogi kérdés merül fel. Az első, hogy a megvásárolni kívánt járművön van-e már foglalás vagy zálogjog; a második, hogy maga a váltós vásárlás zálogjogot teremt-e a járművön. Az elsőre egyszerű a megoldás: az e-Államháztartás (e-Devlet) által kínált járműfoglalás-lekérdezés szolgáltatással ellenőrizheted a járművön lévő foglalást. Figyelni kell arra a részletre, hogy a járművön lévő foglalás jogilag nem akadálya az eladásnak; ugyanakkor a hitelezők védelme érdekében a járművet foglaltként kell nyilvántartani. A gyakorlatban vannak, akik szerint a közjegyzőnél történő eladáshoz a bejegyzést törölni kell; vagyis az elmélet és az ügyintézői pult között lehet különbség. A szabály a következő: foglalt vagy zálogterhelt jármű vehető, de aki megveszi, az a foglalást és a zálogjogot is elfogadottnak tekintendő.
A második kérdés, vagyis a váltós vásárlással járó zálogjog, a módszer természetéből adódóan kötelező biztosíték. Mikor szűnik meg ez a zálogjog? Amikor a tartozás teljes egészében kiegyenlítődött, a váltók átadásra kerültek, és a zálogjogi bejegyzést hivatalosan törölték a közjegyzőnél. A bejegyzés törlése nélkül nem adhatod el a járművet; még ha a fizetések be is fejeződtek, az ügylet hivatalosan nem tekinthető lezártnak. A zálogjog és a foglalás törléséhez a végrehajtói hivataltól kapott írásbeli dokumentum, valamint a járműtulajdonos személyi igazolvány-másolata vagy meghatalmazása szükséges. Aki az eladás után nem teszi napirendre ezt az iratügyet, az később, amikor szereti át szeretné íratni az autót, dobozban találja magát.
Váltó vagy autóhitel?
A kötelezvényes vásárlás legnépszerűbb érvence, hogy nem kell banki kamatot fizetni. Azoknak a vásárlóknak, akiknek problémájuk van a banki nyilvántartásban, és nem kapnak jóváhagyást gépjárműhitelre, ez a módszer valódi kiutat kínál; az ilyen tranzakciók célközönsége amúgy is nagyrészt azok, akik nem jutnak hitelhez. A "nincs kamat" kifejezés azonban legtöbbször félrevezető. Kötelezvényes értékesítésnél a kamat helyett a járműre vetített árkülönbség révén kerül felszámításra a költség, és a teljes összeg megközelítheti, sőt meghaladhatja a banki hitelét. Régebben a kötelezvény egy rugalmas megállapodás volt egy helyi kereskedés és egy ismerős között; mára az intézményesülő cégek szabványos termékévé vált, és a szabványos termék költsége is szabványosodott.
Konkrét összehasonlító példák: egy fórumfiókon 200.000 TL összegre 12 havi tervben a banki hitel összesen körülbelül 280.000 TL, míg a kötelezvényes vásárlás körülbelül 300.000 TL volt; vagyis a különbség alig említhető. Ugyanakkor látható az is, hogy egyes kötelezvényes értékesítéssel foglalkozó cégek példaszámításaiban a kötelezvényes módszer akár 116.800 TL előnynek is látszik. A két szám ekkora szétesése egyetlen dolgot mutat: a teljes költség teljesen a vásárlók megadott összegre épülő szerződésen múlik. Tehát nincs egyetlen válasz arra, hogy kötelezvény vagy hitel; a válasz az előtted kitett számításban rejlik.
| Jellemző | Kötelezvényes vásárlás | Gépjárműhitel |
|---|---|---|
| Költségtípus | Kamat helyett az árkülönbség révén | Banki kamat révén |
| Ki veheti igénybe | Mindenki, akinek hitelminősítési problémája van, is | Banki jóváhagyást igényel |
| Fizetési késedelem esetén | Végrehajtás, lefoglalás, a jármű eladása | Banki követelés és átütemezési lehetőség |
| A járművön fennálló fedezet | Az eladó javára szóló óvadék/jelzálog | A bank javára szóló jelzálog |
| Teljes költség | Az eladótól függően változik | A kamatláb alapján kiszámítható |
Jegyezzük meg a táblázathoz: banki hitelnél is jelzáloggal terhelt a jármű a tartozás törlesztéséig; amit a kötelezvényes vásárlást megkülönbözteti, nem az óvadék megléte, hanem a költség kiszámíthatósága és a fizetési nehézség esetén bekapcsolódó folyamatok rugalmassága.
Amit ellenőrizni kell kötelezvényes járművásárlás előtt, mielőtt aláírjuk
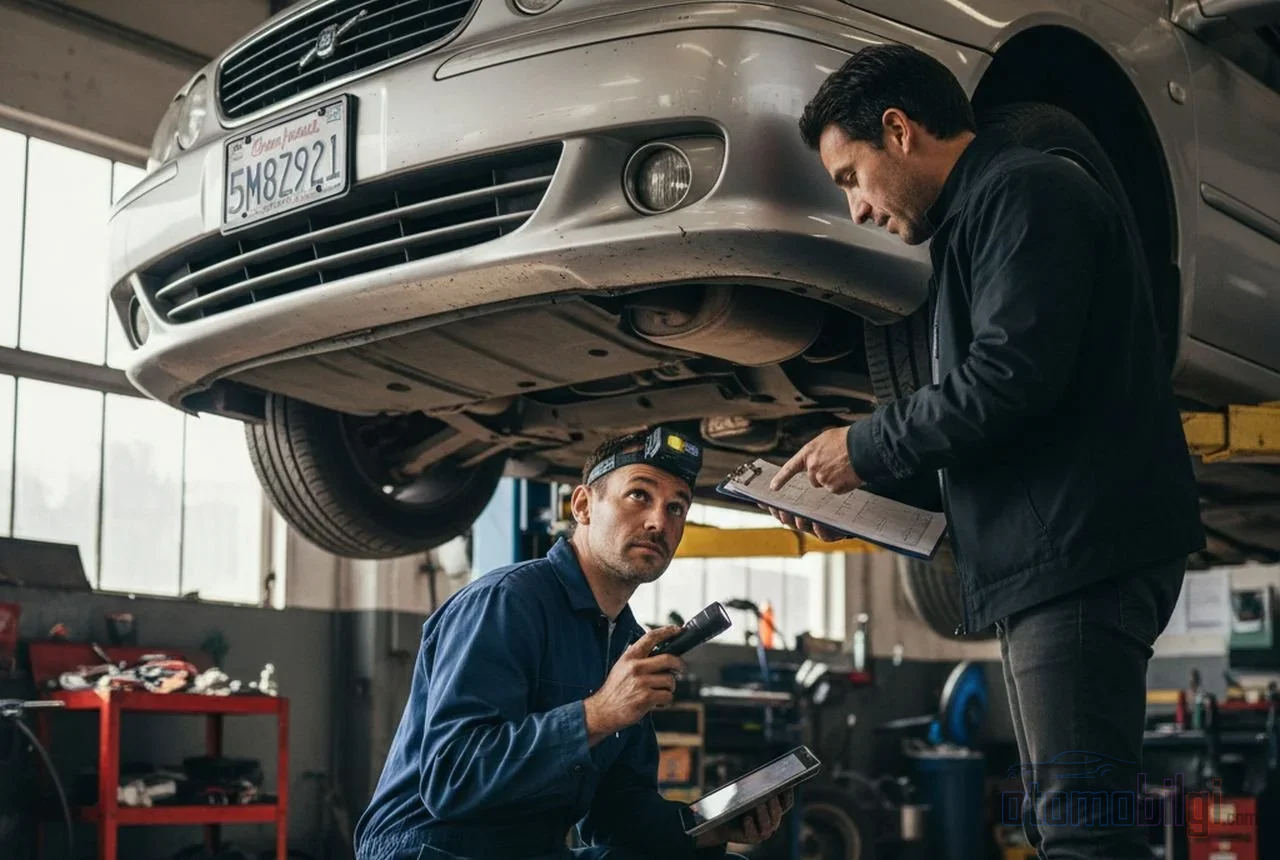
Ez a rész az oldal legértékesebb része. Az aláírás után már semmit sem lehet javítani; a kötelezvény értékpapír, és a rajta szereplő szövegbe később nehéz belekötni.
- Kutassa fel az eladó megbízhatóságát: referenciák, online vélemények, panasznyilvántartások.
- A kötelezvényeket feltétlenül közjegyzői hitelesítéssel készíttesse; a kézírás, az ismerős garanciája vagy a szóban adott ígéret nem elegendő.
- Minden feltételt kösse írásos szerződésbe: kamat vagy árkülönbség, fizetési terv, késedelmi kötbér, az óvadék eltávolításának módja.
- Vizsgálja meg a jármű állapotát TSE által jóváhagyott szerződéses szakértőnél; ne írja alá, mielőtt ellenőrizték a biztosítási kártörténetet, a kilométeróra-konzisztenciát és a sérüléstörténetet.
- Kérje el a forgalmi engedélyt, az érvényes kötelező felelősségbiztosítást és az e-Államigazgatásból beszerzett, a gépjárműadó-tartozás hiányát igazoló iratot.
- Kérdezze le a járművön lévő végrehajtási zárlatot az e-Államigazgatáson keresztül.
- Értékelje őszintén a költségvetését: nem az a fontos, hogy megvegye a járművet, hanem hogy képes legyen folytatni a fizetést.
A galériából történő vásárlásnál felmerül a szerződéses nyelvezet kérdése is. Ha a szerződésben az eladó csupán "közvetítőként" szerepel, az gyengítheti a fogyasztói jogaidat; a Fogyasztóvédelmi Törvény keretében érvényesíthető lehetőségeid szűkebbre törnek. Előre tisztázd, hogy az eladó a jármű tulajdonosa-e, vagy csak ügynöke. Ha a szokásos feltételekre gyakorlati mérőszámot akarunk adni: az önerő jellemzően 20-30% sávban mozog, a futamidő 36-48 hónap közötti; egyes cégek az első 3 hónap fizetés halasztási lehetőségét is felajánlják, mások azt szabják feltételül, hogy a fizetések meghatározott bankszámlákra történjenek. Ezen pontok mindegyikének szerepelnie kell a szerződésben; a szóbeli megerősítés nem helyettesíti az okiratot.
Amire figyelni kell közjegyzői okirattal történő adásvételnél
Közjegyző előtti adásvételnél a hivatalos szerződésbe bejegyzésre kerül az ellenérték megfizetése. Az okirattal történő vásárlásnál ez a bejegyzés nem tükrözheti a valóságot; az ellenérték egy része még nincs kifizetve. Ha a felek ezt a helyzetet egy kiegészítő szerződéssel világosan szabályozzák, az mind a vevő, mind az eladó számára előre megelőzi a később felmerülő vitákat. A közjegyzői okirattal történő járműadásvételek nyilvántartásba vételéről és az adókötelezettségről külön különös rendelkezés is megjelent; érdemes az olyan részleteket, mint hogy kire száll át az adózási felelősség, az ügylet előtt tisztázni.
Mikor lehet észszerű az okirattal történő vásárlás?
Nem fogok betéve "soha" vagy "feltétlenül" javaslatot tenni. Az okirattal történő vásárlás akkor lehet védhető választás, ha a következő három feltétel egyszerre áll fenn: ha banki hitel valóban nem érhető el, ha az eladó intézményi és a szerződés átlátható, valamint ha a teljes költség a banki hitellel összehasonlítva észszerű különbséget mutat. Ha e három bármelyike hiányzik, akkor nincs erős okod az aláírásra. A fizetőképességedet meghaladó futamidő, a magas kezességkötelezés vagy a zálogjog törlésének eljárása körüli bizonytalanság olyan szerződés, amely nem a autót juttatja neked, hanem egy olyan eladónak, aki a problémát rád hárította.
Utolsó szó: ez a módszer nem törvénytelen, de nem köti meg magát. Az okirat természeténél fogva olyan dokumentum, amely nem tűri a késedelmet. A fizetési terveket ne egy rossz hónap, hanem két rossz év alapján teszteld; ha lehet, akkor is vidd össze az kamatlakmakat az összehasonlító asztalra, még ha hitelt kértél és elutasítottak is. Az aláírás a papíron legalább olyan nehéz, mint a kulcs az autón; ne keverd össze a kettő sorrendjét.
Források
- Bizonylat alapján történő autóeladás biztonságos?
- Biztonságos autót venni kötelezvényre? Amit figyelembe kell venni
- Jármű vásárlása kötelezvényre: Megbízható, és mik a kockázatai?
- Amire figyelni kell kötelezvénnyel rendelkező jármű vásárlásakor
- Kötelezvény vagy hitel? Járműfinanszírozási összehasonlítás
- Autóeladás kötelezvény alapján
- Járművekre alkalmazott elektronikus foglalás lekérdezése
- A jármű akkor is eladható, ha rajta foglalás van
- Mi a jármű foglalásának és zálogjogának törlése? Hogyan történik?
- Közúti nyilvántartási ügyintézés - Zálogjog, foglalás és intézkedés törlése
- A 30. sorszámú általános tájékoztató a kötelezvénnyel, közjegyző előtt történő járműeladások nyilvántartásba vételéről és kötelezettségeiről
- Hogyan történik járműeladás közjegyzőnél?
- Fizetetlen kötelezvények beszedése
- Hogyan történik a fizetetlen kötelezvények beszedése?
- Mi történik, ha a kötelezvényt nem fizetik meg?
- A szakértőtől: amit a kötelezvényről tudni kell
- Amire figyelni kell autó vásárlásakor kötelezvény alapján
- 2026-os útmutató: amire figyelni kell autó vásárlásakor kereskedőtől
- Mire kell figyelni autó vásárlásakor kereskedőtől?
- Kötelezvényes autóvásárlás - panaszok és vélemények