Hogyan egyensúlyozható az önerős és a futamidő egyensúlya járműhitelnél?
Az oldal megosztása
A járműhitelnél az önerő és a futamidő egyensúlya hármas egyenlet, amely meghatározza, hogy a jármű árszintje alapján mekkora részt fedez hitellel, hány hónap alatt törleszted, és havonta mekkora részletet fizetsz. Az alaplogika egyszerű: ahogy a jármű ára nő, a futamidő rövidül, a hitelarány csökken, az önerő aránya emelkedik. Ezt a három tényezőt nem lehet egymástól függetlenül kezelni; hogy melyik kerül előtérbe, közvetlenül megváltoztatja mind a havi költségvetésedet, mind a hitel teljes költségét.
Kiemelt pontok
- Belső égésű járműveknél az ár szintje szerinti hitelarány 20% és 70% között változik, a felső sávokban hitel nem nyújtható.
- Elektromos járműveknél a 2025. március 6-i szabályozással a sávok javultak; 7,5 millió TL feletti járművekre nincs hitel.
- Használt járműveknél a hitelfutamidő és a jármű életkora összesen legfeljebb 10 év lehet; sok bank ezt a határt 8 évre szigorítja.
- 2026 októberétől a gépjárműhitel átlagos kamata havonta 3,60% körül van.
- A részlet × futamidő = teljes törlesztés képlete néhány perc alatt feltárja a hitel valódi kamatköltségét.
Hogyan határozza meg a BDDK sávos rendszere az önerőt és a futamidőt?
Törökországban a gépjárműhitelnél a futamidőt és a hitelarányt nem mi, hanem a szabályozó sávos táblázata határozza meg. Az alapul vett összeg a jármű végső, ÁFA-val és különféle fogyasztási adókkal terhelt számlaértéke. A 2022. február 21-i szabályozás óta a belső égésű járművekre érvényes táblázat a következő: 400 000 TL-ig terjedő járműveknél 48 hónap futamidő és legfeljebb 70% hitel; 400 001 és 800 000 TL közötti járműveknél 36 hónap és 50%; 800 001 és 1 200 000 TL közötti járműveknél 24 hónap és 30%; 1 200 001 és 2 000 000 TL közötti járműveknél 12 hónap és 20% hitel vehető igénybe. A 2 000 000 TL feletti járműveknél viszont a hitel lehetősége teljesen zárva van, a teljes összeg önerő.
Az elektromos járművek külön táblázat szerint hitelezhetők. A 2025. március 6-i szabályozással e szegmens küszöbeit feljebb tolták: 2,5 millió TL alatti járműveknél 48 hónap futamidő és 70% hitel; 2,5 és 5 millió TL között 36 hónap és 50%; 5 és 6,5 millió TL között 24 hónap és 30%; 6,5 és 7,5 millió TL között 12 hónap és 20%. A 7,5 millió TL feletti járművekre hitel nem vehető igénybe. Ez a szabályozás a prémium elektromos szegmensben növelte a készpénzes értékesítés arányát; 2026-tól a belső égésű táblázatban nem történt újabb változtatás.
Adjunk konkrét példát. Egy 2 millió TL-s elektromos járműre legfeljebb 1 400 000 TL hitel és 600 000 TL önerő van előirányozva, 48 hónapos futamidővel. Egy 900 000 TL-s belső égésű járműnél a felső határ 270 000 TL hitel, 24 hónapos futamidővel. A 300 000 TL-s járműnél pedig 210 000 TL hitel 48 hónapra is elosztható. Vagyis a táblázat logikája egy mondatban összefoglalható: ahogy az autó drágul, a bank kockázata csökken, tőled pedig több önerőt és rövidebb futamidőt kérnek.
Hogyan változik a teljes törlesztés, ahogy a futamidő hosszabbodik?
Itt van a klasszikus csapda, amibe mindnyájan belesétálunk: ha az apró törlesztőrészlet alacsony, azt gondoljuk, hogy a hitel olcsó. A valóságban minden törlesztésnél a fennmaradó tőkére számítanak kamatot; mivel a futamidő hosszabbodásával a tőke lassabban fogy, a fizetendő összkamat nő. A törlesztőrészlet csökken, a teljes adósság nő. Ez a tény a bankok számítási eszközeiben is nyilvánvalóan látható, és a legőszintébb számítás, amit senkitől sem kérdezve magadnak elvégezhetsz, a teljes törlesztőösszeg kiszámítása.
A képlet ennél bonyolultabb: szorozd meg a havi törlesztőrészletet a futamidővel, így megkapod a teljes törlesztőösszeget; ebből vonjd ki a hitelösszeget, a maradék a teljes kamatköltséged. 2026 októberétől az elterjedt kamat átlaga havi körülbelül 3,60%; az elmúlt egy évben a legalacsonyabb 2,31%, a legmagasabb 3,54% körül mozgott. Nézzünk egy táblázatot, hogy ugyanazon hitelösszeg mellett mit tesz a kamatok különbsége:
| Kamat (Havi) | Havi törlesztőrészlet | Teljes törlesztőösszeg |
|---|---|---|
| 3,14% | 9.566 TL | 460.447 TL |
| 3,29% | 9.877 TL | 475.386 TL |
| 4,29% | 12.044 TL | 579.405 TL |
| 4,72% | 13.019 TL | 626.186 TL |
Mindezek a példák 200.000 TL-s hitelre és 48 havi futamidőre vonatkoznak. A legalacsonyabb kamatról a legmagasabbra váltani azt jelenti, hogy ugyanazon autó finanszírozásáért körülbelül 165.000 TL-vel többet fizetsz. Egy másik mérték: egy 100.000 TL-s hitel 2,89%-os kamattal, 36 hónap alatt történő törlesztése havi 4.510 TL törlesztőrészletet és 162.360 TL teljes törlesztőösszeget jelent. A tőke fölé fizetett összeg a hitel valódi ára; nem a belépő kamatlábra, hanem a teljes fizetendő összegre kell nézni.
A költségeket is számold bele
A kamat nem a hitel egyetlen költsége. A hitel folyósítási díjának jogi plafonja a felvett hitel 5 ezreléke plusz 15% BSMV; egy 500.000 TL-s hitelnél ez 2.500 TL plusz BSMV-t jelent. Emellett a járművön a bank javára zálogjegyet (jelzálogot) kell bejegyeztetni, ami díjköteles. Az éves költségráta (THM) mindezeket a tételeket egyetlen százalékba sűríti; a piacon járműhiteleknél ez az érték 62,19% és 185,94% között mérhető. Ne lepődj meg, ha a kamatláb kétszeresének tűnik, a költségek és a kamatos kamat effektus ott ütközik ki.
Miért jelenik meg a használt autó életkora miatti korlát hitelfelvételkor?
A használt autókra felvehető hitelt szigorú szabály korlátozza az autó életkorához képest: a hitelfutamidő és az autó életkorának összege legfeljebb 10 év lehet. Vagyis egy 6 éves autóra nem maximum 48, hanem logikusan legfeljebb 48 havi futamidő adható, és ebben a táblában már életkor szerinti korlát lép érvénybe. Néhány bank a 10 éves határt alkalmazza, de sok bank ezt 8 évre, egyeseknél pedig akár 5-7 évre csökkenti; bankonként ez az érték változik, ez az egyik első kérdés, amit a kérelem előtt érdemes feltenni.
A gyakorlatban ennek a határnak az a jelentése: ha egy 2016-os autó 2026-ra betölti a 10 évet, a hitelfelvételi esélyed a banktól függően erősen beszűkült. Ezért a használt autók hitelfedezete a jármű casco értéke alapján történik; ezt az értéket a biztosítási szektor casco értéklistájáról állapítják meg. Emellett a bankok általában 1.000 TL és 400.000-500.000 TL közötti hitelt folyósítanak; a hitelösszeg felső határa a legtöbb bankban meghatározott. A várható közös feltételek a következők:
- Igazolt jövedelem (SGK kimutatás vagy adókártya) és a törlesztőrészletek fedezésére alkalmas rendszeres jövedelem.
- A jármű életkora ne haladja meg a bank által meghatározott felső határt.
- A járművön ne legyen előzetesen bejegyzett zálogjog.
- A hitelbírálati pontszám ne tartozzon a kockázatos kategóriába.
Használtgépjármű-hitel: szakértői vizsgálat, Tramer és zálogjog-ellenőrzés
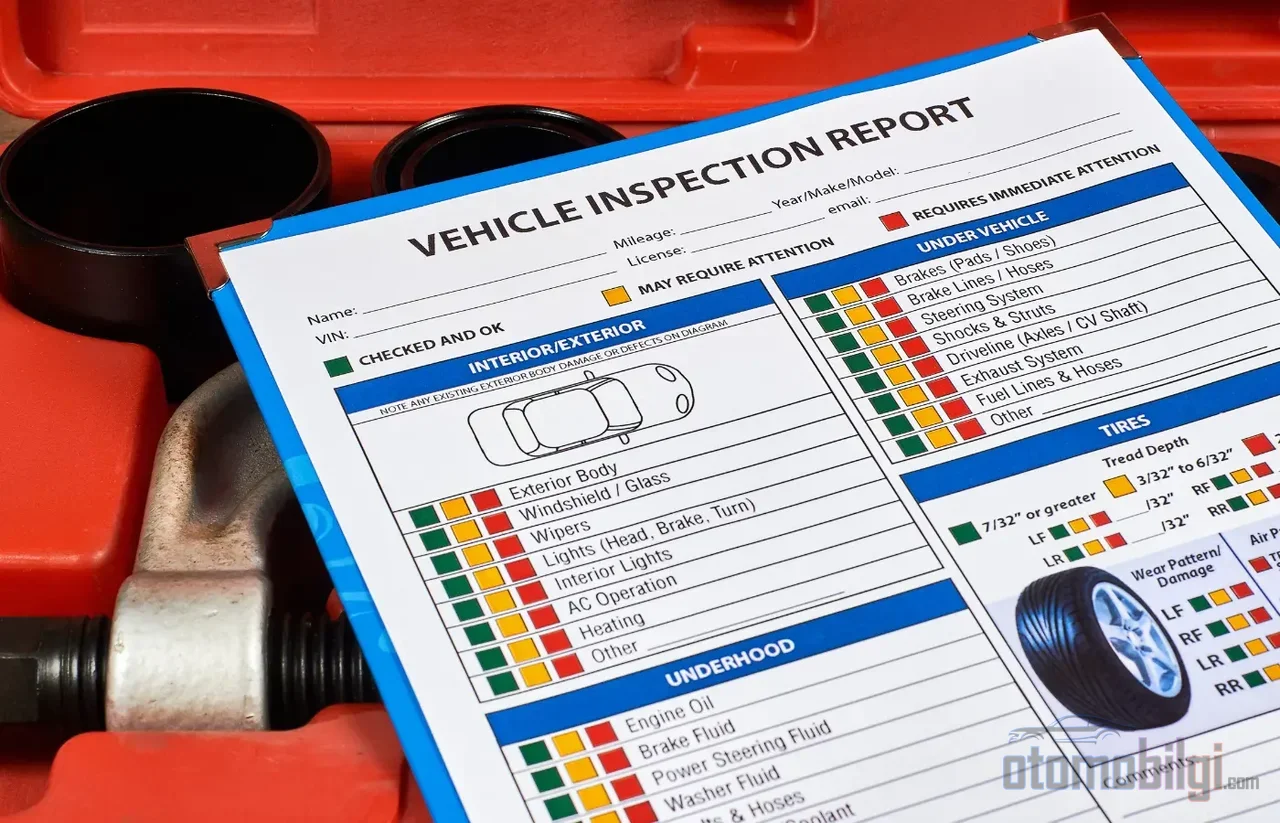
A hitelfolyamat nem hagyja figyelmen kívül a jármű múltját. A kérelmezésnél TSE által tanúsított szakértői jelentést kérnek; egy megbízhatatlan jelentésre támaszkodni a vásárlás egyik legnagyobb kockázata. A szakértői vizsgálat szabványos keretben mutatja be a jármű festetlen-„lokal" állapotát, általános mechanikai állapotát és kártörténetét. A bank a saját oldalán is kárfelmérést végez; ha a hitelt jóváhagyják, a járművet a hitelt felvevő személy nevére jegyzik be, és a bank javára zálogjogot jegyeznek be.
A jármű baleseti előzményeinek megismerésére a Tramer (SBM) lekérdezés használható; ez a lekérdezés megmutatja a korábbi kárbejegyzéseket, azok összegét, az első forgalomba helyezés dátumát, valamint a kötelező gépjármű-felelősségbiztosítással vagy anélküli státuszt. A lekérdezés SMS-sel, az e-Devleten keresztül vagy az alvázsámmal végezhető el. A foglalás és a zálogjog-bejegyzés ellenőrzése is lehetséges az e-Devleten és a közjegyzőn keresztül. Ezt a három ellenőrzést végezze el, mielőtt összeadná az önerőt; így nem kerül visszafordíthatatlan helyzetbe.
Mi a különbség a váltóval történő gépjárművásárlás és a hitel között?
Azok útitervében, akik nem tudnak banki hitelt felvenni, mindig ott szerepelt a váltós vásárlás. Bár ebben a modellben úgy tűnik, nincs banki kamat és ügyintézési költség, a kereskedői oldalon közepes-magas árrés keletkezhet. A hitelnél viszont van ügyintézési költség és kötelező kaszkóbiztosítás; a váltónál ezek a költségek láthatatlanok, de árrésként beépülnek a fizetési tervbe. Tehát mindkettőnek megvan az ára; az egyik a címkén, a másik a váltóban rejtőzik.
A kereskedéseknél napjainkban elterjedtek a 20% önerővel és akár 48 hónapos futamidejű váltós használtjármű-értékesítések. A váltós ügyletek azonban leggyakrabban árrést, bizonytalan költségeket és átvételi kockázatot hordoznak; ezért a váltós vásárlást alternatívaként kell értékelni azok számára, akik nem tudnak banki hitelt felvenni, és a döntést ezen alternativitás ára kiszámításával kell meghozni. Emlékeztetőül: hitelnél a jármű azonnal a vevőre száll, de a bank biztosítékeként zálogjoggal van bejegyezve; lízingnél pedig a tulajdonjog a szerződés időtartama alatt a cégnél marad. A két struktúra a fenti bizonytalanságtól eltérő síkon működik.
Hogyan végezzen egyszerű költségvetési tesztet a törlesztőrészlet terhének mérésére?
Mielőtt hitelért folyamodna, készítsen költségvetési tervet: a jármű ára, az önerő, a futamidő, a kamat és a havi törlesztőrészlet legyen a terv oszlopa. Ezután adja hozzá a költségpozíciókat; a kötelező kaszkó, a műszaki vizsga, a biztosítás és a hitel folyósítási díja nem maradhat ki ebből a táblázatból. A törlesztőrészletek rendszeres fizetésének elmaradása közvetlenül csökkenti a hitelpontszámot; a ma Ön nyomasztó törlesztőrészlet a jövőbeli minden hitelkérelmét megüti.
Javasolunk egy praktikus tesztet: írja papírra, hogy havi jövedelmének mekkora részét tudja a törlesztőrészlet után biztosításra, karbantartásra és üzemanyagra fordítani. Ha ezek a tételek a törlesztéssel együtt a jövedelme nagy részét felemésztik, akkor a futamidő meghosszabbítása helyett alacsonyabb hitelösszeget, azaz nagyobb önerőt érdemes megfontolni. A futamidő meghosszabbítása havonta könnyít, de összességében többet fizettet Önnel; az önerő növelése rövid távon lyukat üt a zsebében, de lenyomja a hitel valódi költségét. A bankok saját számítóeszközei a hitelösszeg, a futamidő és a kamat megadásával teljes törlesztési tervet készítenek; ugyanazt az összeget több banknál lefuttatni, és a teljes visszafizetést összevetni, olyan egyszerű, mint egy lakatosnál a szakmát ellesni, de legalábbennyire elriasztó módszer is.
Konklúzió: Maga az egyensúly a válasz, amit keres
Az önerő, a futamidő és a törlesztőrészlet közötti egyensúly megteremtése nem azt jelenti, hogy három számot táblázatba rendezünk, hanem hogy őszintén felteszünk magunknak egy kérdést: mennyit fizetek összesen ennek az autónak a megvásárlásáig, és ez a fizetés kifullasztva hagy majd? A szabályozó fokozatai keretet rajzolnak Önnek; a kereten belüli teret egy a teljes költségre tekintető számítással töltse ki. Ne hagyja ki használtautónál a kor ellenőrzését, az szakértői vizsgálatot és a zálogjog ellenőrzését. A kötvénnyel történő vásárlás ajtót nyit, de ne lépjen át a küszöbön anélkül, hogy elolvasná a kinyílt ajtó tábláját. Harmincéves adásvételi megfigyeléseimből egyetlen elv vált világossá: a hitel ára megérthető, de fizetendő pénz; ami viszont bánatot okoz, azok az elfelejtett, de később számlát presenting tételek.
Források
- Járműhitel Futamidőhatára és Önerős Fizetési Arányok 2026 | Számadó Könyv
- Járműhitel Kalkulátor Eszköz - Garanti BBVA
- Autóhitel Kalkuláció 2026 - Toyota Türkiye
- Járműhitel Kalkuláció és Igénylés - HesapKurdu
- A Legkedvezőbb Járműhitel 2026 & Autóhitel Feltételek - DenizBank
- Használt Autó Hitel Kalkuláció, 2026 Aktuális Kamatlábak
- Használt Járműhitel Kalkulátor Eszköz
- Tramer Lekérdezés - SBM
- Használt Járműhitel - Koç Finans
- Váltó vagy Hitel? Járműfinanszírozás Összehasonlítás
- Járműhitel Feltételek 2026 - Araclo
- Autóhitel Kalkuláció 2026 - ihtiyackredisi.com
- Hitel Összehasonlító Kalkuláció - KOBİ Pratik
- Autó Szakértői Jelentés - otokredibul
- Lízing vagy Hitel - Autoline