Как сбалансировать первоначальный взнос и срок кредита при покупке автомобиля в кредит?
Поделиться этой страницей
Баланс между первоначальным взносом и сроком автокредита - это тройное уравнение, определяющее, какую часть стоимости автомобиля вы закроете кредитом, за сколько месяцев выплатите его и сколько будете платить ежемесячно. Базовая логика проста: чем дороже автомобиль, тем короче срок кредита, ниже доля кредита и выше доля первоначального взноса. Эти три элемента нельзя рассматривать независимо друг от друга; то, какой из них выдвигается на первый план, напрямую влияет как на ваш ежемесячный бюджет, так и на общую стоимость кредита.
Основные моменты
- Доля кредита для автомобилей с двигателем внутреннего сгорания в зависимости от ценовых категорий от 20% до 70% варьируется, по высшим категориям кредит не выдаётся.
- Для электромобилей категории были улучшены регулированием от 6 марта 2025 года; 7,5 млн TL по автомобилям дороже кредит недоступен.
- На вторичном рынке сумма срока кредита и возраста автомобиля не должна превышать 10 лет ; многие банки сокращают этот лимит до 8 лет.
- По состоянию на октябрь 2026 года средняя процентная ставка по автокредитам составляет около 3,60% в месяц.
- Формула «платёж × срок = общая сумма выплат» за несколько минут показывает реальную процентную стоимость кредита.
Как система категорий BDDK определяет первоначальный взнос и срок?
В Турции срок и ставка автокредита определяются не нами, а по категорийной таблице регулятора. Базовой суммой считается итоговая стоимость автомобиля по счёту, включая НДС и налог ÖTV. Таблица, действующая для автомобилей с двигателем внутреннего сгорания с момента регулирования от 21 февраля 2022 года, такова: для автомобилей до 400 000 TL - срок 48 месяцев и кредит до 70%; для автомобилей от 400 001 до 800 000 TL - 36 месяцев и 50%; для автомобилей от 800 001 до 1 200 000 TL - 24 месяца и 30%; для автомобилей от 1 200 001 до 2 000 000 TL - кредит 12 месяцев и 20%. Для автомобилей дороже 2 000 000 TL кредитная дверь полностью закрыта - только полная оплата.
Электромобили кредитуются по отдельной шкале. Регулированием от 6 марта 2025 года пороги в этом сегменте были повышены: для автомобилей до 2,5 млн TL - срок 48 месяцев и кредит 70%; от 2,5 до 5 млн TL - 36 месяцев и 50%; от 5 до 6,5 млн TL - 24 месяца и 30%; от 6,5 до 7,5 млн TL - 12 месяцев и 20%. Для автомобилей дороже 7,5 млн TL кредит недоступен. Это регулирование увеличило долю продаж за наличные в премиальном электрическом сегменте; по состоянию на 2026 год новых изменений в таблице для автомобилей с двигателем внутреннего сгорания не внесено.
Приведём конкретный пример. Для электромобиля за 2 млн TL предусматривается максимальный кредит 1 400 000 TL и первоначальный взнос 600 000 TL при сроке 48 месяцев. Для автомобиля с двигателем внутреннего сгорания за 900 000 TL потолок - кредит 270 000 TL при сроке 24 месяца. Что касается автомобиля за 300 000 TL, кредит в 210 000 TL может быть распределён на 48 месяцев. Иными словами, логику таблицы можно свести к одному предложению: чем дороже автомобиль, тем меньше риск банка: от вас требуют больший первоначальный взнос и более короткий срок.
Как меняется общая сумма выплат с увеличением срока?
Здесь кроется классическая ловушка, в которую попадаем мы все: думать, что если ежемесячный платёж низкий, то кредит дешёвый. На самом деле проценты начисляются на остаток основного долга при каждом платеже; чем дольше срок, тем медленнее уменьшается основной долг, и общая сумма выплаченных процентов растёт. Платёж снижается, общий долг увеличивается. Это факт, отчётливо видный в калькуляторах банков, и самый честный расчёт, который вы можете сделать сами, ни у кого не спрашивая, - вычислить общую сумму выплат.
Формула проще домашнего хозяйствования: умножьте ежемесячный платёж на срок, найдите общую сумму выплат; вычтите из неё сумму кредита - остаток и есть ваша общая стоимость процентов. По состоянию на октябрь 2026 года средняя распространённая ставка составляет около 3,60% в месяц; за последний год минимум был 2,31%, максимум 3,54%. Посмотрим на таблицу, что делает разница в ставке при той же сумме кредита:
| Ставка (месячная) | Ежемесячный платёж | Общая сумма выплат |
|---|---|---|
| 3,14% | 9 566 TL | 460 447 TL |
| 3,29% | 9 877 TL | 475 386 TL |
| 4,29% | 12 044 TL | 579 405 TL |
| 4,72% | 13 019 TL | 626 186 TL |
Все эти примеры приведены для кредита 200 000 TL на срок 48 месяцев. Переход от самой низкой ставки к самой высокой означает переплату примерно 165 000 TL за финансирование той же машины. Ещё один ориентир: закрыть кредит 100 000 TL под 2,89% за 36 месяцев - это ежемесячный платёж 4 510 TL и общая сумма выплат 162 360 TL. Сумма, выплаченная сверх основного долга, - вот настоящая цена кредита; смотреть нужно не на ставку, а на общую сумму платежей.
Учтите и комиссии
Проценты - не единственная стоимость кредита. Законодательный потолок комиссии за выдачу кредита - 5 промилле от суммы кредита плюс 15% КСН; для кредита 500 000 TL это 2 500 TL плюс КСН. Кроме того, за транспортное средство оплачивается пошлина за оформление залога (ипотеки) в пользу банка. Годовая процентная стоимость сводит все эти статьи к одному проценту; на рынке по автокредитам этот показатель измеряется в диапазоне от 62,19% до 185,94%. Не удивляйтесь, что он выглядит вдвое выше ставки - там и комиссии, и эффект сложного процента.
Почему при получении кредита всплывает ограничение по возрасту подержанного автомобиля?
Кредит на подержанный автомобиль жёстко ограничен правилом, связанным с возрастом машины: сумма срока кредита и возраста автомобиля не может превышать 10 лет. То есть для автомобиля 6 лет логически может быть предоставлен срок не 4 месяца, а максимум 48 месяцев, и именно здесь в таблицу вступает ограничение по градации. Некоторые банки применяют предел в 10 лет, но многие снижают его до 8, а у некоторых даже до 5-7 лет; этот показатель меняется от банка к банку, и один из первых вопросов, которые стоит задать до подачи заявки.
На практике смысл этого ограничения таков: если автомобилю 2016 года к 2026 году уже исполнилось 10 лет, ваши шансы получить кредит сильно сужаются в зависимости от банка. Поэтому кредитование подержанных автомобилей осуществляется на основе страховой стоимости каско автомобиля; эта стоимость определяется по списку каско-стоимостей страхового сектора. Кроме того, банки обычно предоставляют кредиты в диапазоне от 1 000 TL до 400 000-500 000 TL; лимит суммы кредита в большинстве банков уже установлен. Ожидаемые общие условия таковы:
- Документально подтверждённый доход (выписка из СГК или налоговая справка) и стабильный доход, позволяющий обслуживать платежи.
- Возраст автомобиля не должен превышать установленный банком лимит.
- На автомобиле не должно быть ранее зарегистрированного обременения.
- Кредитный рейтинг не должен находиться в рисковой категории.
Экспертиза, Tramer и проверка обременений при кредите на подержанный автомобиль
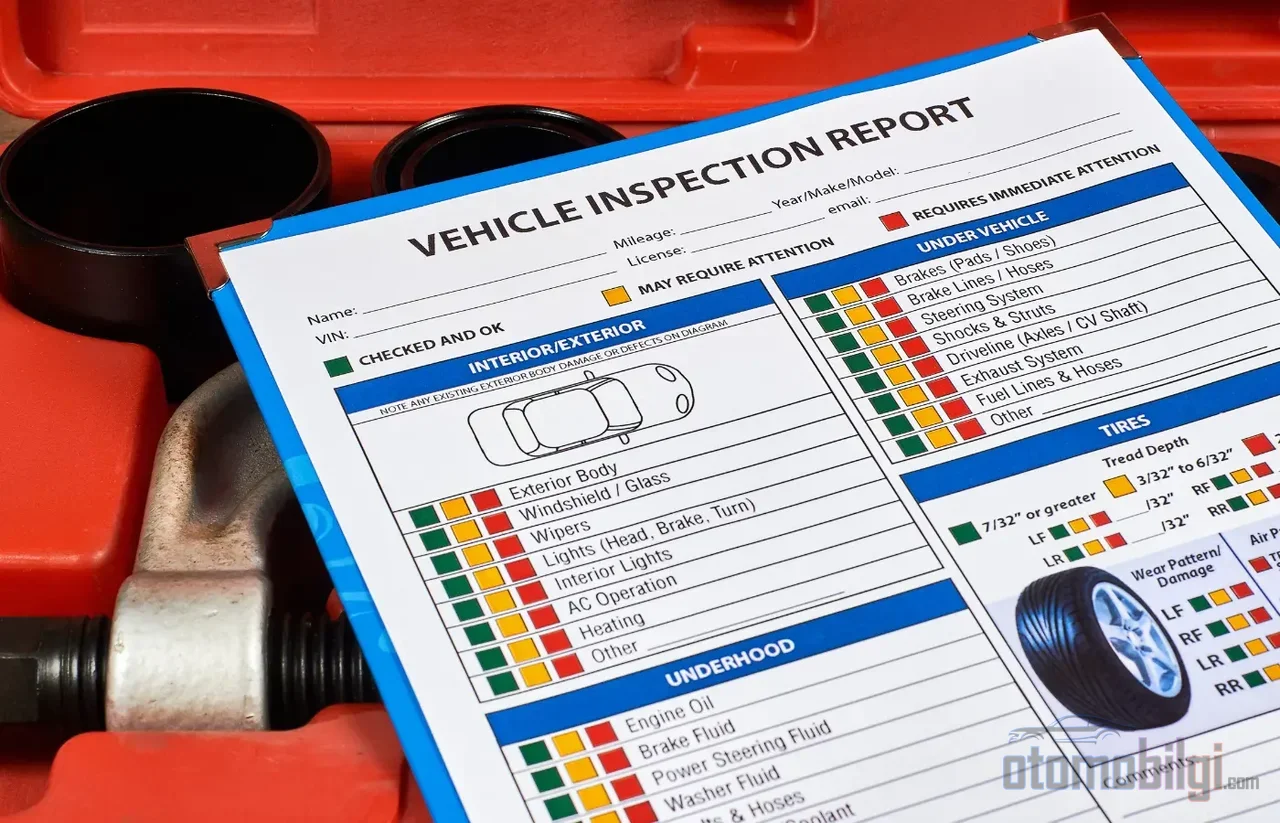
Кредитный процесс не игнорирует историю автомобиля. При заявке требуется отчёт экспертной оценки, одобренный TSE; опора на отчёт сомнительной достоверности - один из главных рисков при покупке. Экспертиза в стандартном формате фиксирует состояние кузова (окрашенные и неокрашенные детали), общее механическое состояние и историю повреждений. Банк со своей стороны также проводит запрос по убыткам; если кредит одобрен, автомобиль регистрируется на имя получателя кредита, и в пользу банка устанавливается обременение (ипотека на авто).
Чтобы узнать аварийное прошлое автомобиля, можно использовать запрос в Tramer (SBM); этот запрос показывает записи о прошлых повреждениях, их суммы, дату первой регистрации и наличие/отсутствие полиса каско. Запрос можно сделать по SMS, через e-Devlet или по номеру шасси. Проверка записей об арестах и обременениях также возможна через e-Devlet и нотариуса. Выполните эти три проверки до того, как собирать первоначальный взнос; чтобы потом не оказаться в точке, откуда нет возврата.
В чём разница между покупкой автомобиля под вексель и кредитом?
В плане действий тех, кто не может получить банковский кредит, всегда присутствовала покупка под вексель. Хотя в этой модели, кажется, нет банковских процентов и комиссии за оформление, у продавца-дилера может формироваться средне-высокая наценка за рассрочку. При кредите есть комиссия за оформление и обязательное каско; в векселе эти расходы не видны, но закладываются в план платежей в виде наценки за рассрочку. То есть у обоих вариантов есть своя цена: одна скрыта в этикетке, другая - в векселе.
Сегодня в салонах распространились продажи подержанных автомобилей под вексель с 20% первоначальным взносом и сроком до 48 месяцев. Однако сделки под вексель чаще всего содержат наценку за рассрочку, неясные расходы и риск при передаче; поэтому покупка под вексель должна рассматриваться как альтернатива для тех, кто не может получить банковский кредит, а решение должно приниматься с расчётом цены этой альтернативы. Напомним также: при кредите автомобиль сразу переходит покупателю, но зарегистрирован с обременением в качестве обеспечения банка; при лизинге право собственности на весь срок договора остаётся у компании. Эти две структуры работают в иной плоскости, чем описанная выше неопределённость.
Как провести простой бюджетный тест для оценки кредитной нагрузки?
Перед подачей заявки на кредит составьте бюджетный план: цена автомобиля, первоначальный взнос, срок, процентная ставка и ежемесячный платёж - пусть это будут столбцы этого плана. Затем добавьте статьи расходов: обязательное каско, техосмотр, страхование и комиссия за выдачу кредита не должны оставаться за рамками этой таблицы. Нерегулярная оплата платежей напрямую снижает кредитный рейтинг; платёж, который тяготит вас сегодня, наносит удар по каждой вашей будущей кредитной заявке.
Предлагаем практический тест: выпишите на бумагу, какую часть ежемесячного дохода после платежа по кредиту вы сможете выделить на страховку, обслуживание и топливо. Если эти статьи вместе с платежом поглощают большую часть вашего дохода, стоит подумать не об увеличении срока, а о меньшей сумме кредита, то есть о большем первоначальном взносе. Удлинение срока облегчает ежемесячную нагрузку, но в итоге обходится дороже; увеличение первоначального взноса создаёт краткосрочную дыру в кармане, но снижает реальную стоимость кредита. Собственные калькуляторы банков при вводе суммы кредита, срока и процентной ставки выдают полный график платежей; прогнать одну и ту же сумму в нескольких банках и сравнить общую сумму выплат - метод настолько же простой, насколько и отрезвляющий.
Итог: Равновесие - и есть тот ответ, который вы ищете
Найти равновесие между первоначальным взносом, сроком и ежемесячным платежом - это не подогнать три цифры под таблицу, а честно задать себе вопрос: сколько я в итоге заплачу за этот автомобиль и не оставит ли меня этот платёж без дыхания? Регулятор очерчивает рамки; заполните пространство внутри них расчётом, учитывающим общую стоимость. Не пропускайте проверку возраста автомобиля, экспертную оценку и проверку залога при покупке на вторичном рынке. Покупка в рассрочку открывает дверь, но не проходите через неё, не прочитав табличку на этой двери. За тридцать лет наблюдений за куплей-продажей я вывел один чёткий принцип: цена кредита - это понятные, но уплаченные деньги; а огорчат вас те статьи, о которых забыли и счёт за которые пришёл позже.
Источники
- Предельный срок кредита на транспортное средство и размеры первоначального взноса 2026 | Hesap Defteri
- Калькулятор кредита на транспортное средство - Garanti BBVA
- Расчет автокредита 2026 - Toyota Türkiye
- Расчет и оформление кредита на транспортное средство - HesapKurdu
- Самый выгодный кредит на транспортное средство 2026 & условия автокредита - DenizBank
- Расчет кредита на подержанный автомобиль, актуальные процентные ставки 2026
- Калькулятор кредита на подержанное транспортное средство
- Проверка через Tramer - SBM
- Кредит на подержанное транспортное средство - Koç Finans
- Вексель или кредит? Сравнение вариантов финансирования автомобиля
- Условия кредита на транспортное средство 2026 - Araclo
- Расчет автокредита 2026 - ihtiyackredisi.com
- Сравнительный расчет кредитов - KOBİ Pratik
- Отчет об экспертной оценке автомобиля - otokredibul
- Лизинг или кредит - Autoline