Wie stellt man das richtige Gleichgewicht zwischen Anzahlung und Laufzeit beim Autokredit her?
Diese Seite teilen
Beim Fahrzeugkredit ist die Anzahlung-Laufzeit-Balance eine Dreiergleichung, die bestimmt, welchen Anteil Sie je nach Preisklasse des Fahrzeugs mit dem Kredit abdecken, über wie viele Monate Sie zurückzahlen und wie hoch Ihre monatliche Rate ausfällt. Die Grundlogik ist einfach: Steigt der Fahrzeugpreis, verkürzt sich die Laufzeit, sinkt der Kreditanteil und steigt der Anzahlungssatz. Diese drei Faktoren lassen sich nicht unabhängig voneinander betrachten; welcher davon bevorzugt wird, verändert sowohl Ihr monatliches Budget als auch die Gesamtkosten des Kredits direkt.
Die wichtigsten Punkte
- Kreditanteil nach Preisklassen bei Fahrzeugen mit Verbrennungsmotor zwischen 20 % und 70 % variierend; in den obersten Klassen wird kein Kredit vergeben.
- Bei Elektrofahrzeugen wurden die Klassen mit der Regelung vom 6. März 2025 verbessert; über 7,5 Millionen TL ist kein Kredit möglich.
- Bei Gebrauchtfahrzeugen darf die Summe aus Kreditlaufzeit und Fahrzeugalter höchstens 10 Jahre betragen; viele Banken verkürzen diese Grenze auf 8 Jahre.
- Zum Stand Oktober 2026 liegt der durchschnittliche Zinssatz für Fahrzeugkredite bei monatlich etwa 3,60 % .
- Die Formel Rate × Laufzeit = Gesamtrückzahlung zeigt die tatsächlichen Zinskosten des Kredits in wenigen Minuten.
Wie legt das Stufenmodell der BDDK Anzahlung und Laufzeit fest?
In der Türkei werden Laufzeit und Kreditanteil beim Fahrzeugkredit nicht von uns, sondern anhand der gestuften Tabelle des Regulators festgelegt. Maßgeblich ist der Endrechnungswert des Fahrzeugs inklusive Mehrwertsteuer und ÖTV. Seit der Regelung vom 21. Februar 2022 gilt bei Fahrzeugen mit Verbrennungsmotor folgende Tabelle: Bei Fahrzeugen bis 400.000 TL sind 48 Monate Laufzeit und maximal 70 % Kredit möglich; bei Fahrzeugen zwischen 400.001 und 800.000 TL sind es 36 Monate und 50 %; bei Fahrzeugen zwischen 800.001 und 1.200.000 TL 24 Monate und 30 %; bei Fahrzeugen zwischen 1.200.001 und 2.000.000 TL können 12 Monate und 20 % Kredit in Anspruch genommen werden. Bei Fahrzeugen über 2.000.000 TL ist die Kredittür dagegen vollständig geschlossen, alles muss bar bezahlt werden.
Elektrofahrzeuge werden nach einer eigenen Tabelle finanziert. Mit der Regelung vom 6. März 2025 wurden die Schwellenwerte in diesem Segment angehoben: Bei Fahrzeugen unter 2,5 Millionen TL gelten 48 Monate Laufzeit und 70 % Kredit; zwischen 2,5 und 5 Millionen TL 36 Monate und 50 %; zwischen 5 und 6,5 Millionen TL 24 Monate und 30 %; zwischen 6,5 und 7,5 Millionen TL 12 Monate und 20 %. Bei Fahrzeugen über 7,5 Millionen TL ist kein Kredit möglich. Diese Regelung hat den Anteil der Barverkäufe im Premium-Elektrosegment erhöht; zum Stand 2026 wurde an der Tabelle für Verbrennungsfahrzeuge nichts geändert.
Geben wir ein konkretes Beispiel. Für ein Elektrofahrzeug im Wert von 2 Millionen TL sind maximal 1.400.000 TL Kredit und 600.000 TL Anzahlung vorgesehen, bei einer Laufzeit von 48 Monaten. Bei einem Verbrennungsfahrzeug für 900.000 TL liegt die Obergrenze bei 270.000 TL Kredit bei 24 Monaten Laufzeit. Bei einem Fahrzeug für 300.000 TL können sich die 210.000 TL Kredit auf 48 Monate verteilen. Die Logik der Tabelle lässt sich also in einem Satz zusammenfassen: Je teurer das Auto wird, desto geringer wird das Risiko der Bank, und desto mehr Anzahlung und kürzere Laufzeit wird von Ihnen verlangt.
Wie verändert sich die Gesamtrückzahlung mit längerer Laufzeit?
Hier lauert die klassische Falle, in die wir alle tappen: zu glauben, ein Kredit sei günstig, wenn die monatliche Rate niedrig ist. Tatsächlich werden bei jeder Restrate Zinsen auf den verbleibenden Kapitalanteil berechnet; je länger die Laufzeit, desto langsamer schmilzt das Kapital und desto größer werden die insgesamt gezahlten Zinsen. Die Rate sinkt, die Gesamtschuld steigt. Das ist eine Tatsache, die auch in den Rechenwerkzeugen der Banken deutlich sichtbar ist, und die ehrlichste Rechnung, die man ohne fremde Hilfe selbst anstellen kann, ist die Ermittlung der Gesamttilgung.
Die Formel ist Hausfrauenmathematik: Multiplizieren Sie die monatliche Rate mit der Laufzeit, um die Gesamttilgung zu ermitteln; ziehen Sie davon den Kreditbetrag ab, und Sie erhalten Ihre gesamten Zinskosten. Stand Oktober 2026 liegt der durchschnittliche verbreitete Zinssatz bei etwa 3,60 % monatlich; im vergangenen Jahr schwankte er zwischen mindestens 2,31 % und höchstens 3,54 %. Sehen wir uns in einer Tabelle an, was der Zinsunterschied bei gleicher Kredithöhe bewirkt:
| Zinssatz (monatlich) | Monatliche Rate | Gesamttilgung |
|---|---|---|
| 3,14 % | 9.566 TL | 460.447 TL |
| 3,29 % | 9.877 TL | 475.386 TL |
| 4,29 % | 12.044 TL | 579.405 TL |
| 4,72 % | 13.019 TL | 626.186 TL |
Alle diese Beispiele gelten für einen Kredit von 200.000 TL und eine Laufzeit von 48 Monaten. Vom niedrigsten zum höchsten Satz zu wechseln bedeutet, für die Finanzierung desselben Autos rund 165.000 TL mehr zu zahlen. Ein weiteres Beispiel: Ein Kredit von 100.000 TL bei 2,89 % Zins über 36 Monate bedeutet eine monatliche Rate von 4.510 TL und eine Gesamttilgung von 162.360 TL. Der über das Kapital hinaus gezahlte Betrag ist der echte Preis des Kredits; man sollte nicht auf den Zinssatz an der Tür, sondern auf die Gesamtzahlung achten.
Berücksichtigen Sie auch die Gebühren
Der Zins ist nicht die einzige Kosten des Kredits. Das gesetzliche Maximum für die Kreditbereitstellungsgebühr beträgt 5 Promille des in Anspruch genommenen Kredits zuzüglich 15 % BSMV; bei einem Kredit von 500.000 TL sind das 2.500 TL zuzüglich BSMV. Zudem fällt eine Einrichtungsgebühr für das zugunsten der Bank eingetragene Fahrzeughypothekpfandrecht an. Der effektive Jahreszins fasst all diese Posten in einer einzigen Prozentzahl zusammen; am Markt liegt dieser Satz bei Fahrzeugkrediten zwischen 62,19 % und 185,94 %. Lassen Sie sich nicht wundern, dass das Zweifache des Zinssatzes erscheint - die Gebühren und der Zinseszinseffekt machen den Unterschied.
Warum tritt das Alterslimit für Gebrauchtfahrzeuge beim Kreditabschluss in Erscheinung?
Der Kredit für Gebrauchtwagen ist an eine strenge Regel gekoppelt: Kreditaufzeit plus Fahrzeugalter dürfen zusammen höchstens 10 Jahre betragen. Ein 6 Jahre altes Auto bekommt also nicht maximal 4 Monate, sondern logischerweise höchstens 48 Monate Laufzeit, wobei in dieser Tabelle auch die Stufengrenze greift. Manche Banken wenden die 10-Jahres-Grenze an, viele senken dieses Maximum auf 8 Jahre und einige sogar auf 5-7 Jahre; dieser Wert variiert von Bank zu Bank und gehört zu den ersten Fragen, die man vor der Beantragung stellen sollte.
In der Praxis bedeutet diese Grenze Folgendes: Wenn ein Auto von 2016 ab 2026 die 10 Jahre überschritten hat, sind Ihre Chancen auf einen Kredit je nach Bank stark geschrumpft. Daher erfolgt die Kreditvergabe bei Gebrauchtwagen auf Grundlage des Kaskowerts des Fahrzeugs; dieser Wert wird aus der Kaskowertliste der Versicherungsbranche ermittelt. Außerdem können Banken Kredite meist in einer Spanne von 1.000 TL bis 400.000-500.000 TL vergeben; die Kredithöchstgrenze ist bei den meisten Banken festgelegt. Die zu erwartenden gemeinsamen Voraussetzungen sind:
- Nachgewiesenes Einkommen (SGK-Nachweis oder Gewerbesteuerbescheid) und ein regelmäßiges Einkommen, das die Raten decken kann.
- Das Fahrzeugalter darf die Obergrenze der Bank nicht überschreiten.
- Auf dem Fahrzeug darf keine bereits eingetragene Belastung bestehen.
- Die Kreditwürdigkeit darf sich nicht in der Risikokategorie befinden.
Gutachten, Tramer und Belastungsprüfung beim Gebrauchtwagenkredit
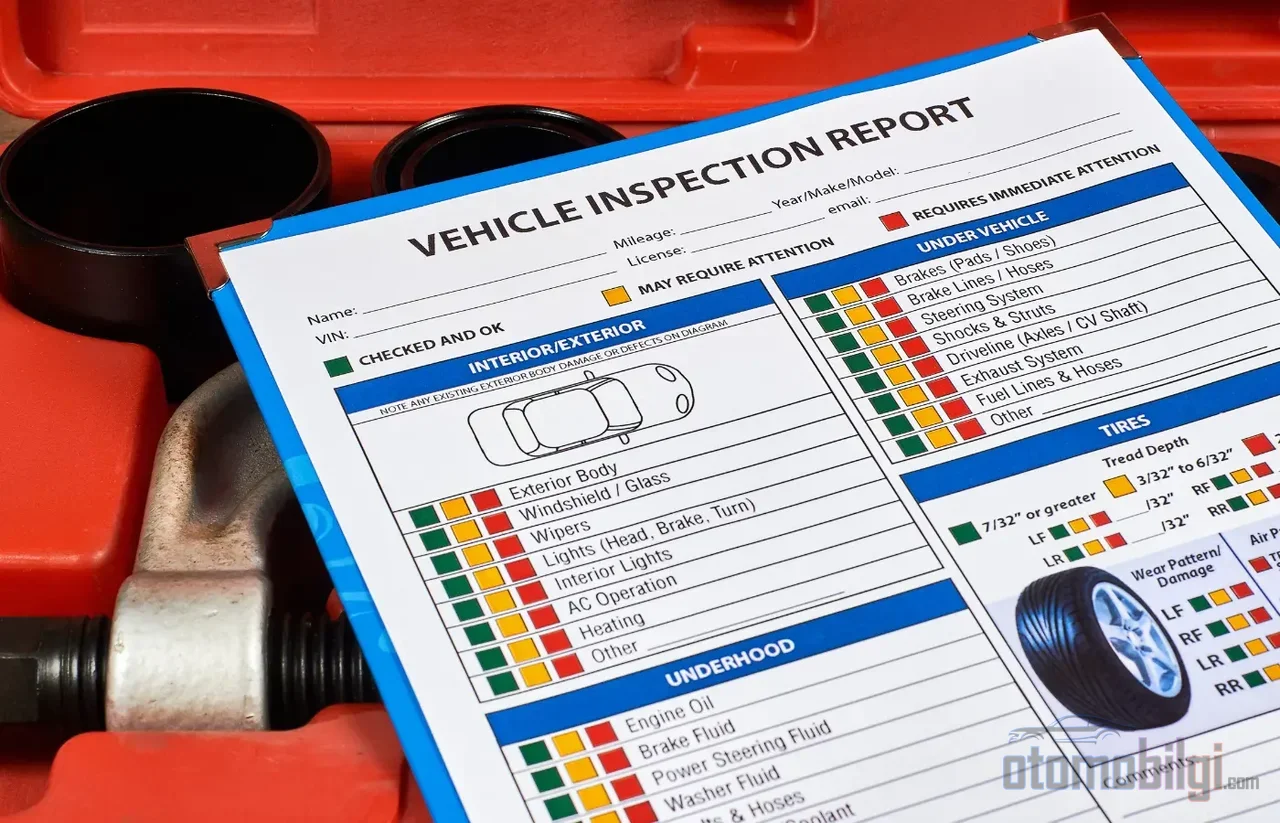
Der Kreditprozess ignoriert die Vorgeschichte des Fahrzeugs nicht. Im Antrag wird ein TSE-zertifiziertes Gutachten verlangt; sich auf ein Gutachten mit unklarer Verlässlichkeit zu stützen, gehört zu den größten Risiken beim Kauf. Das Gutachten zeigt den Lack- und Unfallzustand des Fahrzeugs, seinen allgemeinen mechanischen Zustand und seine Schadenshistorie in einem standardisierten Rahmen. Die Bank führt ihrerseits eine Schadensabfrage durch; wird der Kredit genehmigt, wird das Fahrzeug auf den Namen des Kreditnehmers zugelassen und zugunsten der Bank eine Belastung eingetragen.
Um die Unfallgeschichte des Fahrzeugs zu erfahren, kann die Tramer-Abfrage (SBM) genutzt werden; diese Abfrage zeigt frühere Schadensmeldungen, deren Beträge, das Datum der Erstzulassung sowie den Status mit oder ohne Kaskoversicherung. Die Abfrage ist per SMS, e-Devlet oder über die Fahrgestellnummer möglich. Die Prüfung von Pfändungen und Belastungseinträgen ist ebenfalls über e-Devlet und Notare möglich. Führen Sie diese drei Prüfungen durch, bevor Sie die Anzahlung zusammenstellen; so müssen Sie später nicht an einem Punkt ohne Rückkehr stehen.
Was ist der Unterschied zwischen dem Fahrzeugkauf per Schuldschein und einem Kredit?
Auf der Roadmap derjenigen, die keinen Bankkredit erhalten, war der Kauf per Schuldschein immer vorhanden. In diesem Modell scheint zwar keine Bankzinsen und keine Aktengebühr anzufallen, doch auf Seiten des Händlers kann eine mittlere bis hohe Laufzeitspanne entstehen. Beim Kredit gibt es Aktengebühr und eine verpflichtende Kaskoversicherung; beim Schuldschein sind diese Kosten unsichtbar, stecken aber als Laufzeitspanne im Zahlungsplan. Beides hat also einen Preis; der eine versteckt sich im Preisschild, der andere im Schuldschein.
In den Autohäusern haben sich Schuldscheinverkäufe von Gebrauchtwagen mit 20% Anzahlung und Laufzeiten von bis zu 48 Monaten heutzutage verbreitet. Allerdings beinhalten Schuldscheingeschäfte meist eine Laufzeitspanne, unklare Kosten und ein Übergaberisiko; deshalb sollte der Kauf per Schuldschein als Alternative für diejenigen betrachtet werden, die keinen Bankkredit erhalten, und die Entscheidung sollte unter Berechnung des Preises dieser Alternative getroffen werden. Erinnern wir auch daran: Beim Kredit geht das Fahrzeug sofort an den Käufer über, bleibt aber als Sicherheit für die Bank mit einer Belastung eingetragen; beim Leasing bleibt das Eigentum während der gesamten Vertragsdauer bei der Gesellschaft. Beide Strukturen funktionieren auf einer anderen Ebene als die oben genannte Unklarheit.
Wie führt man einen einfachen Budgettest durch, um die Ratenlast zu bemessen?
Erstellen Sie vor dem Kreditantrag einen Budgetplan: Fahrzeugpreis, Anzahlung, Laufzeit, Zinsen und monatliche Rate sollten die Spalten dieses Plans sein. Fügen Sie dann die Kostenposten hinzu; verpflichtende Kaskoversicherung, Hauptuntersuchung, Versicherung und die Bereitstellungsgebühr des Kredits dürfen nicht außerhalb dieser Tabelle bleiben. Die Raten nicht regelmäßig zu zahlen, senkt direkt den Kredit-Score; eine Rate, die Sie heute belastet, fügt jedem zukünftigen Kreditantrag einen Schlag zu.
Ein praktischer Testvorschlag: Schreiben Sie auf Papier, wie viel von Ihrem monatlichen Einkommen Sie nach der Rate für Versicherung, Wartung und Kraftstoff zurücklegen können. Wenn diese Posten zusammen mit der Rate einen großen Teil Ihres Einkommens auffressen, sollte man statt die Laufzeit zu verlängern, über einen niedrigeren Kreditbetrag nachdenken, also über eine höhere Anzahlung. Eine längere Laufzeit entlastet monatlich, lässt Sie aber insgesamt mehr zahlen; eine erhöhte Anzahlung schafft kurzfristig eine Lücke in der Tasche, zieht aber die tatsächlichen Kreditkosten nach unten. Die Berechnungstools der Banken erstellen mit Eingabe von Kreditbetrag, Laufzeit und Zinssatz einen vollständigen Zahlungsplan; denselben Betrag bei mehreren Banken durchzurechnen und die Gesamttilgung zu vergleichen, ist ebenso einfach wie abschreckend, das Handwerk beim Karosseriebauer zu lernen.
Fazit: Die Balance selbst ist die Antwort, die Sie suchen
Das Gleichgewicht zwischen Anzahlung, Laufzeit und Rate herzustellen bedeutet nicht, drei Zahlen in eine Tabelle zu zwängen, sondern sich selbst eine Frage ehrlich zu stellen: Wie viel werde ich insgesamt zahlen, wenn dieser Wagen abbezahlt ist, und wird mich diese Zahlung außer Atem bringen? Die Stufen des Regulators ziehen Ihnen einen Rahmen; füllen Sie den Raum darin mit einer Rechnung, die die Gesamtkosten berücksichtigt. Überspringen Sie beim Gebrauchtwagen weder das Fahrzeugalter noch das Gutachten noch die Prüfung auf Belastungen. Der Kauf auf Ratenvertrag öffnet eine Tür, aber gehen Sie nicht hindurch, ohne das Schild über der geöffneten Tür zu lesen. Es gibt nur einen Grundsatz, den mir drei Jahrzehnte Beobachtung von Käufen und Verkäufen klargemacht haben: Der Preis des Kredits ist das verständliche, gezahlte Geld; was Sie bedauern werden, sind die Posten, die vergessen wurden und deren Rechnung später kommt.
Quellen
- Fahrzeugkredit Laufzeitgrenze und Anzahlungssätze 2026 | Hesap Defteri
- Fahrzeugkredit Rechner - Garanti BBVA
- Autokredit Berechnung 2026 - Toyota Türkiye
- Fahrzeugkredit Berechnung und Antrag - HesapKurdu
- Günstigster Fahrzeugkredit 2026 & Autokreditbedingungen - DenizBank
- Gebrauchtwagenkredit Berechnung, aktuelle Zinssätze 2026
- Gebrauchtwagenkredit Rechner
- Abfrage mit Tramer - SBM
- Gebrauchtwagenkredit - Koç Finans
- Wechsel oder Kredit? Vergleich der Fahrzeugfinanzierung
- Fahrzeugkreditbedingungen 2026 - Araclo
- Autokredit Berechnung 2026 - ihtiyackredisi.com
- Kreditvergleich Rechner - KOBİ Pratik
- Fahrzeug-Gutachtenbericht - otokredibul
- Leasing oder Kredit - Autoline