نحوه برقراری تعادل بین پیشپرداخت و مدت بازپرداخت در تسهیلات خودرو
این صفحه را به اشتراک بگذارید
در اعتبار وام خودرو، تعادل بین پیشپرداخت و مدت بازپرداخت، معادله سهگانهای است که تعیین میکند چه مقدار از قیمت خودرو را با وام پوشش میدهید، در چند ماه بازپرداخت میکنید و هر ماه چقدر قسط میپردازید. منطق اصلی ساده است: هرچه قیمت خودرو بالاتر برود، مدت بازپرداخت کوتاهتر، نسبت وام کمتر و پیشپرداخت بیشتر میشود. این سه عنصر را نمیتوان مستقل از هم در نظر گرفت؛ اینکه کدامیک در اولویت قرار بگیرد، هم بودجه ماهانه شما و هم هزینه کل وام را مستقیماً تغییر میدهد.
نکات برجسته
- نسبت وام بر اساس طبقات قیمت در خودروهای احتراق داخلی بین 20٪ تا 70٪ متغیر است و در طبقات بالاتر وامی اعطا نمیشود.
- در خودروهای برقی با مصوبه 6 مارس 2025، طبقات بهبود یافتند؛ بالاتر از 7.5 میلیون TL برای خودروهای بالاتر از این مبلغ وامی وجود ندارد.
- در بازار دست دوم، مجموع مدت وام و عمر خودرو حداکثر 10 سال میتواند باشد؛ بسیاری از بانکها این سقف را به 8 سال کاهش میدهند.
- از اکتبر 2026، میانگین نرخ بهره وام خودرو ماهانه حدود 3.60٪ است.
- فرمول قسط × مدت = کل بازپرداخت، هزینه واقعی بهره وام را در چند دقیقه آشکار میکند.
سیستم طبقهبندی BDDK چگونه پیشپرداخت و مدت را تعیین میکند؟
در Türkiye، مدت وام و نرخ وام خودرو نه توسط ما، بلکه بر اساس جدول طبقهبندی نهاد ناظر تعیین میشود. مبلغ ملاک، ارزش نهایی فاکتور خودرو شامل مالیات بر ارزش افزوده و مالیات مصرف ویژه است. جدول معتبر از مصوبه 21 فوریه 2022 برای خودروهای احتراق داخلی چنین است: برای خودروهای تا 400.000 TL، مدت 48 ماه و حداکثر 70٪ وام؛ برای خودروهای بین 400.001 تا 800.000 TL، 36 ماه و 50٪؛ برای خودروهای بین 800.001 تا 1.200.000 TL، 24 ماه و 30٪؛ و برای خودروهای بین 1.200.001 تا 2.000.000 TL، 12 ماه و 20٪ وام قابل استفاده است. برای خودروهای بالای 2.000.000 TL اما در وام بهکلی بسته است و خرید کاملاً نقدی است.
خودروهای برقی بر اساس جدول جداگانهای وامدهی میشوند. با مصوبه 6 مارس 2025، آستانهها در این بخش بالا برده شدند: برای خودروهای زیر 2.5 میلیون TL، مدت 48 ماه و 70٪ وام؛ بین 2.5 تا 5 میلیون TL، 36 ماه و 50٪؛ بین 5 تا 6.5 میلیون TL، 24 ماه و 30٪؛ و بین 6.5 تا 7.5 میلیون TL، 12 ماه و 20٪. برای خودروهای بالای 7.5 میلیون TL وامی قابل استفاده نیست. این مصوبه سهم فروش نقدی را در بخش برقی پریمیوم افزایش داد؛ تا سال 2026 تغییر جدیدی در جدول احتراق داخلی ایجاد نشده است.
یک مثال ملموس بزنیم. برای یک خودروی برقی 2 میلیونی TL، حداکثر 1.400.000 TL وام و 600.000 TL پیشپرداخت با مدت 48 ماه در نظر گرفته میشود. اما در یک خودروی احتراق داخلی 900.000 تومانی، سقف 270.000 TL وام با مدت 24 ماه است. برای خودروی 300.000 تومانی نیز 210.000 TL وام تا 48 ماه قابل تقسیم است. پس منطق این جدول را میتوان در یک جمله خلاصه کرد: هرچه خودرو گرانتر شود، ریسک بانک کاهش مییابد؛ از شما پیشپرداخت بیشتر و مدت کوتاهتری خواسته میشود.
با طولانی شدن مدت بازپرداخت، کل بازپرداخت چگونه تغییر میکند؟
اینجا تله کلاسیکی است که همه ما در آن میافتیم: اگر قسط ماهانه کم باشد، فکر میکنیم وام ارزان است. در واقع، در هر قسط، سود بر اساس مانده اصل وام محاسبه میشود؛ هرچه مدت بازپرداخت طولانیتر شود، اصل وام آهستهتر کاهش مییابد و در نتیجه سود کل پرداختی بیشتر میشود. قسط کمتر میشود، اما کل بدهی بیشتر میشود. این واقعیتی است که در ابزارهای محاسبه بانکها نیز بهوضوح دیده میشود و صادقانهترین محاسبهای که میتوانید بدون پرسیدن از کسی خودتان انجام دهید، محاسبه کل بازپرداخت است.
فرمول به سادگی حساب دخل و خرج خانه است: قسط ماهانه را در تعداد اقساط ضرب کنید تا کل بازپرداخت را پیدا کنید؛ سپس مبلغ وام را از آن کم کنید، باقیمانده کل هزینه سود شماست. تا اکتبر 2026، میانگین سود رایج حدود 3.60 درصد ماهانه است؛ در یک سال گذشته، پایینترین نرخ 2.31 درصد و بالاترین نرخ 3.54 درصد بوده است. بیایید در یک جدول ببینیم که اختلاف نرخ سود در مبلغ وام یکسان چه اثری دارد:
| سود (ماهانه) | قسط ماهانه | کل بازپرداخت |
|---|---|---|
| 3.14% | 9,566 TL | 460,447 TL |
| 3.29% | 9,877 TL | 475,386 TL |
| 4.29% | 12,044 TL | 579,405 TL |
| 4.72% | 13,019 TL | 626,186 TL |
همه این مثالها برای وام 200,000 تومانی با مدت 48 ماه است. رفتن از پایینترین نرخ به بالاترین نرخ به معنای پرداخت تقریباً 165,000 تومان بیشتر برای تأمین مالی همان خودرو است. یک معیار دیگر: بازپرداخت وام 100,000 تومانی با نرخ سود 2.89 درصد در 36 ماه، یعنی قسط ماهانه 4,510 تومان و کل بازپرداخت 162,360 تومان. مبلغ پرداختی علاوه بر اصل وام، قیمت واقعی وام است؛ نباید فقط به نرخ سود ورودی، بلکه باید به کل پرداختی نگاه کرد.
هزینهها را هم در محاسبه بگنجانید
سود، تنها هزینه وام نیست. سقف قانونی هزینه اعطای وام، 5 در هزار مبلغ وام استفادهشده بهعلاوه 15 درصد مالیات بر ارزش افزوده (BSMV) است؛ در یک وام 500,000 تومانی، این یعنی 2,500 تومان بهعلاوه مالیات بر ارزش افزوده. همچنین هزینه تأسیس وثیقه (رهن) به نفع بانک روی خودرو پرداخت میشود. نرخ هزینه سالانه نیز تمام این اقلام را به یک درصد واحد خلاصه میکند؛ در بازار، این نرخ برای وامهای خودرو بین 62.19 تا 185.94 درصد اندازهگیری میشود. تعجب نکنید که دو برابر نرخ سود به نظر برسد؛ تفاوت دقیقاً در هزینهها و اثر مرکب است.
چرا محدودیت سن خودرو در بازار دست دوم هنگام گرفتن وام مطرح میشود؟
وام برای خودروهای دست دوم با قانونی سختگیرانه به سن خودرو محدود است: مجموع مدت وام و سن خودرو حداکثر میتواند 10 سال باشد. یعنی برای یک خودروی 6 ساله نه حداکثر 4 ماه، بلکه از نظر منطقی حداکثر 48 ماه میتوان مدت بازپرداخت در نظر گرفت که در این جدول نیز محدودیت پلکانی فعال میشود. برخی بانکها محدودیت 10 سال را اعمال میکنند، در حالی که بسیاری از بانکها این سقف را به 8 سال و در برخی حتی تا 5-7 سال کاهش میدهند؛ این رقم از بانکی به بانک دیگر متفاوت است و یکی از اولین سوالاتی است که باید قبل از درخواست پرسیده شود.
در عمل، معنای این محدودیت چنین است: اگر یک خودروی مدل 2016 تا سال 2026 به 10 سالگی رسیده باشد، شانس شما برای گرفتن وام بسته به بانک بسیار کاهش یافته است. به همین دلیل، اعطای وام در بازار دست دوم بر اساس ارزش بیمه کامل (کاسکو) خودرو انجام میشود؛ این ارزش از فهرست ارزش کاسکوی صنعت بیمه تعیین میشود. همچنین بانکها معمولاً امکان استفاده از وام در بازه 1,000 تا 400,000-500,000 تومان را فراهم میکنند؛ سقف مبلغ وام در اکثر بانکها تعیین شده است. شرایط مشترک مورد انتظار عبارتند از:
- درآمد مدارکشده (نامه SGK یا برگه مالیاتی) و درآمد ثابتی که بتواند اقساط را پوشش دهد.
- سن خودرو از حد تعیینشده توسط بانک فراتر نرود.
- روی خودرو وثیقه یا رهن قبلاً ثبتشدهای وجود نداشته باشد.
- امتیاز اعتباری در دسته پرخطر قرار نداشته باشد.
بررسی کارشناسی، ترامر و رهن در وام خودروی دست دوم
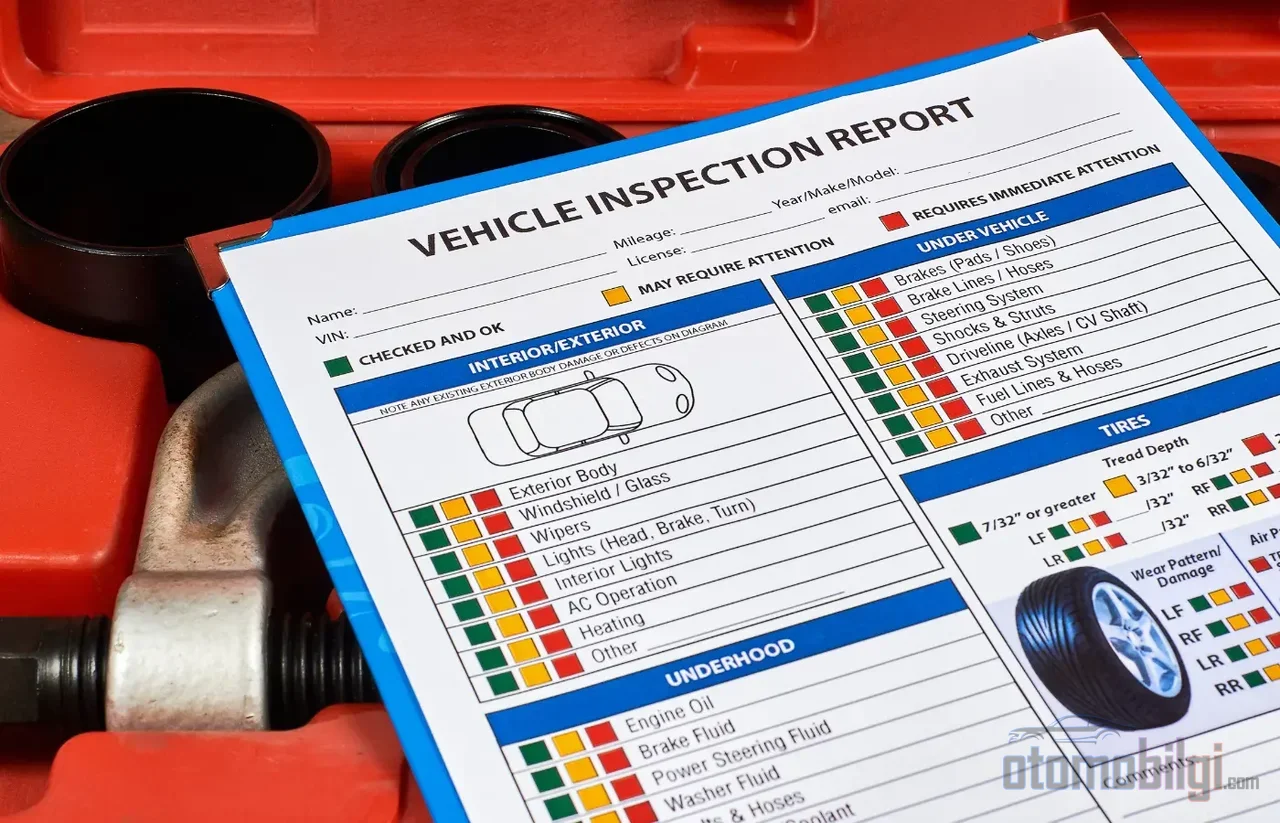
فرآیند وام، گذشتهٔ خودرو را نادیده نمیگیرد. در درخواست، گزارش کارشناسی دارای تأیید TSE درخواست میشود؛ تکیه بر گزارشی با قابلیت اطمینان نامشخص، یکی از بزرگترین ریسکهای خرید است. کارشناسی، وضعیت رنگنخوردگی و تعمیرات موضعی، وضعیت کلی مکانیکی و سابقهٔ آسیب خودرو را در چارچوبی استاندارد مشخص میکند. بانک نیز از سوی خود استعلام خسارت انجام میدهد؛ اگر وام تأیید شود، خودرو به نام شخص دریافتکنندهٔ وام ثبت شده و به نفع بانک رهن قرار داده میشود.
برای اطلاع از سابقهٔ تصادف خودرو میتوان از استعلام Tramer (SBM) استفاده کرد؛ این استعلام، سوابق خسارات گذشته، مبالغ آنها، تاریخ اولین ثبت و وضعیت بیمهٔ بدنه (باعث یا بدون آن) را نشان میدهد. استعلام از طریق پیامک، e-Devlet یا شمارهٔ شاسی امکانپذیر است. بررسی سابقهٔ توقیف و رهن نیز از طریق e-Devlet و دفتر اسناد رسمی امکان دارد. این سه بررسی را قبل از جمعآوری پیشپرداخت انجام دهید؛ تا مجبور نشوید به نقطهای بیبازگشت برسید.
تفاوت خرید خودرو با سند (ورقه) و وام چیست؟
در مسیر کسانی که وام بانکی نمیگیرند، خرید با سند همیشه وجود داشته است. در این مدل، بهظاهر سود بانکی و هزینهٔ پرونده وجود ندارد، اما در سمت گالری، اختلاف قیمتی متوسط تا زیاد برای اقساط ایجاد میشود. در وام، هزینهٔ پرونده و بیمهٔ بدنهٔ اجباری وجود دارد؛ در سند این هزینهها دیده نمیشوند اما بهصورت اختلاف قیمتی در برنامهٔ پرداخت گنجانده شدهاند. یعنی هر دو بهایی دارند؛ یکی روی برچسب و دیگری پنهان در سند.
امروزه فروشهای دست دوم با سند در گالریها با 20 درصد پیشپرداخت و اقساط تا 48 ماه رایج شده است. اما معاملات با سند اغلب شامل اختلاف قیمتی، هزینههای نامشخص و ریسک تحویل هستند؛ از این رو خرید با سند باید بهعنوان گزینهای برای کسانی که وام بانکی نمیگیرند در نظر گرفته شود و بهای این جایگزینی با محاسبه سنجیده شود. همچنین یادآور میشویم: در وام، خودرو بلافاصله به خریدار منتقل میشود اما بهعنوان وثیقهٔ بانک با رهن ثبت شده است؛ در اجارهبهشرطتملیک (لیزینگ)، مالکیت در طول قرارداد نزد شرکت باقی میماند. این دو ساختار در سطحی متفاوت از عدمقطعیت بالا عمل میکنند.
چگونه یک تست بودجه ساده برای سنجش بار اقساط انجام دهیم؟
قبل از درخواست وام، یک برنامهٔ بودجه تنظیم کنید: قیمت خودرو، پیشپرداخت، مدت اقساط، نرخ سود و قسط ماهانه ستونهای این برنامه باشند. سپس اقلام هزینه را اضافه کنید؛ بیمهٔ بدنهٔ اجباری، معاینهٔ فنی، بیمه و هزینهٔ تخصیص وام نباید خارج از این جدول بمانند. نپرداختن منظم اقساط مستقیماً امتیاز اعتباری را پایین میآورد؛ قسطی که امروز شما را تحت فشار میگذارد، به هر درخواست وام آیندهتان ضربه میزند.
یک آزمایش عملی پیشنهاد میکنیم: روی کاغذ بنویسید که پس از پرداخت قسط، چه مقدار از درآمد ماهانهتان را میتوانید برای بیمه، سرویس و سوخت کنار بگذارید. اگر این اقلام به همراه قسط بخش بزرگی از درآمدتان را میبلعند، به جای افزایش مدت بازپرداخت، باید به مبلغ وام کمتر، یعنی پیشپرداخت بیشتر فکر کنید. طولانی کردن مدت، قسط ماهانه را سبک میکند اما در مجموع هزینه بیشتری روی دوشتان میگذارد؛ افزایش پیشپرداخت در کوتاهمدت جیب شما را خالی میکند اما هزینه واقعی وام را پایین میآورد. ابزارهای محاسبه خود بانکها با وارد کردن مبلغ وام، مدت و نرخ بهره، یک جدول کامل پرداخت تولید میکنند؛ اجرای همان مبلغ در چند بانک و مقایسه مجموع بازپرداخت، به سادگی یادگیری استادی از صافکار است، اما به همان اندازه هم گویا و روشنگر است.
نتیجه: خود تعادل، پاسخی که در جستجویش هستید
برقراری تعادل میان پیشپرداخت، مدت و قسط، یعنی جا دادن سه عدد در یک جدول نیست، بلکه پرسیدن صادقانه یک سؤال از خودتان است: در پایان خرید این خودرو در مجموع چقدر پرداخت خواهم کرد و آیا این پرداخت مرا نفسنفس میگذارد؟ نردبان مقرراتگذار برای شما یک چارچوب ترسیم میکند؛ فضای درون آن را با محاسبهای که هزینه کل را در نظر میگیرد پر کنید. سن خودرو در خرید دست دوم، کارشناسی و بررسی سند رهن را از قلم نیندازید. خرید با سند (ورقه) دری را باز میکند، اما بدون خواندن تابلوی روی همان در از آن عبور نکنید. تنها اصلی که سی سال مشاهده خرید و فروش برایم روشن کرده این است: بهای وام، پولی است که پرداخت میشود و قابل درک است؛ اما آنچه شما را میرنجاند، اقلامی است که فراموش میشوند و بعداً صورتحسابشان میرسد.
منابع
- سقف اقساط وام وسیله نقلیه و نرخهای پیشپرداخت 2026 | حساب دفتری
- ابزار محاسبه وام وسیله نقلیه - Garanti BBVA
- محاسبه وام خودرو 2026 - تویوتا ترکیه
- محاسبه و درخواست وام وسیله نقلیه - HesapKurdu
- مناسبترین وام وسیله نقلیه 2026 & شرایط وام خودرو - DenizBank
- محاسبه وام خودرو دست دوم، نرخهای بهره بهروز 2026
- ابزار محاسبه وام وسیله نقلیه دست دوم
- استعلام با Tramer - SBM
- وام وسیله نقلیه دست دوم - کوچ فاینانس
- سفته یا وام؟ مقایسه تأمین مالی خودرو
- شرایط وام وسیله نقلیه 2026 - Araclo
- محاسبه وام خودرو 2026 - ihtiyackredisi.com
- محاسبه مقایسه وام - KOBİ Pratik
- گزارش کارشناسی خودرو - otokredibul
- لیزینگ یا وام - Autoline