Jak ustawić równowagę między wkładem własnym a okresem kredytowania przy kredycie na zakup pojazdu?
Udostępnij tę stronę
W kredycie samochodowym równowaga między wkładem własnym a okresem spłaty to potrójne równanie, które określa, jaką część ceny samochodu pokryjesz kredytem, w ilu miesiącach go spłacisz i jaką miesięczną ratę będziesz płacił. Podstawowa logika jest prosta: im wyższa cena samochodu, tym krótszy okres spłaty, niższy udział kredytu i wyższy wkład własny. Te trzy elementy nie mogą być rozpatrywane oddzielnie; wiele banków skraca ten limit do 8 lat.
Najważniejsze informacje
- W samochodach z silnikiem spalinowym udział kredytu w zależności od progu cenowego waha się między 20% a 70%, a w najwyższych progach kredyt nie jest udzielany.
- W przypadku pojazdów elektrycznych progi zostały poprawione rozporządzeniem z 6 marca 2025 roku; dla pojazdów powyżej 7,5 mln TL kredyt nie przysługuje.
- Na rynku wtórnym suma okresu kredytowania i wieku pojazdu może wynosić maksymalnie 10 lat; wiele banków obniża ten limit do 8 lat.
- Na październik 2026 roku średnie oprocentowanie kredytu samochodowego wynosi około 3,60% miesięcznie.
- Wzór rata × okres = całkowita spłata pozwala w kilka minut obliczyć rzeczywisty koszt odsetkowy kredytu.
Jak system progowy BDDK określa wkład własny i okres spłaty?
W Turcji okres spłaty i udział kredytu w kredycie samochodowym nie zależą od nas, lecz są ustalane według progowej tabeli regulatora. Kwotą bazową jest końcowa wartość faktury pojazdu z podatkiem VAT i akcyzą. Tabela obowiązująca dla pojazdów spalinowych od rozporządzenia z 21 lutego 2022 roku wygląda następująco: dla pojazdów do 400.000 TL: 48 miesięcy okresu spłaty i maksymalnie 70% kredytu; dla pojazdów od 400.001 do 800.000 TL: 36 miesięcy i 50%; dla pojazdów od 800.001 do 1.200.000 TL: 24 miesiące i 30%; dla pojazdów od 1.200.001 do 2.000.000 TL: 12 miesięcy i 20% kredytu. Natomiast dla pojazdów powyżej 2.000.000 TL drzwi kredytowe są całkowicie zamknięte - całość płatna z góry.
Pojazdy elektryczne są kredytowane według osobnej tabeli. Rozporządzeniem z 6 marca 2025 roku progi w tym segmencie zostały podniesione: dla pojazdów poniżej 2,5 mln TL: 48 miesięcy okresu spłaty i 70% kredytu; od 2,5 do 5 mln TL: 36 miesięcy i 50%; od 5 do 6,5 mln TL: 24 miesiące i 30%; od 6,5 do 7,5 mln TL: 12 miesięcy i 20%. Dla pojazdów powyżej 7,5 mln TL kredyt nie jest dostępny. To rozporządzenie zwiększyło udział sprzedaży za gotówkę w segmencie samochodów elektrycznych premium; na rok 2026 w tabeli dla silników spalinowych nie wprowadzono żadnych zmian.
Podajmy konkretny przykład. Dla samochodu elektrycznego za 2 mln TL maksymalny kredyt wynosi 1.400.000 TL przy 600.000 TL wkładu własnego, okres spłaty 48 miesięcy. Dla spalinowego pojazdu za 900.000 TL limit to 270.000 TL kredytu przy okresie spłaty 24 miesięcy. W przypadku pojazdu za 300.000 TL kredyt 210.000 TL można rozłożyć na 48 miesięcy. Logikę tej tabeli można podsumować w jednym zdaniu: im droższe auto, tym mniejsze ryzyko banku - od Ciebie wymagany większy wkład własny i krótszy okres spłaty.
Jak zmienia się całkowita spłata wraz z wydłużaniem okresu?
Tu czeka na nas wszystkich klasyczna pułapka: myślenie, że jeśli miesięczna rata jest niska, to kredyt jest tani. W rzeczywistości odsetki naliczane są od pozostałego kapitału przy każdej racie; wraz z wydłużeniem okresu spłaty kapitał topnieje wolniej, więc łącznie zapłacone odsetki rosną. Rata maleje, a całkowity dług rośnie. Jest to fakt, który widać wyraźnie także w kalkulatorach banków, a najbardziej uczciwym rachunkiem, który możesz wykonać samodzielnie bez pytania nikogo, jest wyliczenie całkowitej kwoty zwrotu.
Wzór to bułka z masłem: pomnóż miesięczną ratę przez liczbę miesięcy i znajdź całkowitą kwotę zwrotu; odejmij od niej kwotę kredytu, a reszta to Twój całkowity koszt odsetek. Na październik 2026 przeciętne oprocentowanie wynosi około 3,60% miesięcznie; w ostatnim roku wahało się od minimum 2,31% do maksimum 3,54%. Zobaczmy w tabeli, co robi różnica w oprocentowaniu przy tej samej kwocie kredytu:
| Odsetki (miesięczne) | Miesięczna rata | Całkowita kwota zwrotu |
|---|---|---|
| 3,14% | 9 566 TL | 460 447 TL |
| 3,29% | 9 877 TL | 475 386 TL |
| 4,29% | 12 044 TL | 579 405 TL |
| 4,72% | 13 019 TL | 626 186 TL |
Wszystkie te przykłady dotyczą kredytu 200 000 TL i okresu 48 miesięcy. Przejście z najniższej stopy na najwyższą oznacza zapłacenie około 165 000 TL więcej za sfinansowanie tego samego samochodu. Jeszcze inna miara: spłata kredytu 100 000 TL z oprocentowaniem 2,89% w 36 miesięcy oznacza ratę 4 510 TL miesięcznie i całkowitą kwotę zwrotu 162 360 TL. Kwota zapłacona ponad kapitał to rzeczywista cena kredytu; trzeba patrzeć nie na stopę procentową wpadającą w ucho, lecz na całkowitą płatność.
Uwzględnij także opłaty
Odsetki to nie jedyny koszt kredytu. Ustawowy limit opłaty za udzielenie kredytu to 5 promili udzielonego kredytu plus 15% VAT; przy kredycie 500 000 TL oznacza to 2 500 TL plus VAT. Ponadto na pojeździe pobierana jest opłata za ustanowienie zastawu (hipoteki) na rzecz banku. Natomiast roczna stopa oprocentowania (RRSO) sprowadza wszystkie te pozycje do jednego procenta; na rynku przy kredytach samochodowych mierzy się ona w przedziale od 62,19% do 185,94%. Niech nie dziwi podwojenie się stopy procentowej - to różnica wynikająca z opłat i efektu procentu składanego.
Dlaczego limit wieku pojazdu na rynku wtórnym jest przeszkodą przy braniu kredytu?
Kredyt na rynku wtórnym jest ściśle ograniczony zasadą związaną z wiekiem pojazdu: suma okresu kredytowania i wieku pojazdu nie może przekraczać 10 lat. Czyli dla 6-letniego pojazdu nie można dać najwyżej 4 miesięcy, lecz logicznie najwyżej 48 miesięcy, co oznacza, że ograniczenie w tabeli zaczyna działać. Niektóre banki stosują limit 10 lat, podczas gdy wiele banków obniża ten sufit do 8 lat, a w niektórych nawet do 5-7 lat; ta liczba zmienia się z banku do banku i jest to jedno z pierwszych pytań, które należy zadać przed złożeniem wniosku.
W praktyce sens tego ograniczenia jest taki: jeśli samochód modelu 2016 na stan na 2026 przekroczy 10 lat, Twoje szanse na kredyt - w zależności od banku - mocno się zawężają. Ponadto kredytowanie na rynku wtórnym odbywa się na podstawie wartości pojazdu dla celów ubezpieczenia autocasco; wartość ta jest ustalana na podstawie listy wartości AC publikowanej przez sektor ubezpieczeniowy. Dodatkowo banki zazwyczaj pozwalają na wzięcie kredytu w przedziale od 1 000 TL do 400 000-500 000 TL; limit kwoty kredytu jest określony w większości banków. Oczekiwane wspólne warunki są następujące:
- Udokumentowany dochód (wykaz ZUS lub zaświadczenie podatkowe) oraz regularny dochód pozwalający na spłatę rat.
- Wiek pojazdu nie może przekraczać górnej granicy banku.
- Na pojeździe nie może być wcześniej zarejestrowanej hipoteki.
- Wynik kredytowy nie może należeć do kategorii ryzykownej.
Kredyt na samochód używany: ekspertyza, Tramer i kontrola hipoteki
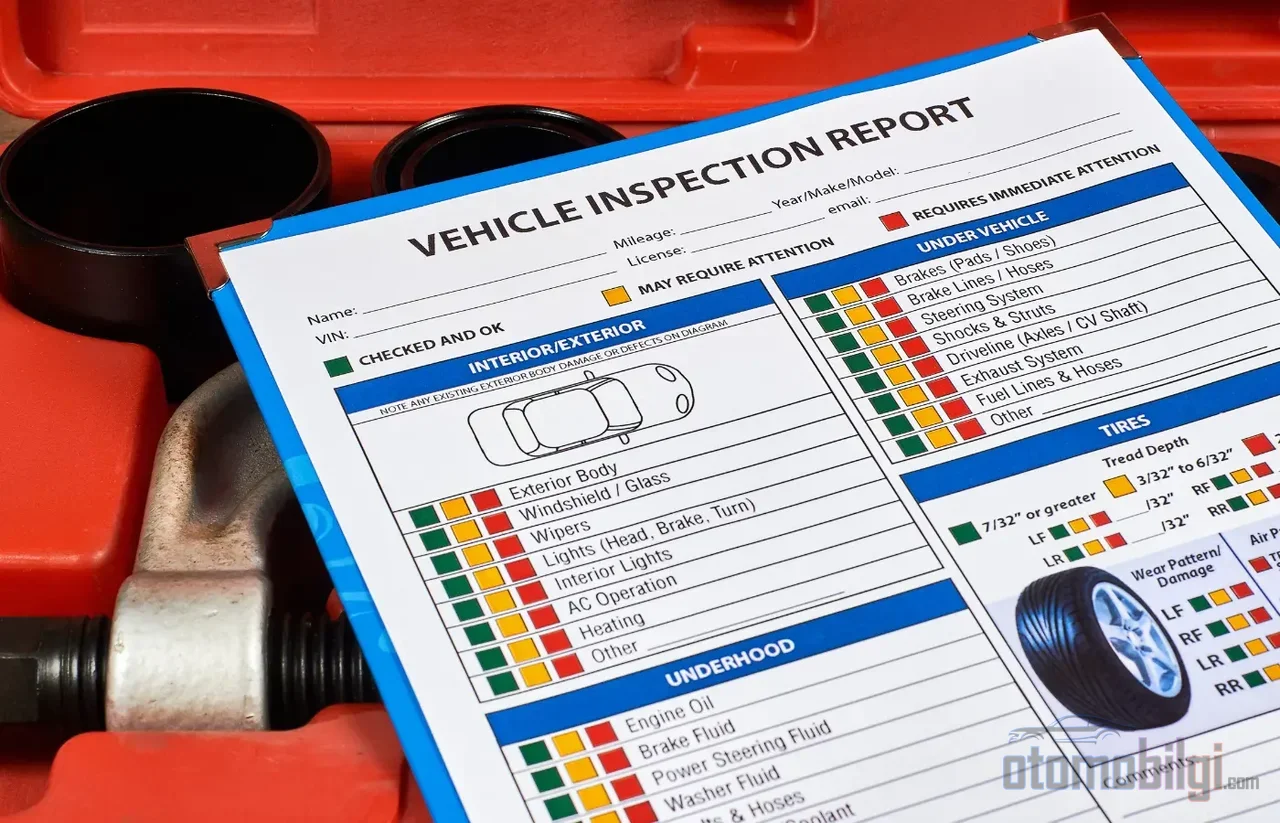
Proces kredytowy nie ignoruje historii pojazdu. We wniosku wymagany jest raport z ekspertyzy zatwierdzony przez TSE; poleganie na raporcie o niepewnej wiarygodności to jedno z największych ryzyk przy zakupie. Ekspertyza przedstawia w ustandaryzowanej formie stan lakieru i blacharki pojazdu, ogólny stan mechaniczny oraz historię szkód. Bank przeprowadza również po swojej stronie zapytanie o szkody; jeśli kredyt zostanie zatwierdzony, pojazd jest rejestrowany na osobę biorącą kredyt, a na rzecz banku ustanawiana jest hipoteka.
Aby poznać historię wypadków pojazdu, można skorzystać z zapytania Tramer (SBM); zapytanie to pokazuje wcześniejsze zapisy szkód, ich kwoty, datę pierwszej rejestracji oraz sytuację z ubezpieczeniem OC lub bez. Zapytanie można wykonać przez SMS, e-Devlet lub za pomocą numeru VIN. Kontrolę wpisów o zajęciach i hipotekach również można przeprowadzić przez e-Devlet i u notariusza. Wykonaj te trzy kontrole, zanim zgromadzisz wkład własny; nie ma potrzeby, aby później znaleźć się w punkcie bez powrotu.
Jaka jest różnica między zakupem samochodu na weksel a kredytem?
W planach tych, którzy nie mogą uzyskać kredytu bankowego, zawsze pojawiał się zakup na weksel. Chociaż w tym modelu wydaje się, że nie ma odsetek bankowych ani opłaty za prowadzenie sprawy, po stronie salonu może powstać umiarkowanie wysoka różnica odsetkowa związana z ratami. W przypadku kredytu istnieją opłata za prowadzenie sprawy i obowiązkowe ubezpieczenie autocasco; przy wekslu te koszty są niewidoczne, ale są wpisane do planu płatności jako różnica odsetkowa. Innymi słowy, oba mają swoją cenę; jedna jest na etykiecie, druga ukryta w wekslu.
W salonach upowszechniła się obecnie sprzedaż używanych pojazdów na weksel z 20% wkładem własnym i ratami do 48 miesięcy. Jednak transakcje na weksel często wiążą się z różnicą odsetkową, niepewnymi kosztami i ryzykiem przy odbiorze; dlatego zakup za pomocą weksla powinien być rozważany przez osoby, które nie mogą uzyskać kredytu bankowego, a decyzję należy podjąć po obliczeniu kosztów tej alternatywy. Przypomnijmy ponadto: przy kredycie pojazd od razu przechodzi na nabywcę, ale jest zarejestrowany z hipoteką jako zabezpieczenie banku; natomiast przy leasingu własność przez cały czas trwania umowy pozostaje przy firmie. Oba systemy działają na innej płaszczyźnie niż opisana powyżej niepewność.
Jak wykonać prosty test budżetowy, aby zmierzyć obciążenie ratami?
Przed złożeniem wniosku o kredyt przygotuj plan budżetowy: niech kolumnami tego planu będą cena pojazdu, wkład własny, okres spłaty, oprocentowanie i miesięczna rata. Następnie dodaj pozycje kosztów; obowiązkowe autocasco, przegląd, ubezpieczenie i opłata za udzielenie kredytu nie powinny być pomijane w tej tabeli. Nieterminowe spłacanie rat bezpośrednio obniża wynik kredytowy; rata, która dziś Cię przytłacza, uderzy w każdy Twój przyszły wniosek kredytowy.
Zaproponujemy prosty test: zapisz na papierze, ile z miesięcznego dochodu po spłacie raty możesz przeznaczyć na ubezpieczenie, konserwację i paliwo. Jeśli te pozycje wraz z ratą pochłaniają dużą część Twojego dochodu, zamiast wydłużać okres spłaty, należy pomyśleć o niższej kwocie kredytu, czyli wyższym wkładzie własnym. Wydłużenie okresu spłaty przynosi ulgę w skali miesiąca, ale łącznie kosztuje Cię więcej; zwiększenie wkładu własnego tworzy krótkoterminową dziurę w kieszeni, ale obniża realny koszt kredytu. Narzędzia obliczeniowe banków generują pełny harmonogram spłat po wprowadzeniu kwoty kredytu, okresu i oprocentowania; przeliczenie tej samej kwoty w kilku bankach i porównanie łącznej sumy zwrotu to metoda równie prosta, co zniechęcająca.
Podsumowanie: Samą równowagą jest odpowiedź, której szukasz
Ustalenie równowagi między wkładem własnym, okresem spłaty i ratą nie polega na dopasowaniu trzech liczb do tabeli, lecz na uczciwym zadaniu sobie pytania: ile łącznie zapłacę przy spłacie tego pojazdu i czy ta spłata zostawi mnie bez tchu? Regulacje nadzorcy wyznaczają Ci ramy; przestrzeń w nich wypełnij kalkulacją uwzględniającą całkowity koszt. Przy aucie z drugiej ręki nie pomijaj wieku pojazdu, ekspertyzy i sprawdzenia zastawów. Zakup na kredyt wekslowy otwiera drzwi, ale nie przechodź przez nie bez przeczytania napisu na nich umieszczonego. Z trzydziestu lat obserwacji transakcji kupna-sprzedaży wyniosłem jedną jasną zasadę: cena kredytu jest zrozumiała, ale to realnie zapłacone pieniądze; a to, co Cię zasmuci, to pozycje, które się zatarły, a ich rachunek przyszedł później.
Źródła
- Limit okresu spłaty kredytu na pojazd i wskaźniki wkładu własnego 2026 | Hesap Defteri
- Narzędzie do obliczania kredytu na pojazd - Garanti BBVA
- Obliczanie kredytu samochodowego 2026 - Toyota Türkiye
- Obliczanie i wnioskowanie o kredyt na pojazd - HesapKurdu
- Najkorzystniejszy kredyt na pojazd 2026 i warunki kredytu samochodowego - DenizBank
- Obliczanie kredytu na pojazd używany, aktualne stopy procentowe 2026
- Narzędzie do obliczania kredytu na pojazd z drugiej ręki
- Zapytanie przez Tramer - SBM
- Kredyt na pojazd używany - Koç Finans
- Weksel czy kredyt? Porównanie finansowania pojazdu
- Warunki kredytu na pojazd 2026 - Araclo
- Obliczanie kredytu samochodowego 2026 - ihtiyackredisi.com
- Kalkulator porównania kredytów - KOBİ Pratik
- Raport ekspertyzy pojazdu - otokredibul
- Leasing czy kredyt - Autoline