Araç Kredisinde Peşinat ve Vade Dengesi Nasıl Kurulur?
Bu Sayfayı Paylaşın
Araç kredisinde peşinat ve vade dengesi, aracın fiyat kademesine göre ne kadarını krediyle kapatacağınızı, kaç ayda geri ödeyeceğinizi ve ayda ne kadar taksit ödeyeceğinizi belirleyen üçlü denklemdir. Temel mantık basittir: araç fiyatı arttıkça vade kısalır, kredi oranı düşer, peşinat oranı yükselir. Bu üç unsur birbirinden bağımsız düşünülemez; hangisinin öne çekildiği, hem aylık bütçenizi hem de kredinin toplam maliyetini doğrudan değiştirir.
Öne Çıkanlar
- İçten yanmalı araçlarda fiyat kademelerine göre kredi oranı %20 ile %70 arasında değişiyor, üst kademelerde kredi kullandırılmıyor.
- Elektrikli araçlarda 6 Mart 2025 tarihli düzenlemeyle kademeler iyileştirildi; 7,5 milyon TL üzeri araçlarda kredi yok.
- İkinci elde kredi vadesi ile araç yaşı toplamı en fazla 10 yıl olabiliyor; birçok banka bu sınırı 8 yıla çekiyor.
- Ekim 2026 itibarıyla taşıt kredisi faiz ortalaması aylık %3,60 civarında.
- Taksit × vade = toplam geri ödeme formülü, kredinin gerçek faiz maliyetini birkaç dakikada ortaya çıkarır.
BDDK Kademelendirme Sistemi Peşinatı ve Vadeyi Nasıl Belirliyor?
Türkiye'de taşıt kredisinde vade ve kredi oranı bize değil, düzenleyicinin kademeli tablosuna göre belirleniyor. Esas alınan tutar, aracın KDV ve ÖTV dahil nihai fatura değeri. 21 Şubat 2022 tarihli düzenlemeden bu yana içten yanmalı araçlarda geçerli olan tablo şöyle: 400.000 TL'ye kadar olan araçlarda 48 ay vade ve en fazla %70 kredi; 400.001 ile 800.000 TL arası araçlarda 36 ay ve %50; 800.001 ile 1.200.000 TL arası araçlarda 24 ay ve %30; 1.200.001 ile 2.000.000 TL arası araçlarda 12 ay ve %20 kredi kullanılabiliyor. 2.000.000 TL'nin üzerindeki araçlarda ise kredi kapısı tamamen kapalı, tamamı peşin.
Elektrikli araçlar ayrı bir cetvele göre kredilendiriliyor. 6 Mart 2025 tarihli düzenlemeyle bu segmentteki eşikler yukarı çekildi: 2,5 milyon TL altı araçlarda 48 ay vade ve %70 kredi; 2,5 ile 5 milyon TL arası 36 ay ve %50; 5 ile 6,5 milyon TL arası 24 ay ve %30; 6,5 ile 7,5 milyon TL arası 12 ay ve %20. 7,5 milyon TL üzeri araçlarda kredi kullanılamıyor. Bu düzenleme premium elektrikli segmentte nakit satışın payını artırdı; 2026 itibarıyla içten yanmalı tabloda yeni bir değişiklik yapılmış değil.
Somut örnek verelim. 2 milyon TL'lik bir elektrikli araç için maksimum 1.400.000 TL kredi ve 600.000 TL peşinat öngörülüyor, vade 48 ay. 900.000 TL'lik bir içten yanmalı araçta ise tavan 270.000 TL kredi, vade 24 ay. 300.000 TL'lik araca gelince, 210.000 TL kredi 48 aya yayılabiliyor. Yani tablonun mantığı tek cümlede özetlenebilir: araba pahalandıkça bankanın rizikosu azaltılıyor, sizden daha çok peşinat ve daha kısa vade isteniyor.
Vade Uzadıkça Toplam Geri Ödeme Nasıl Değişir?
Burada hepimizin düşdüğü klasik tuzak var: aylık taksit düşükse kredi ucuzdur sanmak. Gerçekte her taksitte kalan anapara üzerinden faiz işliyor; vade uzadıkça anapara daha yavaş eridiği için toplam ödenen faiz büyüyor. Taksit düşer, toplam borç artar. Bu, bankaların hesaplama araçlarında da açıkça görülen bir olgudur ve kimseye sormadan kendinizle yapabileceğiniz en dürüst hesap, toplam geri ödemeyi çıkarmaktır.
Formül ev israfından ibaret: aylık taksiti vadeyle çarpın, toplam geri ödemeyi bulun; buradan kredi tutarını çıkarın, kalan toplam faiz maliyetinizdir. Ekim 2026 itibarıyla yaygın faiz ortalaması aylık %3,60 civarında; son bir yılda en düşük %2,31, en yüksek %3,54 seyretmiş. Aynı kredi tutarında faizin farkı ne yapar, bir tabloya bakalım:
| Faiz (Aylık) | Aylık Taksit | Toplam Geri Ödeme |
|---|---|---|
| %3,14 | 9.566 TL | 460.447 TL |
| %3,29 | 9.877 TL | 475.386 TL |
| %4,29 | 12.044 TL | 579.405 TL |
| %4,72 | 13.019 TL | 626.186 TL |
Bu örneklerin hepsi 200.000 TL kredi ve 48 ay vade içindir. En düşük orandan en yükseğe geçmek, aynı arabayı finanse etmek için yaklaşık 165.000 TL fazla ödemek demek. Bir başka ölçü: 100.000 TL krediyi %2,89 faizle 36 ayda kapatmak, aylık 4.510 TL taksit ve 162.360 TL toplam geri ödeme demek. Anaparanın üstüne ödenen tutar, kredinin gerçek fiyatıdır; kapıdan giren faiz oranına değil, toplam ödemeye bakmak gerekir.
Masrafları da Hesaba Katın
Faiz, kredinin tek maliyeti değil. Kredi tahsis ücretinin yasal tavanı, kullanılan kredinin binde 5'i artı %15 BSMV; 500.000 TL'lik bir kredide bu, 2.500 TL plus BSMV demek. Ayrıca araç üzerinde banka lehine rehin (ipotek) tesis ücreti ödeniyor. Yıllık maliyet oranı ise tüm bu kalemleri tek yüzdeye indiriyor; piyasada taşıt kredilerinde bu oran %62,19 ile %185,94 arasında ölçülüyor. Faiz oranının iki katı görünmesi şaşırtmasın, masraflar ve bileşik etki farkı orası.
İkinci Elde Araç Yaşı Sınırı Neden Kredi Alırken Karşıya Çıkıyor?
İkinci elde kredi, aracın yaşıyla sıkı bir kuralla sınırlı: kredi vadesi ile araç yaşı toplamı en fazla 10 yıl olabiliyor. Yani 6 yaşındaki bir araca en fazla 4 ay değil, mantık olarak en fazla 48 ay vade verilebiliyor ki bu tabloda da kademe kısıtı devreye girer. Bazı bankalar 10 yaş sınırını uygularken, birçok banka bu tavanı 8'e, hatta bazılarında 5-7 yaşa kadar indiriyor; bankadan bankaya bu rakam değişir, başvurudan önce sorulması gereken ilk sorulardan biridir.
Pratikte bu sınırın anlamı şu: 2016 model bir araba 2026 itibarıyla 10 yaşına basmışsa, kredi alım şansınız bankaya göre çok daralmış demektir. Bu yüzden ikinci elde kredilendirme, aracın kasko değeri üzerinden yapılıyor; bu değer sigorta sektörünün kasko değer listesinden tespit ediliyor. Ayrıca bankalar genellikle 1.000 TL ile 400.000-500.000 TL aralığında kredi kullanabiliyor; kredi tutarı sınırı çoğu bankada belirlenmiş durumda. Beklenen ortak şartlar şunlardır:
- Belgeli gelir (SGK dökümü veya vergi levhası) ve taksitleri karşılayabilecek düzenli gelir.
- Aracın yaşının bankanın üst sınırını aşmaması.
- Araç üzerinde önceden kayıtlı bir rehin bulunmaması.
- Kredi notunun riskli kategoride olmaması.
İkinci El Araç Kredisinde Ekspertiz, Tramer ve Rehin Kontrolü
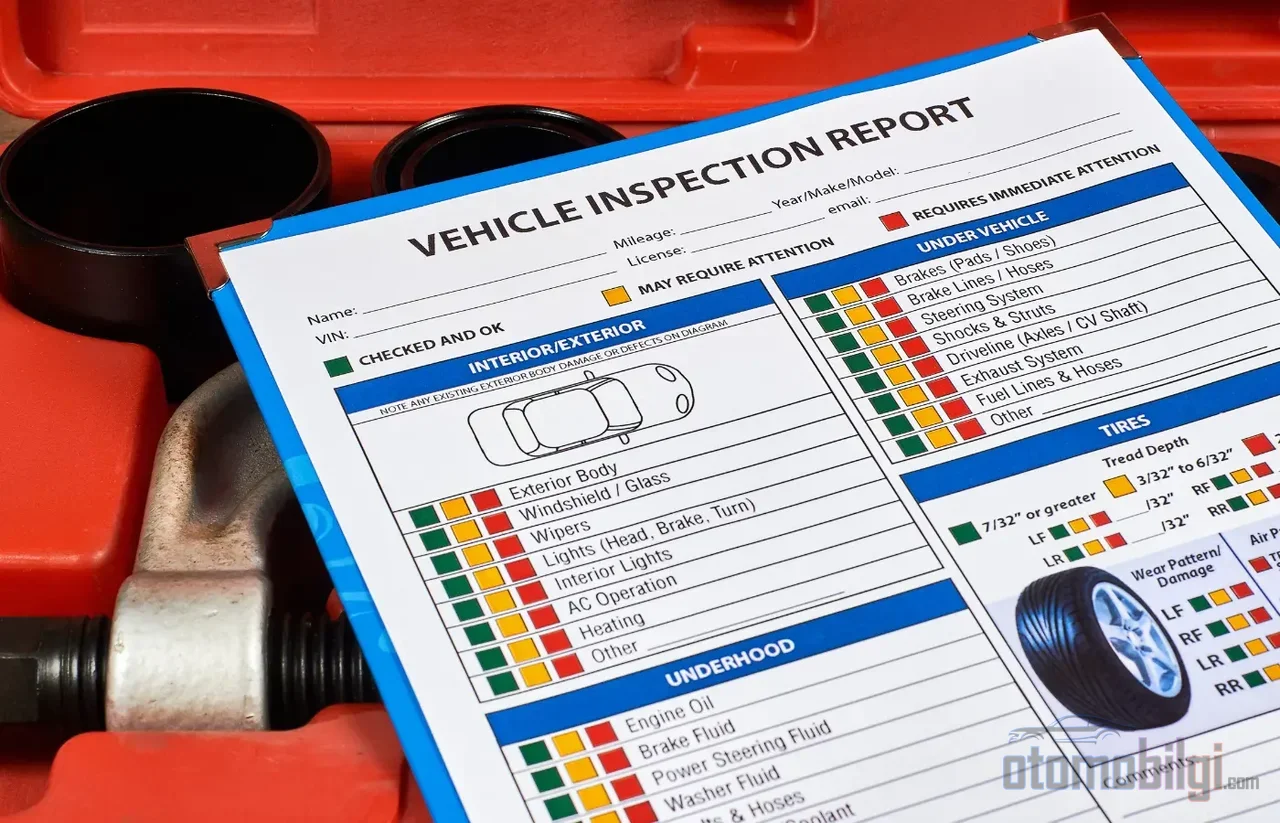
Kredi süreci, aracın geçmişini görmezden gelmiyor. Başvuruda TSE onaylı bir ekspertiz raporu isteniyor; güvenilirliği belirsiz bir rapora dayanmak, alımın en büyük risklerinden biri. Ekspertiz, aracın boyasız-lokali durumunu, mekanik genel durumunu ve hasar geçmişini standart bir çerçevede ortaya koyuyor. Banka da kendi tarafında hasar sorgusunu yapıyor; kredi onaylanırsa araç krediyi alan kişi adına tescil ediliyor ve banka lehine rehin konuyor.
Aracın kaza geçmişini öğrenmek için Tramer (SBM) sorgusu kullanılabiliyor; bu sorgu, geçmiş hasar kayıtlarını, tutarlarını, trafiğe çıkış tarihini ve kaskolu-kaskosuz durumu gösteriyor. Sorgulama SMS, e-Devlet veya şasi numarası ile yapılabiliyor. Haciz ve rehin kaydı kontrolü de e-Devlet ve noter üzerinden mümkün. Bu üç kontrolü, peşinatı toplamadan önce yapın; sonra geri dönülemez bir noktaya gelmenize gerek yok.
Senetle Araç Almak ile Kredi Arasındaki Fark Ne?
Banka kredisi alamayanların yol haritasında senetle alım hep bulunmuş. Bu modelde banka faizi ve dosya masrafı yok gibi görünse de, galeri tarafında orta-yüksek bir vade farkı oluşabiliyor. Kredide ise dosya masrafı ve zorunlu kasko var; senette ise bu masraflar görünmez ama vade farkı olarak ödeme planına gömülüyor. Yani ikisinin de bir bedeli var; biri etikette, öbürü senette gizli.
Galerilerde %20 peşinat ve 48 aya varan vade ile senetli ikinci el satışlar günümüzde yaygınlaştı. Ancak senetli işlemler çoğunlukla vade farkı, belirsiz maliyet ve teslim riski içeriyor; bu yüzden senetle alım, banka kredisi alamayanlar için bir alternatif olarak değerlendirilmeli ve bu alternatifliğin bedeli hesaplanarak karar verilmeli. Ayrıca hatırlatalım: kredide araç hemen alıcıya geçer ama banka teminatı olarak rehinle kayıtlıdır; leasingde ise mülkiyet sözleşme boyunca şirkette kalır. İki yapı, üstteki belirsizlikten farklı bir düzlemde çalışır.
Taksit Yükünü Ölçmek İçin Basit Bir Bütçe Testi Nasıl Yapılır?
Krediye başvurmadan önce bir bütçe planı çıkarın: araç fiyatı, peşinat, vade, faiz ve aylık taksit bu planın sütunları olsun. Sonra masraf kalemlerini ekleyin; zorunlu kasko, muayene, sigorta ve kredinin tahsis ücreti bu tablonun dışında bırakılmamalı. Taksitleri düzenli ödememek kredi puanını doğrudan düşürüyor; bugün sizi sıkan bir taksit, gelecekteki her kredi başvurunuza darbe vuruyor.
Pratik bir test önerelim: aylık gelirinizin taksit sonrası ne kadarını sigorta, bakım ve yakıt için ayırabileceğinizi kâğıda dökün. Eğer bu kalemler taksitle birlikte gelirinizin büyük kısmını yutuyorsa, vadeyi uzatmak yerine daha düşük kredi tutarını, yani daha yüksek peşinatı düşünmek gerekir. Vade uzatmak aylık rahatlatır ama toplamda sizi daha çok ödettirir; peşinatı artırmak cebinizde kısa vadede boşluk yaratır ama kredinin gerçek maliyetini aşağı çeker. Bankaların kendi hesaplama araçları, kredi tutarı, vade ve faiz girilerek tam bir ödeme planı üretiyor; aynı tutarı birkaç bankada koşturup toplam geri ödemeyi karşılaştırmak, kaportacıdan ustalık öğrenmek kadar basit ama bir o kadar da caydırıcı bir yöntemdir.
Sonuç: Dengenin Kendisi, Aradığınız Cevap
Peşinat, vade ve taksit arasındaki dengeyi kurmak, üç sayıyı bir tabloya uydurmak değil, kendinize bir soruyu dürüstçe sormaktır: bu aracı tamamlarken toplamda ne kadar ödeyeceğim ve bu ödeme beni nefes nefese bırakacak mı? Düzenleyicinin kademeleri size bir çerçeve çiziyor; içinde kalan alanı, toplam maliyet gözeten bir hesapla doldurun. İkinci elde araç yaşını, ekspertizi ve rehin kontrolünü atlamayın. Senetle alım bir kapı açar ama açtığı kapının üzerindeki tabelayı okumadan geçmeyin. Otuz yıllık alım-satım gözlemimin netleştirdiği tek ilke var: kredinin fiyatı, anlaşılır ama ödenen para; sizi üzecek olan ise unutulup sonra faturası gelen kalemlerdir.
Kaynaklar
- Taşıt Kredisi Vade Sınırı ve Peşinat Oranları 2026 | Hesap Defteri
- Taşıt Kredisi Hesaplama Aracı - Garanti BBVA
- Araç Kredisi Hesaplama 2026 - Toyota Türkiye
- Taşıt Kredisi Hesaplama ve Başvuru - HesapKurdu
- En Uygun Taşıt Kredisi 2026 & Araç Kredisi Şartları - DenizBank
- İkinci El Araç Kredisi Hesaplama, 2026 Güncel Faiz Oranları
- 2. El Taşıt Kredisi Hesaplama Aracı
- Tramer ile Sorgulama - SBM
- İkinci El Taşıt Kredisi - Koç Finans
- Senet mi Kredi mi? Araç Finansmanı Karşılaştırması
- Taşıt Kredisi Şartları 2026 - Araclo
- Araç Kredisi Hesaplama 2026 - ihtiyackredisi.com
- Kredi Karşılaştırma Hesaplama - KOBİ Pratik
- Araç Ekspertiz Raporu - otokredibul
- Leasing mi Kredi mi - Autoline