গাড়ির ঋণে ডাউন পেমেন্ট এবং মেয়াদের ভারসাম্য কীভাবে নির্ধারণ করবেন?
এই পেজটি শেয়ার করুন
গাড়ির ঋণে অগ্রিম ও মেয়াদের ভারসাম্য হলো ত্রিমুখী সমীকরণ, যা নির্ধারণ করে গাড়ির মূল্যের স্তর অনুযায়ী আপনি কতটুকু ঋণে মেটাবেন, কত মাসে শোধ করবেন এবং মাসে কত কিস্তি দেবেন। মূল যুক্তিটি সহজ: গাড়ির দাম বাড়ার সাথে সাথে মেয়াদ কমে, ঋণের হার কমে এবং অগ্রিমের হার বাড়ে। এই তিনটি উপাদান একে অপর থেকে স্বাধীনভাবে ভাবা যায় না; কোনটি সামনে আনা হবে তা আপনার মাসিক বাজেট এবং ঋণের মোট খরচ উভয়কেই সরাসরি বদলে দেয়।
মূল বিষয়গুলো
- অন্তর্দহন ইঞ্জিনের গাড়িতে মূল্যের স্তর অনুযায়ী ঋণের হার %20 থেকে %70 এর মধ্যে পরিবর্তিত হয়, উপরের স্তরে ঋণ দেওয়া হয় না।
- বৈদ্যুতিক গাড়িতে 6 মার্চ 2025 তারিখের প্রবিধানের মাধ্যমে স্তরগুলো উন্নত করা হয়েছে; 7,5 মিলিয়ন TL এর বেশি মূল্যের গাড়িতে ঋণ নেই।
- সেকেন্ডহ্যান্ড গাড়িতে ঋণের মেয়াদ ও গাড়ির বয়সের সমষ্টি সর্বোচ্চ 10 বছর হতে পারে; অনেক ব্যাংক এই সীমা 8 বছরে নিয়ে আসে।
- অক্টোবর 2026 পর্যন্ত গাড়ি ঋণের সুদের গড় হার মাসিক প্রায় %3,60 ।
- কিস্তি × মেয়াদ = মোট পরিশোধ সূত্রটি কয়েক মিনিটেই ঋণের প্রকৃত সুদের খরচ প্রকাশ করে।
BDDK স্তরবিন্যাস ব্যবস্থা অগ্রিম ও মেয়াদ কীভাবে নির্ধারণ করে?
তুরস্কে গাড়ির ঋণে মেয়াদ ও ঋণের হার আমাদের নয়, নিয়ন্ত্রকের স্তরভিত্তিক সারণি অনুযায়ী নির্ধারিত হয়। মূল বিবেচিত অঙ্ক হলো গাড়ির VAT ও ÖTV সহ চূড়ান্ত চালান মূল্য। 21 ফেব্রুয়ারি 2022 তারিখের নিয়ম থেকে অন্তর্দহন ইঞ্জিনের গাড়িতে প্রচলিত সারণিটি এই রকম: 400.000 TL পর্যন্ত মূল্যের গাড়িতে 48 মাস মেয়াদ ও সর্বোচ্চ %70 ঋণ; 400.001 থেকে 800.000 TL এর মধ্যে মূল্যের গাড়িতে 36 মাস ও %50; 800.001 থেকে 1.200.000 TL এর মধ্যে মূল্যের গাড়িতে 24 মাস ও %30; 1.200.001 থেকে 2.000.000 TL এর মধ্যে মূল্যের গাড়িতে 12 মাস ও %20 ঋণ নেওয়া যায়। 2.000.000 TL এর বেশি মূল্যের গাড়িতে ঋণের দরজা সম্পূর্ণ বন্ধ, পুরোটাই অগ্রিম।
বৈদ্যুতিক গাড়ি আলাদা একটি সারণি অনুযায়ী ঋণ পায়। 6 মার্চ 2025 তারিখের প্রবিধানের মাধ্যমে এই সেগমেন্টের সীমাগুলো উপরে উঠানো হয়েছে: 2,5 মিলিয়ন TL এর নিচের গাড়িতে 48 মাস মেয়াদ ও %70 ঋণ; 2,5 থেকে 5 মিলিয়ন TL এর মধ্যে 36 মাস ও %50; 5 থেকে 6,5 মিলিয়ন TL এর মধ্যে 24 মাস ও %30; 6,5 থেকে 7,5 মিলিয়ন TL এর মধ্যে 12 মাস ও %20। 7,5 মিলিয়ন TL এর বেশি মূল্যের গাড়িতে ঋণ নেওয়া যায় না। এই প্রবিধান প্রিমিয়াম বৈদ্যুতিক সেগমেন্টে নগদ বিক্রির অংশ বাড়িয়েছে; 2026 পর্যন্ত অন্তর্দহন ইঞ্জিনের সারণিতে নতুন কোনো পরিবর্তন করা হয়নি।
একটি বাস্তব উদাহরণ দিই। 2 মিলিয়ন TL মূল্যের একটি বৈদ্যুতিক গাড়ির জন্য সর্বোচ্চ 1.400.000 TL ঋণ ও 600.000 TL অগ্রিম ধরা হয়, মেয়াদ 48 মাস। 900.000 TL মূল্যের একটি অন্তর্দহন ইঞ্জিনের গাড়িতে সর্বোচ্চ 270.000 TL ঋণ, মেয়াদ 24 মাস। 300.000 TL মূল্যের গাড়ির ক্ষেত্রে, 210.000 TL ঋণ 48 মাস পর্যন্ত বিস্তৃত হতে পারে। অর্থাৎ সারণির যুক্তিটি এক বাক্যে সারসংক্ষেপ করা যায়: গাড়ির দাম বাড়ার সাথে সাথে ব্যাংকের ঝুঁকি কমানো হয়, আপনার কাছ থেকে বেশি অগ্রিম ও কম মেয়াদ চাওয়া হয়।
মেয়াদ বাড়ার সাথে সাথে মোট পরিশোধ কীভাবে বদলায়?
এখানে আমাদের সবার পড়া একটি চিরায়ত ফাঁদ রয়েছে: মাসিক কিস্তি কম হলে ঋণ সস্তা মনে করা। বাস্তবে প্রতিটি কিস্তিতে অবশিষ্ট মূলধনের ওপর সুদ চলে; vade uzadıkça anapara daha ধীরে কমে যায় বলে মোট পরিশোধিত সুদের পরিমাণ বেড়ে যায়। কিস্তি কমে, মোট ঋণ বেড়ে যায়। এটি ব্যাংকের হিসাব করার টুলগুলোতেও স্পষ্টভাবে দেখা যায় এমন একটি সত্য, এবং কাউকে না জিজ্ঞেস করে নিজে করতে পারা সবচেয়ে সৎ হিসাব হলো মোট পরিশোধের পরিমাণ বের করা।
সূত্রটি একেবারেই সহজ: মাসিক কিস্তিকে মেয়াদ দিয়ে গুণ করুন, মোট পরিশোধ বের করুন; সেখান থেকে ঋণের পরিমাণ বাদ দিন, অবশিষ্টটিই আপনার মোট সুদের খরচ। অক্টোবর 2026 পর্যন্ত প্রচলিত সুদের গড় মাসিক প্রায় %3,60; গত এক বছরে সর্বনিম্ন %2,31 এবং সর্বোচ্চ %3,54 পর্যন্ত ওঠানামা করেছে। একই ঋণের পরিমাণে সুদের পার্থক্য কী করে, একটি টেবিল দেখা যাক:
| সুদ (মাসিক) | মাসিক কিস্তি | মোট পরিশোধ |
|---|---|---|
| %3,14 | 9.566 TL | 460.447 TL |
| %3,29 | 9.877 TL | 475.386 TL |
| %4,29 | 12.044 TL | 579.405 TL |
| %4,72 | 13.019 TL | 626.186 TL |
এই সব উদাহরণ 200.000 TL ঋণ এবং 48 মাস মেয়াদের জন্য। সর্বনিম্ন হার থেকে সর্বোচ্চ হারে যাওয়া মানে, একই গাড়ি অর্থায়ন করতে প্রায় 165.000 TL বেশি খরচ করা। আরেকটি মাপকাঠি: 100.000 TL ঋণ %2,89 সুদে 36 মাসে শোধ করা মানে মাসিক 4.510 TL কিস্তি এবং 162.360 TL মোট পরিশোধ। মূলধনের ওপরে পরিশোধ করা অর্থই ঋণের আসল দাম; দরজা দিয়ে ঢোকা সুদের হারের দিকে নয়, মোট পরিশোধের দিকে তাকাতে হয়।
খরচগুলোও হিসাবে ধরুন
সুদই ঋণের একমাত্র খরচ নয়। ঋণ বরাদ্দ ফি-এর আইনি সর্বোচ্চ সীমা হলো ব্যবহৃত ঋণের হাজারে 5 এর সঙ্গে %15 BSMV যোগ করা; 500.000 TL-এর একটি ঋণে এর মানে হলো 2.500 TL plus BSMV। এছাড়া যানবাহনের ওপর ব্যাংকের পক্ষে বন্ধক (আমানতনামা) স্থাপনের ফি পরিশোধ করতে হয়। বার্ষিক খরচের হার এই সব আইটেমকে একটি শতাংশে নামিয়ে আনে; বাজারে যানবাহন ঋণে এই হার %62,19 থেকে %185,94-এর মধ্যে পরিমাপ করা হয়। সুদের হারের দ্বিগুণ দেখালে অবাক হবেন না, খরচ এবং চক্রবৃদ্ধির প্রভাবের পার্থক্য সেখানেই।
ব্যবহৃত গাড়ির বয়সসীমা ঋণ নেওয়ার সময় কেন সামনে আসে?
ব্যবহৃত গাড়ির ঋণ গাড়ির বয়সের সঙ্গে একটি কঠোর নিয়মে সীমাবদ্ধ: ঋণের মেয়াদ ও গাড়ির বয়সের যোগফল সর্বোচ্চ 10 বছর হতে পারে। অর্থাৎ 6 বছর বয়সী একটি গাড়িকে সর্বোচ্চ 4 মাস নয়, যুক্তিসঙ্গতভাবে সর্বোচ্চ 48 মাস মেয়াদ দেওয়া যায়, যেখানে এই টেবিলেও ধাপ সীমাবদ্ধতা কাজ করে। কিছু ব্যাংক 10 বছরের সীমা প্রয়োগ করে, অনেক ব্যাংক এই সর্বোচ্চ সীমা 8-এ, এমনকি কোনো কোনোটিতে 5-7 বছর পর্যন্ত নামিয়ে আনে; ব্যাংকভেদে এই সংখ্যা বদলায়, আবেদনের আগে জিজ্ঞেস করার মতো প্রথম প্রশ্নগুলোর একটি এটি।
ব্যবহারিকভাবে এই সীমার অর্থ হলো: 2016 মডেলের একটি গাড়ি 2026 সাল নাগাদ 10 বছরে পা রাখলে, ব্যাংক অনুযায়ী আপনার ঋণ পাওয়ার সম্ভাবনা অনেকটাই কমে যায়। এ কারণেই ব্যবহৃত গাড়ির ঋণদান গাড়ির বীমা মূল্যের ভিত্তিতে করা হয়; এই মূল্য নির্ধারণ করা হয় বীমা খাতের ক্যাস্কো মূল্য তালিকা থেকে। এছাড়া ব্যাংকগুলো সাধারণত 1.000 TL থেকে 400.000-500.000 TL পর্যন্ত ঋণ দিতে পারে; ঋণের পরিমাণের সীমা বেশিরভাগ ব্যাংকেই নির্ধারিত রয়েছে। প্রত্যাশিত সাধারণ শর্তগুলো হলো:
- নথিভুক্ত আয় (SGK বিবরণী বা কর পত্র) এবং কিস্তি মেটাতে পারার মতো নিয়মিত আয়।
- গাড়ির বয়স ব্যাংকের সর্বোচ্চ সীমা অতিক্রম না করা।
- আরও গাঢ় ভাবে বলতে গেলে, গাড়িতে পূর্ব থেকে কোনো বন্ধক নিবন্ধিত থাকা উচিত নয়।
- ক্রেডিট স্কোর ঝুঁকিপূর্ণ বিভাগে থাকা উচিত নয়।
পুরনো গাড়ির ঋণে পরীক্ষা, Tramer ও বন্ধক যাচাই
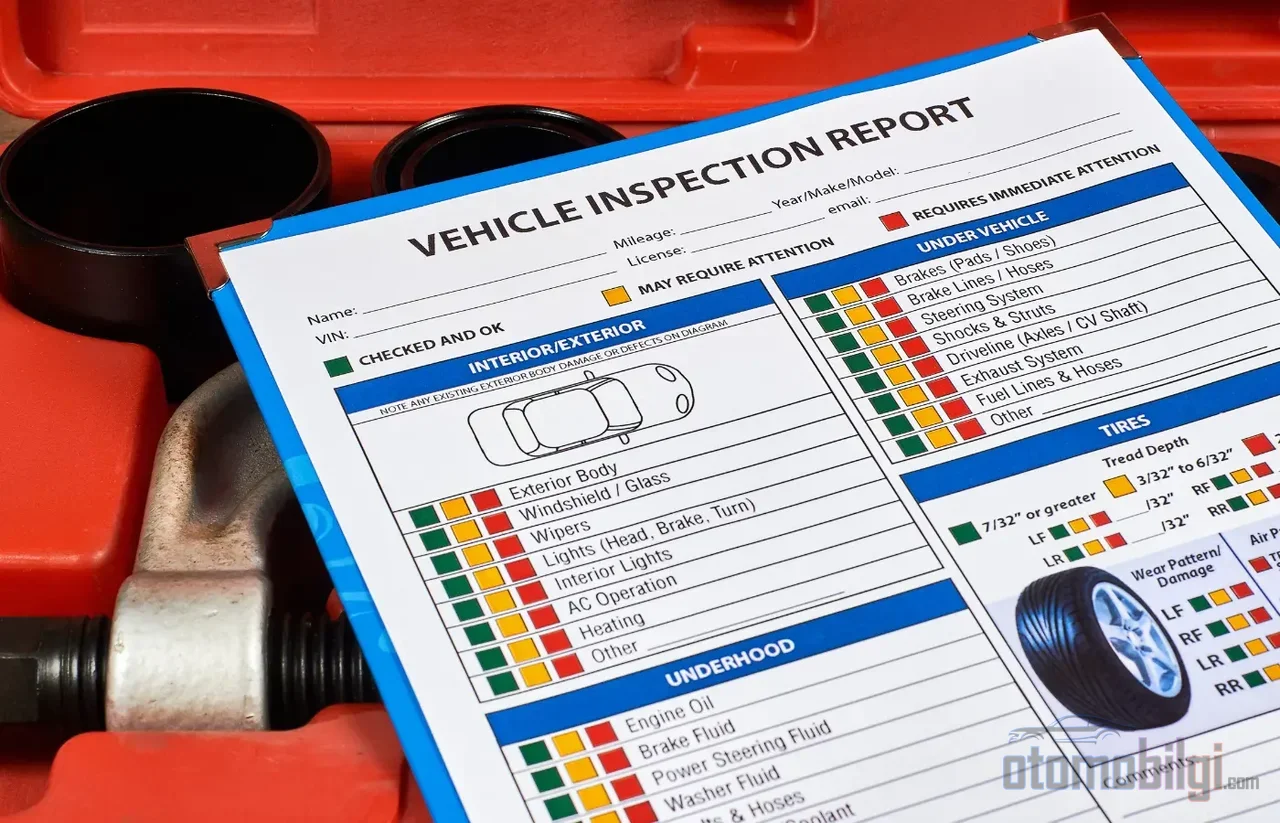
ঋণের প্রক্রিয়া গাড়ির অতীত ইতিহাস উপেক্ষা করে না। আবেদনের সময় TSE অনুমোদিত একটি পরীক্ষার রিপোর্ট চাওয়া হয়; নির্ভরযোগ্যতা অনিশ্চিত এমন একটি রিপোর্টের ওপর ভরসা করা, কেনার অন্যতম বড় ঝুঁকি। পরীক্ষা, গাড়ির রং-এর অবস্থা, যান্ত্রিক সামগ্রিক অবস্থা এবং ক্ষতির ইতিহাস একটি মানসম্মত কাঠামোতে সামনে আনে। ব্যাংকও তার পক্ষ থেকে ক্ষতির জিজ্ঞাসা করে; ঋণ অনুমোদিত হলে গাড়ি ঋণ নেওয়া ব্যক্তির নামে নিবন্ধিত হয় এবং ব্যাংকের পক্ষে বন্ধক স্থাপন করা হয়।
গাড়ির দুর্ঘটনার ইতিহাস জানতে Tramer (SBM) জিজ্ঞাসা ব্যবহার করা যেতে পারে; এই জিজ্ঞাসা, অতীতের ক্ষতির রেকর্ড, তাদের পরিমাণ, প্রথম নিবন্ধনের তারিখ এবং বীমা সহ বা ছাড়া অবস্থা দেখায়। জিজ্ঞাসা SMS, e-Devlet বা চেসিস নম্বর দিয়ে করা যেতে পারে। জব্দ ও বন্ধক রেকর্ড যাচাইও e-Devlet ও নোটারির মাধ্যমে সম্ভব। এই তিনটি যাচাই ডাউন পেমেন্ট জমার আগেই করুন; তাহলে পরে অপ্রত্যাবর্তনীয় একটি পর্যায়ে পৌঁছাতে হবে না।
সম্পত্তি হিসেবে গাড়ি কেনার সাথে ঋণের পার্থক্য কী?
ব্যাংক ঋণ না পাওয়াদের পথে বিল সহ কেনা সবসময় ছিল। এই মডেলে ব্যাংক সুদ ও ফাইল খরচ নেই মনে হলেও, ডিলারের পক্ষে মধ্যম-উচ্চ মেয়াদ পার্থক্য তৈরি হতে পারে। ঋণে ফাইল খরচ ও বাধ্যতামূলক বীমা থাকে; বিলে এই খরচগুলো অদৃশ্য থাকে কিন্তু মেয়াদ পার্থক্য হিসেবে পেমেন্ট পরিকল্পনায় ঢুকে যায়। অর্থাৎ দুটিরই একটি মূল্য আছে; একটি ট্যাগে, অন্যটি বিলে লুকানো।
ডিলারশিপে 20% ডাউন পেমেন্ট ও 48 মাস পর্যন্ত মেয়াদ সহ বিলযুক্ত পুরনো গাড়ির বিক্রি আজকাল প্রসারিত হয়েছে। তবে বিলযুক্ত লেনদেনে প্রায়ই মেয়াদ পার্থক্য, অনিশ্চিত খরচ ও ডেলিভারির ঝুঁকি থাকে; তাই বিল সহ কেনা, ব্যাংক ঋণ না পাওয়াদের জন্য একটি বিকল্প হিসেবে বিবেচনা করা উচিত এবং এই বিকল্পতার মূল্য হিসাব করে সিদ্ধান্ত নেওয়া উচিত। এছাড়াও মনে করিয়ে দিই: ঋণে গাড়ি সঙ্গে সঙ্গে ক্রেতার কাছে চলে যায় কিন্তু ব্যাংকের জামানত হিসেবে বন্ধক সহ নিবন্ধিত থাকে; লিজিং-এ স্বত্বাধিকার চুক্তির সময়কাল পর্যন্ত কোম্পানির কাছে থাকে। দুটি কাঠামো, উপরের অনিশ্চয়তার চেয়ে ভিন্ন একটি পরিমণ্ডলে কাজ করে।
কিস্তির বোঝা মাপার জন্য সহজ একটি বাজেট পরীক্ষা কীভাবে করবেন?
ঋণের জন্য আবেদন করার আগে একটি বাজেট পরিকল্পনা তৈরি করুন: গাড়ির দাম, ডাউন পেমেন্ট, মেয়াদ, সুদ ও মাসিক কিস্তি এই পরিকল্পনার স্তম্ভ হোক। তারপর খরচের আইটেমগুলো যোগ করুন; বাধ্যতামূলক বীমা, পরিদর্শন, সিগর্যান্স ও ঋণের বরাদ্দ ফি এই টেবিলের বাইরে রাখা যাবে না। কিস্তি নিয়মিত না দেওয়া ক্রেডিট স্কোর সরাসরি কমিয়ে দেয়; আজ আপনাকে চাপে ফেলা একটি কিস্তি, ভবিষ্যতের প্রতিটি ঋণ আবেদনে আঘাত করবে।
একটি ব্যবহারিক পরীক্ষার প্রস্তাব করি: কাগজে লিখুন, কিস্তির পরে আপনার মাসিক আয়ের কতটুকু সিগর্যান্স, রক্ষণাবেক্ষণ ও জ্বালানির জন্য আলাদা রাখতে পারবেন। যদি এই আইটেমগুলো কিস্তির সাথে মিলে আপনার আয়ের বড় অংশ গিলে ফেলে, তাহলে মেয়াদ বাড়ানোর বদলে কম ঋণের পরিমাণ অর্থাৎ বেশি ডাউন পেমেন্ট ভাবা উচিত। ভাড়ার মেয়াদ বাড়ানো মাসিক কিস্তি হালকা করে কিন্তু মোটের হিসাবে আপনার কাছ থেকে বেশি টাকা নিয়ে নেয়; অগ্রিম পেমেন্ট বাড়ানো স্বল্প মেয়াদে পকেটে ফাঁকা অনুভব করায় কিন্তু ঋণের প্রকৃত খরচ কমিয়ে দেয়। ত্রিশ বছরের কেনাবেচা পর্যবেক্ষণ থেকে যে একটি নীতি স্পষ্ট হয়েছে: একই পরিমাণ টাকা কয়েকটি ব্যাংকে হিসাব করে মোট পরিশোধের তুলনা করা এত সহজ, তবুও ততটাই ভাবনার জাগানো একটি পদ্ধতি।
ফলাফল: ভারসাম্যই সেই উত্তর যা আপনি খুঁজছেন
অগ্রিম পেমেন্ট, মেয়াদ ও কিস্তির মধ্যে ভারসাম্য তৈরি করা মানে তিনটি সংখ্যাকে একটি টেবিলে খাপ খাওয়ানো নয়, বরং নিজেকে সৎভাবে একটি প্রশ্ন করা: এই গাড়ির কাজ শেষ করতে আমি মোটে কত টাকা পরিশোধ করব এবং এই পরিশোধ কি আমাকে হাঁপাতে বাধ্য করবে? নিয়ন্ত্রকের ধাপগুলো আপনার জন্য একটি কাঠামো আঁকে; এর ভেতরের জায়গাটি মোট খরচের দিকে লক্ষ্য রেখে একটি হিসাব দিয়ে পূরণ করুন। পুরোনো (সেকেন্ড হ্যান্ড) গাড়ির বয়স, এক্সপার্টাইজ ও বন্ধক পরীক্ষা উপেক্ষা করবেন না। নোট দিয়ে কেনা একটি দরজা খুলে দেয়, কিন্তু খোলা দরজার ওপরের সাইনটি না পড়ে প্রবেশ করবেন না। ত্রিশ বছরের কেনা-বেচা পর্যবেক্ষণ থেকে যে একটি নীতি পরিষ্কার হয়েছে, তা হলো: ঋণের দাম হলো বোধগম্য কিন্তু পরিশোধিত টাকা; আর যা আপনাকে কষ্ট দেবে তা হলো ভুলে যাওয়া এবং পরে যার বিল আসে এমন খাতগুলো।
সূত্রসমূহ
- যানবাহন ঋণের মেয়াদ সীমা ও অগ্রিম পেমেন্টের হার 2026 | Hesap Defteri
- যানবাহন ঋণ হিসাব টুল - Garanti BBVA
- গাড়ির ঋণ হিসাব 2026 - Toyota Türkiye
- যানবাহন ঋণ হিসাব ও আবেদন - HesapKurdu
- সবচেয়ে সুবিধাজনক যানবাহন ঋণ 2026 ও গাড়ির ঋণের শর্তাবলী - DenizBank
- পুরোনো গাড়ির ঋণ হিসাব, 2026 সালের হালনাগাদ সুদের হার
- সেকেন্ড হ্যান্ড যানবাহন ঋণ হিসাব টুল
- Tramer দিয়ে অনুসন্ধান - SBM
- পুরোনো যানবাহন ঋণ - Koç Finans
- নোট নাকি ঋণ? গাড়ি অর্থায়নের তুলনা
- যানবাহন ঋণের শর্তাবলী 2026 - Araclo
- গাড়ির ঋণ হিসাব 2026 - ihtiyackredisi.com
- ঋণ তুলনামূলক হিসাব - KOBİ Pratik
- গাড়ি পরিদর্শন রিপোর্ট - otokredibul
- লিজিং নাকি ঋণ - Autoline