¿Cómo establecer el equilibrio entre el anticipo y el plazo en un crédito vehicular?
Comparte esta página
El equilibrio entre el pago inicial y el plazo en el crédito vehicular es la ecuación triple que determina cuánto cubrirás con el crédito según el tramo de precio del vehículo, en cuántos meses lo pagarás y cuánto pagarás al mes. La lógica básica es sencilla: a medida que aumenta el precio del vehículo, el plazo se acorta, el ratio de crédito baja y el porcentaje del pago inicial sube. Estos tres elementos no pueden considerarse de forma independiente; cuál de ellos se priorice cambia directamente tanto tu presupuesto mensual como el coste total del crédito.
Lo más destacado
- El ratio de crédito según los tramos de precio en vehículos de combustión interna varía entre el 20% y el 70%, en los tramos superiores no se concede crédito.
- En los vehículos eléctricos, con la normativa del 6 de marzo de 2025 se mejoraron los tramos; 7,5 millones de TL en vehículos de precio superior no hay crédito.
- En el mercado de segunda mano, la suma del plazo del crédito y la antigüedad del vehículo puede ser como máximo 10 años; muchos bancos reducen este límite a 8 años.
- A partir de octubre de 2026, el interés promedio del crédito vehicular es de alrededor del 3,60% mensual. aproximadamente.
- La fórmula cuota × plazo = pago total revela en pocos minutos el coste real de intereses del crédito.
¿Cómo Determina el Sistema de Tramos de la BDDK el Pago Inicial y el Plazo?
En Turquía, el plazo y el ratio del crédito vehicular no los decidimos nosotros, sino que se determinan según la tabla escalonada del regulador. El importe de referencia es el valor final de factura del vehículo, con IVA e impuesto especial incluidos. La tabla vigente desde la normativa del 21 de febrero de 2022 para vehículos de combustión interna es la siguiente: en vehículos de hasta 400.000 TL, 48 meses de plazo y un máximo del 70% de crédito; en vehículos de entre 400.001 y 800.000 TL, 36 meses y el 50%; en vehículos de entre 800.001 y 1.200.000 TL, 24 meses y el 30%; en vehículos de entre 1.200.001 y 2.000.000 TL, 12 meses y un 20% de crédito. En los vehículos de más de 2.000.000 TL, la puerta del crédito está totalmente cerrada: pago íntegro al contado.
Los vehículos eléctricos se financian según una tabla aparte. Con la normativa del 6 de marzo de 2025, los umbrales de este segmento se elevaron: en vehículos de menos de 2,5 millones de TL, 48 meses de plazo y un 70% de crédito; entre 2,5 y 5 millones de TL, 36 meses y el 50%; entre 5 y 6,5 millones de TL, 24 meses y el 30%; entre 6,5 y 7,5 millones de TL, 12 meses y el 20%. En los vehículos de más de 7,5 millones de TL no se puede obtener crédito. Esta normativa aumentó la proporción de la venta al contado en el segmento eléctrico premium; a partir de 2026 no se ha realizado ningún cambio nuevo en la tabla de combustión interna.
Demos un ejemplo concreto. Para un vehículo eléctrico de 2 millones de TL se prevé un crédito máximo de 1.400.000 TL y un pago inicial de 600.000 TL, con un plazo de 48 meses. En un vehículo de combustión interna de 900.000 TL, el techo es un crédito de 270.000 TL, con un plazo de 24 meses. En cuanto a un vehículo de 300.000 TL, el crédito de 210.000 TL puede distribuirse en 48 meses. Es decir, la lógica de la tabla puede resumirse en una sola frase: cuanto más se encarece el coche, menor es el riesgo del banco y se te exige un pago inicial mayor y un plazo más corto.
¿Cómo Cambia el Pago Total a Medida que se Alarga el Plazo?
Aquí está la trampa clásica en la que todos caemos: pensar que si la cuota mensual es baja, el crédito es barato. En realidad, en cada cuota se generan intereses sobre el capital pendiente; a medida que el plazo se alarga, el capital se reduce más lentamente, por lo que el interés total pagado aumenta. La cuota baja, pero la deuda total crece. Este es un hecho claramente visible en las herramientas de cálculo de los bancos, y el cálculo más honesto que puedes hacer por ti mismo sin preguntar a nadie es calcular el pago total.
La fórmula es sencillísima: multiplica la cuota mensual por el plazo, obtén el pago total; resta de ahí el monto del crédito, y lo que queda es tu costo total de intereses. A octubre de 2026, el promedio de tasas de interés comunes ronda el 3,60 % mensual; en el último año se ha movido entre un mínimo de 2,31 % y un máximo de 3,54 %. Veamos en una tabla qué hace la diferencia de interés con el mismo monto de crédito:
| Interés (Mensual) | Cuota Mensual | Pago Total |
|---|---|---|
| 3,14 % | 9.566 TL | 460.447 TL |
| 3,29 % | 9.877 TL | 475.386 TL |
| 4,29 % | 12.044 TL | 579.405 TL |
| 4,72 % | 13.019 TL | 626.186 TL |
Todos estos ejemplos corresponden a un crédito de 200.000 TL con un plazo de 48 meses. Pasar de la tasa más baja a la más alta significa pagar aproximadamente 165.000 TL extra por financiar el mismo coche. Otra medida: cerrar un crédito de 100.000 TL al 2,89 % de interés en 36 meses significa una cuota mensual de 4.510 TL y un pago total de 162.360 TL. La cantidad pagada sobre el capital es el precio real del crédito; hay que mirar el pago total, no la tasa de interés que aparece a la puerta.
Ten en Cuenta También los Gastos
El interés no es el único costo del crédito. El techo legal de la comisión de concesión del crédito es el 5 por mil del crédito utilizado más el 15 % de BSMV; en un crédito de 500.000 TL, esto significa 2.500 TL más BSMV. Además, se paga una tasa por constituir una prenda (hipoteca) a favor del banco sobre el vehículo. La tasa anual de coste reduce todos estos conceptos a un solo porcentaje; en el mercado, en los créditos para vehículos, esta tasa se mide entre el 62,19 % y el 185,94 %. No te sorprenda que parezca el doble de la tasa de interés; ahí está la diferencia de los gastos y el efecto compuesto.
¿Por Qué el Límite de Antigüedad del Vehículo de Segunda Mano Aparece al Solicitar un Crédito?
El crédito para vehículos de segunda mano está limitado por una regla estricta ligada a la antigüedad del vehículo: la suma del plazo del crédito y la antigüedad del vehículo puede ser de 10 años como máximo. Es decir, a un vehículo de 6 años no se le pueden otorgar como máximo 4 meses, sino lógicamente 48 meses de plazo, y es en esta tabla donde entra en juego la restricción por tramos. Mientras algunos bancos aplican el límite de 10 años, muchos bancos reducen este techo a 8, e incluso en algunos hasta 5-7 años; esta cifra varía de banco a banco y es una de las primeras preguntas que se deben hacer antes de solicitar el crédito.
En la práctica, el significado de este límite es el siguiente: si un coche modelo 2016 ha alcanzado los 10 años a octubre de 2026, tus posibilidades de obtener un crédito se han reducido mucho según el banco. Por eso, la financiación de segunda mano se realiza sobre el valor de seguro a todo riesgo (kasko) del vehículo; este valor se determina a partir de la lista de valores kasko del sector asegurador. Además, los bancos generalmente permiten obtener créditos en un rango de 1.000 TL a 400.000-500.000 TL; el límite del monto del crédito ya está establecido en la mayoría de los bancos. Las condiciones comunes esperadas son las siguientes:
- Ingresos documentados (detalle de SGK o matrícula fiscal) e ingresos regulares que permitan hacer frente a las cuotas.
- La antigüedad del vehículo no debe superar el límite máximo del banco.
- El vehículo no debe tener un gravamen registrado previamente.
- La calificación crediticia no debe estar en la categoría de riesgo.
Peritaje, Tramer y verificación de gravámenes en el crédito para vehículos de segunda mano
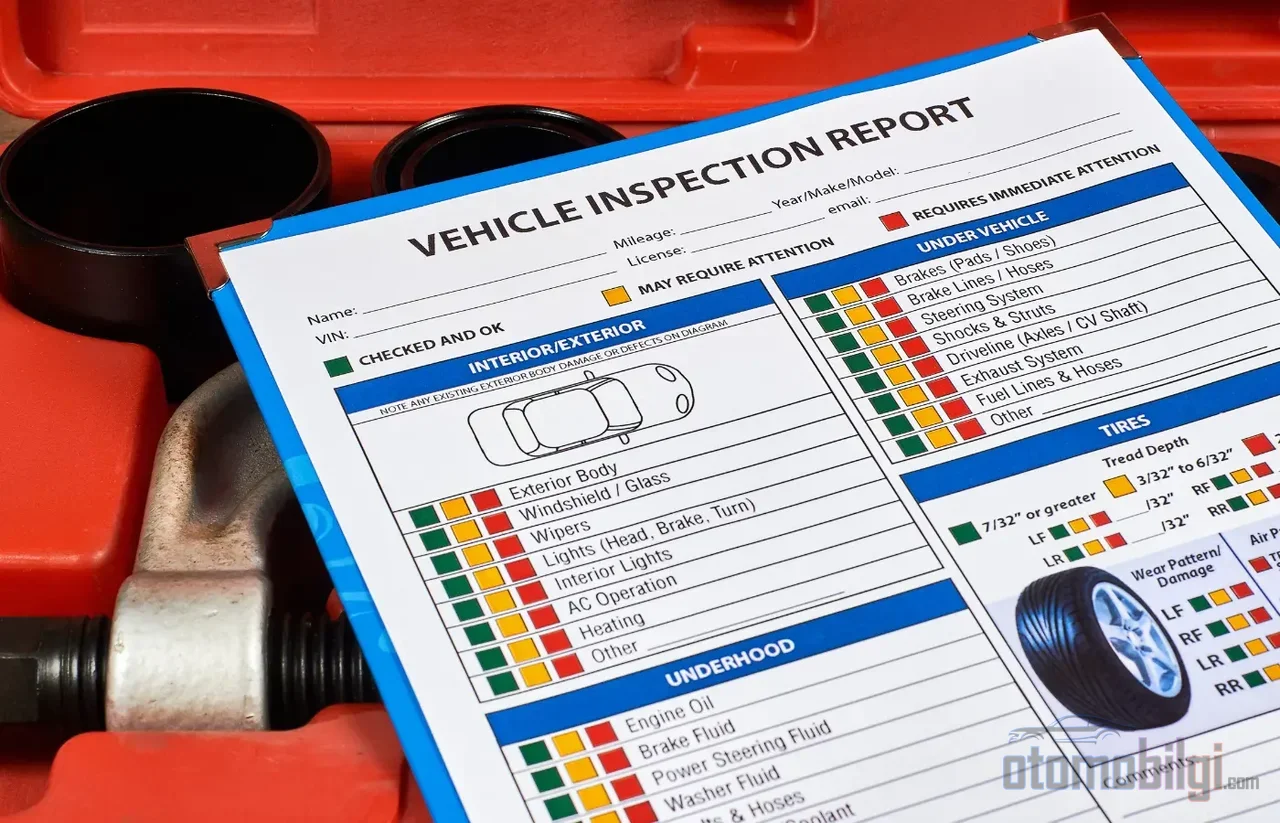
El proceso del crédito no ignora el historial del vehículo. En la solicitud se exige un informe de peritaje aprobado por TSE; basarse en un informe de fiabilidad dudosa es uno de los mayores riesgos de la compra. El peritaje revela, dentro de un marco estándar, el estado de pintura y de la carrocería sin repintar, el estado mecánico general y el historial de daños del vehículo. El banco, por su parte, realiza su propia consulta de daños; si el crédito se aprueba, el vehículo se registra a nombre de la persona que recibe el crédito y se constituye un gravamen a favor del banco.
Para conocer el historial de accidentes del vehículo se puede utilizar la consulta de Tramer (SBM); esta consulta muestra los registros de daños anteriores, sus importes, la fecha de primera matriculación y la situación con o sin seguro de cobertura total. La consulta puede hacerse por SMS, e-Devlet o con el número de chasis. La verificación de embargos y gravámenes también es posible a través de e-Devlet y del notario. Realice estas tres verificaciones antes de reunir el pago inicial; así no tendrá que llegar después a un punto sin retorno.
¿Cuál es la diferencia entre comprar un vehículo a plazos con pagaré y hacerlo con crédito?
En la hoja de ruta de quienes no pueden obtener un crédito bancario, la compra con pagaré siempre ha estado presente. En este modelo, aunque no parece haber intereses bancarios ni gastos de expediente, en el lado del concesionario puede generarse un diferencial de plazo de nivel medio-alto. En el crédito hay gastos de expediente y seguro de cobertura total obligatorio; en el pagaré estos gastos no son visibles, pero quedan incorporados al plan de pagos como diferencial de plazo. Es decir, ambos tienen un costo: uno está en la etiqueta y el otro queda oculto en el pagaré.
En los concesionarios se han generalizado hoy las ventas de segunda mano con pagaré, con un 20% de pago inicial y plazos de hasta 48 meses. Sin embargo, las operaciones con pagaré suelen incluir diferencial de plazo, costos inciertos y riesgo de entrega; por ello, la compra con pagaré debe evaluarse como una alternativa para quienes no pueden obtener un crédito bancario, y la decisión debe tomarse calculando el costo de esa alternativa. Recordemos además: en el crédito, el vehículo pasa de inmediato al comprador, pero queda registrado con un gravamen como garantía del banco; en el leasing, la propiedad permanece en la empresa durante todo el contrato. Ambas estructuras funcionan en un plano distinto a la incertidumbre descrita anteriormente.
¿Cómo hacer una prueba de presupuesto sencilla para medir la carga de las cuotas?
Antes de solicitar el crédito, elabore un plan de presupuesto: el precio del vehículo, el pago inicial, el plazo, el interés y la cuota mensual deben ser las columnas de ese plan. Luego añada los conceptos de gastos; el seguro de cobertura total obligatorio, la inspección técnica, el seguro y la tasa de asignación del crédito no deben quedar fuera de esta tabla. No pagar las cuotas regularmente reduce directamente la puntuación crediticia; una cuota que hoy le aprieta golpea cada una de sus futuras solicitudes de crédito.
Le proponemos una prueba práctica: anote en papel cuánto de sus ingresos mensuales puede destinar al seguro, el mantenimiento y el combustible después de pagar la cuota. Si estos conceptos, junto con la cuota, se trag gran parte de sus ingresos, hay que pensar en un importe de crédito menor, es decir, un pago inicial más alto, en lugar de extender el plazo. Extender el plazo le alivia el mes, pero a la larga le hace pagar más; aumentar el pago inicial deja un hueco a corto plazo en su bolsillo, pero reduce el coste real del crédito. Las herramientas de cálculo de los bancos generan un plan de pagos completo introduciendo el importe del crédito, el plazo y el interés; comparar el reembolso total ejecutando el mismo importe en varios bancos es un método tan sencillo como desaconsejable.
Conclusión: el equilibrio es la respuesta que busca
Establecer el equilibrio entre el pago inicial, el plazo y la cuota no es meter tres cifras en una tabla, sino hacerse una pregunta con honestidad: ¿cuánto pagaré en total al completar la compra de este vehículo y ese pago me dejará sin aliento? Los tramos del regulador le trazan un marco; rellene el espacio dentro de él con un cálculo que tenga en cuenta el coste total. No omita la antigüedad del vehículo de segunda mano, la inspección de expertos ni la comprobación de gravámenes. Comprar con pagaré abre una puerta, pero no cruce la puerta sin leer el cartel que hay sobre ella. Solo hay un principio que treinta años de observación de compraventas me han aclarado: el precio del crédito es dinero pagado, comprensible; lo que le dolerá son los conceptos olvidados cuya factura llega después.
Fuentes
- Límite de Plazo y Tasas de Entrada para Créditos de Vehículos 2026 | Libro de Cuentas
- Herramienta de Cálculo de Crédito para Vehículos - Garanti BBVA
- Cálculo de Crédito para Vehículos 2026 - Toyota Türkiye
- Cálculo y Solicitud de Crédito para Vehículos - HesapKurdu
- El Crédito para Vehículos Más Ventajoso 2026 & Condiciones de Crédito para Vehículos - DenizBank
- Cálculo de Crédito para Vehículos de Segunda Mano, Tasas de Interés Actualizadas 2026
- Herramienta de Cálculo de Crédito para Vehículos de Segunda Mano
- Consulta con Tramer - SBM
- Crédito para Vehículos de Segunda Mano - Koç Finans
- ¿Pagaré o Crédito? Comparación de Financiamiento de Vehículos
- Condiciones de Crédito para Vehículos 2026 - Araclo
- Cálculo de Crédito para Vehículos 2026 - ihtiyackredisi.com
- Cálculo Comparativo de Créditos - KOBİ Pratik
- Informe de Inspección de Vehículos - otokredibul
- ¿Leasing o Crédito? - Autoline