Come stabilire l'equilibrio tra acconto e durata nel finanziamento dell'auto
Condividi questa pagina
Nel credito auto, l'equilibrio tra acconto e durata è una tripla equazione che determina quanta parte dell'auto coprirai con il prestito, in quanti mesi la ripagherai e quanto pagherai di rata ogni mese. La logica di base è semplice: man mano che il prezzo dell'auto aumenta, la durata si accorcia, il tasso del prestito si riduce e la percentuale di acconto aumenta. Questi tre elementi non possono essere considerati indipendentemente l'uno dall'altro; quale dei tre viene privilegiato cambia direttamente sia il tuo budget mensile sia il costo totale del prestito.
Punti in evidenza
- Tasso di prestito in base alle fasce di prezzo per i veicoli a combustione interna tra il 20% e il 70% , per le fasce superiori il prestito non viene concesso.
- Per i veicoli elettrici, con la normativa del 6 marzo 2025 le fasce sono state migliorate; 7,5 milioni di TL per i veicoli oltre tale valore non è previsto alcun prestito.
- Nell'usato, la somma tra durata del prestito ed età del veicolo può arrivare al massimo a 10 anni ; molte banche portano questo limite a 8 anni.
- A partire da ottobre 2026, il tasso medio dei prestiti auto è di circa 3,60% mensile.
- La formula rata × durata = rimborso totale rivela il vero costo degli interessi del prestito in pochi minuti.
Come determina acconto e durata il sistema a fasce della BDDK?
In Turchia la durata e il tasso del prestito auto non dipendono da noi, ma vengono stabiliti secondo la tabella a fasce dell'autorità di regolamentazione. L'importo di riferimento è il valore finale fatturato del veicolo, IVA e ÖTV incluse. La tabella in vigore per i veicoli a combustione interna dalla normativa del 21 febbraio 2022 è la seguente: per i veicoli fino a 400.000 TL, 48 mesi di durata e un massimo del 70% di prestito; per i veicoli tra 400.001 e 800.000 TL, 36 mesi e il 50%; per i veicoli tra 800.001 e 1.200.000 TL, 24 mesi e il 30%; per i veicoli tra 1.200.001 e 2.000.000 TL, 12 mesi e il 20% di prestito. Per i veicoli oltre i 2.000.000 TL la porta del credito è completamente chiusa: tutto in contanti.
I veicoli elettrici sono finanziati secondo una scala separata. Con la normativa del 6 marzo 2025 le soglie di questo segmento sono state innalzate: per i veicoli sotto i 2,5 milioni di TL, 48 mesi di durata e il 70% di prestito; tra 2,5 e 5 milioni di TL, 36 mesi e il 50%; tra 5 e 6,5 milioni di TL, 24 mesi e il 30%; tra 6,5 e 7,5 milioni di TL, 12 mesi e il 20%. Per i veicoli oltre i 7,5 milioni di TL non è possibile ottenere un prestito. Questa normativa ha aumentato la quota della vendita in contanti nel segmento elettrico premium; ad aprile 2026 non sono state apportate modifiche alla tabella dei veicoli a combustione interna.
Facciamo un esempio concreto. Per un veicolo elettrico da 2 milioni di TL sono previsti un massimo di 1.400.000 TL di prestito e 600.000 TL di acconto, con una durata di 48 mesi. Per un veicolo a combustione interna da 900.000 TL, il tetto è 270.000 TL di prestito con una durata di 24 mesi. Per un'auto da 300.000 TL, invece, il prestito di 210.000 TL può essere diluito su 48 mesi. In altre parole, la logica della tabella può essere riassunta in una frase: più l'auto costa cara, più il rischio per la banca viene ridotto, e più ti viene richiesto un acconto elevato e una durata più breve.
Come cambia il rimborso totale all'aumentare della durata?
Qui c'è la classica trappola in cui tutti cadono: pensare che se la rata mensile è bassa, il prestito è economico. In realtà, a ogni rata gli interessi vengono calcolati sul capitale residuo; poiché il capitale si erode più lentamente all'aumentare della durata, gli interessi totali pagati crescono. La rata scende, il debito totale aumenta. Questo è un fatto chiaramente visibile anche negli strumenti di calcolo delle banche, e il calcolo più onesto che puoi fare da solo, senza chiedere a nessuno, è ricavare il rimborso totale.
La formula è semplicissima: moltiplica la rata mensile per la durata, trova il rimborso totale; da lì sottrai l'importo del prestito, e il risultato è il costo totale degli interessi. A ottobre 2026 la media diffusa dei tassi di interesse è intorno al 3,60% mensile; nell'ultimo anno si è oscillato tra un minimo del 2,31% e un massimo del 3,54%. Vediamo in una tabella cosa fa la differenza di interesse sullo stesso importo di prestito:
| Interesse (mensile) | Rata mensile | Rimborso totale |
|---|---|---|
| 3,14% | 9.566 TL | 460.447 TL |
| 3,29% | 9.877 TL | 475.386 TL |
| 4,29% | 12.044 TL | 579.405 TL |
| 4,72% | 13.019 TL | 626.186 TL |
Tutti questi esempi si riferiscono a un prestito di 200.000 TL a 48 mesi. Passare dal tasso più basso al più alto significa pagare circa 165.000 TL in più per finanziare la stessa auto. Un altro termine di paragone: estinguere un prestito di 100.000 TL al 2,89% di interesse in 36 mesi significa una rata mensile di 4.510 TL e un rimborso totale di 162.360 TL. L'importo pagato sopra il capitale è il prezzo reale del prestito; bisogna guardare al pagamento totale, non al tasso di interesse che entra dalla porta.
Considera anche le spese
L'interesse non è l'unico costo del prestito. Il tetto legale della commissione di erogazione del prestito è il 5 per mille dell'importo utilizzato più il 15% di BSMV; su un prestito di 500.000 TL, ciò significa 2.500 TL più BSMV. Inoltre si paga la commissione per la costituzione del pegno (ipoteca) a favore della banca sul veicolo. Il tasso annuo effettivo globale invece riporta tutte queste voci in un'unica percentuale; sul mercato, per i prestiti auto, questo tasso si misura tra il 62,19% e il 185,94%. Non stupisca il fatto che appaia il doppio del tasso di interesse: lì sta la differenza, nelle spese e nell'effetto dell'interesse composto.
Perché il limite di età del veicolo usato si presenta quando si richiede un prestito?
Il prestito per l'usato è limitato da una regola rigorosa legata all'età del veicolo: la somma della durata del prestito e dell'età del veicolo può essere al massimo di 10 anni. Cioè, a un veicolo di 6 anni non si possono dare al massimo 4 mesi, ma logicamente al massimo 48 mesi di durata, e in questa tabella subentra anche il vincolo di scaglione. Mentre alcune banche applicano il limite di 10 anni, molte banche riducono questo tetto a 8, e in alcune fino a 5-7 anni; questa cifra varia da banca a banca ed è una delle prime domande da porre prima di fare richiesta.
Nella pratica, il significato di questo limite è il seguente: se un'auto modello 2016, al 2026, ha superato i 10 anni, le tue possibilità di ottenere un prestito si sono molto ridotte a seconda della banca. Per questo motivo il finanziamento dell'usato viene effettuato in base al valore kasko del veicolo; questo valore è determinato dalla lista dei valori kasko del settore assicurativo. Inoltre, le banche generalmente permettono di utilizzare prestiti in un intervallo da 1.000 TL a 400.000-500.000 TL; il limite dell'importo del prestito è stabilito nella maggior parte delle banche. Le condizioni comuni attese sono le seguenti:
- Reddito documentato (estratto SGK o licenza fiscale) e un reddito regolare in grado di far fronte alle rate.
- L'età del veicolo non deve superare il limite massimo stabilito dalla banca.
- Non deve esserci un'ipoteca precedentemente registrata sul veicolo.
- Il punteggio di credito non deve rientrare nella categoria a rischio.
Controlli di perizia, Tramer e ipotesi nel prestito per veicoli usati
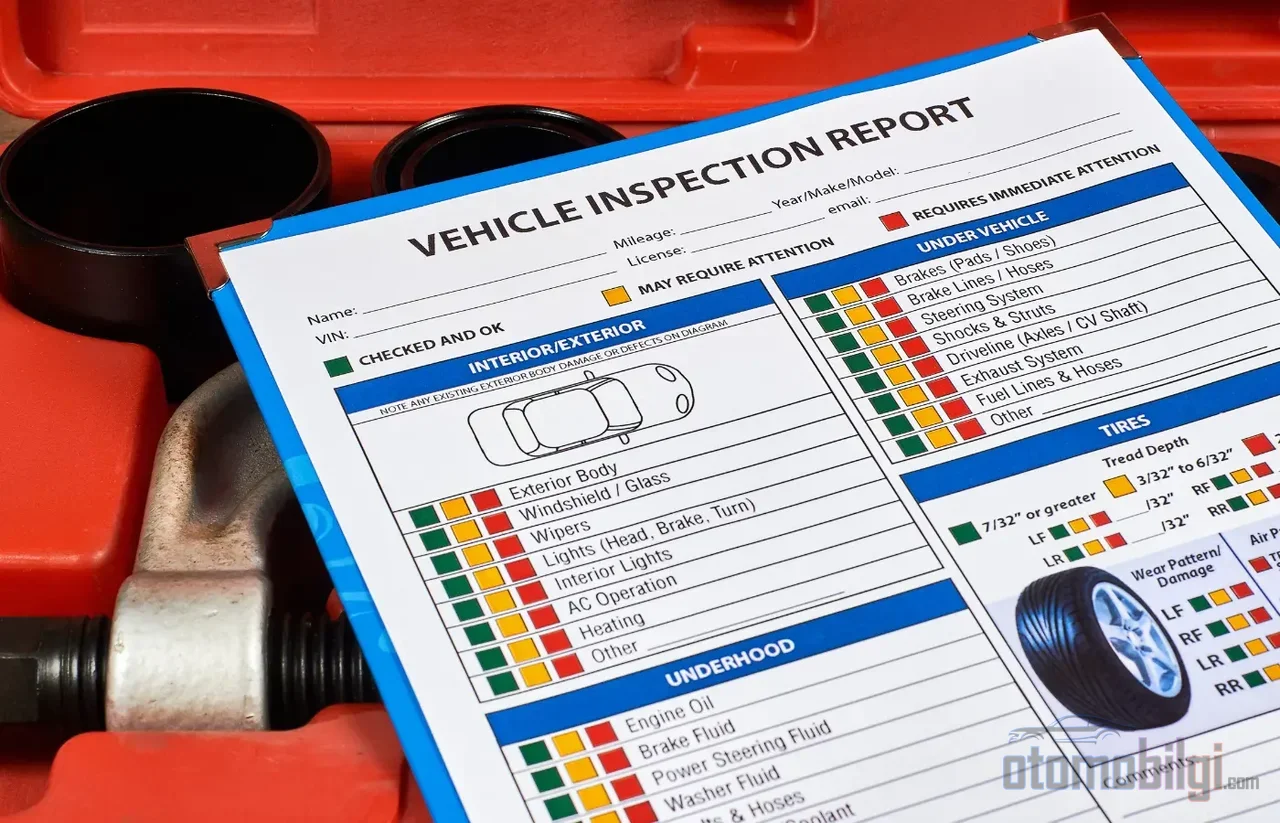
Il processo di prestito non ignora il passato del veicolo. Alla domanda viene richiesto un rapporto di perizia certificato TSE; basarsi su un rapporto dall'affidabilità incerta è uno dei maggiori rischi dell'acquisto. La perizia mette in evidenza, secondo un quadro standard, le condizioni della verniciatura e degli eventuali interventi di carrozzeria, le condizioni meccaniche generali e la storia dei danni. Anche la banca effettua una verifica dei danni da parte sua; se il prestito viene approvato, il veicolo viene registrato a nome della persona che riceve il prestito e viene posta un'ipoteca a favore della banca.
Per conoscere la storia degli incidenti del veicolo si può utilizzare la consultazione Tramer (SBM); questa verifica mostra i registri precedenti dei danni, i relativi importi, la data di prima immatricolazione e la situazione con o senza assicurazione kasko. La consultazione può essere effettuata via SMS, e-Devlet o con il numero di telaio. Anche il controllo di sequestri e ipoteche è possibile tramite e-Devlet e il notaio. Effettuate questi tre controlli prima di raccogliere l'acconto; non c'è bisogno di arrivare poi a un punto di non ritorno.
Qual è la differenza tra comprare un veicolo con cambiale e con prestito?
Nella roadmap di chi non riesce a ottenere un prestito bancario l'acquisto con cambiale è sempre stato presente. Anche se in questo modello sembra non esserci interesse bancario né spese di pratica, sul lato della concessionaria può crearsi un differenziale di dilazione medio-alto. Con il prestito invece ci sono spese di pratica e assicurazione kasko obbligatoria; con la cambiale queste spese non appaiono ma vengono incorporate nel piano di pagamento come differenziale di dilazione. Quindi entrambi hanno un costo: uno è nascosto nell'etichetta, l'altro nella cambiale.
Nelle concessionarie le vendite di usato con cambiale si sono oggi diffuse, con il 20% di acconto e dilazioni fino a 48 mesi. Tuttavia le operazioni con cambiale spesso comportano differenziali di dilazione, costi incerti e rischi di consegna; per questo l'acquisto con cambiale dovrebbe essere considerato un'alternativa per chi non riesce a ottenere un prestito bancario, e la decisione va presa calcolando il costo di questa alternativa. Ricordiamo inoltre: con il prestito il veicolo passa subito all'acquirente ma risulta registrato con un'ipoteca come garanzia bancaria; nel leasing invece la proprietà rimane in capo alla società per tutta la durata del contratto. Le due strutture operano su un piano diverso dall'incertezza descritta sopra.
Come effettuare un semplice test di budget per misurare il peso delle rate?
Prima di richiedere il prestito, preparate un piano di budget: prezzo del veicolo, acconto, dilazione, interesse e rata mensile siano le colonne di questo piano. Poi aggiungete le voci di spesa; assicurazione kasko obbligatoria, revisione, assicurazione e commissione di erogazione del prestito non devono restare fuori da questo quadro. Non pagare regolarmente le rate abbassa direttamente il punteggio di credito; una rata che oggi vi pesa colpisce ogni futura richiesta di prestito.
Proponiamo un test pratico: mettete nero su bianco quanta parte del reddito mensile potete destinare a assicurazione, manutenzione e carburante dopo aver pagato la rata. Se queste voci, insieme alla rata, assorbono gran parte del reddito, bisogna considerare un importo del credito più basso, cioè un acconto più alto, invece di allungare la durata. Allungare la durata alleggerisce la rata mensile ma alla fine vi fa spendere di più; aumentare l'acconto crea un buco nelle vostre tasche nel breve termine ma abbassa il costo reale del credito. Gli strumenti di calcolo delle banche producono un piano di pagamento completo inserendo l'importo del credito, la durata e il tasso di interesse; confrontare il totale da rimborsare eseguendo lo stesso calcolo in più banche è un metodo semplice quanto imparare il mestiere dal carrozziere, ma altrettanto scoraggiante.
Conclusione: l'equilibrio stesso è la risposta che cercate
Trovare l'equilibrio tra acconto, durata e rata non significa adattare tre numeri a una tabella, ma porsi onestamente una domanda: quanto pagherò in totale per completare questo veicolo e questo pagamento mi lascerà senza fiato? Le fasce del regolatore vi tracciano un quadro; riempite lo spazio al suo interno con un calcolo che tenga conto del costo totale. Non saltate l'età del veicolo usato, la perizia e il controllo del pegno. L'acquisto con cambiale apre una porta, ma non attraversatela senza leggere l'insegna sopra la porta che ha aperto. C'è un solo principio che trent'anni di osservazione di compravendite mi hanno chiarito: il prezzo del credito è denaro compreso ma pagato; ciò che vi rattristerà sono le voci dimenticate la cui fattura arriva dopo.
Fonti
- Limite di Durata del Finanziamento Veicolo e Aliquote di Acconto 2026 | Libro dei Conti
- Strumento di Calcolo del Finanziamento Veicolo - Garanti BBVA
- Calcolo Finanziamento Auto 2026 - Toyota Türkiye
- Calcolo e Richiesta di Finanziamento Veicolo - HesapKurdu
- Finanziamento Veicolo più Conveniente 2026 & Condizioni per il Finanziamento Auto - DenizBank
- Calcolo Finanziamento Veicolo Usato, Tassi di Interesse Aggiornati 2026
- Strumento di Calcolo Finanziamento Veicolo Usato
- Verifica con Tramer - SBM
- Finanziamento Veicolo Usato - Koç Finans
- Cambiale o Prestito? Confronto sul Finanziamento del Veicolo
- Condizioni del Finanziamento Veicolo 2026 - Araclo
- Calcolo Finanziamento Auto 2026 - ihtiyackredisi.com
- Calcolo Confronto Prestiti - KOBİ Pratik
- Report di Perizia del Veicolo - otokredibul
- Leasing o Prestito - Autoline