车贷中如何平衡首付与贷款期限?
分享此页面
购车贷款中首付与还款期限的平衡,是一个三重方程:它决定了你按照车辆价格档位能用贷款覆盖多少车款、分多少个月还清、以及每月要支付多少分期.基本逻辑很简单:车价越高,期限越短,贷款比例越低,首付比例越高.这三个因素无法割裂来看;哪一个被优先调整,会直接影响你的月度预算和贷款的总成本.
要点提示
- 内燃机车按价格档位划分的贷款比例 在 20% 至 70% 之间 不等,最高档位则不予放贷.
- 电动车方面,2025 年 3 月 6 日的法规调整改善了档位标准; 750 万里拉 以上的车辆无法贷款.
- 二手车贷款期限与车龄之和最长可达 10 年 ;许多银行将这一上限收紧至 8 年.
- 截至 2026 年 10 月,汽车贷款平均月利率约为 3.60% .
- 分期 × 期限 = 总还款额,这一公式能在几分钟内揭示贷款的真实利息成本.
BDDK 的档位制度是如何决定首付和还款期限的?
在土耳其,汽车贷款的期限和贷款比例并非由我们决定,而是根据监管机构的分级表格来确定.计算依据是车辆含增值税(KDV)和特别消费税(OTV)的最终发票金额.自 2022 年 2 月 21 日的法规以来,内燃机车适用的表格如下:40 万里拉以下的车辆可贷款 48 个月、最高 70%;40 万零 1 至 80 万里拉的车辆可贷款 36 个月、50%;80 万零 1 至 120 万里拉的车辆可贷款 24 个月、30%;120 万零 1 至 200 万里拉的车辆可贷款 12 个月、20%.超过 200 万里拉的车辆则完全无法贷款,须全额现款.
电动车则按照另一套标准放贷.2025 年 3 月 6 日的法规上调了这一细分市场的门槛:250 万里拉以下的车辆可贷款 48 个月、70%;250 万至 500 万里拉为 36 个月、50%;500 万至 650 万里拉为 24 个月、30%;650 万至 750 万里拉为 12 个月、20%.750 万里拉以上的车辆无法贷款.这一调整提升了高端电动车细分市场中现金销售的占比;截至 2026 年,内燃机车的标准尚未有新的变动.
举个具体的例子.一辆 200 万里拉的电动车,预计最高可贷 140 万里拉,首付 60 万里拉,期限 48 个月.而一辆 90 万里拉的内燃机车,贷款上限为 27 万里拉,期限 24 个月.至于 30 万里拉的车辆,21 万里拉的贷款可以分摊到 48 个月.也就是说,这张表格的逻辑可以用一句话概括: 车越贵,银行承担的风险越小,要求的首付越多、期限越短.
期限越长,总还款额如何变化?
这里有一个我们都会掉入的经典陷阱:以为月供低就意味着贷款便宜.实际上,利息是按每期还款后剩余本金计算的;随着期限拉长,本金消化得更慢,因此支付的利息总额会增加.月供降低,总债务却增加.这一点在银行的计算工具中也清晰可见,不必问任何人,你能为自己做的最诚实的计算就是算出总还款额.
计算公式简单得像家常便饭:用月供乘以期数,得出总还款额;再从中减去贷款金额,剩下的就是你的总利息成本.截至2026年10月,市场利率平均水平约为月息3.60%;过去一年中最低为2.31%,最高为3.54%.同样的贷款金额下,利率差异会造成什么影响,请看下表:
| 利率 (月) | 月供 | 总还款额 |
|---|---|---|
| 3.14% | 9,566 TL | 460,447 TL |
| 3.29% | 9,877 TL | 475,386 TL |
| 4.29% | 12,044 TL | 579,405 TL |
| 4.72% | 13,019 TL | 626,186 TL |
以上例子均基于200,000 TL贷款和48个月期限.从最低利率转到最高利率,意味着为同一辆车融资要多支付约165,000 TL.另一个例子:以2.89%的利率在36个月内还清100,000 TL贷款,意味着月供4,510 TL、总还款162,360 TL.在本金之上支付的金额才是贷款的真实价格;不要只看表面的利率,而要看总还款额.
别忘了把费用也算进去
利息并非贷款的唯一成本.贷款发放费的法律上限为放贷金额的千分之五加上15%的BSMV税;以500,000 TL贷款为例,这意味着2,500 TL加BSMV税.此外,还需支付以银行为受益人的车辆抵押登记手续费.而年化成本率则将所有这些项目折算成一个百分比;市场上车贷的年化成本率在62.19%至185.94%之间.看到利率翻倍不要惊讶,费用与复利效应的差异就体现在这里.
为什么申请贷款时会遇到二手车车龄限制?
二手车贷款受车龄的严格规则限制:贷款期限与车龄之和最多不能超过10年.也就是说,一辆6年车龄的车,理论上最多只能给48个月的期限(而不是更多),此时表格中的期限限制就会生效.一些银行执行10年的上限,而许多银行将这一上限降至8年,有些甚至降至5-7年;这一数字因银行而异,是申请贷款前首先应该询问的问题之一.
这一限制在实际中的含义是:如果一辆2016款的车到2026年已满10年车龄,那么你获得贷款的机会会因银行不同而大大缩小.因此,二手车贷款是按车辆的车损险价值发放的;该价值由保险行业的车损险价值清单确定.此外,银行通常提供1,000 TL至400,000-500,000 TL范围内的贷款;大多数银行都设定了贷款金额上限.常见的共同条件如下:
- 有据可查的收入(SGK社保记录或税务登记证)以及能够支付月供的稳定收入.
- 车龄不得超过银行规定的上限.
- 车辆上不存在先前已登记的抵押权.
- 信用评分不处于高风险类别.
二手车贷款中的检测、Tramer和抵押权核查
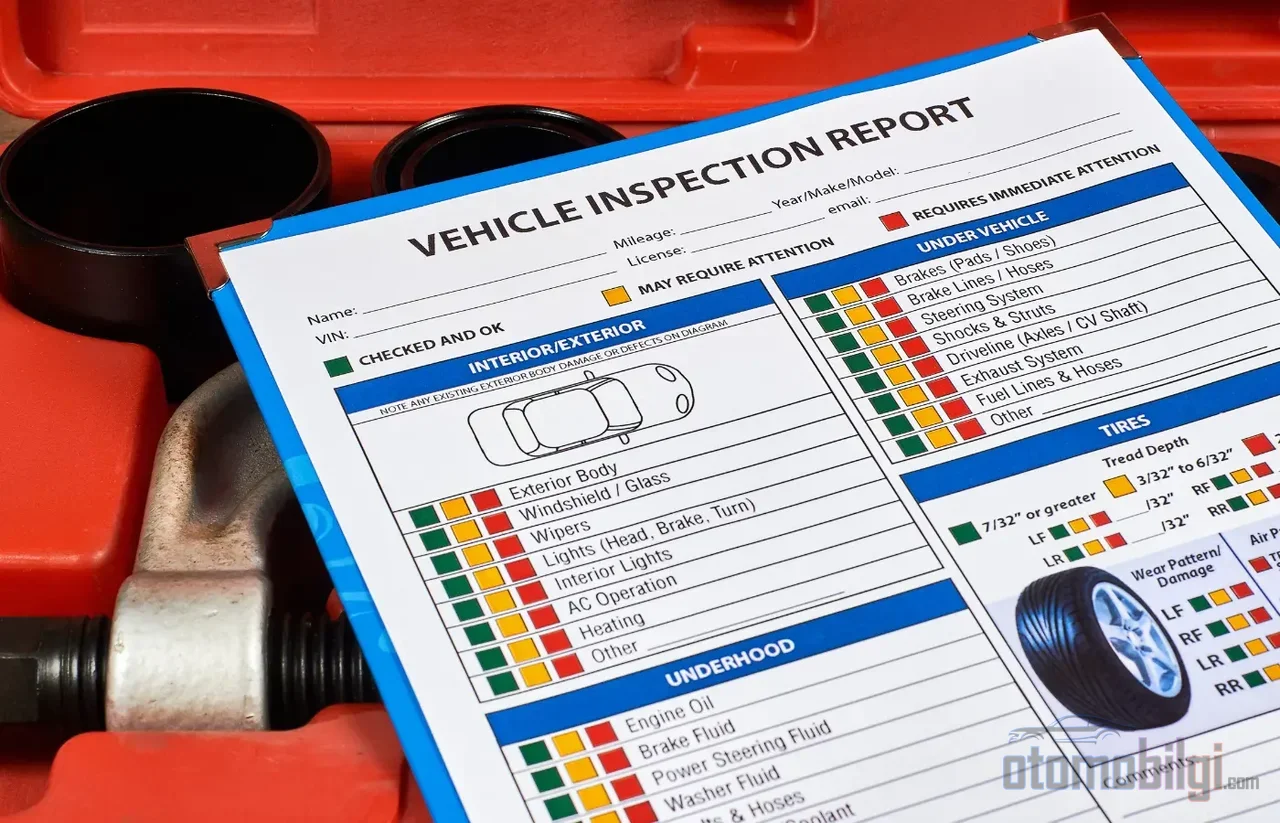
贷款流程并不会忽视车辆的历史记录.申请时需要提供经TSE认证的检测报告;依赖一份可靠性不明的报告是购车最大的风险之一.检测报告会以标准化的方式呈现车辆的无漆-局部修复状况、机械整体状况和事故历史.银行也会在其一方进行出险查询;贷款获批后,车辆将登记在贷款人名下,并设立有利于银行的抵押权.
要了解车辆的事故历史,可以使用Tramer (SBM)查询;该查询会显示历史出险记录、金额、首次注册日期以及是否有车损险.查询可通过短信、e-Devlet或车架号进行.查封和抵押登记的核查也可通过e-Devlet和公证处办理.请在凑齐首付款之前完成这三项核查;以免之后走到无法挽回的地步.
凭本票购车与贷款有何区别?
在无法获得银行贷款的人的路线图中,凭本票购车一直是一个选项.在这种模式下,虽然没有银行利息和文件手续费,但车商方面可能产生中等到较高的期限差价.贷款则包含文件手续费和强制车损险;本票中这些费用虽不明显,却以期限差价的形式被埋进了还款计划中.也就是说,两者都有代价;一个藏在价签里,另一个藏在本票里.
如今,车商中以20%首付和最长48个月分期进行的本票二手车销售已很普遍.然而,本票交易往往包含期限差价、不明确的成本和交车风险;因此,凭本票购车应被视为无法获得银行贷款者的一种替代方案,并应在计算这一替代性代价后做出决定.另外提醒一下:贷款购车时,车辆立即交付给买方,但作为银行担保以抵押形式登记;而在融资租赁中,所有权在合同期间始终保留在公司.这两种结构运作的层面与上述不确定性不同.
如何用简单的预算测试来衡量分期还款负担?
在申请贷款之前先制定一份预算计划:让车价、首付、期限、利率和月供成为这份计划的栏目.然后把支出项目加上;强制车损险、年检、保险和贷款发放手续费不应排除在这份表格之外.不按时偿还月供会直接拉低信用评分;今天让你感到吃力的一笔月供,会打击你未来的每一次贷款申请.
建议做一个简单的测试:把每月收入在扣除月供后,能拿出多少用于保险、保养和油费写在纸上.如果这些开支加上月供吞掉了你收入的大部分,那就该考虑降低贷款金额,也就是提高首付,而不是延长贷款期限.延长期限能让月供轻松些,但总体上会让你付出更多;提高首付会在短期内让口袋吃紧,却能拉低贷款的真实成本.银行自带的计算工具,只要输入贷款金额、期限和利率,就能生成完整的还款计划;用同样的金额在几家银行跑一遍并比较总还款额,这种方法就像从钣金师傅那里学手艺一样简单,却也一样让人望而生畏.
结论:平衡本身,就是你要找的答案
在首付、期限和月供之间找到平衡,不是把三个数字硬塞进一张表格,而是诚实地问自己一个问题:买完这辆车,我总共要付出多少,这笔支出会不会让我喘不过气?监管机构划定的阶梯为你勾出了一个框架;在框架之内,用关注总成本的账目去填充空间.买二手车时,别忘了检查车龄、第三方检测和抵押情况.分期付款购买打开了一扇门,但没看清门上挂的牌子之前,不要贸然走进去.我三十年买卖观察得出的一条清晰原则是:贷款的价格,是清楚明白却真金白银付出的钱;而让你痛心的,是那些被遗忘、账单却随后寄到的项目.
资料来源
- 车辆贷款期限上限与首付比例 2026 | 账本
- 车辆贷款计算工具 - Garanti BBVA
- 汽车贷款计算 2026 - Toyota Türkiye
- 车辆贷款计算与申请 - HesapKurdu
- 最优惠车辆贷款 2026 & 汽车贷款条件 - DenizBank
- 二手车贷款计算, 2026最新利率
- 二手车贷款计算工具
- Tramer查询 - SBM
- 二手车贷款 - Koc Finans
- 本票还是贷款? 汽车融资比较
- 车辆贷款条件 2026 - Araclo
- 汽车贷款计算 2026 - ihtiyackredisi.com
- 贷款比较计算 - KOBİ Pratik
- 车辆检测报告 - otokredibul
- 租赁还是贷款 - Autoline