Como Equilibrar a Entrada e o Prazo no Crédito para Veículos?
Partilhe Esta Página
No crédito para veículos, o equilíbrio entre entrada e prazo é a equação tripla que determina quanto do valor do carro você cobrirá com financiamento, em quantos meses pagará e quanto será a parcela mensal. A lógica básica é simples: quanto mais caro o veículo, menor o prazo, menor a taxa de financiamento e maior o percentual de entrada. Esses três elementos não podem ser pensados de forma independente; qual deles é priorizado altera diretamente tanto o seu orçamento mensal quanto o custo total do crédito.
Destaques
- Nos veículos com motor de combustão interna, a taxa de financiamento varia conforme as faixas de preço entre 20% e 70% não sendo concedido financiamento nas faixas superiores.
- Nos veículos elétricos, as faixas foram aprimoradas com a regulamentação de 6 de março de 2025; acima de 7,5 milhões de TL não há financiamento para veículos.
- No mercado de usados, a soma do prazo de financiamento com a idade do veículo pode chegar a no máximo 10 anos muitos bancos reduzem esse limite para 8 anos.
- Em outubro de 2026, a taxa média mensal de crédito para veículos está em torno de 3,60% aproximadamente.
- A fórmula parcela × prazo = pagamento total revela o custo real de juros do crédito em poucos minutos.
Como o Sistema de Faixas do BDDK Determina a Entrada e o Prazo?
Na Turquia, o prazo e a taxa do crédito para veículos não são definidos por nós, mas pela tabela de faixas do regulador. O valor de referência é o valor final da fatura do veículo, incluindo KDV (ICMS) e ÖTV (IPI). Desde a regulamentação de 21 de fevereiro de 2022, a tabela vigente para veículos com motor de combustão interna é a seguinte: veículos até 400.000 TL, prazo de 48 meses e financiamento de até 70%; veículos entre 400.001 e 800.000 TL, 36 meses e 50%; veículos entre 800.001 e 1.200.000 TL, 24 meses e 30%; veículos entre 1.200.001 e 2.000.000 TL, 12 meses e 20%. Para veículos acima de 2.000.000 TL, a porta do crédito está completamente fechada: tudo à vista.
Os veículos elétricos são financiados segundo uma tabela separada. Com a regulamentação de 6 de março de 2025, os limites dessa faixa foram elevados: veículos abaixo de 2,5 milhões de TL, prazo de 48 meses e financiamento de 70%; entre 2,5 e 5 milhões de TL, 36 meses e 50%; entre 5 e 6,5 milhões de TL, 24 meses e 30%; entre 6,5 e 7,5 milhões de TL, 12 meses e 20%. Veículos acima de 7,5 milhões de TL não têm acesso a financiamento. Essa regulamentação aumentou a participação das vendas à vista no segmento elétrico premium; até 2026, nenhuma nova alteração foi feita na tabela de combustão interna.
Vejamos um exemplo concreto. Para um veículo elétrico de 2 milhões de TL, são previstos no máximo 1.400.000 TL de financiamento e 600.000 TL de entrada, com prazo de 48 meses. Num veículo com motor de combustão interna de 900.000 TL, o teto é 270.000 TL de financiamento, com prazo de 24 meses. Já num veículo de 300.000 TL, o crédito de 210.000 TL pode ser distribuído em 48 meses. Ou seja, a lógica da tabela pode ser resumida numa frase: quanto mais caro o carro, menor o risco do banco, e quanto mais dinheiro é exigido de entrada, menor o prazo solicitado.
Como o Pagamento Total Muda à Medida que o Prazo Aumenta?
Aqui está a armadilha clássica em que todos caímos: pensar que, se a parcela mensal é baixa, o empréstimo é barato. Na verdade, os juros incidem sobre o saldo devedor remanescente em cada parcela; como o principal diminui mais lentamente à medida que o prazo se estende, o total de juros pago aumenta. A parcela diminui, mas a dívida total cresce. Esse fato é claramente visível nas ferramentas de cálculo dos bancos, e o cálculo mais honesto que você pode fazer sozinho, sem perguntar a ninguém, é calcular o total a ser pago.
A fórmula é pura matemática doméstica: multiplique a parcela mensal pelo prazo, encontre o total a ser pago; subtraia o valor do empréstimo desse montante, e o resultado é o custo total de juros. Em outubro de 2026, a média dos juros comuns gira em torno de 3,60% ao mês; no último ano, variou entre o mínimo de 2,31% e o máximo de 3,54%. Vamos ver o que a diferença de juros faz com o mesmo valor de empréstimo, em uma tabela:
| Juros (Mensal) | Parcela Mensal | Total a Pagar |
|---|---|---|
| 3,14% | 9.566 TL | 460.447 TL |
| 3,29% | 9.877 TL | 475.386 TL |
| 4,29% | 12.044 TL | 579.405 TL |
| 4,72% | 13.019 TL | 626.186 TL |
Todos esses exemplos são para um empréstimo de 200.000 TL com prazo de 48 meses. Passar da menor para a maior taxa significa pagar cerca de 165.000 TL a mais para financiar o mesmo carro. Outra medida: quitar um empréstimo de 100.000 TL a 2,89% de juros em 36 meses significa uma parcela mensal de 4.510 TL e um total a pagar de 162.360 TL. O valor pago sobre o principal é o preço real do empréstimo; é preciso olhar para o pagamento total, não apenas para a taxa de juros anunciada.
Considere Também as Taxas
Os juros não são o único custo do empréstimo. O teto legal da taxa de concessão do empréstimo é de 0,5% do valor concedido mais 15% de BSMV; em um empréstimo de 500.000 TL, isso significa 2.500 TL mais BSMV. Além disso, é paga uma taxa de constituição de alienação fiduciária (hipoteca) em favor do banco sobre o veículo. A taxa anual de custo efetivo resume todos esses itens em um único percentual; no mercado, essa taxa em empréstimos para veículos varia entre 62,19% e 185,94%. Não se surpreenda se ela parecer o dobro da taxa de juros, é lá que as taxas e o efeito dos juros compostos fazem a diferença.
Por que o Limite de Idade do Veículo Usado Aparece na Hora de Pegar um Empréstimo?
O empréstimo para veículos usados é limitado por uma regra rigorosa ligada à idade do veículo: a soma do prazo do empréstimo e da idade do veículo pode ser de no máximo 10 anos. Ou seja, para um carro de 6 anos, não se concede um prazo máximo de 4 meses, mas logicamente de no máximo 48 meses, e é aí que o limite de faixa etária entra em cena nesta tabela. Alguns bancos aplicam o limite de 10 anos, mas muitos bancos reduzem esse teto para 8, e em alguns até para 5-7 anos; esse número varia de banco para banco e é uma das primeiras perguntas a fazer antes de solicitar o empréstimo.
Na prática, o significado desse limite é o seguinte: se um carro modelo 2016 atingir 10 anos em 2026, suas chances de obter um empréstimo ficam muito reduzidas, dependendo do banco. Por isso, o financiamento de veículos usados é feito com base no valor de seguro casco do veículo; esse valor é determinado pela lista de valores de seguro casco do setor de seguros. Além disso, os bancos geralmente oferecem empréstimos na faixa de 1.000 TL a 400.000-500.000 TL; o limite do valor do empréstimo já está definido na maioria dos bancos. As condições comuns esperadas são as seguintes:
- Renda documentada (extrato do INSS/SGK ou certificado fiscal) e renda regular suficiente para cobrir as parcelas.
- A idade do veículo não deve exceder o limite máximo do banco.
- O veículo não deve ter nenhum penhor previamente registrado.
- A pontuação de crédito não deve estar na categoria de risco.
Inspeção, Tramer e Verificação de Penhor no Crédito para Veículos Usados
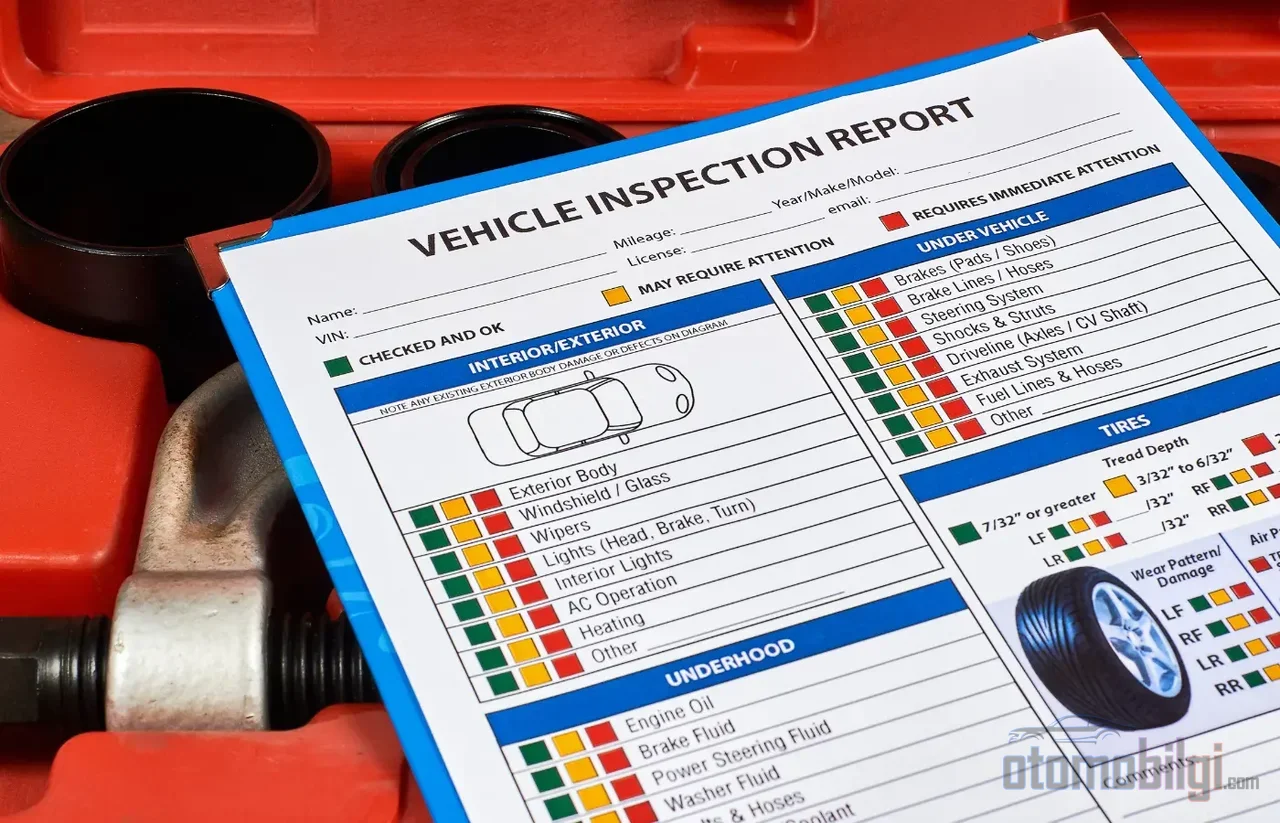
O processo de crédito não ignora o histórico do veículo. Na solicitação, é exigido um laudo de inspeção certificado pelo TSE; basear-se em um laudo de confiabilidade incerta é um dos maiores riscos da compra. A inspeção revela, em um padrão definido, o estado da pintura e das peças locais do veículo, a condição mecânica geral e o histórico de danos. O banco, por sua vez, faz a consulta de danos do seu lado; se o crédito for aprovado, o veículo é registrado em nome da pessoa que contraiu o crédito e é constituído um penhor em favor do banco.
Para conhecer o histórico de acidentes do veículo, pode-se usar a consulta Tramer (SBM); essa consulta mostra os registros de danos anteriores, seus valores, a data do primeiro registro e a situação com ou sem seguro. A consulta pode ser feita por SMS, e-Devlet ou pelo número do chassi. A verificação de registros de penhora e penhor também é possível pelo e-Devlet e pelo cartório. Faça essas três verificações antes de juntar a entrada; não há necessidade de chegar depois a um ponto sem volta.
Qual é a Diferença entre Comprar um Veículo com Nota Promissória e o Crédito?
O caminho de quem não consegue obter crédito bancário sempre incluiu a compra com nota promissória. Embora nesse modelo pareça não haver juros bancários nem despesas de processo, no lado das concessionárias pode surgir uma diferença de prazo média-alta. No crédito há despesas de processo e seguro obrigatório; na nota promissória essas despesas não aparecem, mas ficam embutidas no plano de pagamento como diferença de prazo. Ou seja, ambos têm um custo: um está na etiqueta, o outro escondido na nota.
Nas concessionárias, as vendas de usados com nota promissória com 20% de entrada e prazos de até 48 meses se tornaram comuns atualmente. No entanto, as operações com nota promissória geralmente envolvem diferença de prazo, custos incertos e risco de entrega; por isso, a compra com nota deve ser avaliada como uma alternativa para quem não consegue crédito bancário, e a decisão deve ser tomada calculando o preço dessa alternativa. Além disso, vale lembrar: no crédito, o veículo passa imediatamente para o comprador, mas fica registrado com penhor como garantia do banco; no leasing, a propriedade permanece com a empresa durante todo o contrato. Essas duas estruturas funcionam em um plano diferente da incerteza descrita acima.
Como Fazer um Teste de Orçamento Simples para Medir o Peso das Parcelas?
Antes de solicitar o crédito, elabore um plano de orçamento: o preço do veículo, a entrada, o prazo, os juros e a parcela mensal devem ser as colunas desse plano. Depois, acrescente os itens de despesa; o seguro obrigatório, a inspeção técnica, o seguro e a taxa de liberação do crédito não devem ficar de fora dessa tabela. Não pagar as parcelas regularmente reduz diretamente a pontuação de crédito; uma parcela que hoje aperta você atinge todas as suas futuras solicitações de crédito.
Sugerimos um teste prático: coloque no papel quanto da sua renda mensal, após a prestação, você pode destinar a seguro, manutenção e combustível. Se esses itens, junto com a prestação, engolirem uma grande parte da sua renda, é preciso pensar em um valor de crédito menor, ou seja, uma entrada maior, em vez de estender o prazo. Estender o prazo alivia o mês, mas no total faz você pagar mais; aumentar a entrada cria um aperto no curto prazo, mas reduz o custo real do crédito. As ferramentas de cálculo dos próprios bancos geram um plano de pagamentos completo ao inserir o valor do crédito, o prazo e os juros; rodar o mesmo valor em alguns bancos e comparar o total a ser pago é um método tão simples quanto aprender o ofício com um funileiro, mas igualmente desencorajador.
Conclusão: O Equilíbrio em Si É a Resposta que Você Procura
Estabelecer o equilíbrio entre entrada, prazo e prestação não é encaixar três números numa tabela, é fazer-se uma pergunta com honestidade: no total, quanto vou pagar ao quitar este carro e esse pagamento vai me deixar sem fôlego? Os degraus do regulador lhe desenham um quadro; preencha o espaço dentro dele com um cálculo que considere o custo total. Não pule a idade do veículo usado, a vistoria e a verificação de ônus. Comprar mediante nota promissória abre uma porta, mas não atravesse sem ler a placa que está sobre a porta que foi aberta. Há um único princípio que trinta anos de observação de compra e venda esclareceram: o preço do crédito é dinheiro claro e compreensível, mas o que vai magoá-lo são os itens esquecidos cuja fatura chega depois.
Fontes
- Limite de Prazo do Crédito para Veículos e Taxas de Entrada 2026 | Livro de Contas
- Ferramenta de Cálculo de Crédito para Veículos - Garanti BBVA
- Cálculo de Crédito para Veículos 2026 - Toyota Türkiye
- Cálculo e Solicitação de Crédito para Veículos - HesapKurdu
- Crédito para Veículos Mais Vantajoso 2026 & Condições de Crédito para Veículos - DenizBank
- Cálculo de Crédito para Veículos Usados, Taxas de Juros Atualizadas 2026
- Ferramenta de Cálculo de Crédito para Veículos Usados
- Consulta com Tramer - SBM
- Crédito para Veículos Usados - Koç Finans
- Nota Promissória ou Empréstimo? Comparação de Financiamento de Veículos
- Condições de Crédito para Veículos 2026 - Araclo
- Cálculo de Crédito para Veículos 2026 - ihtiyackredisi.com
- Cálculo de Comparação de Empréstimos - KOBİ Pratik
- Relatório de Inspeção de Veículos - otokredibul
- Leasing ou Empréstimo - Autoline