Bagaimana Menyeimbangkan Uang Muka dan Tenor dalam Kredit Kendaraan?
Bagikan Halaman Ini
Keseimbangan antara uang muka dan tenor pada kredit kendaraan adalah persamaan tiga sisi yang menentukan seberapa banyak yang akan Anda tutup dengan kredit sesuai tingkatan harga kendaraan, dalam berapa bulan Anda akan melunasinya, dan berapa besar cicilan bulanan yang akan Anda bayarkan. Logika dasarnya sederhana: semakin mahal harga kendaraan, tenor semakin pendek, rasio kredit semakin rendah, dan rasio uang muka semakin tinggi. Ketiga unsur ini tidak dapat dipandang secara terpisah; mana yang diutamakan akan secara langsung mengubah anggaran bulanan Anda maupun total biaya kredit.
Poin-Poin Utama
- Pada kendaraan berbahan bakar dalam, rasio kredit bervariasi antara %20 hingga %70 sesuai tingkatan harga, dan pada tingkatan atas kredit tidak diberikan.
- Pada kendaraan listrik, tingkatan diperbaiki dengan regulasi tertanggal 6 Maret 2025; kendaraan di atas 7,5 juta TL tidak dapat dikreditkan.
- Pada kendaraan bekas, jumlah tenor kredit dan usia kendaraan maksimal 10 tahun; banyak bank menarik batas ini hingga 8 tahun.
- Per Oktober 2026, rata-rata bunga kredit kendaraan sekitar %3,60 per bulan.
- Rumus cicilan × tenor = total pembayaran kembali mengungkap biaya bunga riil kredit dalam beberapa menit.
Bagaimana Sistem Tingkatan BDDK Menentukan Uang Muka dan Tenor?
Di Türkiye, tenor dan rasio kredit kendaraan tidak ditentukan oleh kita, melainkan berdasarkan tabel bertingkat dari regulator. Jumlah yang dijadikan dasar adalah nilai faktur akhir kendaraan termasuk PPN dan PBB. Tabel yang berlaku untuk kendaraan berbahan bakar dalam sejak regulasi tertanggal 21 Februari 2022 adalah sebagai berikut: kendaraan hingga 400.000 TL mendapatkan tenor 48 bulan dan kredit maksimal %70; kendaraan antara 400.001 hingga 800.000 TL mendapatkan 36 bulan dan %50; kendaraan antara 800.001 hingga 1.200.000 TL mendapatkan 24 bulan dan %30; kendaraan antara 1.200.001 hingga 2.000.000 TL dapat menggunakan kredit 12 bulan dan %20. Sedangkan untuk kendaraan di atas 2.000.000 TL, pintu kredit tertutup sepenuhnya, semuanya tunai.
Kendaraan listrik dikreditkan menurut tabel terpisah. Dengan regulasi tertanggal 6 Maret 2025, ambang batas pada segmen ini dinaikkan: kendaraan di bawah 2,5 juta TL mendapatkan tenor 48 bulan dan kredit %70; antara 2,5 hingga 5 juta TL mendapatkan 36 bulan dan %50; antara 5 hingga 6,5 juta TL mendapatkan 24 bulan dan %30; antara 6,5 hingga 7,5 juta TL mendapatkan 12 bulan dan %20. Kendaraan di atas 7,5 juta TL tidak dapat menggunakan kredit. Regulasi ini meningkatkan porsi penjualan tunai di segmen listrik premium; per 2026 belum ada perubahan baru pada tabel kendaraan berbahan bakar dalam.
Mari kita lihat contoh konkret. Untuk kendaraan listrik senilai 2 juta TL, diprediksi kredit maksimal 1.400.000 TL dan uang muka 600.000 TL, dengan tenor 48 bulan. Sedangkan pada kendaraan berbahan bakar dalam senilai 900.000 TL, batas atasnya kredit 270.000 TL dengan tenor 24 bulan. Adapun kendaraan senilai 300.000 TL, kredit 210.000 TL dapat dicicil hingga 48 bulan. Jadi logika tabel ini dapat dirangkum dalam satu kalimat: semakin mahal harga mobil, risiko bank semakin dikurangi, dan Anda diminta uang muka yang lebih besar serta tenor yang lebih pendek.
Bagaimana Total Pembayaran Kembali Berubah Saat Tenor Semakin Panjang?
Di sini ada jebakan klasik yang sering menimpa kita semua: mengira kreditnya murah jika cicilan bulanan rendah. Pada kenyataannya, bunga berjalan atas sisa pokok pinjaman pada setiap cicilan; semakin panjang tenor, pokok semakin lambat tergerus, sehingga total bunga yang dibayar semakin besar. Cicilan turun, total utang naik. Ini fakat yang jelas terlihat pada kalkulator banka, dan perhitungan paling jujur yang bisa Anda lakukan sendiri tanpa bertanya kepada siapa pun adalah menghitung total pelunasan.
Rumusnya semudah menghitung pengeluaran rumah: kalikan cicilan bulanan dengan tenor, dapatkan total pelunasan; kurangi jumlah kredit dari hasil itu, sisanya adalah total biaya bunga Anda. Per Oktober 2026, rata-rata bunga umum berada di sekitar 3,60% per bulan; dalam satu tahun terakhir terendah 2,31% dan tertinggi 3,54%. Apa yang dilakukan selisih bunga pada jumlah kredit yang sama, mari lihat sebuah tabel:
| Bunga (Bulanan) | Cicilan Bulanan | Total Pelunasan |
|---|---|---|
| 3,14% | 9.566 TL | 460.447 TL |
| 3,29% | 9.877 TL | 475.386 TL |
| 4,29% | 12.044 TL | 579.405 TL |
| 4,72% | 13.019 TL | 626.186 TL |
Semua contoh ini untuk kredit 200.000 TL dengan tenor 48 bulan. Beralih dari suku bunga terendah ke tertinggi berarti membayar sekitar 165.000 TL lebih untuk membiayai mobil yang sama. Satu ukuran lain: Mengangsur kredit 100.000 TL dengan bunga 2,89% selama 36 bulan berarti cicilan bulanan 4.510 TL dan total pembayaran kembali 162.360 TL. Jumlah yang dibayar di atas pokok adalah harga sesungguhnya dari kredit; yang perlu dilihat bukan suku bunga di pintu masuk, melainkan total pembayaran.
Perhitungkan Juga Biaya-Biayanya
Bunga bukan satu-satunya biaya kredit. Batas hukum biaya alokasi kredit adalah 5 per seribu dari kredit yang digunakan ditambah PPN 15%; pada kredit 500.000 TL, ini berarti 2.500 TL ditambah PPN. Selain itu, dibayar juga biaya pembuatan tanggungan (hipotek) atas kendaraan demi kepentingan banka. Suku biaya tahunan merangkum semua pos ini ke dalam satu persentase; di pasar, untuk kredit kendaraan rasio ini terukur antara 62,19% hingga 185,94%. Jangan heran jika terlihat dua kali lipat dari suku bunga, di situlah letak perbedaan biaya dan efek bunga majemuk.
Mengapa Batas Usia Kendaraan Bekas Muncul Saat Mengambil Kredit?
Kredit untuk kendaraan bekas dibatasi aturan ketat terkait usia kendaraan: jumlah tenor kredit dan usia kendaraan maksimal 10 tahun. Jadi untuk mobil berusia 6 tahun, bukan maksimal 4 bulan, tetapi secara logika tenor maksimal 48 bulan, dan pada tabel ini pun batas bertingkat berlaku. Beberapa banka menerapkan batas usia 10 tahun, sementara banyak banka menurunkan batas ini ke 8 tahun, bahkan di sebagian hingga 5-7 tahun; angka ini berbeda antar banka, dan merupakan salah satu pertanyaan pertama yang perlu diajukan sebelum mengajukan permohonan.
Dalam praktiknya, makna batas ini adalah: jika mobil model 2016 telah berusia 10 tahun per 2026, peluang Anda mendapat kredit menjadi sangat sempit tergantung banka. Karena itu, pembiayaan kredit untuk kendaraan bekas dilakukan berdasarkan nilai all risk kendaraan; nilai ini ditentukan dari daftar nilai all risk industri asuransi. Selain itu, banka umumnya menyediakan kredit dalam kisaran 1.000 TL hingga 400.000-500.000 TL; batas jumlah kredit telah ditetapkan di sebagian besar banka. Syarat bersama yang umum diharapkan adalah:
- Penghasilan terdokumentasi (rekening gaji BPJS atau surat pajak) dan penghasilan tetap yang mampu menutup cicilan.
- Usia kendaraan tidak melebihi batas maksimum banka.
- Tidak ada rehin yang tercatat sebelumnya di atas kendaraan.
- Skor kredit tidak berada dalam kategori berisiko.
Pemeriksaan Ahli, Tramer dan Cek Rehin pada Kredit Kendaraan Bekas
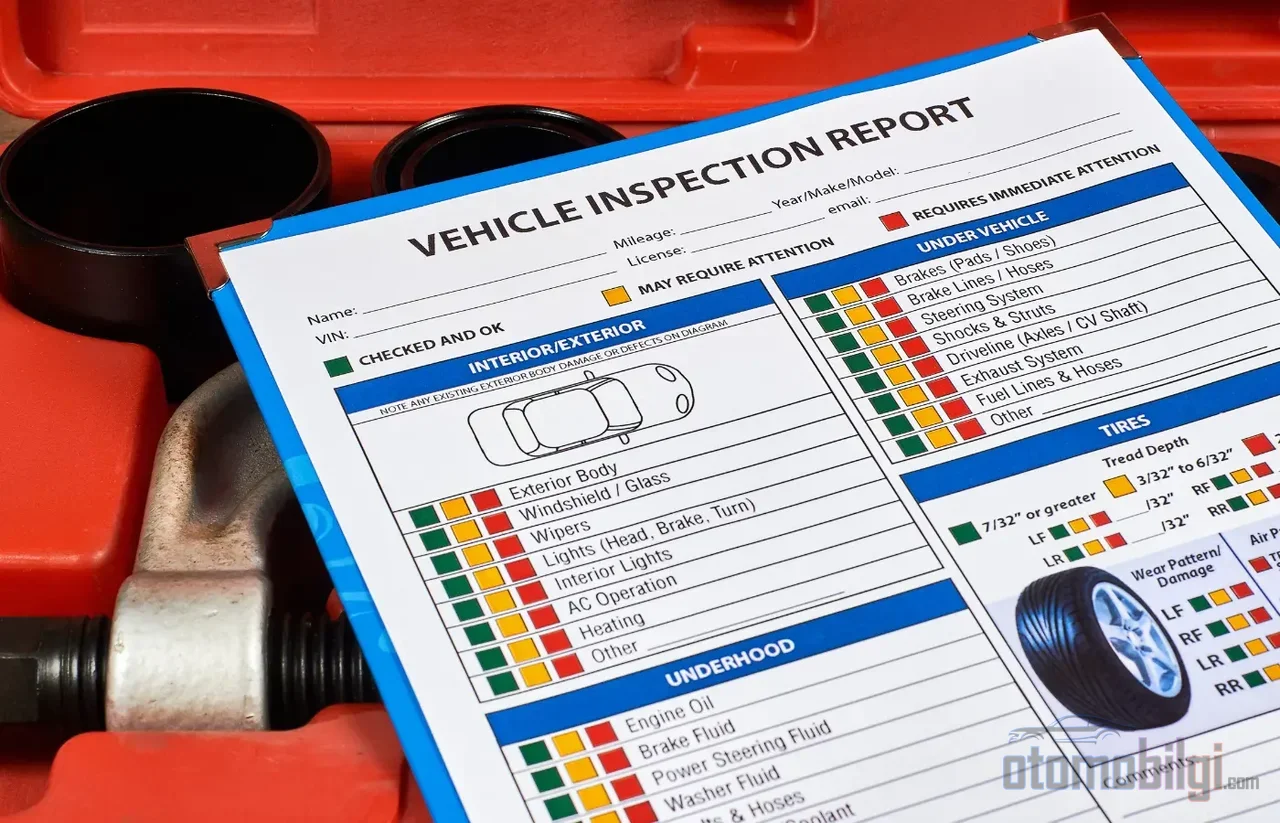
Proses kredit tidak mengabaikan riwayat kendaraan. Dalam pengajuan, diminta laporan pemeriksaan ahli yang bersertifikat TSE; bertumpu pada laporan yang belum jelas keandalannya adalah salah satu risiko terbesar dalam pembelian. Pemeriksaan ahli memaparkan kondisi cat-lokal kendaraan, kondisi mekanis secara umum, serta riwayat kerusakan dalam kerangka standar. Bank juga melakukan pengecekan kerusakan di pihaknya; jika kredit disetujui, kendaraan didaftarkan atas nama orang yang mengambil kredit dan dipasang rehin untuk kepentingan bank.
Untuk mengetahui riwayat kecelakaan kendaraan, dapat digunakan pengecekan Tramer (SBM); pengecekan ini menunjukkan catatan kerusakan masa lalu, jumlahnya, tanggal pertama kali terdaftar, serta status berasuransihunian atau tidak. Pengecekan dapat dilakukan melalui SMS, e-Devlet atau nomor sasis. Pengecekan catatan sita dan rehin juga dimungkinkan melalui e-Devlet dan notaris. Lakukan tiga pengecekan ini sebelum mengumpulkan uang muka; agar nanti Anda tidak sampai ke titik yang tidak bisa kembali.
Apa Bedanya Membeli Kendaraan dengan Wesel dan Kredit?
Dalam peta jalan mereka yang tidak bisa mendapat kredit bank, pembelian dengan wesel selalu ada. Meskipun model ini tampak tanpa bunga bank dan biaya berkas, di sisi dealer bisa muncul selisih tenor menengah-tinggi. Pada kredit ada biaya berkas dan asuransi All Risk wajib; pada wesel biaya-biaya ini tidak terlihat tetapi tertanam dalam rencana pembayaran sebagai selisih tenor. Jadi keduanya punya harga; satu tercantum di label, yang lain tersembunyi di wesel.
Penjualan kendaraan bekas dengan wesel di dealer saat ini semakin umum dengan uang muka 20% dan tenor hingga 48 bulan. Namun transaksi dengan wesel sering mengandung selisih tenor, biaya yang tidak pasti dan risiko penyerahan; karena itu pembelian dengan wesel harus dipandang sebagai alternatif bagi mereka yang tidak bisa mendapat kredit bank, dan keputusan harus diambil dengan menghitung harga dari sifat alternatif tersebut. Selain itu, perlu diingatkan: pada kredit, kendaraan langsung beralih ke pembeli tetapi tercatat dengan rehin sebagai jaminan bank; sedangkan pada leasing, kepemilikan tetap di perusahaan selama kontrak berlangsung. Kedua struktur ini bekerja pada bidang yang berbeda dari ketidakpastian di atas.
Bagaimana Melakukan Uji Anggaran Sederhana untuk Mengukur Beban Cicilan?
Sebelum mengajukan kredit, buatlah rencana anggaran: harga kendaraan, uang muka, tenor, bunga dan cicilan bulanan menjadi kolom-kolom rencana ini. Lalu tambahkan pos-posan pengeluaran; asuransi All Risk wajib, uji teknis berkala, asuransi dan biaya alokasi kredit tidak boleh ditinggalkan di luar tabel ini. Tidak membayar cicilan secara teratur langsung menurunkan skor kredit; cicilan yang menyulitkan Anda hari ini akan menghantam setiap pengajuan kredit Anda di masa depan.
Kami menyarankan sebuah uji praktis: tuliskan di kertas berapa bagian pendapatan bulanan Anda setelah cicilan yang bisa dialokasikan untuk asuransi, perawatan dan bahan bakar. Jika pos-posan ini bersama cicilan menelan sebagian besar pendapatan Anda, maka alih-alih memperpanjang tenor, perlu dipikirkan jumlah kredit yang lebih rendah, yaitu uang muka yang lebih tinggi. Memperpanjang tenor meringankan beban bulanan tetapi membuat Anda membayar lebih banyak secara total; menambah uang mampu menciptakan lubang jangka pendek di kantong Anda tetapi menurunkan biaya riil kredit. Kalkulator milik bank sendiri menghasilkan skema pembayaran lengkap dengan memasukkan jumlah kredit, tenor, dan bunga; menjalankan jumlah yang sama di beberapa bank dan membandingkan total pembayaran kembali adalah metode yang sesederhana belajar keahlian dari tukang bodi namun sama cucunya.
Kesimpulan: Keseimbangan Itu Sendiri Adalah Jawaban yang Anda Cari
Membangun keseimbangan antara uang mampu, tenor, dan cicilan bukanlah memaksakan tiga angka ke dalam satu tabel, melainkan mengajukan pertanyaan dengan jujur kepada diri sendiri: seberapa banyak yang akan saya bayarkan secara total sampai mobil ini lunas, dan apakah pembayaran itu akan membuat saya kehabisan napas? Tahapan regulasi menggambar satu kerangka untuk Anda; isi ruang di dalamnya dengan perhitungan yang memperhatikan total biaya. Jangan lewatkan usia kendaraan bekas, pemeriksaan ekspertis, dan kontrol jaminan. Pembelian dengan wesel membuka satu pintu, tetapi jangan melaluinya sebelum membaca papan nama di pintu yang dibukanya. Hanya ada satu prinsip yang diperjelas oleh pengamatan jual beli selama tiga puluh tahun saya: harga kredit adalah uang yang dibayarkan, meskipun mudah dipahami; sedangkan yang akan menyakitkan Anda adalah pos-pos yang terlupakan lalu tagihannya datang kemudian.
Sumber
- Batas Tenor dan Rasio Uang Mampu Kredit Kendaraan 2026 | Hesap Defteri
- Kalkulator Kredit Kendaraan - Garanti BBVA
- Kalkulasi Kredit Kendaraan 2026 - Toyota Türkiye
- Kalkulasi dan Pengajuan Kredit Kendaraan - HesapKurdu
- Kredit Kendaraan Paling Menguntungkan 2026 & Syarat Kredit Kendaraan - DenizBank
- Kalkulasi Kredit Kendaraan Bekas, Suku Bunga Terkini 2026
- Kalkulator Kredit Kendaraan Bekas
- Penelusuran dengan Tramer - SBM
- Kredit Kendaraan Bekas - Koç Finans
- Wesel atau Kredit? Perbandingan Pembiayaan Kendaraan
- Syarat Kredit Kendaraan 2026 - Araclo
- Kalkulasi Kredit Kendaraan 2026 - ihtiyackredisi.com
- Kalkulasi Perbandingan Kredit - KOBİ Pratik
- Laporan Ekspertis Kendaraan - otokredibul
- Leasing atau Kredit - Autoline