Avtomobil kreditində ilkin ödəniş və müddət balansı necə qurulur?
Bu Səhifəni Paylaşın
Avtomobil kreditində ilkin ödəniş və müddət balansı, avtomobilin qiymət pilləsinə görə nə qədərini kreditlə bağlayacağınızı, neçə ayda geri ödəyəcəyinizi və ayda nə qədər tədit ödəyəcəyinizi müəyyən edən üçlü düsturdur. Əsas məntiq sadədir: avtomobil qiyməti artdıqca müddət qısalır, kredit dərəcəsi düşür, ilkin ödəniş faizi yüksəlir. Bu üç element bir-birindən asılı olmayaraq düşünülə bilməz; hansının önə çəkildiyi həm aylıq büdcənizi, həm də kreditin ümumi xərcini birbaşa dəyişir.
Önə Çıxanlar
- Daxili yanma avtomobillərində qiymət pillələrinə görə kredit dərəcəsi %20 ilə %70 arasında dəyişir, yuxarı pillələrdə kredit verilmir.
- Elektrikli avtomobillərdə 6 mart 2025 tarixli qayda ilə pillələr yaxşılaşdırıldı; 7,5 milyon TL üzeri avtomobillərdə kredit yoxdur.
- İkinci əldə kredit müddəti ilə avtomobilin yaşı cəmi ən çox 10 il ola bilir; bir çox bank bu həddi 8 ilə endirir.
- 2026-cı ilin oktyabrı etibarilə nəqliyyat krediti faiz ortalaması aylıq %3,60 ətrafındadır.
- Tədit × müddət = ümumi geri ödəmə düsturu kreditin real faiz xərcini bir neçə dəqiqəyə üzə çıxarır.
BDDK Pillələmə Sistemi İlkin Ödənişi və Müddəti Necə Müəyyən Edir?
Türkiyədə nəqliyyat kreditində müddət və kredit dərəcəsi bizim deyil, tənzimləyicinin pilləli cədvəlinə görə müəyyən edilir. Əsas götürülen məbləğ avtomobilin ƏDV və ÖVÖ daxil olmaqla son faktura dəyəridir. 21 fevral 2022 tarixli tənzimləmədən bəri daxili yanma avtomobillərində keçərli olan cədvəl belədir: 400.000 TL-yə qədər olan avtomobillərdə 48 ay müddət və ən çox %70 kredit; 400.001 ilə 800.000 TL arasında avtomobillərdə 36 ay və %50; 800.001 ilə 1.200.000 TL arasında avtomobillərdə 24 ay və %30; 1.200.001 ilə 2.000.000 TL arasında avtomobillərdə 12 ay və %20 kredit götürülə bilir. 2.000.000 TL-dən yuxarı avtomobillərdə isə kredit qapısı tamamilə bağlıdır, tamamilə ilkin ödəniş.
Elektrikli avtomobillər ayrı bir cədvələ görə kreditləşdirilir. 6 mart 2025 tarixli tənzimləmə ilə bu seqmentdəki hədlər yuxarı qaldırıldı: 2,5 milyon TL-dən aşağı avtomobillərdə 48 ay müddət və %70 kredit; 2,5 ilə 5 milyon TL arasında 36 ay və %50; 5 ilə 6,5 milyon TL arasında 24 ay və %30; 6,5 ilə 7,5 milyon TL arasında 12 ay və %20. 7,5 milyon TL-dən yuxarı avtomobillərdə kredit götürülə bilmir. Bu tənzimləmə premium elektrikli seqmentində nağd satışın payını artırdı; 2026 etibarilə daxili yanma cədvəlində yeni dəyişiklik edilməyib.
Konkret nümunə verək. 2 milyon TL-lik elektrikli avtomobil üçün maksimum 1.400.000 TL kredit və 600.000 TL ilkin ödəniş nəzərdə tutulur, müddət 48 ay. 900.000 TL-lik daxili yanma avtomobilində isə tavan 270.000 TL kredit, müddət 24 ay. 300.000 TL-lik avtomobilə gəlincə, 210.000 TL kredit 48 aya yayıla bilir. Yəni cədvəlin məntiqi bir cümlədə ümumiləşdirilə bilər: avtomobil bahalaşdıqca bankın riski azaldılır, sizdən daha çox ilkin ödəniş və daha qısa müddət tələb olunur.
Müddət Uzaldıqca Ümumi Geri Ödəmə Necə Dəyişir?
Burada hər birimizin düşdüyü klassik tələ var: aylıq taksit aşağıdırsa kredit ucuzdur sanmaq. Əslində hər taksitdə qalan anapara üzərindən faiz işləyir; müddət uzadıqca anapara daha yavaş eridiyi üçün ümumi ödənilən faiz böyüyür. Taksit düşür, ümumi borc artır. Bu, bankların hesablama alətlərində də aydın görünən bir faktdır və heç kimdən soruşmadan özünüz edə biləcəyiniz ən dürüst hesab, ümumi geri ödənişi çıxarmaqdır.
Formula ev hesabından ibarətdir: aylıq taksiti müddətlə vurun, ümumi geri ödənişi tapın; buradan kredit məbləğini çıxın, qalan ümumi faiz xərcinizdir. 2026-cı ilin oktyabrına olan vəziyyətlə geniş faiz ortalaması aylıq təqribən %3,60dır; son bir ildə ən aşağı %2,31, ən yuxarı %3,54 səviyyəsində olub. Eyni kredit məbləğində faizin fərqi nə edir, bir cədvələ baxaq:
| Faiz (Aylıq) | Aylıq Taksit | Ümumi Geri Ödəniş |
|---|---|---|
| %3,14 | 9.566 TL | 460.447 TL |
| %3,29 | 9.877 TL | 475.386 TL |
| %4,29 | 12.044 TL | 579.405 TL |
| %4,72 | 13.019 TL | 626.186 TL |
Bu nümunələrin hamısı 200.000 TL kredit və 48 ay müddət üçündür. Ən aşağı orandan ən yuxarısına keçmək, eyni maşını maliyyələşdirmək üçün təqribən 165.000 TL artıq ödəmək deməkdir. Başqa bir ölçü: 100.000 TL krediti %2,89 faizlə 36 ayda bağlamaq, aylıq 4.510 TL taksit və 162.360 TL ümumi geri ödəniş deməkdir. Anaparanın üstünə ödənilən məbləğ, kreditin real qiymətidir; qapıdan girən faiz dərəcəsinə yox, ümumi ödənişə baxmaq lazımdır.
Xərcləri də Hesaba Katın
Faiz, kreditin tək xərci deyil. Kredit ayrılması haqqının qanuni tavanı, istifadə olunan kreditin 5 nisbəti artı %15 BSMVdir; 500.000 TL-lik kreditdə bu, 2.500 TL plus BSMV deməkdir. Əlavə olaraq nəqliyyat üzərində banka xeyrinə girov (ipoteka) təsis haqqı ödənilir. İllik xərc dərəcəsi isə bütün bu maddələri tək faizə endirir; bazarda nəqliyyat kreditlərində bu dərəcə %62,19 ilə %185,94 arasında ölçülür. Faiz dərəcəsinin iki qatı görünməsi təəccübləndirməsin, xərclər və mürəkkəb effekt fərqi oradadır.
İkinci Əldə Araş Yaşı Həddi Niyə Kredit Alarkən Qarşıya Çıxır?
İkinci əldə kredit, maşının yaşı ilə sərt qayda ilə məhdudlaşır: kredit müddəti ilə araş yaşı cəmi ən çox 10 il ola bilir. Yəni 6 yaşlı bir maşına ən çox 4 ay yox, məntiq etibarilə ən çox 48 ay müddət verilə bilir ki, bu cədvəldə də mərhələ məhdudiyyəti işə düşür. Bəzi banklar 10 yaş həddini tətbiq edərkən, çoxlu sayda bank bu tavanı 8-ə, hətta bəzilərində 5-7 yaşa qədər endirir; bankdan banka bu rəqəm dəyişir, müraciətdən əvvəl verilməsi lazım olan ilk suallardan biridir.
Praktikada bu həddin mənası budur: 2016 model bir maşın 2026 etibarilə 10 yaşına basıbsa, kredit alma şansınız banka görə çox daralmış deməkdir. Buna görə ikinci əldə kreditləşdirmə, maşının kasko dəyəri üzərindən aparılır; bu dəyər sığorta sektorunun kasko dəyər siyahısından müəyyən edilir. Əlavə olaraq banklar adətən 1.000 TL ilə 400.000-500.000 TL arasında kredit istifadə edə bilirlər; kredit məbləği həddi çox bankda müəyyən olunub. Gözlənilən ümumi şərtlər bunlardır:
- Sənədli gəlir (SGK çıxarışı və ya vergi vərəqəsi) və taksitləri qarşılaya biləcək sabit gəlir.
- Avtomobilin yaşı bankanın yuxarı həddini aşmamalıdır.
- Avtomobil üzərində əvvəlcədən qeydiyyatdan keçmiş girov olmamalıdır.
- Kredi reytinqinin riskli kateqoriyada olmaması.
İkinci Əl Avtomobil Kreditində Ekspertiza, Tramer və Girov Yoxlaması
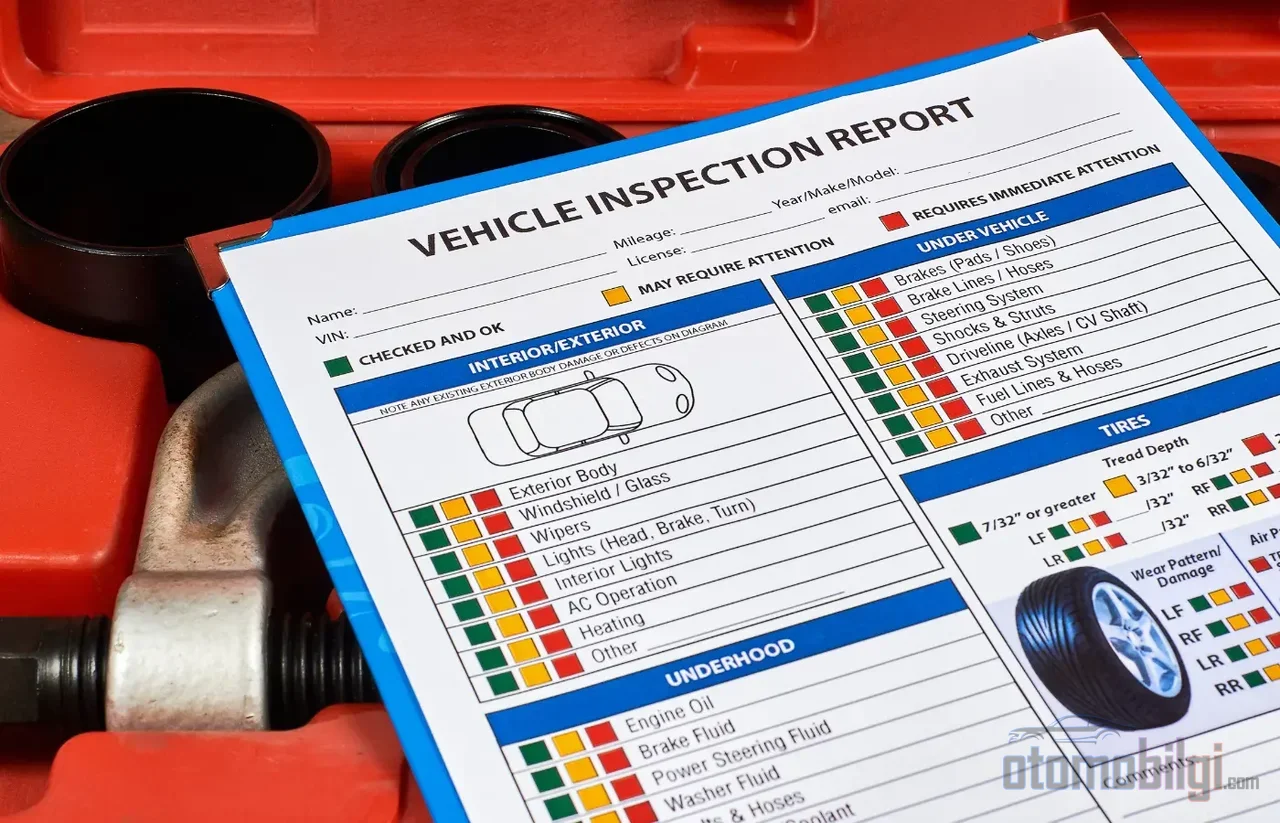
Kredi prosesi avtomobilin keçmişini nəzərə almır. Müraciət zamanı TSE sertifikatlı ekspertiza rəportu tələb olunur; etibarlılığı şübhəli olan rəportə söykənmək alışın ən böyük risklərindən biridir. Ekspertiza avtomobilin boyaqsız-lokal vəziyyətini, ümumi mexaniki vəziyyətini və zərər tarixçəsini standart bir çərçivədə ortaya qoyur. Bank da öz tərəfdən zərər sorğusu aparır; kredit təsdiqlənərsə, avtomobil krediti alan şəxsin adına qeydiyyata alınır və bank xeyrinə girov qoyulur.
Avtomobilin qəza tarixçəsini öyrənmək üçün Tramer (SBM) sorğusundan istifadə edilə bilər; bu sorğu keçmiş zərər qeydlərini, məbləğlərini, ilk qeydiyyat tarixini və sığortalı-sığortasız vəziyyəti göstərir. Sorğu SMS, e-Devlet və ya şassi nömrəsi ilə edilə bilər. Həbs və girov qeydiyyatının yoxlanması da e-Devlet və notarius vasitəsilə mümkündür. Bu üç yoxlamanı ön ödənişi toplamazdan əvvəl edin; sonra geri qayıdılmaz bir nöqtəyə gəlməyinizə ehtiyac yoxdur.
Senetlə Avtomobil Almaq ilə Kredit Arasındakı Fərq Nədir?
Bank kredisi ala bilməyənlərin yol xəritəsində senetlə alma həmişə olub. Bu modeldə bank faizi və dosya xərci yox kimi görünsə də, galeri tərəfdə orta-yüksək bir müddət fərqi yarana bilər. Kreditdə isə dosya xərci və məcburi kasko var; senetdə isə bu xərclər görünməz, lakin müddət fərqi kimi ödəniş planına daxil edilir. Yəni hər ikisinin bir qiyməti var; biri etiketdə, o biri senetdə gizlidir.
Qalerilərdə %20 ön ödəniş və 48 aya qədər müddətlə senetli ikinci əl satışlar bu günlərdə yayılıb. Lakin senetli əməliyyatlar çox vaxt müddət fərqi, qeyri-müəyyən xərc və təhvil riski ehtiva edir; buna görə də senetlə alma, bank kredisi ala bilməyənlər üçün bir alternativ kimi qiymətləndirilməli və bu alternativliyin qiyməti hesablanmaqla qərar verilməlidir. Həmçinin xatırladaq: kreditdə avtomobil dərhal alıcıya keçir, lakin bank təminatı kimi girovla qeydiyyatdadır; lizinqdə isə mülkiyyət müqavilə boyu şirkətdə qalır. Hər iki quruluş yuxarıdakı qeyri-müəyyənlikdən fərqli bir müstəvidə işləyir.
Taksit Yükünü Ölçmək Üçün Sadə Bir Büdcə Testi Necə Edilir?
Krediyə müraciət etməzdən əvvəl büdcə planı hazırlayın: avtomobilin qiyməti, ön ödəniş, müddət, faiz və aylıq taksit bu planın sütunları olsun. Sonra xərc maddələrini əlavə edin; məcburi kasko, müayinə, sığorta və kreditin ayrılması haqqı bu cədvəldən kənarda qoyulmamalıdır. Taksitləri müntəzəm ödəməmək kredit balını birbaşa aşağı salır; bugün sizi sıxan bir taksit gələcəkdəki hər kredit müraciətinize zərbə vurur.
Praktik bir test təklif edirik: aylıq gəlirinizin taksitdən sonra nə qədərini sığorta, texniki baxış və yanacaq üçün ayıra biləcəyinizi kağıza köçürün. Əgər bu maddələr taksitlə birlikdə gəlirinizin böyük hissəsini udirsа, müddəti uzatmaq əvəzinə daha aşağı kredit məbləğini, yəni daha yüksək ilkin ödənişi düşünmək lazımdır. Müddəti uzatmaq aylıq ödənişi yüngülləşdirir, amma ümumilikdə sizdən daha çox pul alır; ilkin ödənişi artırmaq cibinizdə qısa müddətli boşluq yaradır, amma kreditin real dəyərini aşağı çəkir. Bankların öz hesablama alətləri kredit məbləği, müddət və faiz daxil edilərək tam ödəniş planı hazırlayır; eyni məbləği bir neçə bankda yoxlayıb ümumi geri ödənişi müqayisə etmək, usta yanında şagirdlik qədər sadə, amma bir o qədər də sövqedici bir üsuldur.
Nəticə: Tarazlığın Özü, Axtardığınız Cavab
İlkin ödəniş, müddət və taksit arasındakı tarazlığı qurmaq, üç rəqəmi bir cədvələ sığdırmaq deyil, özünüüzə bir sualı vicdanla verməkdir: bu avtomobili tamamlayarkən ümumilikdə nə qədər ödəyəcəyəm və bu ödəniş məni nəfəs-nəfəsə qoyacaqmı? Tənzimləyicinin mərhələləri sizə bir çərçivə çəkir; daxilində qalan sahəni, ümumi xərci nəzərə alan bir hesabla doldurun. İkinci əldə avtomobilin yaşını, ekspertizasını və girov yoxlamasını atlamayın. Vəslə alış bir qapı açır, amma açdığı qapının üstündəki lövhəni oxumadan keçməyin. Otuz illik alqı-satqı müşahidəmin aydınlaşdırdığı yeganə prinsip var: kreditin qiyməti anlaşılan, amma ödənilən puldur; sizi üzsə olan isə unudulub sonra hesab-fakturası gələn maddələrdir.
Mənbələr
- Nəqliyyat Krediti Müddət Həddi və İlkin Ödəniş Faizləri 2026 | Hesab Dəftəri
- Nəqliyyat Krediti Hesablama Aləti - Garanti BBVA
- Avtomobil Krediti Hesablama 2026 - Toyota Türkiye
- Nəqliyyat Krediti Hesablama və Müraciət - HesapKurdu
- Ən Sərfəli Nəqliyyat Krediti 2026 & Avtomobil Krediti Şərtləri - DenizBank
- İkinci Əl Avtomobil Krediti Hesablama, 2026 Cari Faiz Dərəcələri
- 2. Əl Nəqliyyat Krediti Hesablama Aləti
- Tramer ilə Sorğu - SBM
- İkinci Əl Nəqliyyat Krediti - Koç Finans
- Veksellərmi Kreditlərmi? Avtomobil Maliyyələşdirilməsi Müqayisəsi
- Nəqliyyat Krediti Şərtləri 2026 - Araclo
- Avtomobil Krediti Hesablama 2026 - ihtiyackredisi.com
- Kredit Müqayisə Hesablama - KOBİ Pratik
- Avtomobil Ekspertiza Hesabatı - otokredibul
- Lizinqmi Kreditmi - Autoline